
抄底 Google?先冷静一下
文章目录
一夜之间,Alphabet 市值蒸发近 3000 亿美元。
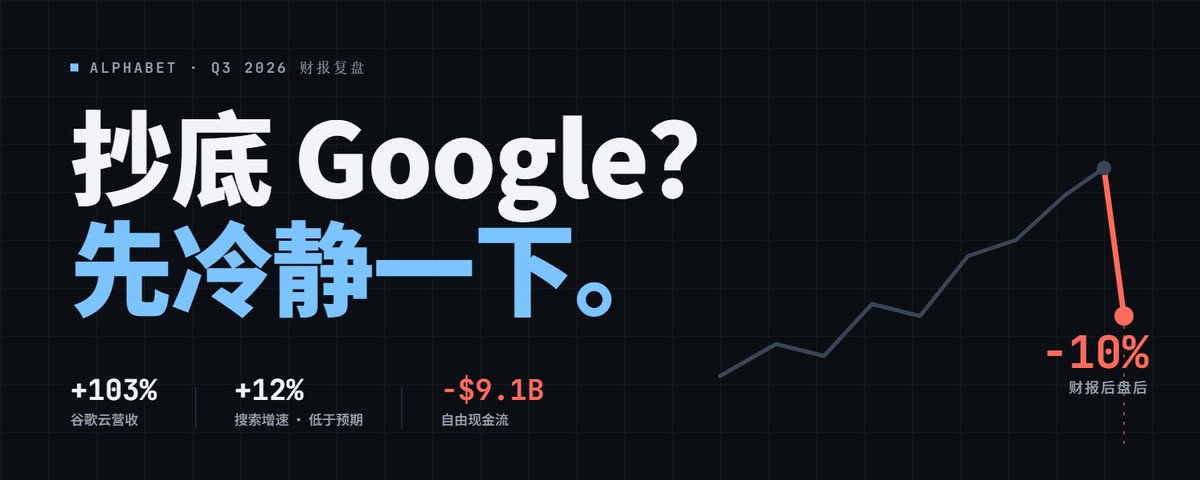
营收增长 25%,谷歌云翻倍,Gemini 用户破 10 亿——然后股价盘后跳水两位数。
你的时间线上大概已经刷满了"错杀"”黄金坑"”送钱行情"。巴菲特 6 月份入场的价格,现在看起来像是高位接盘。
这种时候,最需要的不是勇气,是冷静。
先说为什么这么多人想抄底
多头的理由确实很硬。
云业务是真的炸了。 谷歌云营收 307 亿美元,同比增长 103%;云业务营业利润 111 亿美元,同比增长超过两倍,营业利润率从去年同期的 23.7% 拉到 36.2%。这不是"烧钱换增长",这是 AI 基础设施真正赚到钱的证据。
订单还在后面排着。 云业务积压订单达到 5610 亿美元,公司预计其中略超 55% 会在未来 24 个月内确认为收入。
EPS 的"大幅不及预期"有水分。 每股收益从 2.87 美元跌到 2.12 美元,主要是因为股权投资上 87 亿美元的账面亏损,拉低了 0.55 美元的 EPS,有分析师指出这部分账面亏损来自 Alphabet 持有的 SpaceX 股份。
AI 产品端也在兑现。 Gemini 应用用户达到 10 亿,是谷歌历史上增长最快的产品,而且搜索查询量的同比增速是近五年来最高的。
看完这些,"错杀"的结论似乎呼之欲出。
但别急。
冷静一:真正的问题不在 EPS,在搜索
把 SpaceX 的账面亏损剔掉,问题依然在。按调整后口径,EPS 为 2.67 美元,预期是 3.02 美元——还是没达标。这是公司近四年来首次营收和利润双双不及预期。
真正该盯的是这一行:搜索收入增长 12% 至 633.5 亿美元,低于 649.6 亿美元的预期。
把增速连起来看更清楚:
-
2025 Q4:搜索增长 17%
-
2026 Q1:19%
-
2026 Q2:17%
-
2026 Q3:12%
一个季度掉了 5 个百分点。
更微妙的是:管理层说查询量增速是五年最高,但收入增速却在放缓。用户搜得更多,谷歌赚得却没那么快了。 这正是"AI 改变搜索变现方式"这个熊市叙事最怕看到的数据组合——流量还在,但单次查询的钱可能变薄了。
为什么这一行这么要命?因为尽管云增长 103%,Alphabet 依然依靠搜索这台广告引擎为整个公司供血。云是未来,搜索是现在在付账单的那个。
冷静二:现金流第一次转负
三季度资本开支创纪录达到 514 亿美元,自由现金流为负 91 亿美元。
而这只是开始。公司重申 2026 年资本开支将达到约 2000 亿美元,2027 年再升至 3000 亿美元。
别忘了还有一件事:今年 6 月,Alphabet 宣布总额约 800 亿美元的股权融资,用于投资 AI 算力基础设施,其中包括一项 400 亿美元的"按市价发行"(ATM)计划,预计从 2026 年三季度开始陆续卖股。
翻译成人话:谷歌在边卖股票边建数据中心。 你在底部买入的每一股,都可能和公司增发的新股站在一起。曾经的"印钞机",现在需要外部输血来维持扩张速度——这不一定是坏事,但它改变了这只股票的性质。
冷静三:云的高利润率,可能短期见顶
云业务 36% 的利润率是这份财报最亮的点,但 CFO 已经提前打了预防针。
由于算力供给紧张,公司在三季度末开始使用第三方算力,并将在四季度加大使用。而且这部分第三方算力直到三季度最后才上线,所以对本季度利润率的拖累很有限。
也就是说,三季度的利润率是在"还没开始付外包算力账单"的情况下跑出来的。四季度,这个数字大概率会往下走。如果你是因为"云利润率 36%"而抄底,下个季度可能会先迎来一次失望。
冷静四:小心"历史最低估值"的陷阱
你会看到很多文章说 Alphabet 现在只有十几倍市盈率,是"有史以来最便宜"。比如有文章指出Alphabet 的市盈率只有 16 倍左右,接近历史最低水平。 fool
但看看这个 P/E 的分母是怎么来的。今年二季度,其他收益中有 980 亿美元的净收益,主要来自股权投资的未实现收益;一季度也有377 亿美元的同类账面收益。
过去十二个月的利润里塞满了 SpaceX、Anthropic 等持股的浮盈。这些收益会让市盈率看起来很便宜,但它们不是经营现金流,而且会反向波动——这个季度 SpaceX 带来的就是 87 亿亏损。
用被账面浮盈撑大的利润去算"便宜",本身就是一种幻觉。
那什么时候可以不那么冷静?
我不是说 Google 不好。恰恰相反,从经营层面看,这可能是它近几年最扎实的一个季度之一:云在赚钱,AI 在兑现,营业利润还在增长 30%。
但"好公司"、"好价格"和"好时机"是三件事。抄底的前提是你知道底在哪——而底取决于几个现在还没有答案的问题:
-
搜索增速能不能稳在 12% 以上? 如果下季度继续掉,说明这不是一次性波动,而是 AI 搜索在侵蚀变现效率。
-
自由现金流的谷底在哪? 2027 年 3000 亿资本开支的细节公布后,才能算清楚要烧多久。
-
第三方算力上线后,云的利润率守得住多少?
-
5610 亿积压订单的转化节奏,能不能对得上资本开支的节奏。
这几个问题里,只要有一两个在下个季度给出好答案,Google 都会是一个很有吸引力的标的。但在答案出来之前,"跌了 10% 所以便宜"不是一个投资逻辑。
最后
市场跌 10% 的时候,最容易犯的错误是把"情绪错杀"当成唯一解释。
这次的下跌里确实有情绪——SpaceX 的账面亏损被很多人误读了。但也确实有基本面:搜索放缓、现金流转负、持续增发、利润率见顶预期。
分清哪部分是噪音、哪部分是信号,比抢那几个点的反弹重要得多。
想抄底?可以。但先冷静一下,把功课做完。


