深度思考:预测市场正在金融化,还是博彩正在交易所化?
文章目录
预测市场已经证明,人们愿意为未来事件下注。它接下来必须证明的是:这些价格能否进入机构决策,事件合约能否有效转移现实风险。
目录
-
预测市场混合了三种不同的经济活动
-
事件不是第一次被金融定价
-
价格可以被解释为概率,但不是客观概率
-
从直觉押注到可审计定价
-
套利证明了逻辑关系有价值,也证明基础设施仍不完整
-
事件定义更精确,不等于套保更有效
-
AI会提高定价效率,也会压缩廉价Alpha
-
真正的护城河是可信事件网络
-
行业增长,不代表所有相关资产都会升值|行业增长与价值捕获
-
预测市场的下一阶段
2025年至2026年,预测市场完成了一次身份跃迁。
它不再只是美国大选期间偶尔出现在新闻里的赔率工具,而开始被资本、交易所、券商和监管机构当作一个独立行业对待。
纽约证券交易所母公司ICE在2025年宣布最多向Polymarket投资20亿美元,并成为其事件数据的全球分销商。2026年3月,ICE披露已完成新增6亿美元直接投资;加上此前的10亿美元,两次直接投资合计16亿美元。比投资金额更值得注意的是数据合作:ICE准备把Polymarket的事件概率送入银行、资管机构和量化交易者原有的数据管线。[1][2]
2026年5月,Kalshi宣布以220亿美元估值完成10亿美元融资。根据公司自行披露的数据,过去六个月年化成交额由520亿美元升至1780亿美元,机构成交量增长800%。这些数字证明资本正在为行业增长定价,但“年化成交额”是某个时点交易速度的外推,既不是已经实现的全年成交额,也不等于收入或新增资金。[3]
监管数据同样显示供给正在快速扩张。CFTC披露,2006年至2020年,美国指定合约市场平均每年只上市约5份事件合约;2021年增加到131份,2025年约有1600份事件合约通过认证上市。[4]
于是,一个听起来顺理成章的叙事形成了:事件正在成为一种新的资产,预测市场会像期权市场一样,从边缘实验成长为金融基础设施。
这个方向可能是对的,但推理链条并没有完成。
成交量只能证明有人愿意交易事件,不能证明市场价格就是可靠概率;平台估值只能证明投资人看好未来,不能证明企业已经在用事件合约管理风险;体育、选举和热点新闻带来的高频交易,也不能自动等同于机构化需求。
预测市场真正需要回答的,不是“会不会继续增长”,而是三个更严格的问题:
-
市场显示的价格,能否被解释为可信概率?
-
事件合约,能否有效对冲企业和投资组合的真实损失?
-
行业增长以后,价值会被平台、交易者、数据商、应用层还是代币持有人捕获?
一、预测市场混合了三种不同的经济活动
把预测市场作为一个整体讨论,很容易掩盖它内部的结构差异。今天的平台至少同时承载三种需求。
第一种是娱乐和交易需求。
体育比赛、选举、颁奖礼、名人发言和突发新闻,都具有明确结果和强烈注意力。用户通过买卖YES或NO合约参与事件,并从价格变化和最终输赢中获得即时反馈。
这一需求真实、频繁,而且可能构成平台最大的流量来源。根据原始监管材料所采用的申报口径,2026年8月相关事件合约约15亿美元交易金额中,体育类别约12亿美元,占比约80%。这个统计口径不能直接与平台宣传的名义成交额比较,却说明当前交易结构仍然高度依赖体育。[5]
第二种是信息聚合需求。
新闻告诉我们发生了什么,分析师解释为什么发生,预测市场则把分散判断压缩成一个持续变化的价格。
如果一份“美联储会在12月前降息”的YES合约价格是0.60美元,它通常会被解释为市场隐含的发生概率约为60%。这个数字可以进入新闻报道、投资研究、情景分析和风险监控。ICE成为Polymarket数据分销商,真正押注的正是这一层:把事件价格从交易界面中抽离出来,变成可以嵌入机构工作流的数据产品。[6]
第三种是风险转移需求。
企业可能担心关税、天气、罢工、监管审批、选举结果或地缘冲突。投资者也可能希望单独交易某项政策,而不是通过股票、债券或商品承担一组混合风险。
如果事件合约能够更直接地匹配这些敞口,它就不仅是信息产品,也可能成为新的套保工具。
问题在于,这三类需求不能互相替代。
体育成交量证明了娱乐需求,不等于企业正在套保;媒体频繁引用概率证明了信息传播价值,不等于有人愿意为专业数据长期付费;某个合约与企业风险相关,也不等于它能够在损失发生的时间点提供足够赔付。
行业的长期价值,取决于第二种和第三种需求能否脱离热点叙事独立成立。
二、事件不是第一次被金融定价
“传统金融四百年来没有给事件定价,预测市场第一次让事件成为资产”,是一个很有传播力的说法,但在金融理论上并不成立。
Arrow–Debreu框架早已把证券描述为在特定时间、特定世界状态下支付的状态索取权(state-contingent claim)。期权、信用衍生品、保险,本质上也都围绕条件性结果设计支付。[7]
DCF同样可以处理不确定性。出口许可、技术突破、监管变化和客户需求,可以通过情景概率、条件现金流和风险调整进入估值。传统金融的困难并不是“完全无法给事件定价”,而是很多事件只能被压缩进增长率、折现率或风险溢价,无法被单独交易。
例如,投资者如果认为某项芯片出口许可会获批,可以买入半导体公司的股票。但买入股票以后,他同时承担利率、市场情绪、客户资本开支、供应链和管理能力等大量敞口。
事件合约则试图把其中一个问题拆出来:这项许可是否会在某个日期以前获批?
它的创新不是发现了“事件”,而是提高了风险表达的颗粒度。
因此,更准确的表述不是“事件本身成为资产”,而是:围绕事件建立的、具有明确权利义务和结算条件的合约,正在成为一种可交易资产。
这个区别非常重要。现实事件天然存在,但只有定义、交易和结算都足够可靠,事件合约才具备金融资产的基本条件。
三、价格可以被解释为概率,但不是客观概率
标准二元合约在事件发生时支付1美元,未发生时支付0美元。在一个极度简化、风险中性、没有交易成本、资金约束和结算风险的世界里,0.60美元可以接近60%的风险中性概率。
现实市场并不满足这些条件。
1. 显示价格不一定是可执行价格
Polymarket官方说明,其页面通常显示最佳买价和最佳卖价的中点;当买卖价差超过10美分时,页面可能改用最近成交价。[8]
假设最高买价是34美分,最低卖价是40美分,页面可以显示37%。但你立即买入YES需要支付40美分,立即卖出只能得到34美分。
37%是展示值,不是可以双向成交的统一价格。
对研究者而言,这意味着回测不能直接使用页面历史曲线。策略必须使用当时真实可获得的买卖报价,并计入手续费、滑点、市场深度和资金占用。
2. 报价同时包含信息和风险补偿
当事件风险无法通过其他资产完全复制时,市场未必存在唯一的无套利价格。风险厌恶、财富约束、持仓集中度和结算不确定性,都可能让价格偏离参与者的平均信念。
Wolfers与Zitzewitz的研究指出,在一定条件下,预测市场价格可以对应或接近交易者的平均信念;但风险厌恶和信念分布会影响这种对应关系。[9]
因此,预测市场价格是有用的概率估计,而不是现实世界签发的概率证书。
3. 概率质量需要使用适当评分规则
判断一个概率预测是否优秀,不能只看最终猜对还是猜错。
如果某个事件被预测为70%,最后没有发生,这并不能单独证明预测失败。70%本来就意味着仍有30%的概率不发生。真正需要检验的是:在大量被预测为70%的事件中,最终是否大约有70%发生。
二元事件常用Brier Score评估:
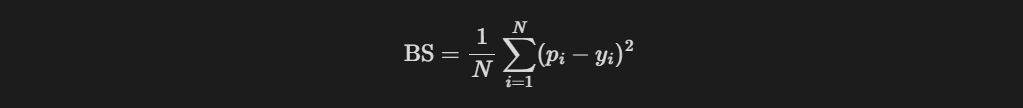
其中,𝑝𝑖是事前预测概率,𝑦𝑖是最终结果,发生记为1,未发生记为0。分数越低,说明概率预测整体越接近真实结果。
始终预测50%的模型,其Brier Score为0.25。它可以作为简单参照,但专业评估还应与历史基准率、同期限民调、统计模型和其他市场价格比较。严格适当评分规则的意义,是让预测者没有通过虚报概率获得更高期望得分的激励。[10]
Polymarket已经开始发布不同时间窗口的准确率、校准情况和Brier Score。但这些仍是平台自行呈现的统计,需要继续检查样本筛选、市场依赖、预测时点和已结算市场构成。[11]
距离结算四小时的报价与提前三个月的报价,不承担相同的信息难度;同一场选举每天产生的价格,也不能被当作大量独立样本。
四、从直觉押注到可审计定价
预测市场如果要进入机构体系,不能只提供一个来自订单簿的数字,还需要回答数字是如何形成、误差有多大,以及多个市场之间如何传导风险。
1. 二元结果需要匹配的概率模型
事件合约价格位于0和1之间,最终收敛到0或1。直接用正态分布建模可能产生负价格或超过1的预测;对数正态分布虽然保证正值,仍然没有处理上界。
对区间内部的概率,可以使用Logit变换:
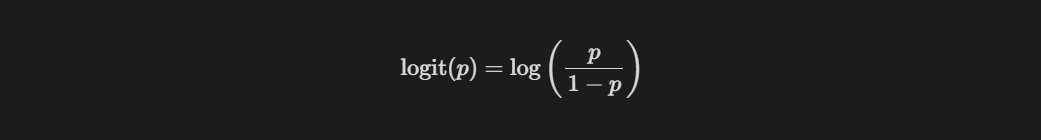
对于事件最终是否发生,可以使用逻辑回归等二元响应模型。解释变量可以包括历史基准率、民调、订单流、动量、相关市场价格、剩余时间以及结构化新闻信号。
模型验证必须保留真实时间顺序,并把同一事件及高度关联事件放在适当的同组切分中。否则,同一条新闻可能同时出现在训练集和测试集,制造出并不存在的预测能力。
2. OLS可以作为基准,但不能被神化
OLS在满足Gauss–Markov条件时,是线性无偏估计量中的最佳线性无偏估计量(BLUE)。这里的“最佳”限定于特定假设与估计量类别,不代表它在所有预测任务中最准确,也不意味着误差必须服从正态分布。
预测市场具有非线性、异方差、时间依赖、制度变化和突发跳跃。OLS可以作为解释性基准,但不能替代与数据生成过程匹配的概率模型。
3. 持有很多合约,不等于风险已经分散
预测市场会制造大量表面不同的合约:谁赢得选举、哪个党控制议会、某项政策是否通过、某位候选人是否退选。它们看起来是四个头寸,底层可能都暴露于同一个政治因子。
在一个简化的等权、同波动率组合中,如果有N个头寸,任意两者平均相关系数为𝜌,可以用下式近似有效独立头寸数量:
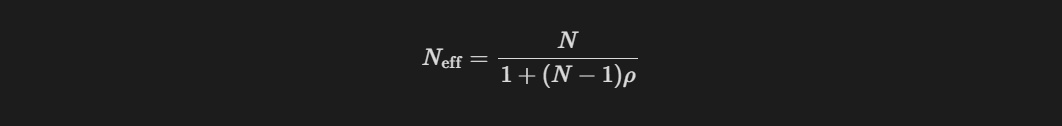
如果𝑁=40、𝜌=0.25:
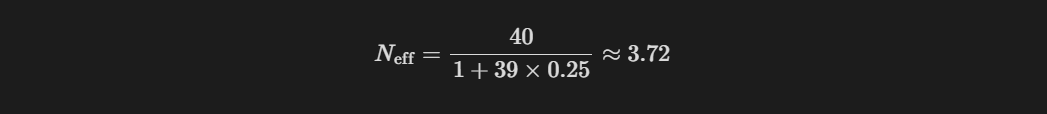
表面上持有40个仓位,按组合方差衡量的分散效果可能只相当于约3.7个独立头寸。
PCA与SVD可以帮助识别价格变化中的主要共同方向,检查风险究竟集中在多少个统计因子上。但主成分只是样本内的正交方向,不自动等于独立、稳定或具有因果意义的经济风险。把第一主成分直接命名为“政治情绪”,仍然需要额外证据。
五、套利证明了逻辑关系有价值,也证明基础设施仍不完整
预测市场并不是一组互不相关的问题。
如果一个市场包含互斥且穷尽的所有结果,各结果价格之和理论上应接近1。不同期限、包含关系和条件关系,也会形成逻辑约束。
AFT 2025论文《Unravelling the Probabilistic Forest》使用Polymarket链上历史订单簿数据,研究单一市场内部的再平衡套利与多个相关市场之间的组合套利,估算相关参与者已经提取约4000万美元实现利润。[12]
这项结果不能被解释为普通用户可以复制4000万美元收益。它真正说明的是:事件之间的逻辑依赖具有可交易价值,而识别并执行这些关系需要合约语义分析、订单执行系统和结算规则知识。
同一主题在两个平台存在价差,也不自动构成套利。
“某政策是否宣布”“是否正式生效”“是否在年底前实施”,可能对应三种不同支付。即便定义一致,交易者仍需处理两边订单能否同时成交、资金能否调拨、结算币种是否相同,以及争议期间资金是否被冻结。
统一的事件本体、机器可读的结算规则和跨平台语义对齐,不只是技术优化,而是市场从流动性孤岛走向通用资产层的前提。
六、事件定义更精确,不等于套保更有效
预测市场最宏大的叙事,是帮助企业直接对冲现实事件。但企业套保必须通过比“猜中结果”更严格的检验。
2022年LME镍危机提供了一个典型案例。美国财政部金融研究办公室复盘显示,LME镍价从3月7日开盘的每吨29,770美元升至3月8日盘中的101,365美元。极端波动造成巨额保证金压力,LME随后暂停交易并取消部分交易。[13]
LME委托的独立调查显示,事件并不能被压缩成单一原因。大额空头集中、场内外敞口碎片化、流动性撤离、保证金压力以及不同镍产品之间的基差风险共同作用。[14]
因此,买入一份“战争是否爆发”的合约,并不足以解决企业面对的全部问题。
战争是否发生,与企业会损失多少钱,是两个不同的随机变量。即使事件方向判断正确,原材料价差、仓位规模、融资安排、挤仓程度和赔付时间仍然会影响结果。
有效套保至少需要匹配三件事:
-
风险方向:损失由什么事件触发;
-
损失幅度:事件发生后损失会有多大;
-
现金流时点:保证金需求和合约赔付何时发生。
在无摩擦、参数已知、使用单一工具进行最小方差线性套保的理想条件下,如果套保工具收益与企业损失的相关系数为𝜌,能够降低的方差比例约为𝜌2。当𝜌=0.5时,理论上降低的是25%的损失方差,而不是每次亏损金额都减少25%。
事件越具体,可能越贴近某家企业的风险;但定义越细,潜在对手方越少,流动性越差。这形成了预测市场无法绕开的三角约束:风险匹配程度、合约标准化和市场流动性,很难同时最大化。
七、AI会提高定价效率,也会压缩廉价Alpha
AI适合处理预测市场最昂贵的工作:读取合约规则、对齐时间与数据来源、整理新闻证据、识别逻辑关系、形成概率预测,并检查一条信息对整个组合的影响。
过去需要研究员花数小时完成的工作,可以被Agent持续执行。
但变量更多、更新更快,不会自动带来更高的Sharpe Ratio。
新闻可能已经进入价格;特征之间可能高度相关;历史模型可能依赖偶然关系;费用与滑点可能吃掉账面优势。大量Agent如果使用相似数据和模型,还可能同时调整仓位,造成拥挤交易和共同跳跃。
AI会优先消灭容易识别的价差。交易优势将更多来自独有信息、规则解释、执行质量和风险承受能力,而不是简单的信息检索速度。
真正有价值的系统,应当贯穿“读取信息—形成概率—估计误差—检查关联敞口—评估执行成本—交易—复核”的完整链条,并为每一步保留可追溯记录。
八、真正的护城河是可信事件网络
预测市场很容易生成新问题,却很难生成持续流动性和结算信用。
行业基础设施至少包含五层:
-
合约标准层:事件名称、观察窗口、时区、权威数据源、修订政策和异常情况能否被机器读取;
-
结算与争议层:谁提出结果、谁可以挑战、争议期间资金如何处理;
-
执行与流动性层:给定订单规模下,真实买卖价差、深度和冲击成本是多少;
-
组合风控层:新增头寸如何改变共同事件敞口、尾部风险和保证金需求;
-
数据分发层:历史概率、规则变更和实时订单数据能否进入机构模型与决策系统。
Polymarket国际平台使用预先定义的市场规则和UMA乐观预言机处理结算,包含提议、保证金和争议流程。链上记录提高了可审计性,但链上可查不等于现实结果没有歧义。[15]
Kalshi代表另一条路线:以CFTC指定合约市场身份建立中心化交易、监控和结算体系。Polymarket US也已经取得指定合约市场身份。行业正在从“链上与合规二选一”,转向不同基础设施之间的融合。[16]
聚合前端和社交应用可以降低使用门槛,但如果不掌握流动性、规则、数据或用户关系,其护城河可能较薄。交易所、数据商、市场制造者、清算系统和应用层,最终会形成不同的利润池。
九、行业增长,不代表所有相关资产都会升值
平台股权、平台可能发行的代币、事件合约和数据服务,具有不同的权利结构。
-
平台股权关注企业剩余现金流;
-
事件合约按照具体结果和条款支付;
-
数据与工具公司通过接口、终端、模型或风控服务收费;
-
代币只有在拥有费用分配、回购、治理或其他明确经济权利时,才可能分享行业价值。
交易量增长、公司估值上升与代币持有人获益之间,不能省略权利结构。
评价一家预测市场平台,我会优先观察以下指标:
-
扣除激励、返佣和做市补贴后的净交易收入;
-
用户能否跨越单一热点事件持续留存;
-
给定订单规模下的价差、深度和价格冲击;
-
成交是否过度依赖体育及少数热门事件;
-
不同事件类别和预测期限下的校准表现;
-
结算争议率、争议持续时间和资金冻结成本;
-
企业套保是否真实降低现金流或损失波动;
-
数据客户数量、合同金额和续费率。
总成交额只能回答市场是否活跃,不能回答平台是否拥有可持续经济性。
十、预测市场的下一阶段
1973年4月26日,CBOE开市首日只有16个期权标的、911张合约成交。这个历史事实说明,小规模起点不排除未来的重要性,但它不能为今天任何一家预测市场平台提供确定的增长倍数。[17]
预测市场已经通过了第一场验证:人们愿意拿真钱表达对未来的判断。
它正在进行第二场验证:这些价格能否成为比民调、专家意见和新闻情绪更及时、更可检验的信息信号。
真正决定行业上限的是第三场验证:事件合约能否在压力环境下可靠成交与结算,并为企业和机构提供可测量的风险管理效果。
因此,预测市场的战争,不是谁能上线更多题目,也不只是谁猜得更准。
它争夺的是一项更底层的能力:把现实世界的不确定性,翻译成定义清楚、价格可执行、风险可计量、结果可结算的合约。
如果这件事成立,预测市场不会取代股票、期权、保险和传统估值。它会成为这些工具旁边更细的一层状态索取权市场,为过去只能被压缩进风险溢价的事件建立独立价格。
如果这件事无法成立,再大的成交量也可能只是一次更高效、更金融化的注意力交易。
预测市场出售的从来不是未来的答案。
它出售的是一种让不确定性拥有价格、接受检验并转移后果的方法。
参考资料
-
ICE:Strategic Investment in Polymarket and Data Distribution Arrangement
-
CFTC:Prediction Markets Advance Notice of Proposed Rulemaking
-
William F. Sharpe, Time-state Claims;Arrow–Debreu状态索取权框架
-
Wolfers & Zitzewitz, Interpreting Prediction Market Prices as Probabilities, 2006
-
Gneiting & Raftery:Strictly Proper Scoring Rules, Prediction, and Estimation
-
Saguillo et al.:Unravelling the Probabilistic Forest: Arbitrage in Prediction Markets
-
Office of Financial Research:Lessons Learned from LME’s Nickel Market Closure
-
Cboe, 40th Anniversary Historical Review, 2013
资料核验日期:2026年10月25日。平台经营数据采用各自披露口径;监管统计、平台名义成交额与学术样本不可直接合并计算市场份额。文中组合参数及套保相关系数用于说明模型,不代表平台实测结果。