
美股、加密货币怎么出入金?小白保姆级教程,一篇讲清楚!
文章目录
开户教程看了十几个,Wise、iFAST、Kraken、熊猫速汇也装了一圈。
结果真要转钱的时候:钱在这里,账户在那里,中间怎么过去?不知道。
手机倒是先没内存了。
很多人刚接触美股和加密货币,最先卡住的不是买什么,而是两个问题:
钱怎么转进去?卖出之后,又怎么转回来?
今天我把这件事拆成三个部分:什么是出入金、美股怎么出入金、加密货币怎么出入金。具体路线也一起放出来,方便大家对照着理解。
先说明:下面涉及的银行和支付账户,以本人同名账户为前提。路线能否使用,要看所在地规定、账户资格、资金用途和平台当时的要求,不代表注册齐这些 App 就一定能走通。
一、什么是出入金?先搞懂钱到底在干什么
别被这些名字吓到。
“入金”,就是把钱转进你要使用的账户;“出金”,就是把钱从里面转出来。
比如,把钱转进券商准备买股票,叫入金;卖出股票后,把可提现资金转回银行,叫出金。
跨境场景看起来复杂,是因为中间往往叠加了两件事。
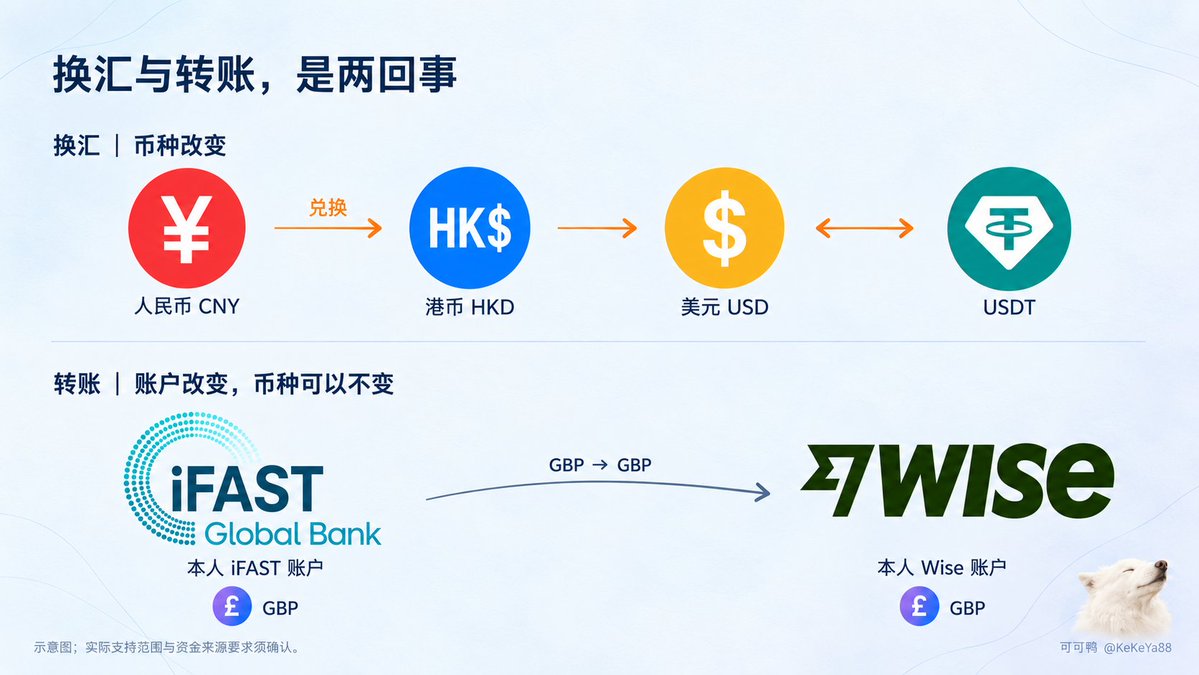
1. 换汇:钱的币种变了
比如:
人民币 → 港币 → 美元
或者:
USDT → 英镑 → 人民币
你要关心的是:在哪个平台兑换、汇率怎么样、扣多少费用,最后实际能收到多少。
2. 转账:钱所在的账户变了
比如:
香港银行 → 英国银行
或者:
香港银行 → 内地银行
这里要关心的是:对方接不接、支持什么转账方式、是不是同名账户、需要什么材料。
有些平台把换汇和汇款放在一个操作里,看起来像“一键完成”;有些路线需要拆开走,所以才会出现好几个 App 接力的情况。
3. 为什么有人一步到位,有人层层“套娃”?
因为大家在意的东西不一样。
我会先看三个方面:
安全性:资金来源能否说明白,会不会遇到涉案资金、账户限制等问题。
使用难度:我能不能开户,这条通道是否对我的身份和地区开放。
成本:手续费、汇差,以及到账需要多久。
有的路线步骤少,但需要面对交易对手的资金风险;有的路线经过银行和支付机构,步骤更多,也需要准备更完整的资金记录。
所以,看教程的时候别只问“手续费多少”,还要问一句:这条路线的使用条件,我满足吗?
二、美股怎么出入金?
先把两个方向分开:钱怎么进券商,以及钱怎么从券商回到自己的银行。
1. 美股入金:银行账户与券商怎么连接?
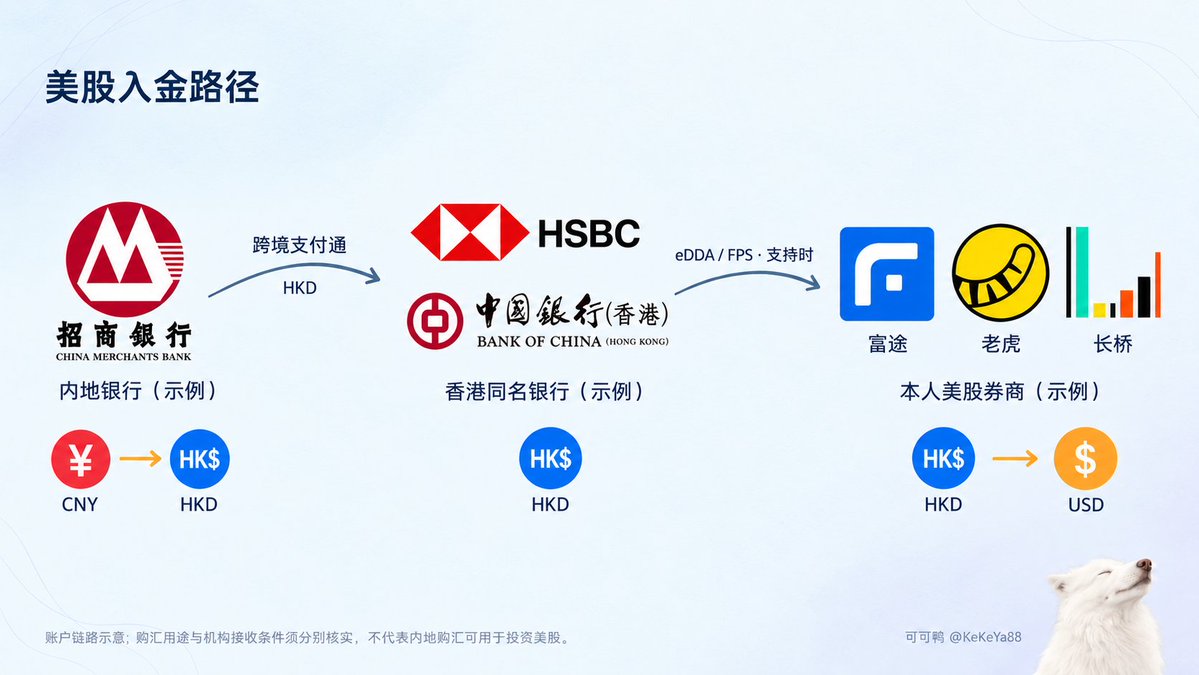
先看各个环节的位置:
内地银行购汇 → 跨境支付通 → 香港本人银行账户 → eDDA/FPS → 美股券商
这里必须分开理解:内地购汇、跨境汇款是一段;香港银行向券商入金,是另一段。账户之间存在转账通道,不等于内地购汇资金可以直接用于境外证券投资。资金用途和入金资格需要分别符合要求。
具体来看:
第一步,在内地银行办理符合用途要求的购汇和汇款。
例如把人民币兑换成港币或美元,再通过银行支持的跨境汇款渠道,转入香港本人同名账户。
第二步,资金到达香港银行账户。
例如汇丰、中银香港、众安等。银行是否支持对应币种和汇款方式,需要在操作前确认。
第三步,符合投资和资金来源要求的香港账户资金,通过券商支持的方式入金。
常见的方式包括:
-
eDDA:授权券商从绑定的银行账户扣款。
-
FPS 转数快:按券商提供的收款信息完成转账。
富途、老虎、长桥等券商,具体支持哪家银行、哪种币种、哪种入金方式,要看各自页面。
这里的钱和币种,可以这样记:
人民币 → 购汇后的港币/美元 → 香港银行余额 → 券商账户余额
到账速度和费用也要分段看。汇款免手续费,不代表换汇没有汇差;券商支持快捷入金,也不代表任何银行转账都能实时到账。
2. 美股出金:先从券商回到香港银行
出金先走第一段:
美股券商 → 香港本人同名银行账户
注意看券商里的“可提现金额”。股票卖掉了,不一定意味着这笔钱马上就能提,具体还要看结算和提现安排。
资金到香港银行之后,再选择回内地的方式。
下面这几条是不同选项,不需要每条都走一遍。
3. 路线一:香港银行内置跨境汇款
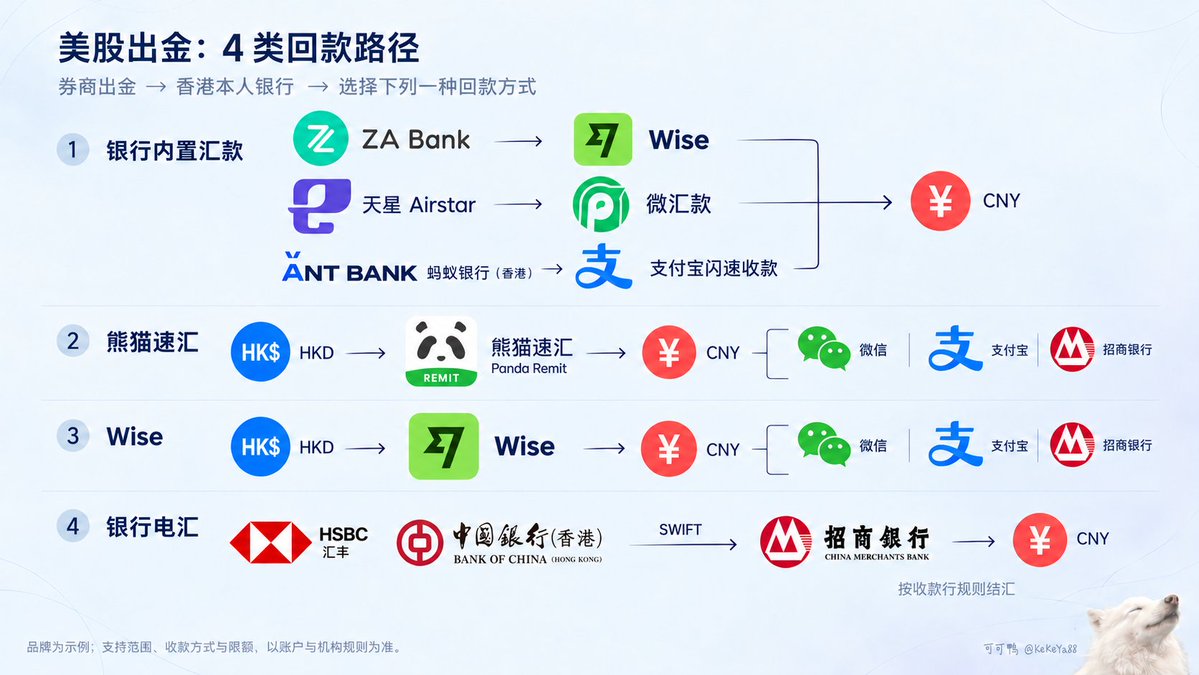
部分香港银行把其他汇款服务接进了自己的 App。
这类连接关系包括:
-
众安银行 → Wise 汇款网络
-
天星银行 → 微汇款
-
蚂蚁银行 → 支付宝闪速收款
你在银行 App 里发起操作,背后不一定走传统的国际电汇。
完整思路是:
香港银行里的港币/外币 → 银行提供的跨境汇款服务 → 支持的内地收款端,收到人民币
具体能收进银行卡、微信还是支付宝,以对应服务当时开放的选项为准。
4. 路线二:熊猫速汇
这条路线可以拆成:
香港银行港币 → 熊猫速汇指定的香港收款账户 → 当地合作付款网络 → 内地银行卡/微信/支付宝,收到人民币
理解它的重点是:你在香港付款,收款端通过对应的付款网络收到人民币。
并不是你转出的那笔港币,必须原封不动地穿过每一家银行,最后再钻进微信钱包。
提交前,把付款币种、人民币到账金额、手续费和收款方式一起看清楚。是否涉及结汇额度及需要哪些材料,以具体业务规则为准。
5. 路线三:Wise
Wise 这条路线的思路是:
香港银行港币 → Wise 支持的付款渠道 → 兑换人民币 → 支持的内地银行卡/微信/支付宝
这里既有“转账”,也有“换汇”。
如果你的账户和汇款方向支持,通常可以在确认前查看汇率、手续费和预计到账金额。
注意,不是所有 Wise 用户都拥有完全一样的账户功能。不要看到别人有某个收款入口,就默认自己也一定有。
6. 路线四:传统银行电汇
还有传统的 SWIFT 电汇:
香港银行 → 国际电汇通道 → 内地本人银行账户 → 按收款行要求办理入账或结汇
这条路线需要留意汇出行、中转行、收款行的收费,以及收款银行要求提供的材料。
选择哪条,最终还是比较:你能不能用、实际收到多少、需要多久。
三、加密货币怎么出入金?
加密货币也分两头:买入,以及卖出后换回法币。
这两个方向看起来只是反过来,承担的风险却不完全一样。
1. 加密货币入金:C2C 到底怎么运作?
币安、欧易等平台的 C2C,可以理解为:你通过平台,与另一个交易方买卖加密货币。
举个例子,你想买 1,000 USDT。
流程大致是:
-
在平台内选择订单,与商家发起交易。
-
平台暂时锁定商家对应数量的 USDT。
-
你按照订单要求,把人民币支付给商家。
-
商家确认收款,平台释放 USDT 到你的账户。
这里有两条资金线:
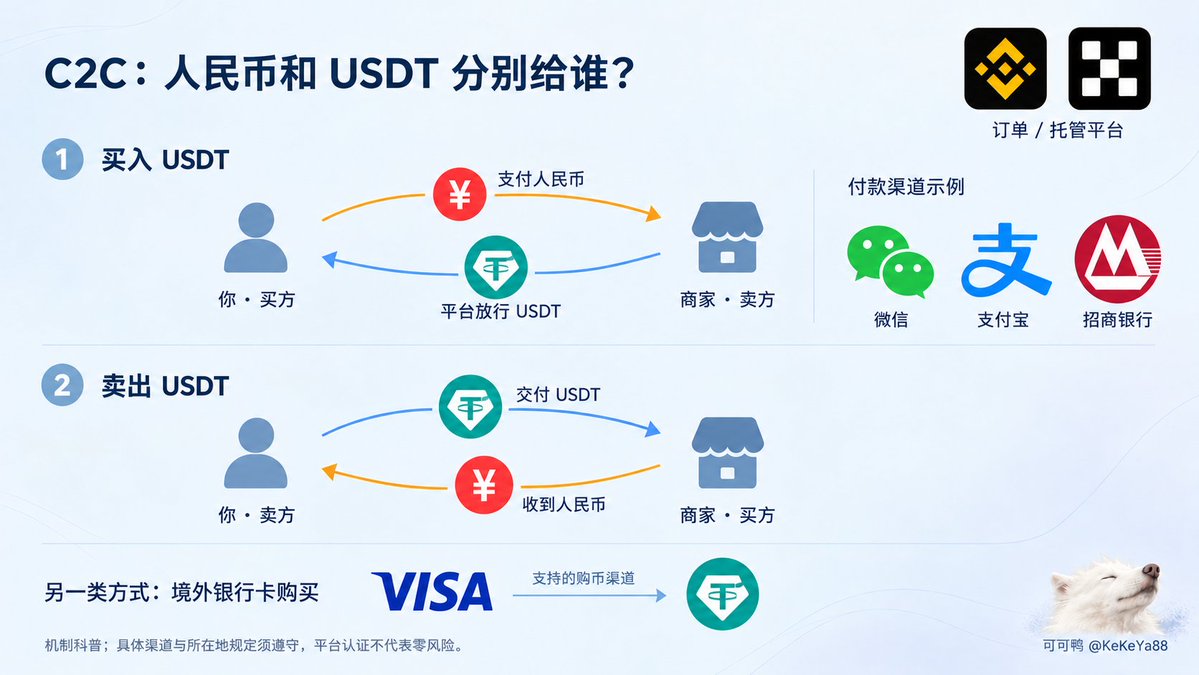
人民币:你的支付账户 → 商家收款账户
USDT:平台托管的商家资产 → 你的交易所账户
所以,你不是把人民币直接充值进交易所,而是在和交易对手交易,平台负责订单和资产托管等环节。
2. C2C 入金要注意什么?
向陌生账户付款,可能触发银行或支付平台的反诈审核。
不要把“金额小”“换个账号”当成一定不会被限制的办法,也不存在通用的免风控金额。
我更建议大家把订单、付款凭证、交易记录留完整。遇到拦截先核实原因,不要脱离平台私下交易,更不要为了完成付款去编造用途。
另外,一些平台也提供境外 Visa/Mastercard 买币渠道:
境外银行卡 → 平台支持的刷卡购币服务 → 加密货币到账
但这里可能叠加支付手续费和汇差,要看最终报价,别只盯着买到了多少币。
3. 加密货币出金:为什么 C2C 卖币更需要小心?
卖币时,方向反过来:
你的 USDT → 买家
买家的人民币 → 你的银行/支付账户
问题也在这里:你不一定能确认对方转来的钱,完整来源是什么。
如果收款涉及诈骗或其他涉案资金,你的账户可能被限制,甚至需要配合调查。
平台认证、商家成交量、赔付承诺,可以作为了解交易方的参考,但不能理解成“收到的钱绝对没有问题”。
省下的手续费很直观,账户被限制后的时间成本却不容易提前算出来。
4. 完整路线:币安/欧易 → Kraken → iFAST → Wise → 香港或内地银行
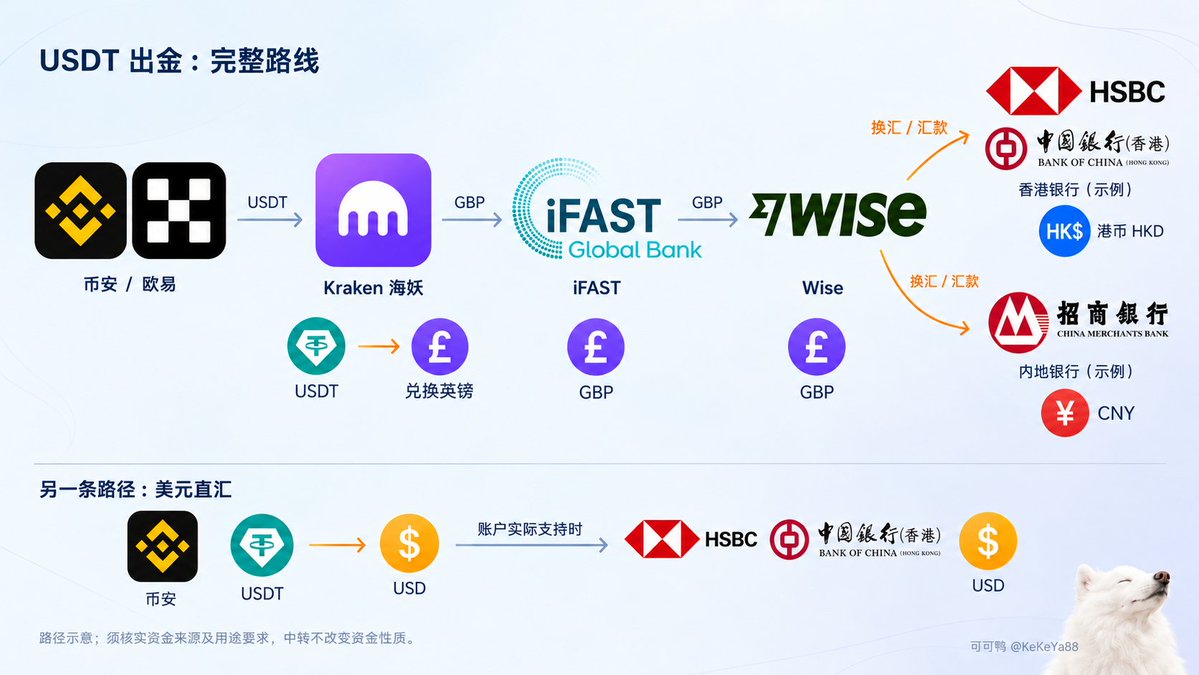
这一条我把每个环节展开,避免大家只记住一串 App 名字,却不知道钱在哪一步变了币种。
完整路径:
币安/欧易里的 USDT → 链上转入 Kraken(海妖) → 在 Kraken 将 USDT 兑换为英镑 GBP → 提现到本人 iFAST 英镑银行账户 → 同名转账到本人 Wise 英镑账户 → 根据目的地兑换币种 → 香港本人银行账户,或者支持的内地本人银行收款端。
拆开看,一共六步。
第一步:币安/欧易 → Kraken。
转出的还是 USDT。
这一步是加密货币转账,需要核对收款地址、支持的网络和到账要求。别把网络选错,后面几个 App 再齐全也帮不上忙。
第二步:在 Kraken 把 USDT 换成英镑。
这里发生第一次关键变化:
USDT → GBP
从这一段之后,后面准备转移的是英镑银行资金,而不是把 USDT 直接转进银行。
第三步:Kraken → 本人 iFAST 英镑账户。
使用 Kraken 对你的账户开放、且收款银行接受的英镑提现方式。
这里需要提前确认:你的 iFAST 账户是否接受对应交易所的来款,以及可能需要哪些交易和资金来源材料。
第四步:iFAST → 本人 Wise 英镑账户。
这一段是同名账户之间的英镑转账:
GBP → GBP
为什么中间会出现 iFAST?
这条路线的设计,是先把交易所提现承接到银行账户,再衔接后续的多币种汇款服务,而不是直接把 Kraken 当成 Wise 的普通付款来源。
但这不意味着经过银行之后,资金来源就被抹掉了。Wise 和银行是否接受这类资金,仍需要事先确认;中转不能替代平台许可。
第五步:在 Wise 选择收款币种。
如果准备汇到香港,就选择收款银行支持的币种,例如港币。
如果准备汇到内地,就查看对应人民币汇款方向是否向你的账户开放。
币种变化可以理解为:
GBP → HKD
或者:
GBP → CNY
第六步:汇入最终收款账户。
最后分成两条:
Wise → 香港本人银行账户
Wise → 支持的内地本人银行收款端
把整个币种变化再串一次:
USDT → GBP → GBP → GBP → HKD/CNY
这样看,Kraken 负责前面的加密货币兑换,iFAST 是银行承接环节,Wise 衔接后续换汇和汇款。
这条路线的前提,是每个机构都接受你的账户、交易方向和资金来源。操作之前逐段确认,保存完整记录,不要把路线图当成一定到账的承诺。
5. 另一种思路:交易所美元电汇到香港银行
还有一类路线,是使用交易所向符合条件的账户开放的法币提现功能:
交易所账户中的 USDT → 兑换美元 USD → 平台支持的美元银行电汇 → 香港本人银行账户
它比前面的多平台路线更直接,但使用门槛也需要单独确认。
你的地区、认证主体、账户类型,以及收款银行是否接受,都可能影响能不能使用。
所以,这一条要先看自己的账户里是否实际提供对应服务,再向收款银行确认,不是照着名字就能操作。
写到这里,大家应该能把这些 App 的位置对上了。
美股这边,先看银行和券商怎么连接,再看香港账户里的资金怎么汇回内地。
加密货币这边,先分清 C2C 的交易对手关系,以及交易所兑换法币、银行提现这两种不同机制。
以后再看到一张出入金路线图,先顺着箭头问:
钱现在在哪?是什么币种?下一步接不接?
这三个问题弄明白,比先下载十个 App 有用。
我也会继续整理美股、加密货币和各种工具的入门内容。有问题欢迎来我的 TG 群一起交流:
https://t.me/+bkczGAPzlBMxZTFl
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


