
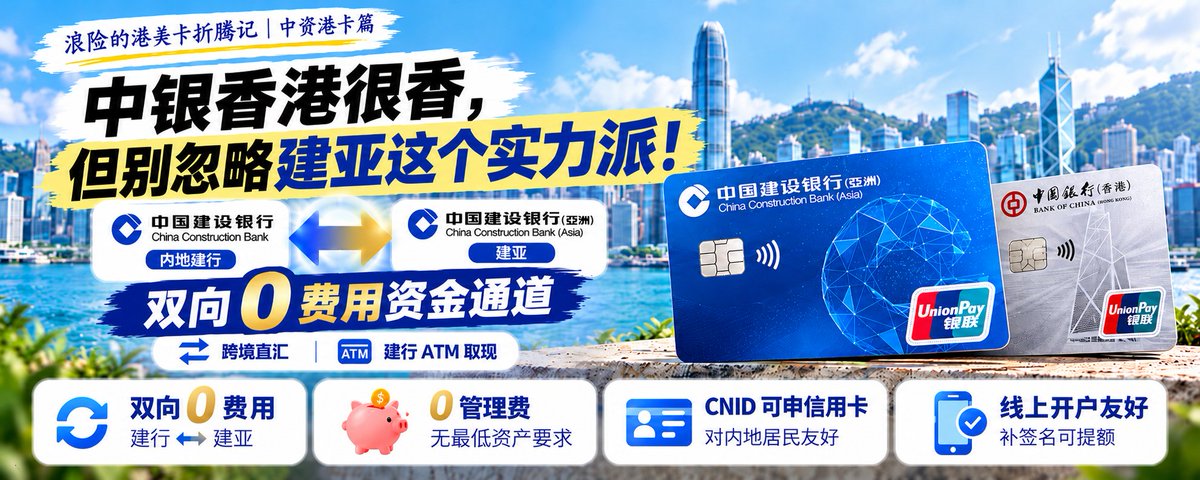
中银香港很香,但别忽略建亚这个实力派!
文章目录
说到中资港卡,很多人的第一反应就是中银香港。
但中银香港实在太热门了,有些朋友想开却没开下来。其实还有一家经常被忽略的中资银行——建行亚洲,简称建亚。
我折腾了 19 家港卡,用了建亚一年多,我觉得它真有点东西!😂
尤其是内地建行和香港建亚之间的资金通道:
💸 内地建行 → 建亚:跨境直汇,0手续费。
🏧 建亚 → 内地:在内地建行 ATM 取人民币,0手续费。
再加上免管理费、线上开户、内地居民可申请信用卡……
中银很香,但建亚真不差!
不过,建亚也有一些容易踩坑的:线上开户有限额、补签名、电话回访、平邮容易丢、提款卡取现设置……
这些坑,我自己也踩过。😂
这篇把使用一年多的经验、开户方法、资金通道和新户优惠整理一下,后续有新发现也会继续补充。
📌 文章比较长,建议先收藏! 以后开户、跨境汇款、申请信用卡时,可以随时回来查对应章节。
📖 目录|建亚完全攻略
💸 01|建行 ↔ 建亚:双向0成本资金通道 内地跨境直汇 / 建行 ATM 免费取现 / 实测记录
💰 02|免管理费,低成本持有 普通账户 / 免最低资产要求 / 长期养卡
🏦 03|内地居民开户攻略 e 账户手机开户 / 线下办理 / 补签名与限额
💳 04|银联提款卡:使用与避坑 账户关联 / 境外提款 / 锁卡 / 取现密码
🎁 05|建亚信用卡与新户活动 CNID 申请 / 定存 / 迎新奖励 / 限量金银卡
⚠️ 06|四个容易踩坑翻车的地方 电话回访 / 默认限额 / 平邮寄卡 / 锁卡
⚖️ 07|建亚 VS 中银香港:怎么选? 资金通道 / 美元转账 / 开户体验 / 两家怎么搭配
一、建行 ↔ 建亚:双向低成本资金通道
如果问我,建亚最值得开的理由是什么?
我会选:内地建行与香港建亚之间的资金通道。
很多人都知道中银香港背靠中国银行,能利用内地中行的网络。
但其实建亚背靠内地建行,也有一套相当实用的资金流转方式。
尤其是经常需要把资金在内地与香港之间调度的朋友,值得研究。
1. 内地建行 → 香港建亚:跨境直汇0 费用
建亚最有特色的能力之一,就是它和内地建设银行的跨境金融服务。
通过内地建行的相应跨境汇款渠道,可以将资金汇往香港建亚账户。
符合条件时,可以享受相关手续费减免。
这里有个值得注意的细节:
所谓的免费,必须区分内地建行汇出端手续费、香港建亚收款端费用,以及实际使用的汇款渠道。
不能简单理解成所有建行到建亚的跨境汇款都无条件免费。
如果已经有内地建行账户,准备开建亚,建议重点研究一下这个功能。
对经常有中港资金需求的人来说,挺实用的。
2. 香港建亚 → 内地:建行 ATM 免费取人民币
这条是我自己实测过的。
建亚发行的银联双币提款卡,可以在内地建行 ATM 提取人民币。
而且按照建亚现行收费安排,使用中国内地建设银行 ATM 取款,可豁免建亚收取的提款及查询手续费。
注意,重点是建行 ATM!
并不是所有内地银联 ATM 都免费。
3. 我的实际取现记录
之前我专门跑了一趟内地建行 ATM 测试。
用建亚银联提款卡取人民币。
结果:
-
ATM 正常完成交易
-
实际到账 100 元人民币
-
建亚收取的提款手续费为 0
-
扣款来自关联的人民币账户
交易记录里显示:
UNIONPAY ATM BEIJING CHN
当时就是想确认,这条通道到底能不能跑通。
实测成功之后,我对建亚的评价明显提高了。😂
不过,如果提款卡没有正确关联人民币账户,也可能涉及其他账户扣款及货币兑换,所以取款前一定要检查设置。
4. 为什么我认为这个组合有价值?
因为它不是单纯的一张香港银行卡。
它利用了内地建设银行和香港建亚各自的业务网络:
内地 → 香港:研究建行体系的跨境汇款服务。
香港 → 内地:通过建亚银联提款卡,在内地建行 ATM 取现。
两条通道结合起来,能够覆盖不少常见的中港资金使用场景。
当然,跨境汇款和 ATM 取现都需要遵守各自的资金用途、限额及监管规定,不能把取现通道当作无限额跨境汇款工具。
这就是我认为建亚很有竞争力的地方。
二、免管理费:开了不用,也没什么持有压力
建亚另外一个很实在的优势,就是日常持有成本低。
对普通个人账户来说,免管理费。
对喜欢开多家港卡的人来说,这点真的很重要。
我一直觉得:
一张港卡好不好,不只是看开户的时候有多香,还要看以后养起来麻不麻烦。
有些银行开户优惠不错,但后面要维持资产、关注管理费,反而增加负担。
建亚这方面相对省心。
三、内地居民开户攻略:手机就能申请
建亚对内地居民比较友好的一点,就是提供了 e 账户手机开户渠道。
不需要一开始就在银行柜台排长队。
1. e 账户线上开户
通过 建行(港澳)App,符合条件的内地居民可以申请建亚账户。
官方提供 7×24 小时线上申请服务,部分申请最快即日得到结果。
通常需要准备:
-
年满 18 周岁
-
有效内地居民身份证
-
有效港澳通行证
-
符合要求的香港入境记录
要注意:访港内地居民申请 e 账户时,需要身处香港境内。
不要把“线上开户”误解成无须赴港、在内地就可以随意远程申请。
实操建议:符合条件的朋友可以先研究 e 账户。
有时候能省下不少排队时间。
2. 线下网点开户
不方便线上申请,或者线上开户遇到问题,也可以咨询建亚网点。
建议提前确认预约安排、开户材料及对应账户类型。
另外,我很建议已经在线上开户的朋友,顺便留意一个问题:
银行是否已经留存你的有效签名?
因为后续部分转账限额、收款人设置或者其他服务,可能会涉及签名记录。
这也是很多人折腾建亚时遇到的一个坑。
3. 开户后记得检查转账限额
这是很容易被忽略的地方。
账户的非登记收款人转账限额比较低。
我自己研究时也发现,建亚在签名、收款人登记和转账限额方面,有些设置并不像想象中那么直观。
如果开户后发现限额不符合需求,及时通过补签名办理提额手续。
不要等到真正需要转账的时候,才发现限额不够。😂
四、银联提款卡:使用与避坑指南
建亚的银联双币提款卡,是我认为特别值得研究的一张卡。
尤其对需要资金回国、在内地取人民币的朋友来说,很实用。
但这张卡的设置有些地方确实容易让人翻车。
1. 取款前,先检查四件事
① 关联扣款账户
确认提款卡已经关联自己需要使用的人民币账户。
如果没有关联正确,实际扣款和兑换方式可能跟预期不同。
② 境外 ATM 提款功能
检查账户及卡片的境外提款设置。
需要启用相关功能时,提前在银行支持的渠道完成设置。
③ 卡片锁定状态
建亚网银里的锁卡功能,位置不算特别显眼。
这个我是真踩过坑。😂
之前想去 ATM 测试取现,结果发现卡片状态有问题,研究了一圈才找到原因。
④ ATM 取款密码
确认密码已经成功设置,且自己知道对应的取款密码。
尤其是新收到卡片后,不要拿着还没完成设置的卡直接跑去测试。
2. 建行 ATM 和其他银联 ATM,收费不一样
建亚官网列出的收费安排中:
内地建行 ATM: 豁免提款及查询手续费。
内地其他银联 ATM: 一般提款手续费为每笔港币或人民币 15 元,查询余额为每笔 5 元。
因此,准备使用这张卡在内地取现时,我的建议很简单:
有建行 ATM,就优先找建行。
另外,部分 ATM 可能存在单笔取现上限,实际提款时还要留意每日限额、扣款账户及汇率。
3. 这张卡还有什么值得研究?
除了人民币取现,建亚银联双币提款卡也支持相应的银联网络交易,以及香港的银通、易办事等功能。
它不是一张只能在建行 ATM 使用的卡。
但对我来说,最看重的仍然是:
内地建行 ATM 免费取现这个场景。
简单、直接、实用。
五、信用卡与新户优惠:建亚还有不少玩法
除了储蓄账户和提款卡,建亚还有一个让我觉得很有意思的地方:
内地居民也可以申请建亚信用卡,并且活动力度挺大。
这在中资港卡里很值得关注。
1. 内地身份证申请建亚信用卡
使用内地身份证开户的客户,可以申请建亚信用卡。
先开建亚账户,再结合定期存款资产证明,即可申请相应信用卡。
最近几个月有很多人定存 5 万港元后成功申请的经验分享。
如果你本身就有研究香港信用卡的兴趣,建亚很值得考虑。
2. 新户 5.88% 定存活动
建亚面向合资格 e 账户新客户的优惠:
港元 / 人民币三个月定存,年利率高达 5.88%。
这个活动我觉得挺有吸引力。
特别是准备开户后顺便存入资金申请信用卡的人。
不过,5.88% 是指定期限和活动条件下的年化利率,不是长期活期利率。
活动日期、名额、适用账户及金额要求都可能调整。
3. 限量金银卡活动
这也是比较有意思的一项。
建亚面向不同新客户群体,推出过限量版 999 足金金卡、999 足银银卡等迎新奖励。
例如,普通 e 账户新客户的部分推广要求亲临分行办理指定金额定存,对应的是限量足银银卡。
而部分贵宾理财及内地建行客户专属推广,则可能涉及 999 足金金卡,但具体资格、定存金额及任务条件不同。
有兴趣的朋友,可以关注建亚 App、官网及客户经理发布的最新活动。
4. 信用卡迎新与其他奖励
建亚还不定期推出信用卡迎新现金回赠、指定签账优惠,以及配合证券账户、定存的新户活动。
有时不同优惠可以按活动条款组合,但不代表所有奖励都能无条件叠加。
准备开户的时候,建议先看看最新活动。
毕竟卡都准备开了,顺手研究一下迎新奖励,还是挺有意思的。
六、建亚几个容易翻车的地方
讲完优点,也分享一下我自己用建亚过程中发现的几个问题。
这部分建议准备开户的朋友重点看看。
1. 电话回访:香港电话记得接
部分申请人会遇到建亚分行的 KYC 电话回访。
如果正在申请账户或信用卡,建议留意陌生香港来电。
漏接电话可能影响资料核实及审批进度。
2. 默认转账限额较低,需及时升级
根据近期 e 账户开户用户反馈,默认转账限额较低,非登记收款人限额约 1 万港元,但登记收款人限额是 0,需及时去网点补签名提额度。
我的建议是开户后就检查:
-
非登记收款人限额
-
登记收款人转账设置
-
是否已完成签名留存
-
是否需要到网点申请调整
这些东西平时不用可能没感觉,真要转账的时候才发现卡住,就很难受。😂
3. 平邮寄卡/密码函:需要耐心以及跟进
建亚的实体卡及相关函件,一般情况下会通过平邮寄送。
我之前办理时,从申请到陆续收到卡片和密码函,等了将近一个月。
而且平邮不像快递那样方便追踪,也有很多人收不到的情况
所以建议:邮寄地址一定填写准确详细,并且最好提前跟附近邮局派送师傅沟通
如果长时间没有收到,可以联系附近邮局,实在不行联系客服确认寄送状态及补发方法。
有时最难的不是开户,而是等那封信。😂
4. 提款卡锁卡开关
这个必须再提醒一次。
我之前就因为没留意网银里的锁卡状态,去 ATM 取款时折腾了一番。
后来才发现是卡片状态设置的问题。
所以准备做提款测试之前,最好先检查卡片是否可正常使用、境外提款是否启用、关联账户是否正确。
别像我一样,跑到 ATM 取款失败后来才找原因。
七、建亚 VS 中银香港:到底怎么选?
终于回到文章标题的问题:
中银香港很香,为什么我还推荐建亚?
因为我觉得,两家银行都很有价值,但各有自己特别好用的地方。
1. 先说建亚的背景
建行亚洲是中国建设银行集团旗下的香港银行。
它在香港有独立的银行牌照和法人主体,本地银行编号为 009。
2006 年,中国建设银行收购美国银行在香港的零售银行业务,随后相关业务整合,成为现在建行亚洲发展历程中的重要一环。
内地建设银行本身是大型商业银行,在全国有广泛的网点与 ATM 网络。
这也是建亚最特别的优势之一:
它背后不仅是一家香港银行,还有整个内地建行体系可以结合使用。
2. 中银香港的优势,确实很明显
中银香港知名度高,很多内地朋友第一次赴港开户,就会优先研究中银。
它与内地中国银行之间中银快汇确实很方便。
尤其是香港本地美元转账及其他外币服务,中银香港在某些收费场景下有不错的优势。
如果你主要在香港银行间调动美元,或者经常处理美元转账,这部分值得单独对比。
所以,我从来不觉得中银香港不值得开。
中银是真的很香。
3. 建亚的优势在哪里?
我认为主要有四点:
第一,内地建行体系的资金通道。
跨境直汇与建亚银联提款卡在内地建行 ATM 免费取现,能覆盖不同方向的资金需求。
第二,低成本持有。
不需要为了保留一张港卡,特意维持很高的账户资产。
第三,手机开户比较方便。
对符合条件的内地居民来说,e 账户是一个值得研究的开户渠道。
第四,信用卡及新户奖励活动。
除了普通储蓄账户,还有申请信用卡、定存、迎新奖励等可以探索的内容。
这些功能单独看,未必每一项都是最强。
但组合起来,就很有竞争力。
4. 如果已经有中银,还要不要开建亚?
我的看法是:有实际使用需求,就值得研究。
例如:
-
经常使用内地建行账户
-
需要在内地通过建行 ATM 取现
-
希望增加一条中港资金使用渠道
-
对建亚信用卡或相关银行产品感兴趣
如果已经有中银香港,觉得现有通道完全满足需求,也没有必要为了凑卡数而开卡。
但对我这种喜欢研究港卡的人来说,建亚绝对不是“中银开不了才退而求其次”的选择。
它本身就有值得使用的功能。
5. 我的选择:中银和建亚,各有分工
如果问我只留哪一家?
还真得看具体使用场景。
中银香港: 品牌认知度高,美元转账和部分银行服务有自己的优势。
建行亚洲: 更突出建行体系、内地 ATM 取现、低成本持有,以及信用卡等延伸玩法。
所以,与其纠结哪一家是唯一神卡,不如先把它们最擅长的功能弄清楚。
中银是热门选手,建亚是低调实力派。
这就是我给它们的定位。
八、总结:建亚为什么值得开?
用了建亚一年多,我最大的感受是:
这家银行的名气,和它实际能提供的功能,确实有点不匹配。
在很多人的港卡清单里,建亚不是最先被想到的那个。
但仔细研究下来,它有不少实用优势。
💸 中港资金通道 内地建行跨境直汇,以及建亚提款卡在内地建行 ATM 免费取现。
💰 低成本持有 适用的普通账户无低额结存管理费,提款卡也有免年费安排。
🏦 开户相对方便 内地居民优先使用 e 账户手机申请。
💳 信用卡有得玩 内地身份证申请机会,以及不同卡种、资产条件下的申请路径。
🎁 新户活动值得研究 定存优惠、信用卡迎新、限量金银卡等,不定期会有新玩法。
当然,建亚并不完美。
开户后转账限额问题需要及时补签名、平邮寄卡可能收不到,都可能让人折腾半天。
但我觉得这些都不影响它作为一张实用中资港卡的价值。
如果你准备去香港开户,除了中银、汇丰、恒生,真的建议把建亚也放进清单里。
尤其已经有内地建行账户的朋友,值得认真研究。
📌 这篇会持续更新,建议收藏备用!
后面我还准备补充更多建亚的实际使用记录,包括:
-
内地建行与建亚跨境资金通道的更多实测
-
建亚信用卡申请及下卡经验
-
提款卡取现、限额和使用技巧
-
新户活动、定存和限量卡片的最新变化
有问题欢迎直接在评论区问。
我这些年折腾过不少港卡,有些坑说不定早就踩过;有些新玩法,也欢迎大家一起来研究。😂
我是浪险,13 年老卡友,折腾过 19 家港卡。
港美卡、跨境资金、出海基建,继续分享一些有趣、实用的东西。
如果觉得有用,欢迎收藏、转发,我们下篇继续折腾!🫡
本文基于个人使用经历和公开资料整理。银行开户资格、收费、资金用途限制、信用卡审批及迎新活动可能调整,实际以银行最新规定为准。
更新日期:2026 年 10 月 21 日
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


