
CRS 2.0来了!出海做X赚美刀,钱放香港银行卡,就不用交税了吗?
文章目录
汇丰、中银香港、ZA众安银行、澳门蚂蚁银行…… 做X自媒体、接海外商单、AI出海的创作者,这篇建议收藏。
最近一直在研究AI出海变现,发现一个很有意思的趋势:越来越多中文创作者,开始在X平台赚取美元收入。
有人接AI品牌商单,单条推文报价数百美元; 有人推广海外AI工具,赚取联盟营销佣金; 还有人自研AI SaaS产品,持续收取海外用户订阅费。
但赚到美元之后,很多人都会卡在同一个问题上:收款资金该放在哪里? 香港汇丰?中银香港?众安ZA?或是近期热度很高的澳门蚂蚁银行?
网络上流传两种截然相反的说法:
"美元只要不汇回内地,一直存在香港银行卡,就不用交税。" "CRS 2.0马上落地,以后港卡里的资金,内地税务机关全都能查到。"
这两种说法孰真孰假? 我查阅了OECD、香港税务局、国家税务总局的官方文件,梳理出几个高频误区,所有出海从业者都值得看一看。
一、核心结论:资金存香港,不等于免税
举个创作者最常见的场景: 你长期定居内地,运营X自媒体。一家美国AI品牌委托你撰写推广推文、制作体验短视频,商单报酬1000美元。全部内容创作、交付工作都在内地完成,美方直接将1000美元打入你的香港汇丰账户。
关键问题:这笔钱没有转入内地银行卡,还需要在内地申报纳税吗?
答案:如果你属于中国内地税收居民,且这笔收入属于应税所得,就需要依法履行纳税义务。
依据《个人所得税法实施条例》:在中国境内提供劳务取得的所得,原则上属于境内来源所得。 付款方是境外公司、资金存入香港账户,都不会改变这笔收入的来源属性。 我国内地税收居民,需要就全球范围内的应税所得申报纳税。
简单一句话总结: 是否需要缴税,不看银行卡开在哪里,看你的税务居民身份、收入类型、劳务实际发生地。 境外公司付款 ≠ 自动变成境外来源所得。
参考:国家税务总局《个人所得税法实施条例》
二、大家热议的CRS 2.0,到底是什么?
很多人存在一个误解:CRS是2026年新出台政策。 CRS全称共同申报准则(Common Reporting Standard),是一套跨境金融账户涉税信息自动交换规则。
举个通俗例子: 你是内地税收居民,在香港开立银行账户。满足申报条件时,账户信息流转路径为: 香港银行 → 香港税务局 → 内地税务机关 澳门账户逻辑同理,澳门蚂蚁银行等本地持牌金融机构,也会按规则识别申报账户,由澳门财政局完成信息交换。
重点:香港、澳门自2018年起,就已经正式落地CRS信息交换,并非CRS2.0上线后才开始。
参考:香港税务局|自动交换财务账户资料;澳门财政局|金融账户信息自动交换
CRS 2.0(修订版CRS)主要升级三点
行业口中的CRS2.0,指OECD在2023年发布的修订版CRS,核心更新方向:
① 拓展覆盖范围:纳入符合条件的电子货币、央行数字货币、部分加密资产相关金融产品(并非所有数字钱包都会被无差别收录); ② 完善申报字段:细化账户类型、持有人、实际控制人等信息申报要求; ③ 强化机构尽调:提升金融机构对税务居民身份识别、资料审核的严格程度。
补充:OECD另外还有专门针对加密资产交易的CARF框架。修订版CRS与CARF相互关联,但属于两套独立制度,不可混为一谈。
落地时间澄清
按OECD规划,修订版CRS首批国际信息交换,2027年9月才启动,各地区设有过渡期。 香港在2026年6月通过CRS行政强化修订条例,2027年1月1日生效; 而包含数字金融产品等新增内容的修订版CRS,香港计划在法案通过后,2028年1月1日正式实施。
👉 所以2026年香港并没有全面落地CRS2.0全部新规。 但不要抱有侥幸心理:现行CRS机制一直在正常运行,新规未落地,不代表现有境外账户免于信息交换。
参考:OECD修订版CRS实施安排、香港税务局CRS条例草案
三、CRS到底会交换哪些信息?
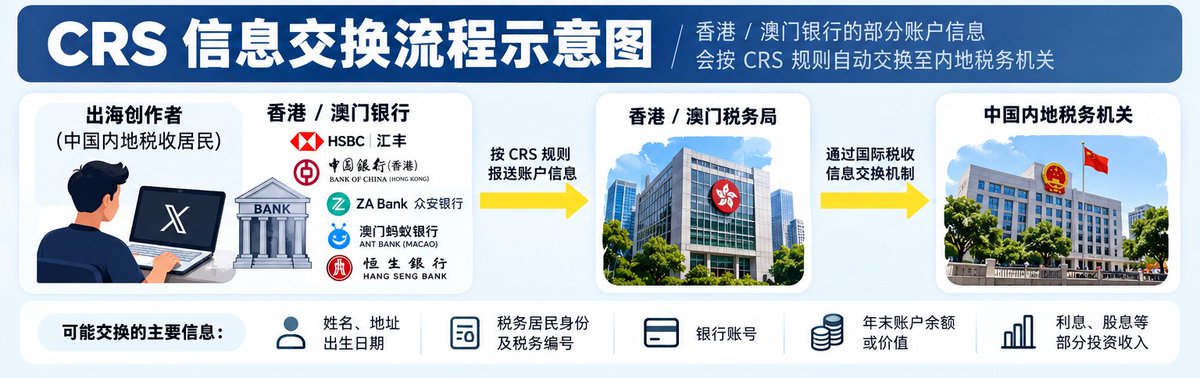
很多创作者最关心:港卡里每一笔商单流水,都会被同步给内地税局吗?
并不会逐笔上报你的商单合同、推文内容。 CRS只交换金融账户涉税基础信息,不是实时监控每一笔交易。香港税务局规则下,申报信息清单如下:
| 信息类别 | 是否可能交换 |
|---|---|
| 姓名、地址、出生日期 | ✅ |
| 税务居民身份、税务编号 | ✅ |
| 银行账号 | ✅ |
| 年末账户余额 | ✅ |
| 存款利息 | ✅ |
| 股票股息等投资收益 | ✅ |
| 证券卖出赎回总额(适用账户) | ✅ |
| X商单合同、推广素材、单笔业务详情 | ❌ 不属于CRS自动交换字段 |
⚠️ 补充提醒: CRS只管涉税信息自动交换。银行本身还有反洗钱、资金来源审查义务,在法定程序下,交易流水依然可以被有权机关调取。 一句话理解:CRS不等于税局实时查看你全部流水,但境外账户资金并非"隐形"。
参考:香港税务局CRS常见问题
四、汇丰、中银香港、ZA、澳门蚂蚁银行,哪家可以避开CRS?
直接结论:更换香港/澳门银行,无法规避CRS申报。
| 银行 | 是否纳入CRS覆盖 | 换银行能减少内地应缴税款吗? |
|---|---|---|
| 汇丰香港 HSBC | 纳入 | 不能 |
| 中银香港 BOCHK | 纳入 | 不能 |
| 恒生银行 | 纳入 | 不能 |
| 渣打香港 | 纳入 | 不能 |
| 众安银行 ZA | 纳入 | 不能 |
| 澳门蚂蚁银行 | 纳入 | 不能 |
"纳入CRS"指这些持牌金融机构在当地CRS监管范围内,不等于所有客户账户都会无条件触发信息交换。最终是否申报,取决于账户类型、持有人真实税务居民身份等条件。
划重点: 税务居民身份不能自行随意填报。办一张香港银行卡,不会自动让你变成香港税务居民。 只有当个人实际满足另一地区税务居民认定标准,才能按对应身份判定。
参考:香港税务局CRS常见问题|税务居民自我证明;澳门财政局CRS说明
五、X自媒体出海收入,该如何合规纳税?
要按业务模式区分,不同变现路径税务处理不一样:
① 海外AI品牌商单
人在内地,为海外品牌创作推文、短视频,收取商单酬劳。 这类收入一般按劳务报酬判定,付款方是境外企业,不自动免税。
② X平台广告分成、YouTube收益
平台按月结算广告收入,需要结合合作协议、业务模式,判断属于劳务报酬、经营所得或其他类型所得,不可一概而论。
③ AI工具联盟佣金
推广AI产品,依靠用户转化赚取佣金。同样需要依据服务内容、合作协议,判断收入性质。
④ AI SaaS订阅收入
自建产品、长期向海外用户收取订阅费,属于持续性经营行为。除个税/企业所得税外,还可能涉及增值税。
核心原则:税务认定看业务实质,不是看你在哪一个海外平台收款。
参考:国家税务总局《个人所得税法》《个人所得税法实施条例》
六、网传CRS2.0落地后,境外收入统一按20%征税?不实
CRS不是税法,只是信息交换工具,本身不创设新税种。 内地个税征收依旧以《个人所得税法》为准:
-
综合所得:3%–45%超额累进税率
-
经营所得:5%–35%超额累进税率
-
股息红利等分类所得:一般20%税率
最终税额,取决于收入分类、法定扣除项目、税收优惠,以及在境外已缴纳税款能否享受抵免。 不是账户里有10万美元,就直接征收2万美元税款。
举两个简单例子:
-
你将过往合法存量资金,从一个境外账户转去另一个境外账户,转账动作本身不产生应税收入;
-
当年取得应税海外商单收入,哪怕资金一分不汇回内地,纳税义务依然存在。
国家税务总局官方解读:CRS交换信息,仅用于税收风险评估,不会凭空增加纳税人原本没有的纳税义务,不会仅凭交换信息直接征税。
参考:国家税务总局《非居民金融账户涉税信息尽职调查管理办法》解读
七、三个流传最广的误区,务必记住
✅ 误区1:美元一直放在香港账户,不汇回内地就不用交税。 ❌ 错误。纳税义务取决于税务居民身份与收入性质,和资金是否入境无关。
✅ 误区2:年底把港卡余额清零,就能避开CRS申报。 ❌ 不成立。申报判定不只看年末余额;就算注销账户,当年申报义务依然可能触发。清空资金,无法消除已经产生的纳税义务。
✅ 误区3:注册一家香港公司,就能合法免税。 ❌ 不一定。香港公司需要遵守香港本地税法;如果业务实质、实际管理地在内地,依然会产生内地税务义务。注册地不等于实际经营地,不要幻想靠香港公司直接享受免税。
八、普通出海创作者,怎么做才算合规?
不用因为CRS2.0恐慌,香港银行卡本身是合法跨境收款工具,关键在于合规使用。给X自媒体、AI出海创作者四点实操建议:
-
完整留存业务凭证:海外品牌合作合同、平台结算单、付款流水等资料,长期保存备查;
-
区分个人劳务收入与经营性收入:偶尔接商单,和长期运营SaaS持续营收,税务处理方式差异很大;
-
如实申报税务居民身份:在港澳银行开户时,按真实情况填写税务居民信息,不要虚假填报;
-
依法申报,用好政策:符合条件的费用扣除、境外税款抵免、相关税收优惠,都可以按规定申请。
如果业务收入稳定、规模持续增长,可以评估注册个体工商户或公司的方案。 另外注意:个人账户能否长期收取经营性货款,还需要遵守开户银行的账户使用条款。
九、写在最后
早前大家聊X出海,关注点都在怎么涨粉、怎么拿下第一笔100美元商单。 现在越来越多人开始研究:美元怎么收、港卡怎么开、香港公司如何注册、AI SaaS怎么做海外变现。这也说明普通人入局AI出海的机会确实变多了。
但出海变现,不能只盯着收款渠道。 赚钱、收款、纳税,是三件独立的事。
CRS2.0不是专门针对创作者新增的税种,只是全球跨境涉税信息透明度持续提升。 对于长期生活在内地、通过互联网为海外客户提供服务的人来说: 资金放在汇丰、中银香港、ZA或是澳门蚂蚁银行,都不会改变你原本的纳税义务。
比起到处打听哪张港卡可以"避税",更值得搞清楚这几个核心问题: 你的税务居民身份?收入属于哪一类所得?应当在哪里申报?是否可以适用扣除、境外税收抵免等优惠政策?
AI出海不是短期赚一两笔快钱。想要长期稳定做下去,搭建一套合规、可持续的收款与经营体系,才是长久之计。
记住两句核心总结:
港卡只是收款工具,绝非免税工具; CRS只是信息交换机制,不是新增税种。
看懂这两点,就不容易被网上各种夸大渲染的CRS2.0营销话术误导。
下面是我从推特上整理的一些观点和看法,仅供参考
本文基于截至2026年10月18日公开政策整理,仅作科普,不构成针对个人情况的税务、法律专业意见。
我是 @Modengsir,持续研究AI工具、X自媒体与AI出海变现的Builder。 如果你也在运营X账号、接海外商单或是开发AI SaaS,希望这篇内容能帮你少踩坑。 觉得有用,欢迎收藏转发,让更多出海创作者看到。
#CRS2.0 #AI出海 #X创作者 #港卡 #跨境收款
官方参考资料
-
国家税务总局:《中华人民共和国个人所得税法》
-
国家税务总局:《中华人民共和国个人所得税法实施条例》
-
国家税务总局:《非居民金融账户涉税信息尽职调查管理办法》解读
-
香港税务局:自动交换财务账户资料(AEOI)及最新立法安排
-
香港税务局:CRS/AEOI 常见问题
-
香港税务局:《2026 年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》
-
澳门财政局:金融账户信息自动交换
-
OECD:修订版 CRS 内容与 2027 年 9 月首次交换安排
-
推特上相关文章
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


