
准备过冬——央行最新数据显示:企业、居民一起大幅萎缩
作者:Alex_感知 油管:感知
昨天央行公布了今年前三季度的金融统计报告,整体上来看,居民存贷款、房地产、政府投资,还有政府和企业债务都有比较明显的波动,尤其是在银行贷款和资金使用效率方面形势非常严峻。下面咱们就一起来看看具体情况。
首先咱们还是先来看社会融资规模,因为现在市场上变动最大的就是需求端。根据央行发布的数据,今年前三季度社会融资规模存量468.17万亿元,同比增长7.1%。较去年同期8.7%的增速下滑1.6个百分点。(下图-社会融资规模存量表)
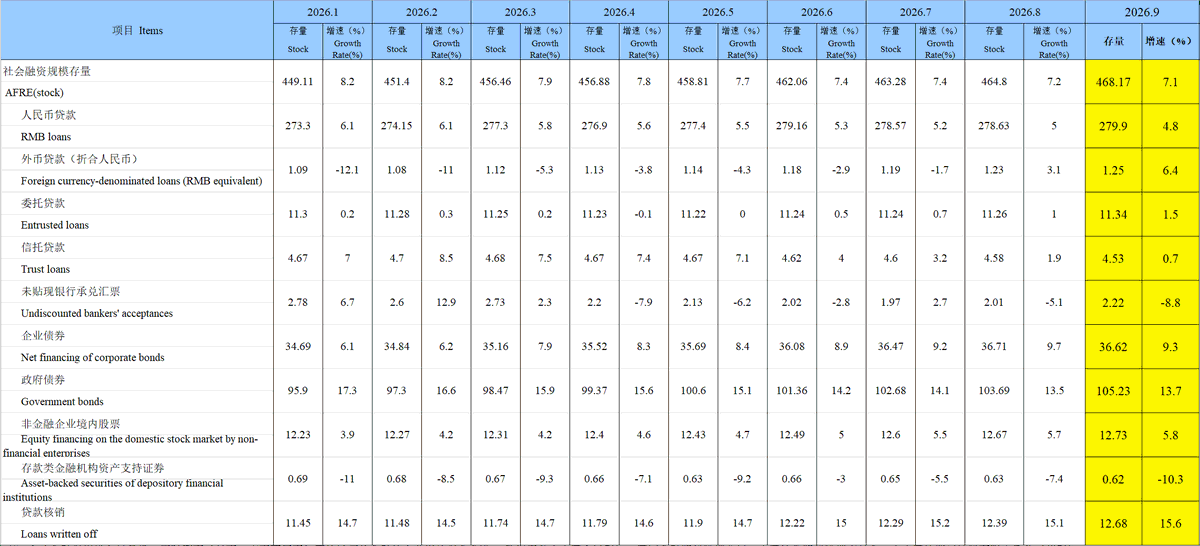
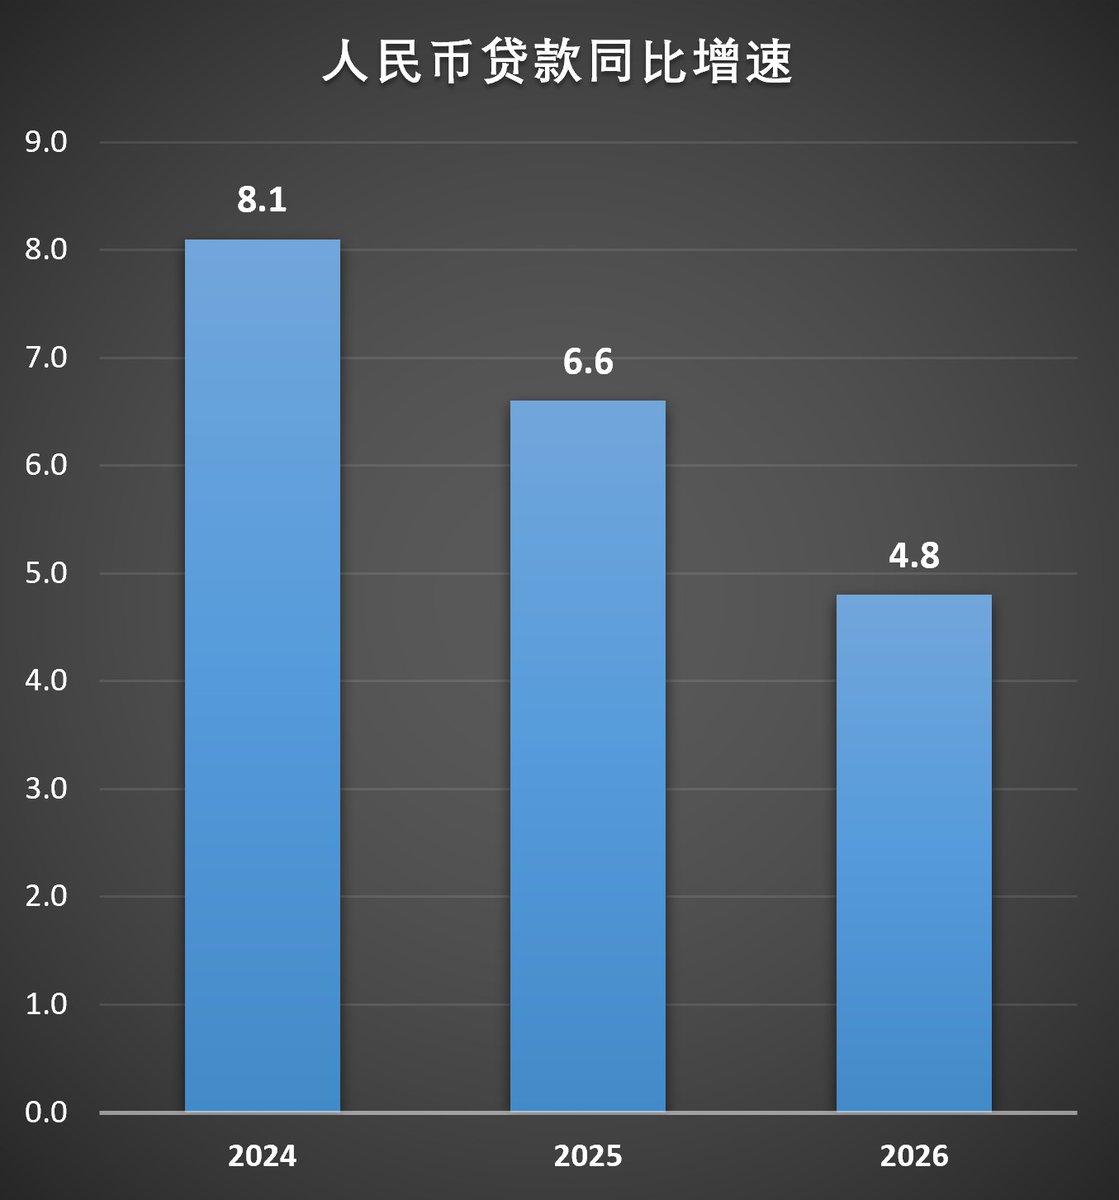
较上月增速下降了0.1个百分点,这已经是今年的第五次下跌。其中对实体经济发放人民币贷款279.9万亿元,同比增长4.8%,较上月下降0.2个百分点,这已经是今年人民币贷款增速连续第六个月下降,较去年同期增速更是下滑达到1.6个百分点。要知道这已经是2024年以来前三季度人民币贷款的三连降。(见下图)
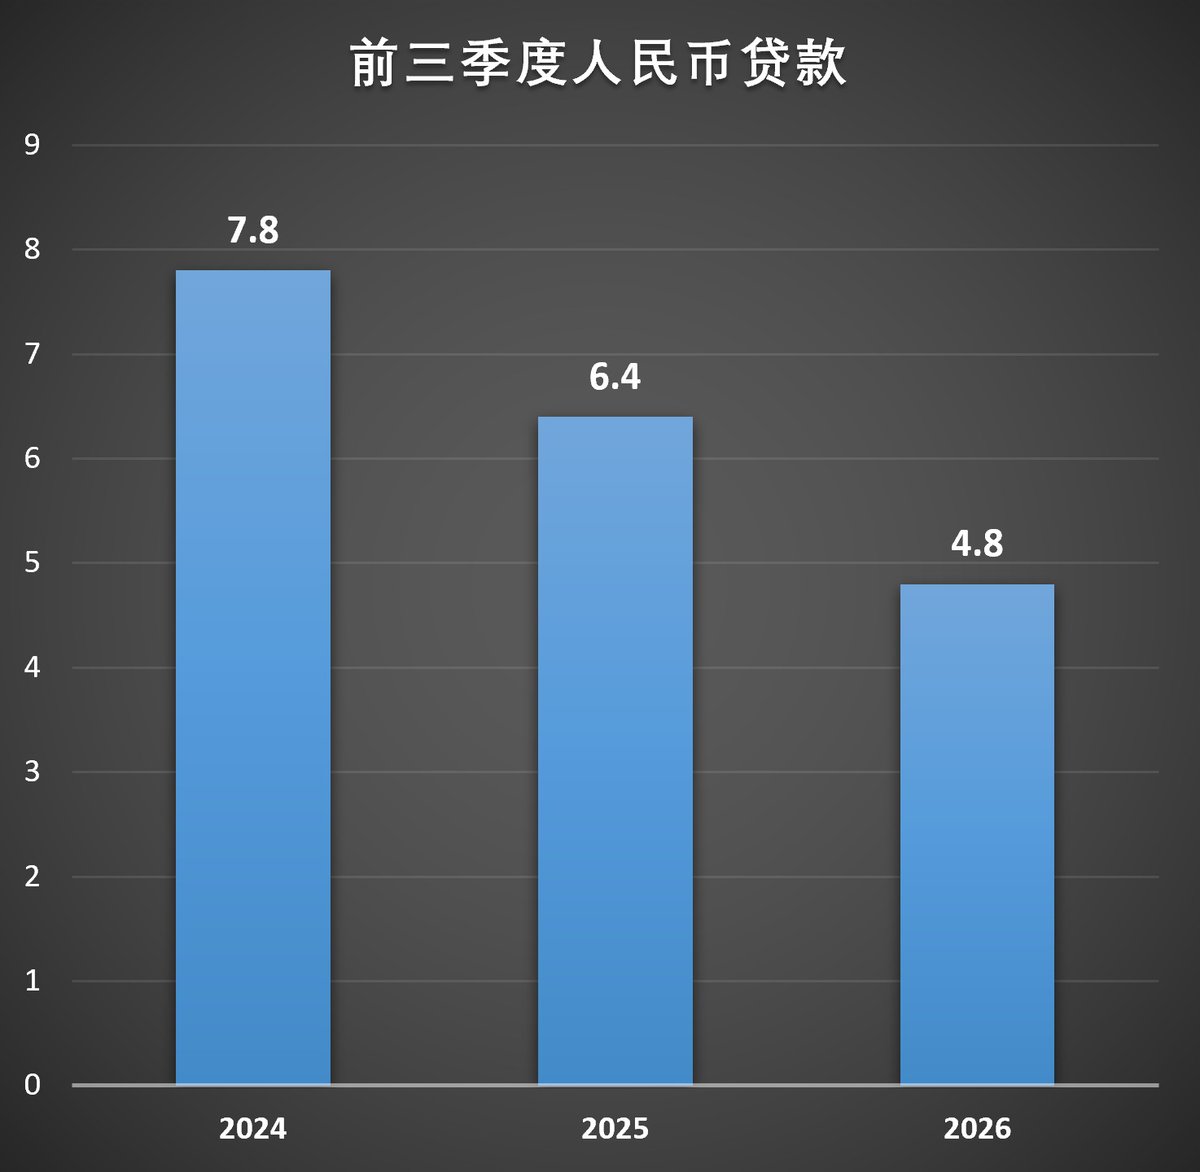
从降幅来看2026年前三季度是下滑最厉害的,增速已经不到5%了,这也是今年前三季度社零增速的最大拖累。委托贷款和信托贷款虽然从数字上看变动不大,但实际上是暗藏玄机啊。具体藏了什么咱们下面看社融增量的时候您就明白了。还是先说回存量这边的重头戏,也就是企业债和政府债。今年前三季度企业债券余额36.62万亿元,同比增长9.3%,较8月下降了0.4个百分点;但是和去年同期相比,则大幅增长4.8%,是社融所有主要类别当中增速提高最显著的项目。(下图)
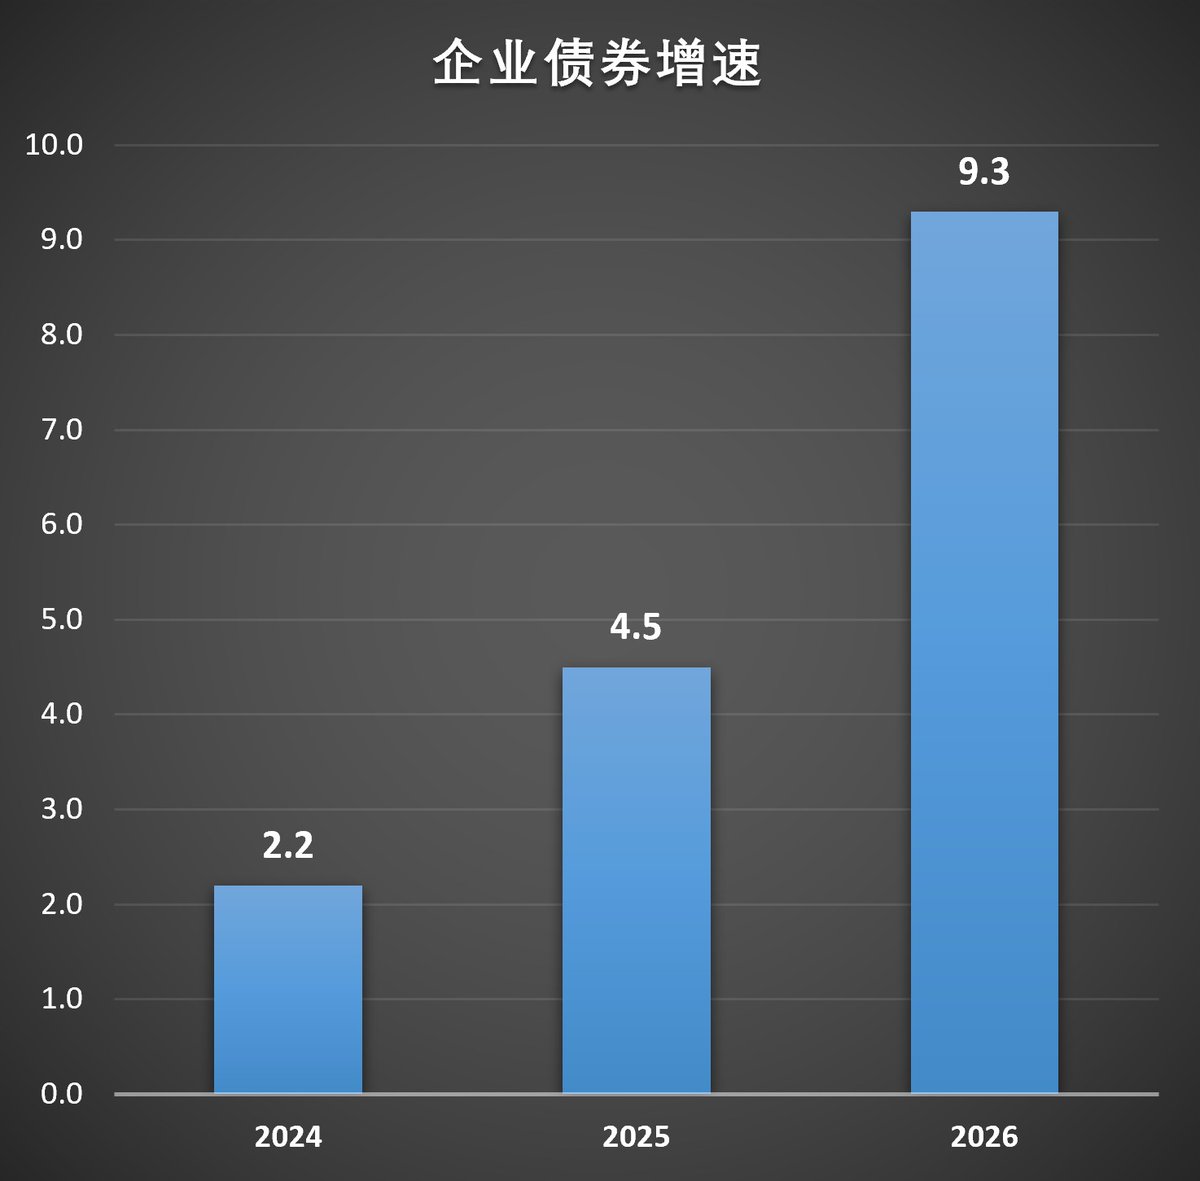
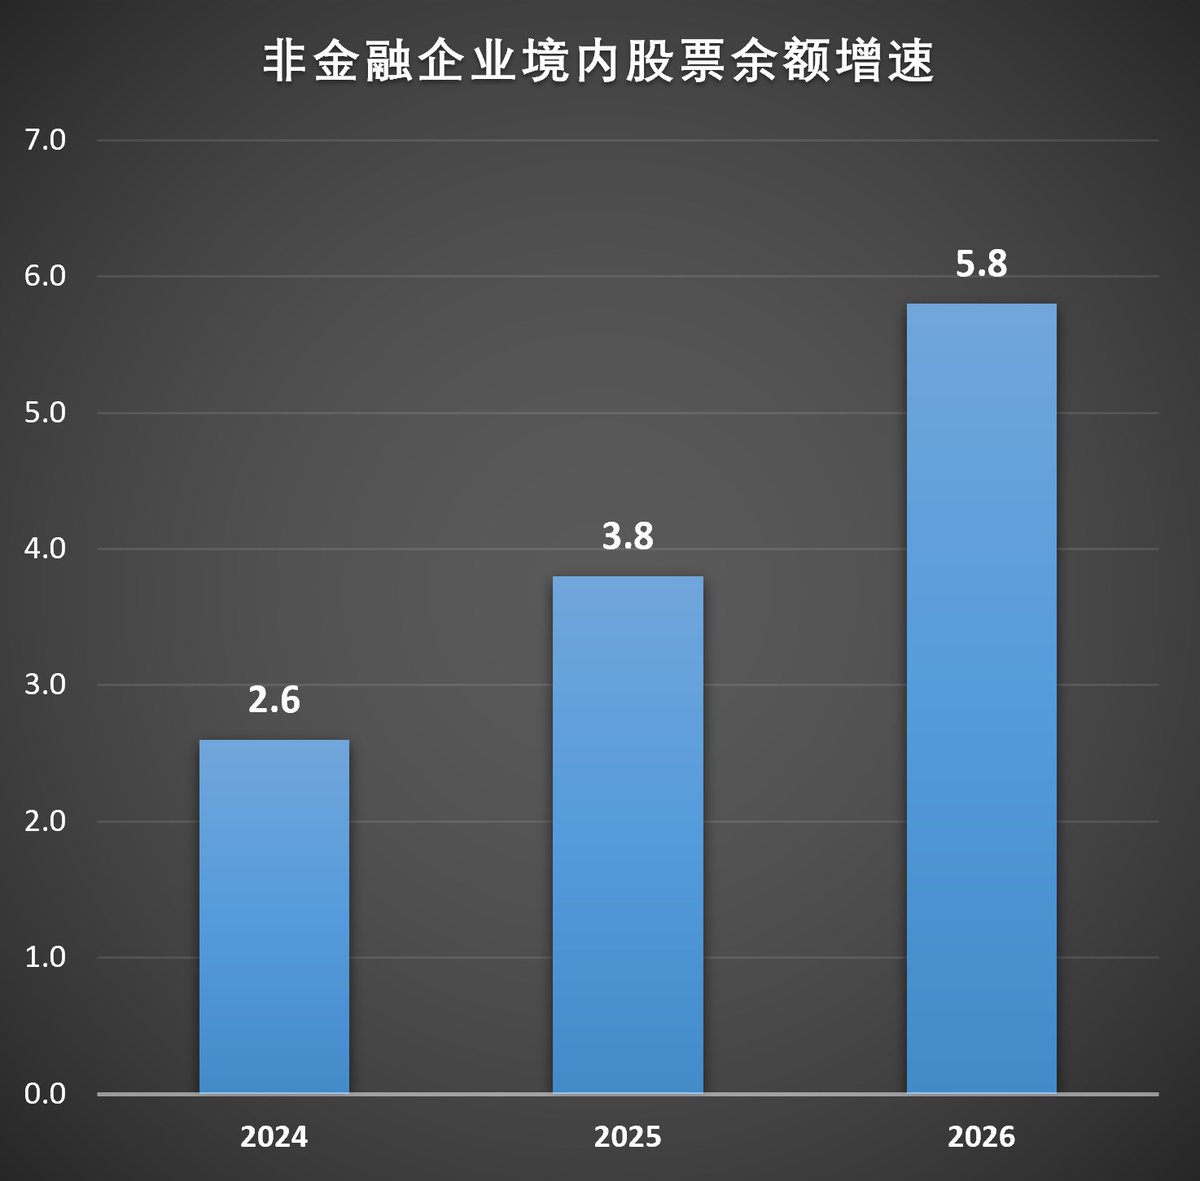
可以看出从2024年开始连续三年,企业债券增速几乎是翻倍提升的。特别是今年可以用夸张来形容。具体原因我上次给大家提过,有关部门不想在政府发债太多这件事上被广泛诟病。所以通过企业债券这个途径来融资就是另一条路,其实发债的主体大部分还是国央企,资金最后进的也是有关部门的口袋。与之相对比,今年前三季度政府债券余额105.23万亿元,同比增长13.7%,较去年同期20.2%的增速明显下降。不过增速是下来了,但是绝对规模可不小,达到了105.23万亿元。让中国政府债务正式跨过100万亿元大关。要知道在2024年、也就是两年以前中国政府债务才只有76万亿。相当于不到两年时间政府的债务总量就增长超过38.1%。所以13.7%的同比增速实际上并不慢,只是比去年同期有所下降而已。这也导致在社会融资规模的结构上,人民币贷款的份额逐步下降,而政府债券的份额逐步上升。有意思的是,今年前三季度人民币贷款的份额下降了1.3%,同期政府债券的份额正好增长1.3%。数据变动已经把一切都说清楚了,经济活动就是再靠债务来维持的,而且还是政府债务。当然除了发债以外,股市也是有关部门用来增加财政收入的重要途径。前三季度非金融企业境内股票融资余额12.73万亿元,同比增长5.8%,这已经是股票融资连续三年上涨了,5.8%的增速也是2024年以来的最高增速。这也是为什么这一年多股票的话题比较多,不过最近应该安静多了,尤其是这些天。
说完了存量咱们再来看增量的情况。(下图-社会融资规模增量表)
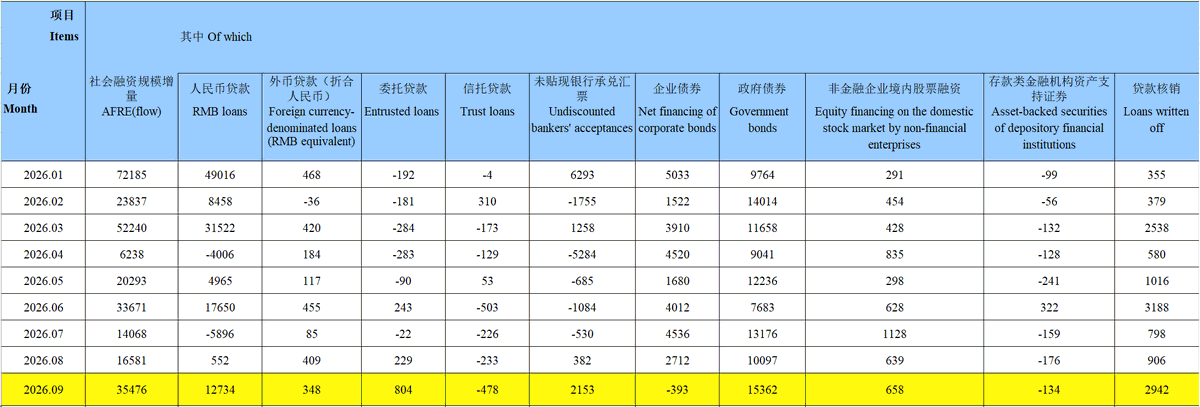
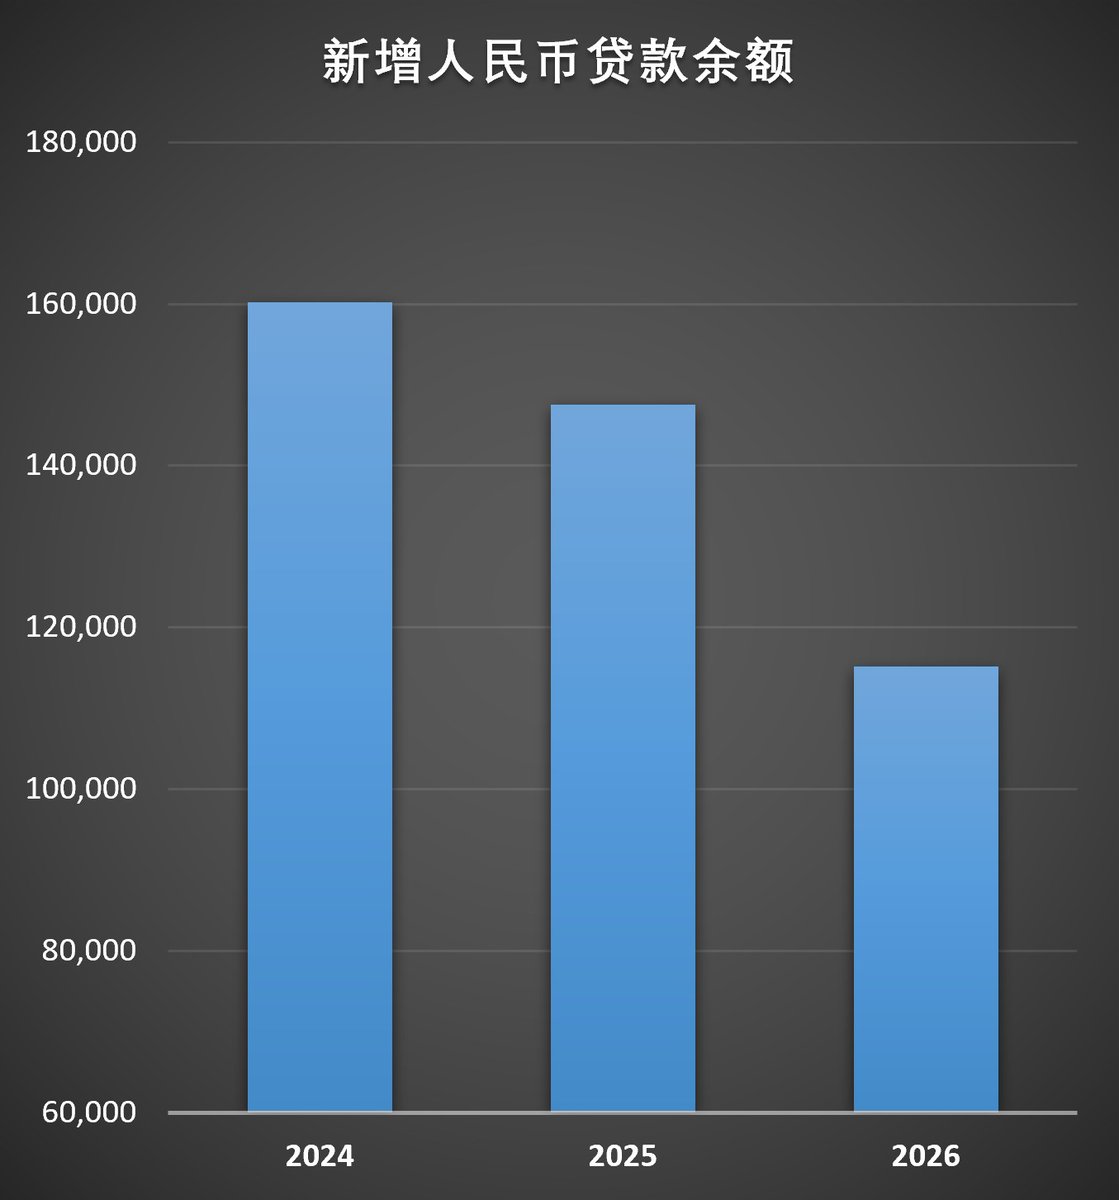
今年前三季度的社融表现可以用垮塌来形容,社会融资规模增量累计录得27.46万亿元,比上年同期少2.63万亿元;其中对实体经济发放的人民币贷款增加11.5万亿元,同比少增3.04万亿元。要知道这还是前三季度的累计情况,如果咱们把三个季度拆开来看,完全又是另一幅景象。(见下图)
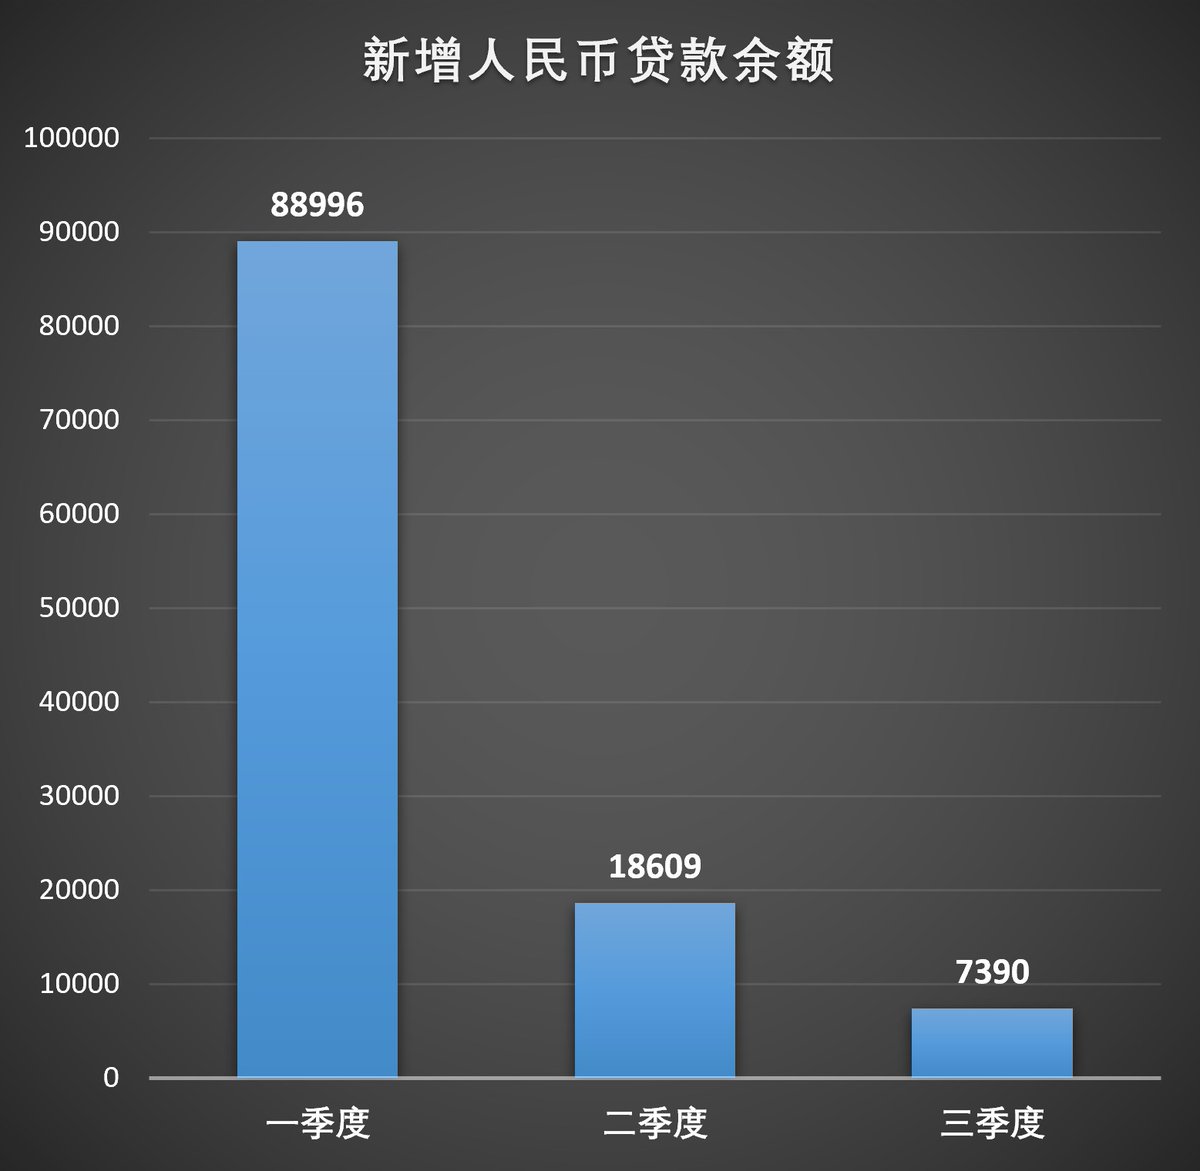
大家可以体会一下,这三个季度之间的差别有多大。三季度和前面两个季度直接差了1位数,要知道这可是贷款数据!说明市场上企业和居民对于贷款的态度是什么?对于未来的预期是什么?对资金的需求极速萎缩,已经不是悲观那么简单了,对吧。
记得刚才咱们说过委托贷款和信托贷款暗藏玄机,那到底藏了什么呢?咱们把近三年两种贷款的变动做个对比。先看委托贷款。(下图)
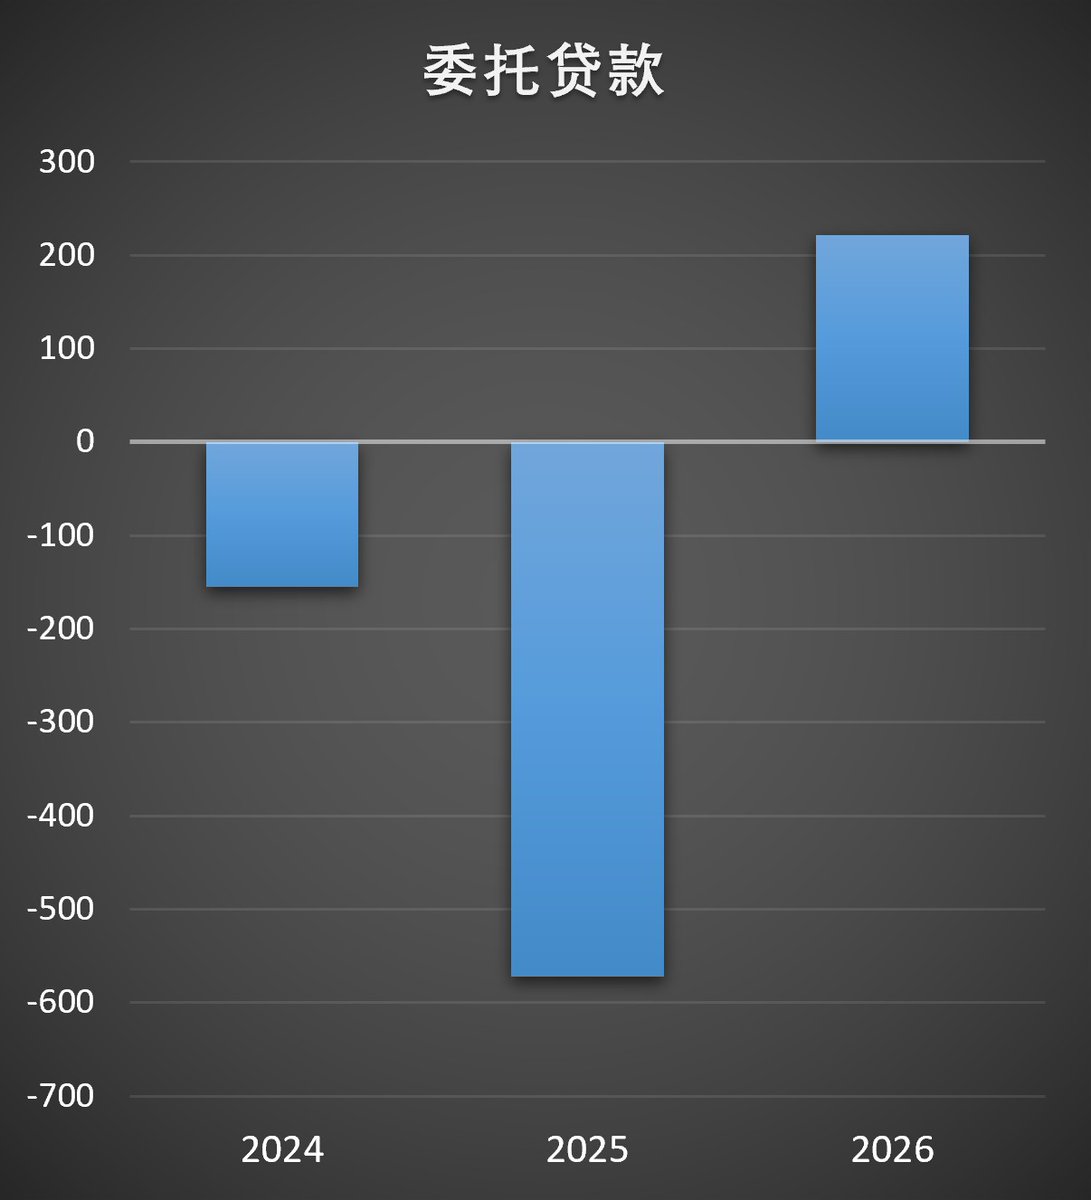
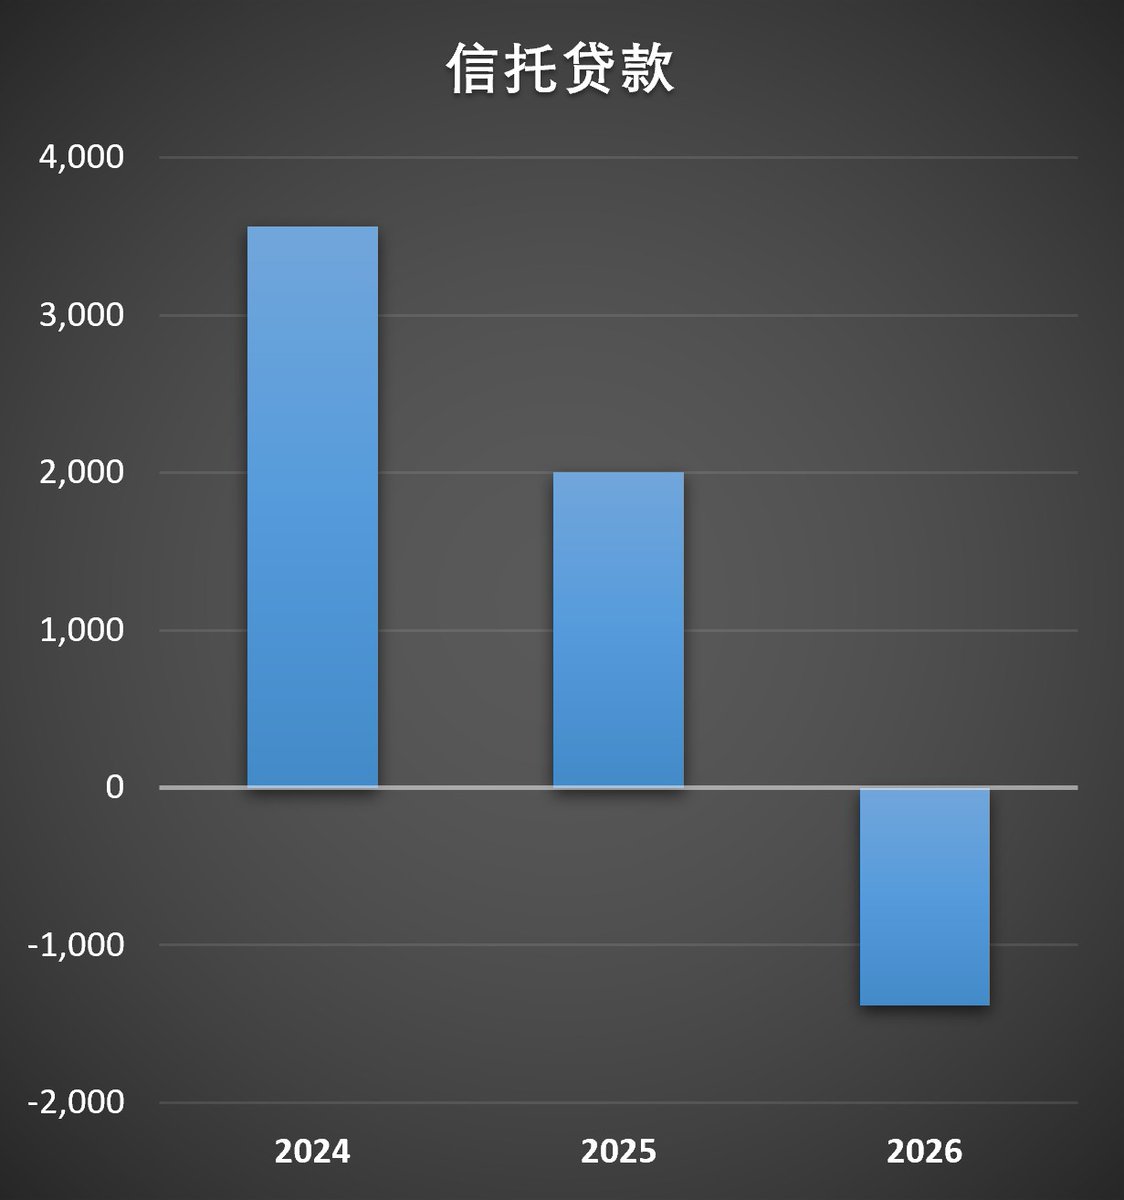
很明显出现突然反转,连续两年下降今年突然翻身上岸啦。而信托贷款是连续三年下降,最终在今年变为负增长。那么为什么会有这么大的差异呢?原因在于委托贷款这种形式,主要是事业单位国央企使用,现在的经济形势导致银行更愿意做国央企的生意,毕竟这两年经济疲软,银行资产质量下降,做国央企的买卖相对更安稳。而信托贷款的主体通常以中型企业、房地产公司、供应链金融为主,当然也有相当一部分是政信信托,也就是地方政府融资平台发行的信托计划。这里面除了城投公司以外,都是典型两头不靠的企业。说白了发债的门槛够不上,银行授信又不够或者抵押物不足,信托就自然成了他们为数不多的选择。而两者不同的走势恰恰说明了国内的现实情况,国企的日子还过得去,但是私营企业就难多了。所以我才说别看这两项贷款占社零总体增量的比例不高,但是把经济变动展示的清清楚楚。当然,增量的大头肯定还是债务,也就是企业债和政府债这边。咱们先看企业债,我把近三年每年前三季度的增量情况都做了统计。(见下图)
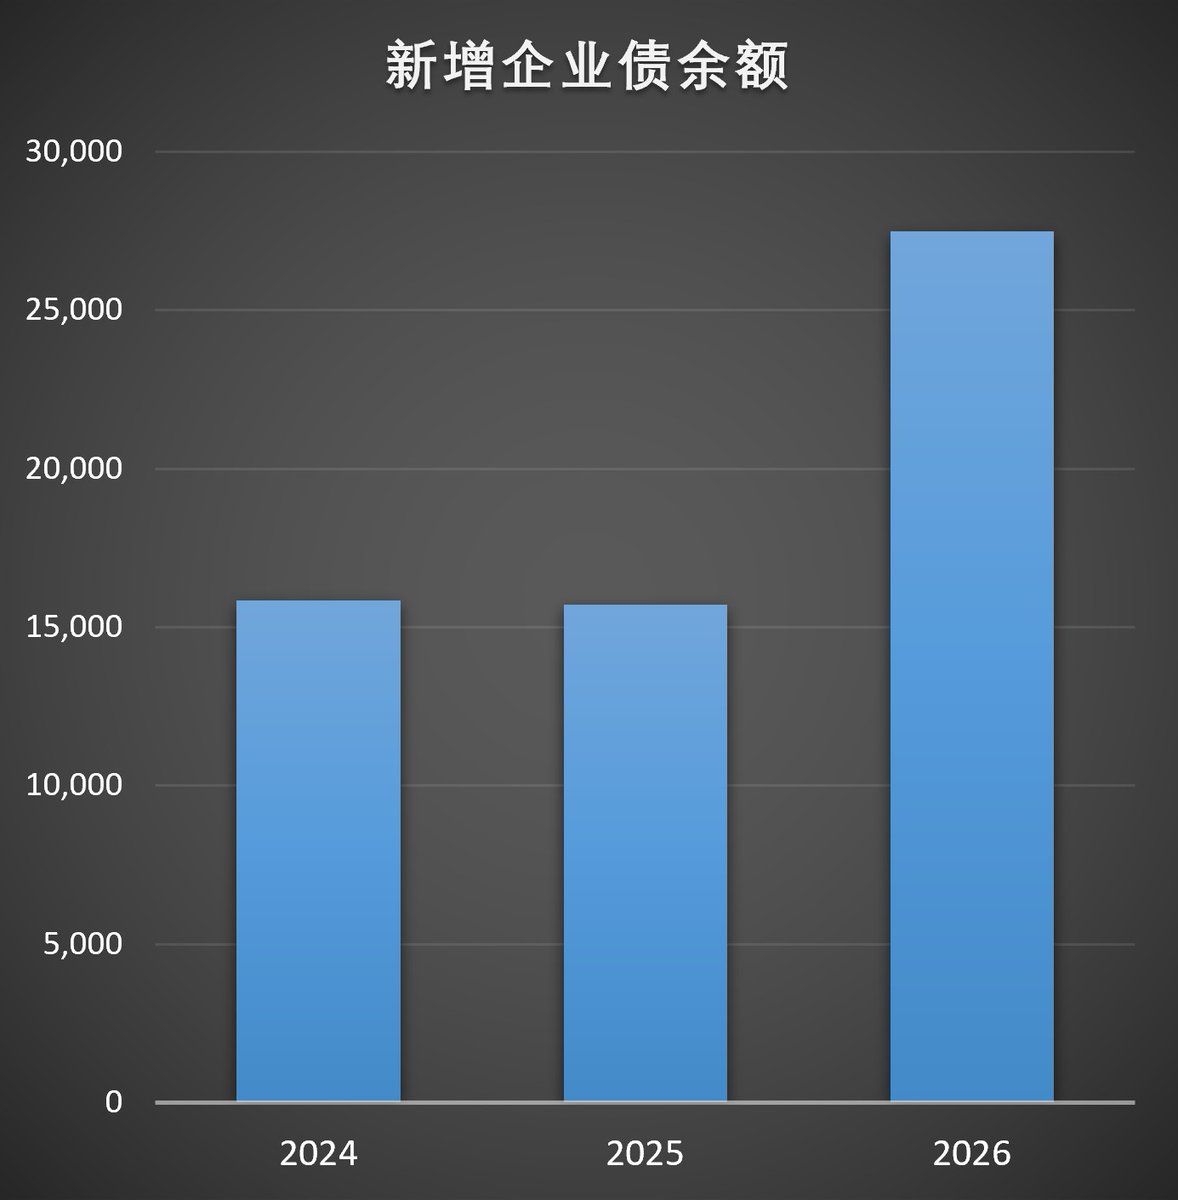
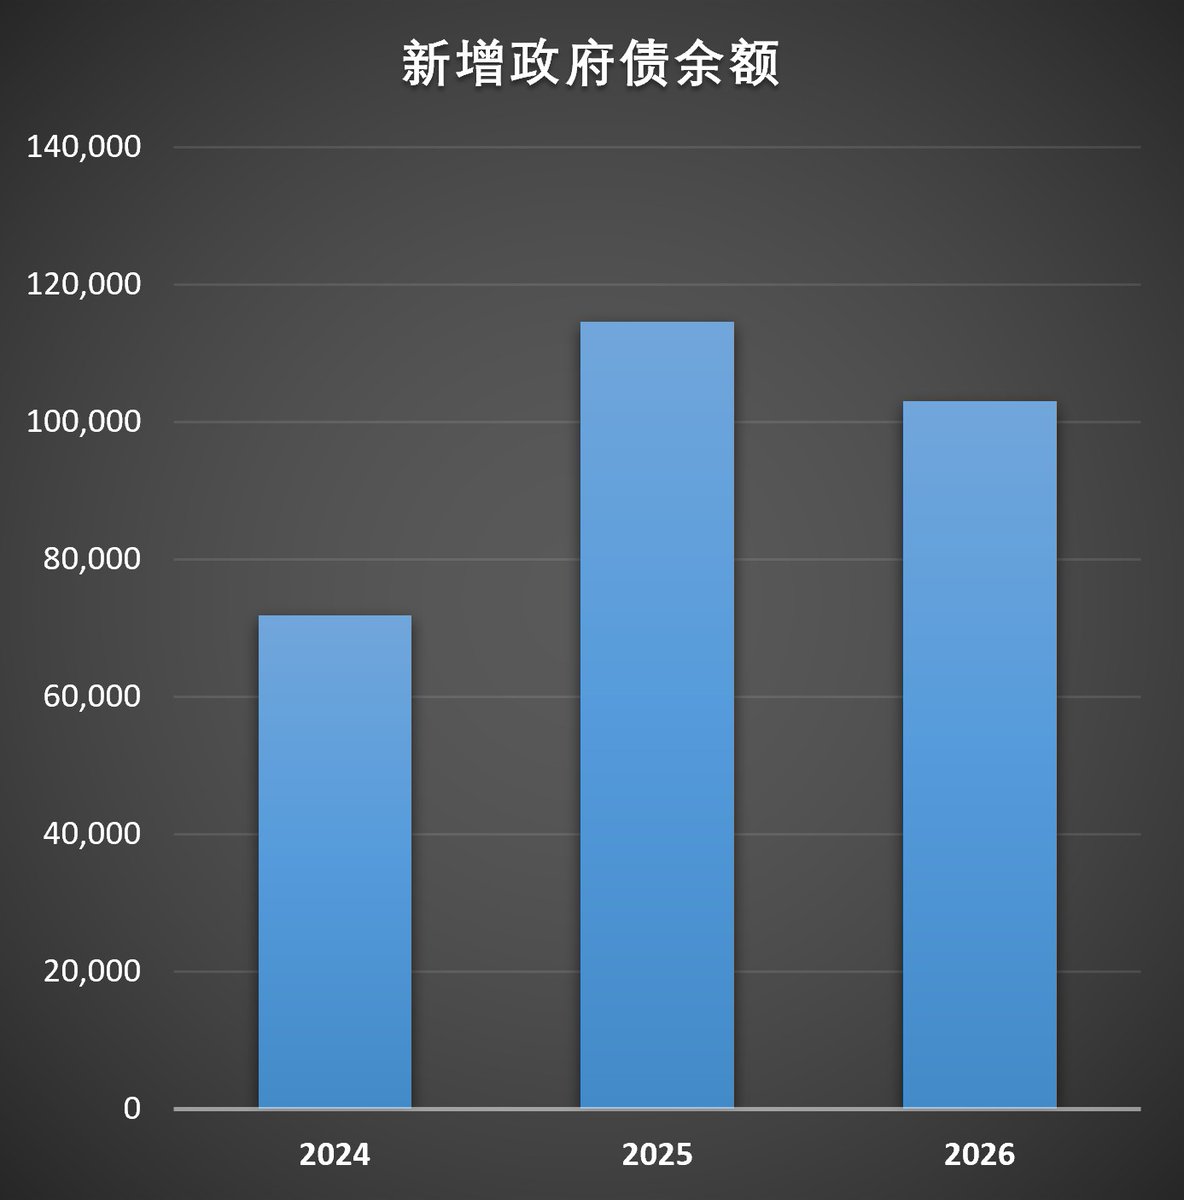
很明显2024年和2025年新增企业债的规模差不多,都是1.57万亿元左右;但是到了2026年前三季度企业债券净融资猛增至2.75万亿元,同比多增1.18万亿元。而同期的政府债券表现如何呢?数据显示政府债净融资10.3万亿元,同比少增1.16万亿元。这就有意思了~,不知道您发现没有,企业债是突然多增1.18万亿,政府债正好少增1.16万亿,都是1.16万亿左右。不得不说,实在是太默契了,数字都这么接近。就像我在前面所说的,政府大量发债容易被市场诟病,引发居民和企业担忧。有关部门为了引导更加积极的预期,要适当控制政府债发行的增速,但是又迫切需要钱,那怎么办呢?只能从企业债上面想办法。结果就是最终融资额没变,放在股市里面就叫结构性上涨。而股市也是近几年社融新增的又一个主力军,根据央行的数据,非金融企业境内股票融资5359亿元,同比多增2191亿元,已经连续三年上涨。
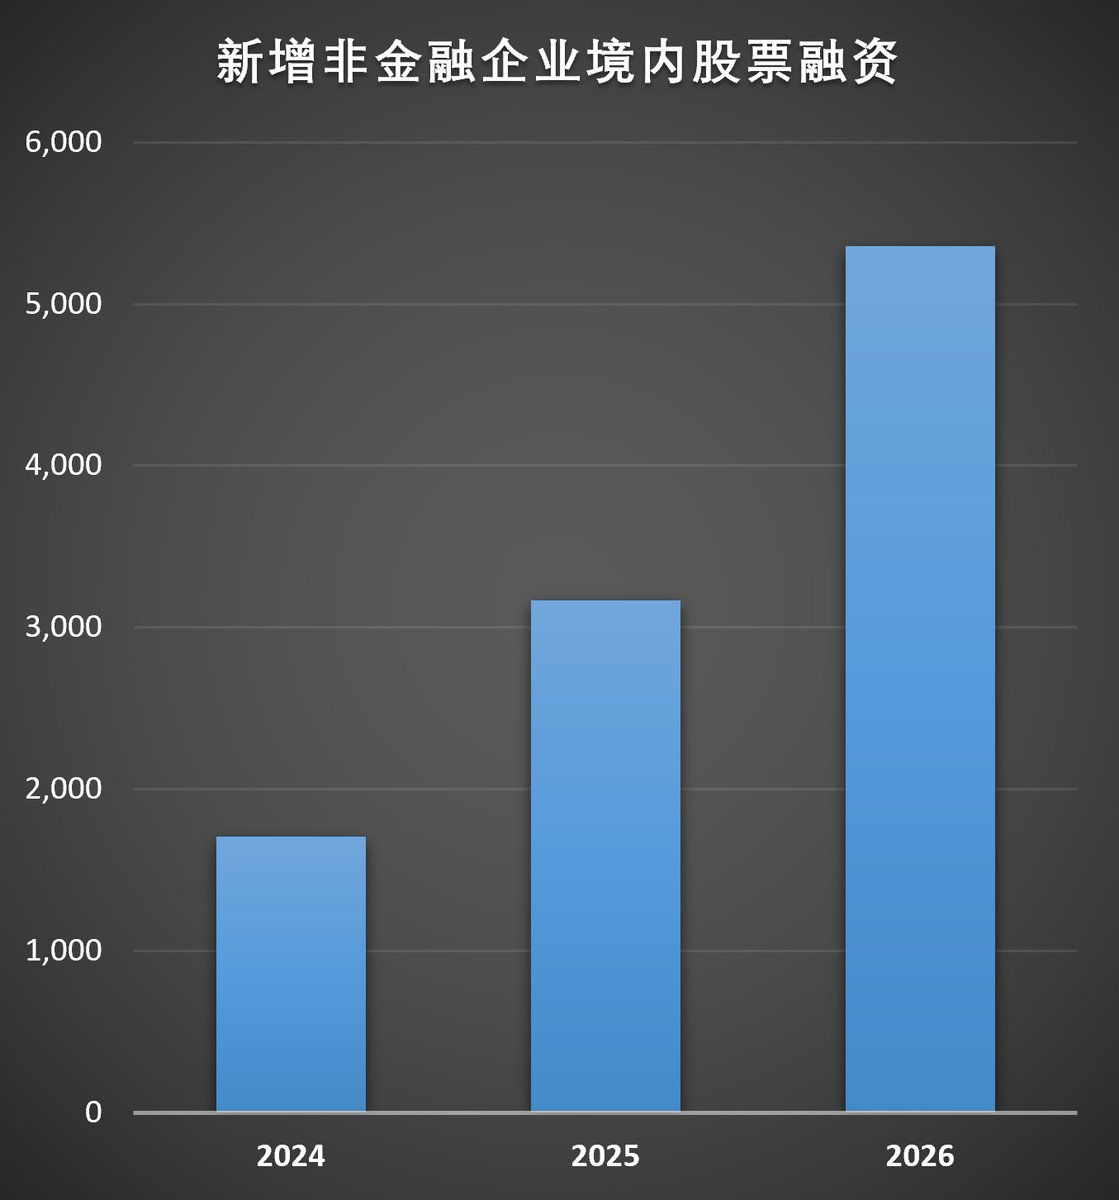
从贷款的下行到债务上涨,再从债务上涨到股票融资上升,已经清晰的勾勒出金融市场的变化。大家想想就能明白,无论是发债还是企业上市,这都和广大中小企业无关呀,市场主体已经在悄然发生变化了。
那么说完了需求端,下面咱们就来看看供给端。根据央行的数据,9月末广义货币(M2)余额359.63万亿元,同比增长7.2%。
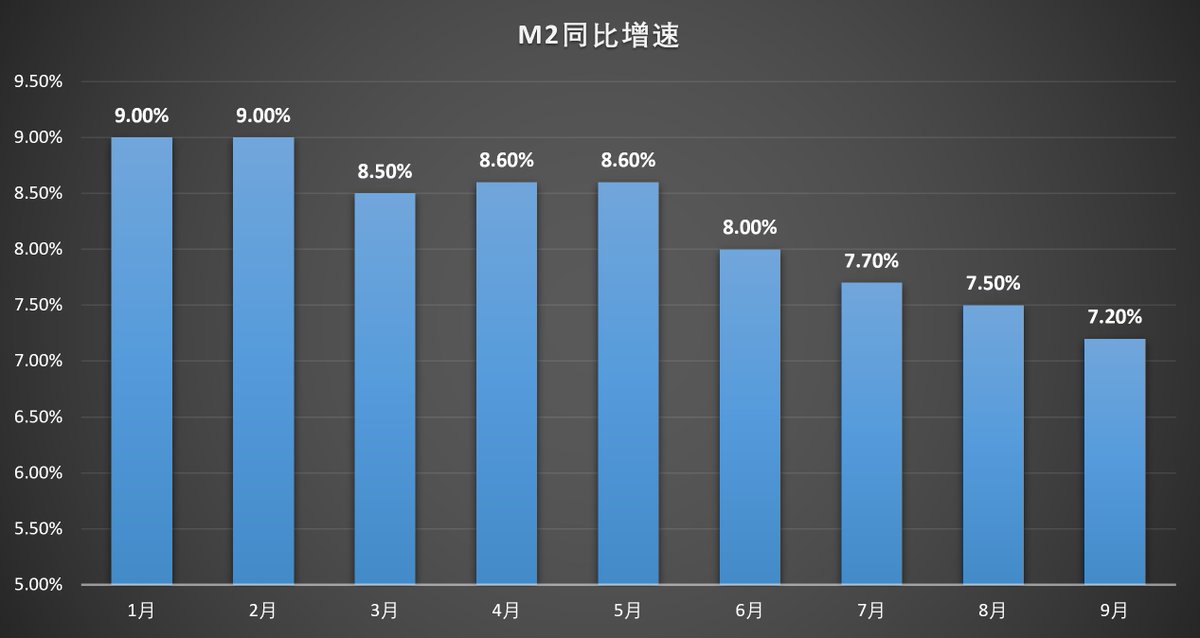
较8月增速继续下降0.3个百分点,已经是连续4个月下降。与去年同期8.4%的增速相比,更是有超过1个百分点以上的差距。说明人民币贷款的下降已经开始明显影响到M2的增速。同期狭义货币(M1)余额116.76万亿元,同比增长3.2%。流通中货币(M0)余额15.02万亿元,同比增长10.6%。截止今年9月末,M2-M1剪刀差为4%,较上月的3.4%明显扩大,通常情况下M2-M1剪刀差扩大被认为是经济活力下滑的信号。那么这次是不是呢?首先从M1增速上来看,3.2%的增速较上月4.1%的增速下降0.9个百分点,属于大幅下滑。当然、同期M2增速也从7.5%下降到7.2%,不过同样是下降,很明显M1下行的速度更快。所以信号很明确,就是经济不好。如果对比半年报就更明显了。数据显示,今年上半年狭义货币(M1)余额118.48万亿元,但是到了9月末,也就是一个季度以后,M1余额只剩下116.76万亿元了,两者相差1.72万亿元。那么这些减少的M1到哪去了呢?很简单、我们看看M2和M0就知道了。上半年广义货币(M2)余额356.71万亿元,到了9月末M2已经达到359.63万亿元,增长了2.92万亿元。也就是说M1里面有一大部分变成了M2,剩余的增长则是新增人民币贷款派生出来的。除此以外还有一小部分变成M0,也就是从银行活期存款当中出来,变成了放在手里的现金。数据显示,流通中货币(M0)余额15.02万亿元,同比增长10.6%。而上半年M0余额为14.74万亿元,说明第三季度M0增长了0.28万亿。结果就是M1下降、M2和M0增长,说明居民和企业对于未来比较悲观,投资和消费都比较谨慎。要知道9月即是中国外贸的出口旺季,也有中秋佳节的消费假日加持,但是事实告诉我们这些都没有什么卵用。
接下来咱们关注存款和贷款的情况,这也是本月最重要的变化之一。
先看存款。根据央行的数据,9月末人民币存款余额349.45万亿元,同比增长7.5%,较上月7.7%的增速下降0.2个百分点,和年中8.2%的增速相比更是明显下降。具体来看、前三季度人民币存款增加20.76万亿元。其中,住户存款增加9.39万亿元,非金融企业存款增加3.16万亿元,财政性存款增加1.63万亿元,非银行业金融机构存款增加4.41万亿元。别看住户存款增加最多,它恰恰这里面表现最拉胯的。
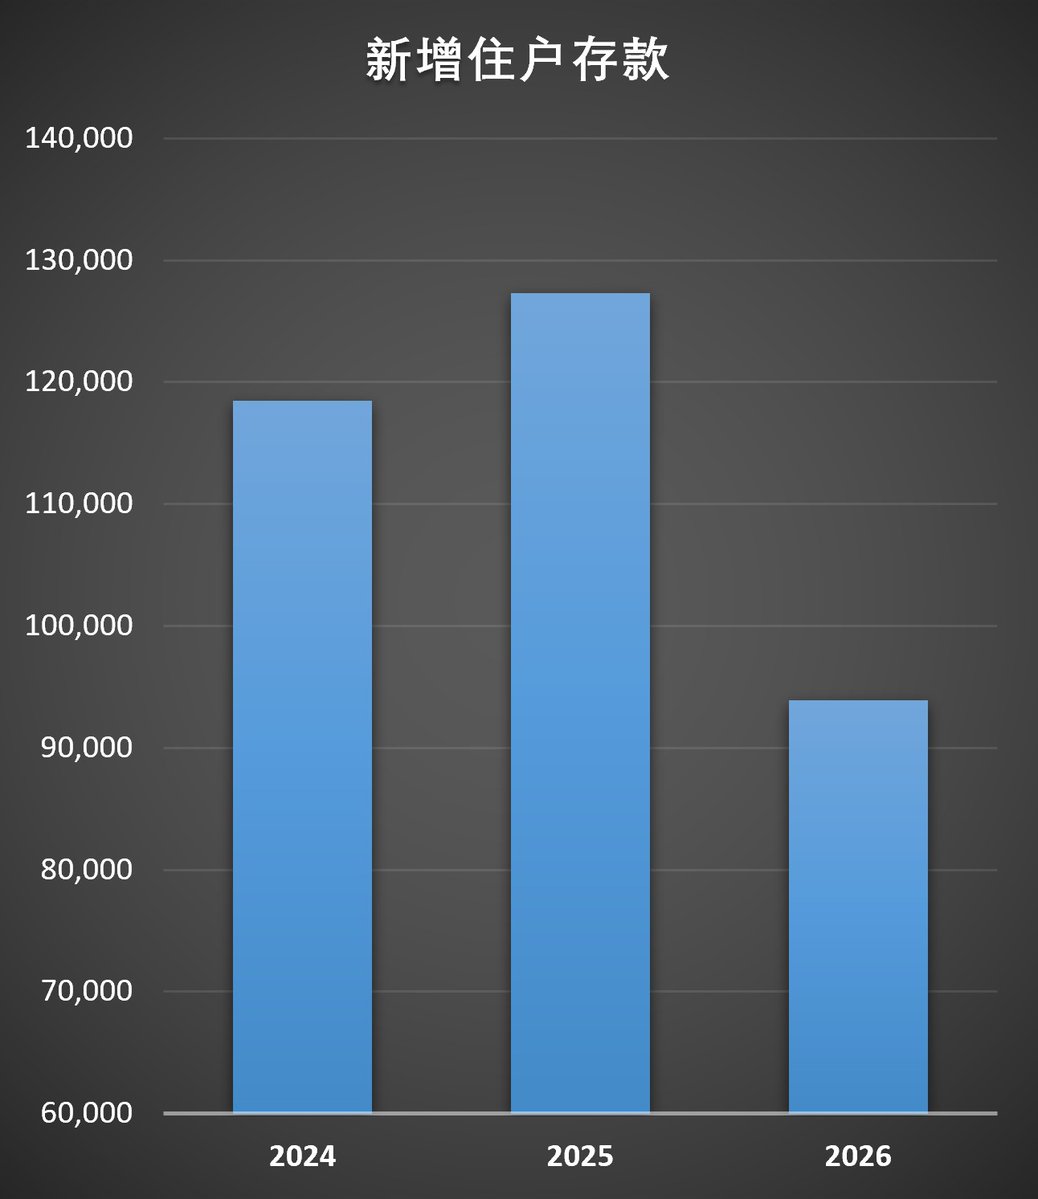
2025年前三季度新增住户存款12.73万亿元,而今年只有9.39万亿,同比少增了3.34万亿元,是近三年里面增量最低的。主要原因是存款搬家和收入下滑。相比之下,非金融企业存款和财政性存款则是在持续上涨。其中非金融企业存款对比近年同期连续大幅增长。(下图)
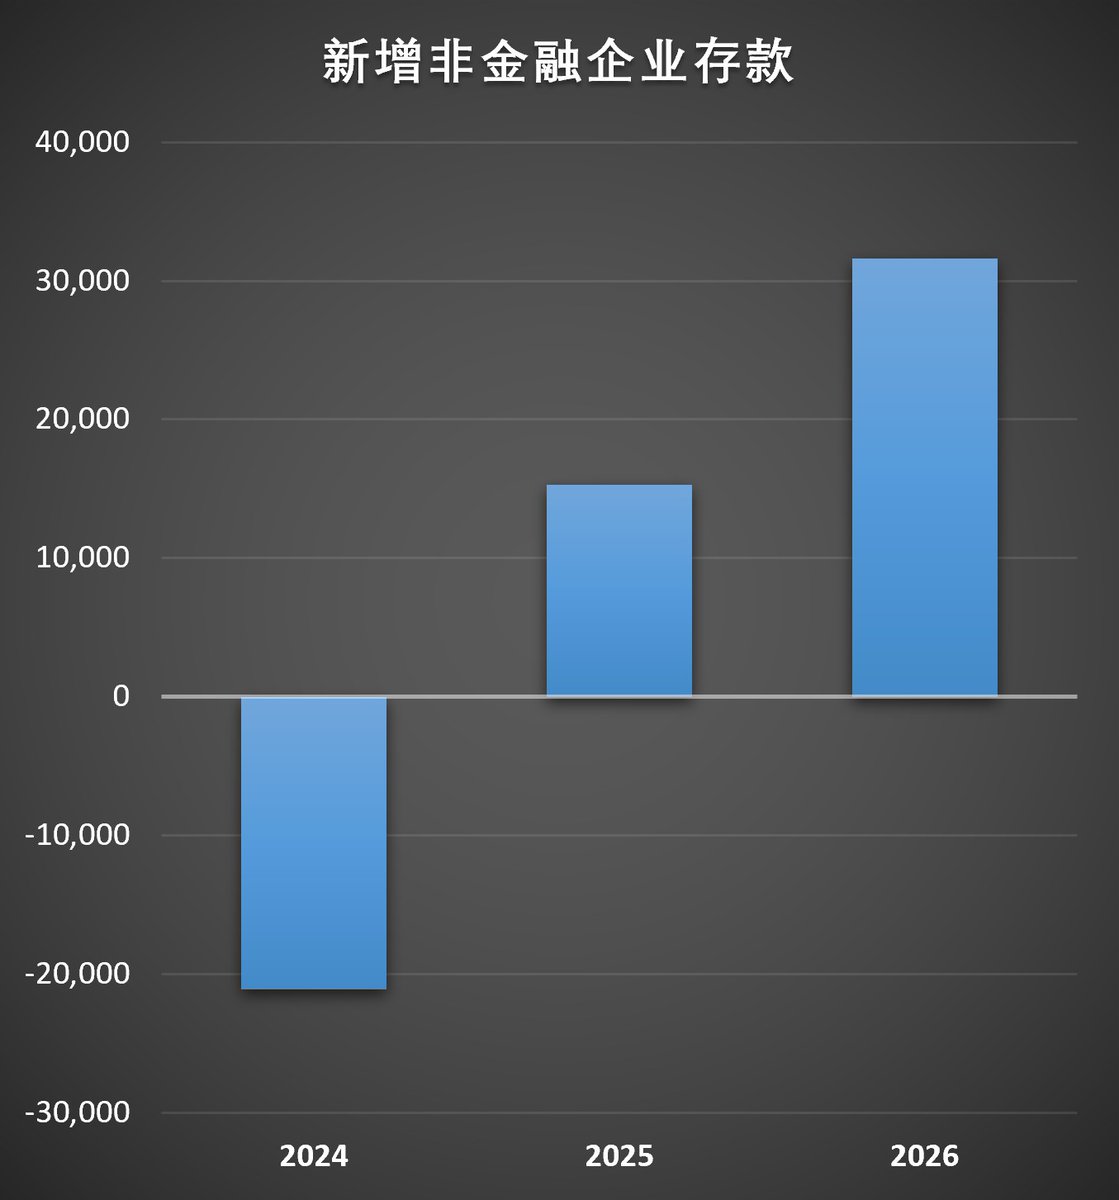
但是大家要注意,这个数据要分两个维度来看。首先企业存款增长本身不是坏事,但是如果增长太快那就单说了。因为这并非代表企业盈利丰厚经营状况良好,而是在投资扩张上面比较谨慎。另外如果咱们对比年中的数据就会发现,当时非金融企业存款增加3.2万亿元,而现在是增加3.16万亿元。结论就是,第三季度非金融企业存款其实没有任何增长,而是在下降。这一点其实非常值得警惕,因为财政存款那边的表现完全不同。财政性存款同比近年一直稳定增长。(见下图)
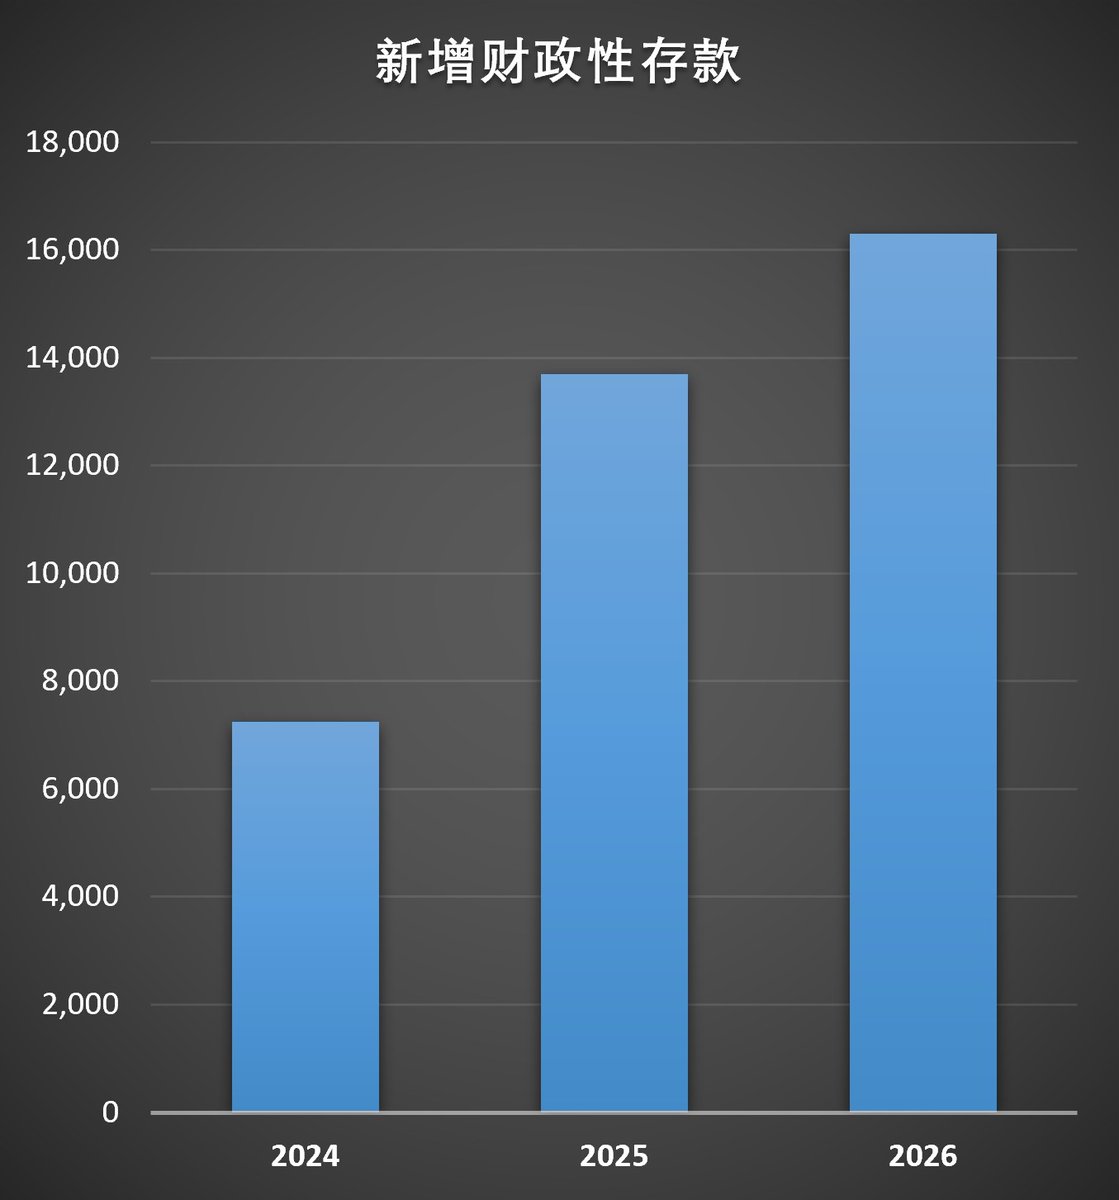
与年中的数据相比同样是大幅上升,当时是0.97万亿,现在是1.63万亿。也就是说,无论怎么看财政性存款都是上涨的。按理来说,到此为止统计报告当中的存款部分咱们已经盘点的差不多了。但是还有其它存款项目,只不过央行通常不会披露在月度报告里。通常包含两部分,分别是机关团体存款和境外存款。虽然这些存款在报告中不披露,但事实上它们的体量也不小,同样值得关注。在这我先说一下机关团体存款和财政性存款的区别,要不然肯定有朋友感觉这俩不是一个东西嘛。其实您理解的方向也没错,它们都和政府有关。不过财政性存款是进入国库的钱,机关团体存款则是已经从国库拨付出去,到了地方机关团体的钱,例如地方行政机构,公立医院、学校等等。而从地方机关团体那这些钱去投资建设,就是前面说的非金融企业存款了,例如学校要盖一座新教学楼,把钱打给施工单位,这笔钱就从机关团体存款变成了非金融企业存款。而问题恰恰就出在这,今年有关部门继续大量发债,财政性存款增加并不奇怪,但是债券发行之后的投资传导却并没有那么顺利,简单来说流程如下。
政府债券 → 财新性存款 → 机关团体存款 → 非金融企业存款
这个路径可以说非常清晰,发债融资之后,一部分进国库形成财政性存款,但是大部分都是用于投资和刺激经济的,就会拨付到机关团体里面。所以仅今年第三季度,机关团体存款就新增9251亿元。
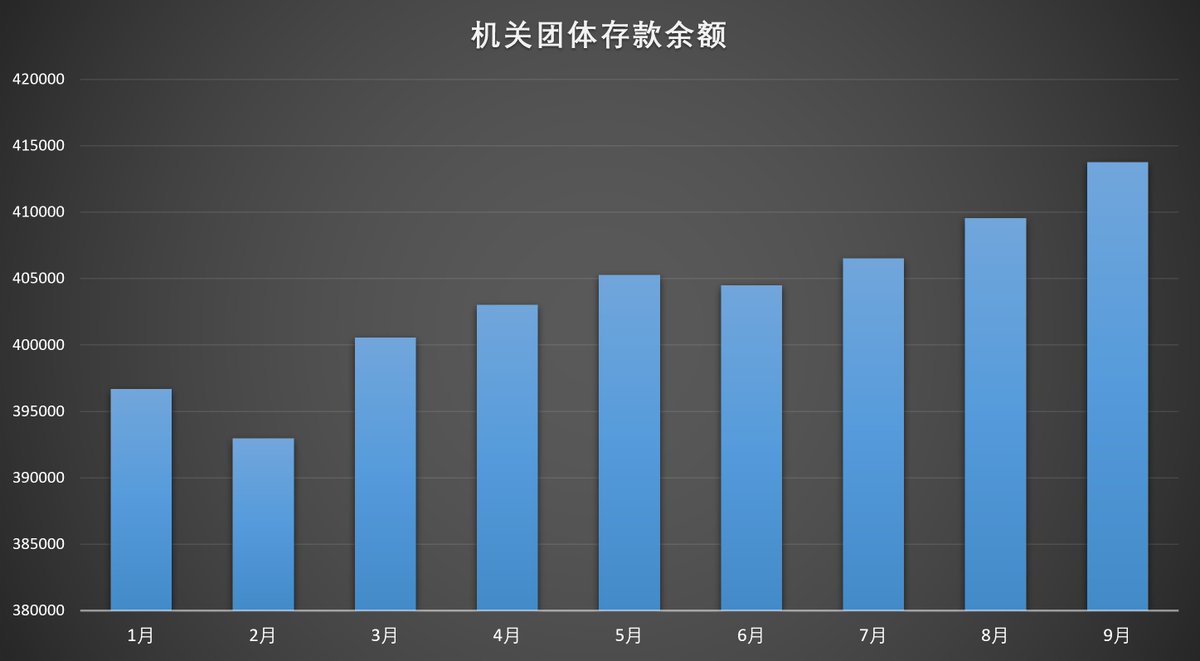
在政府债务突破100万亿元的今天,这种增长并不奇怪。但是从机关团体到非金融企业这块就有问题了,刚才咱们说过,今年第三季度非金融企业存款几乎没有增长,特别是8月和9月,为了推动六张网建设政府发债的速度正在快速提升,这一点在机关单位存款上变动已经体现(上图7-9月)。这就是我说值得警惕的地方,为什么财政性和机关团体的存款新增那么多,但是企业存款没有增长呢?要知道非金融企业存款和年中相比几乎没有任何变化。当然,咱们都知道在实务当中,这里面有一大笔钱是去还债付息的,还有用于机关单位日常运行的,那么能够实际投资的到底有多少呢?所以存款变动,尤其是机关团体存款和非金融企业存款变动要特别关注。同时要注意的是其它类存款第三季度只增长了8000多亿元,刚才咱们说过光是机关团体就新增了9251亿,那就说明境外存款实际是下降的。实际上这个数据今年3月份以后基本就没增长过。其中意味着什么信号,相信也不用我多说了。
说完存款咱们再来看贷款。9月末人民币贷款余额283.44万亿元,同比增长4.8%。前三季度人民币贷款增加11.52万亿元。分部门看,住户贷款减少1.03万亿元,其中,短期贷款减少1.14万亿元,中长期贷款增加1062亿元;企(事)业单位贷款增加12.55万亿元,其中,短期贷款增加4.64万亿元,中长期贷款增加6.53万亿元,票据融资增加1.24万亿元;非银行业金融机构贷款减少5865亿元。估计有的朋友一眼就发现了,人民币贷款同比增长4.8%,这个速度有问题呀。(下图)
很明显是贷款出大问题了,如果看人民币贷款余额就更直观。
那么造成这个问题的主要原因是什么呢?可以说经济不好,但问题是到底哪儿不好呢?确切的说就是房地产和消费,其中个人住房贷款余额的下降是人民币贷款下滑的重要原因之一,同时消费下降的冲击也不遑多让。下面这张图是最近3年住户贷款的变动情况。
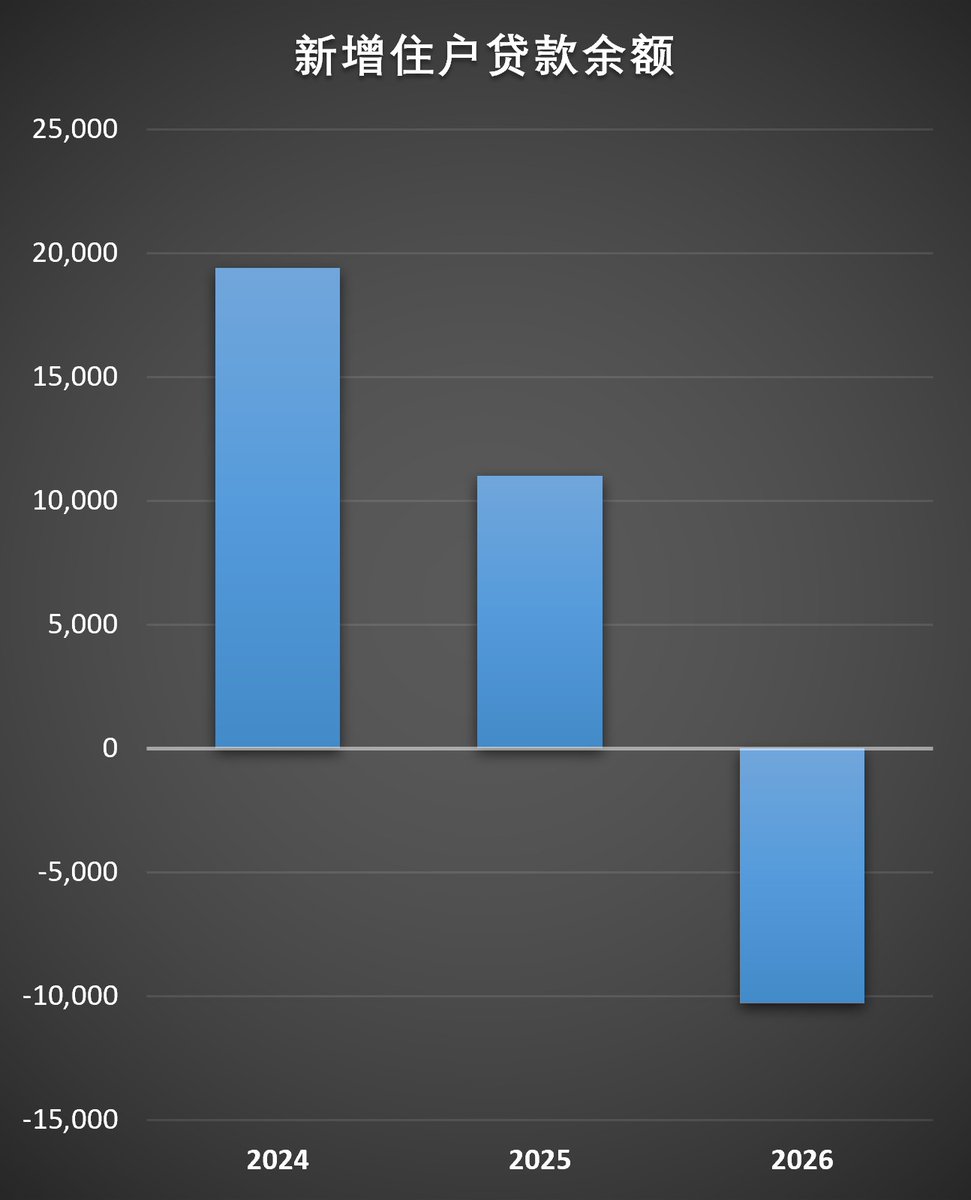
很明显2025年还只是快速下降,到了今年直接负增长了。那么具体到房地产的情况呢,咱们一起来看看中长期贷款的表现。
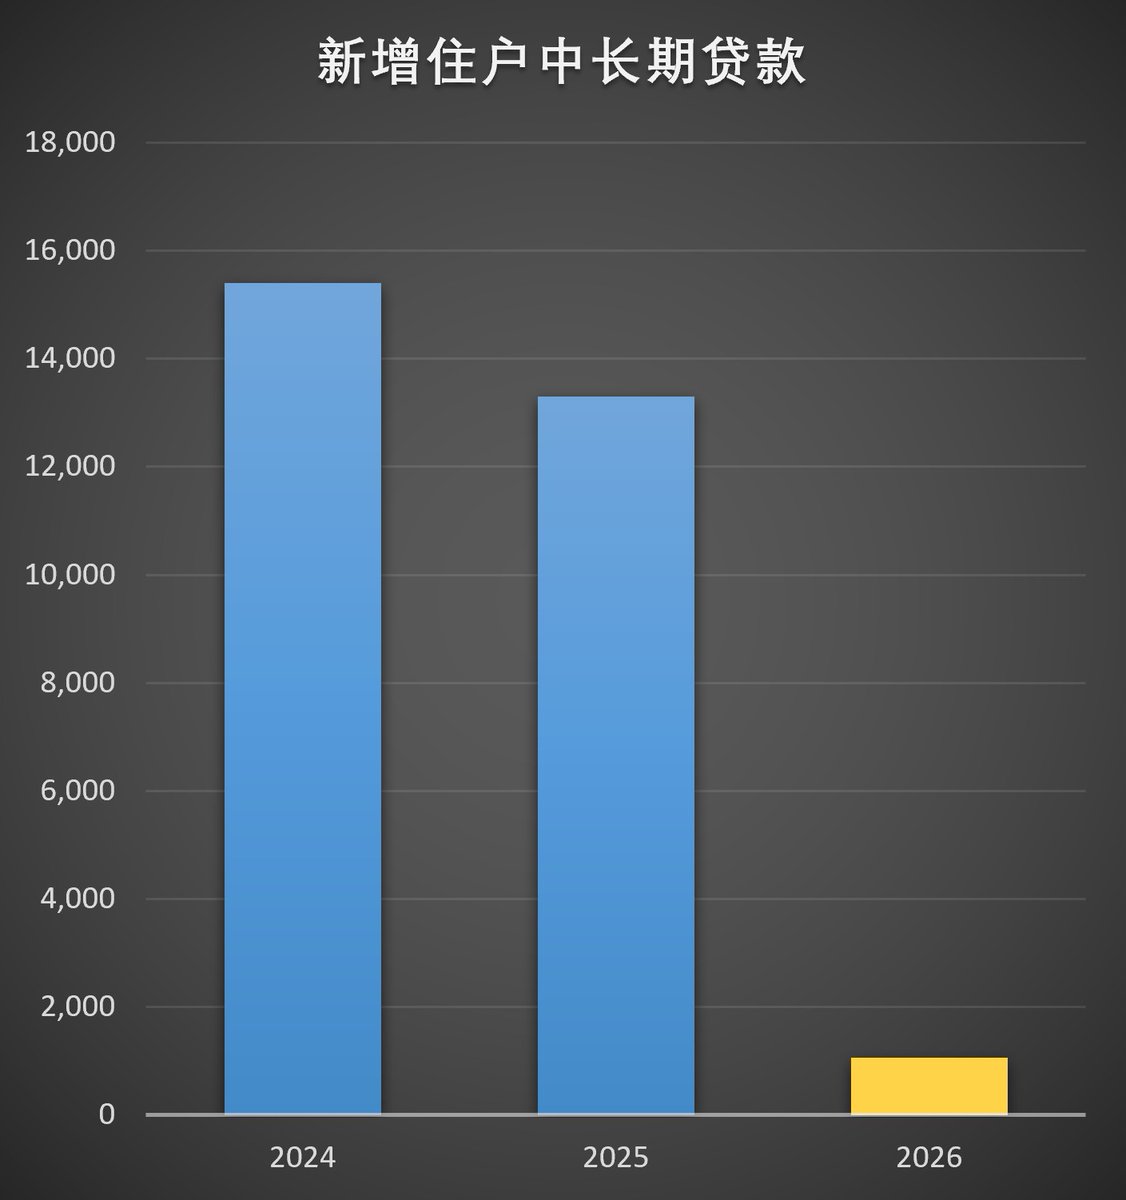
注意,右边黄色那一点才是今年的新增住户中长期贷款。您看看吧,都快没了。要是看了这张图,再说什么房地产要反转,这就没什么意思了。同时消费贷的威力同样不小,这是人们通常容易忽略的。
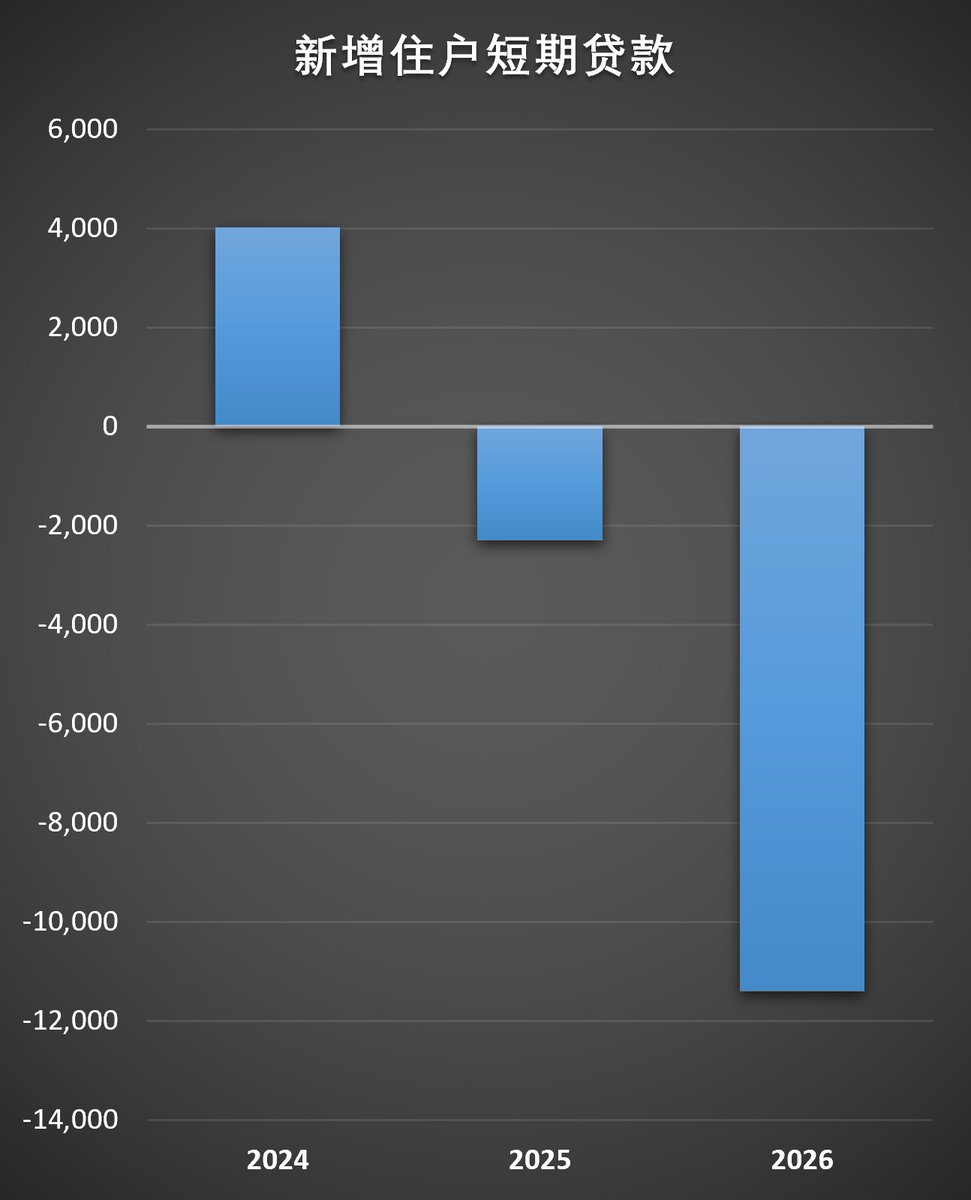
例如今年前三季度,新增住户短期贷款直接减少1.14万亿,比中长期贷款下降的更狠。所以绝对不能忽略消费紧缩和消费降级带来的影响,这种冲击会超过很多人的想象。从数据上来看,消费下滑的影响已经开始蔓延到企业。如果仅看三季度的数据,企(事)业单位贷款增加12.55万亿元,好像还不错。但如果把近几年的同期数据对比一下,马上就会发现不对劲了。
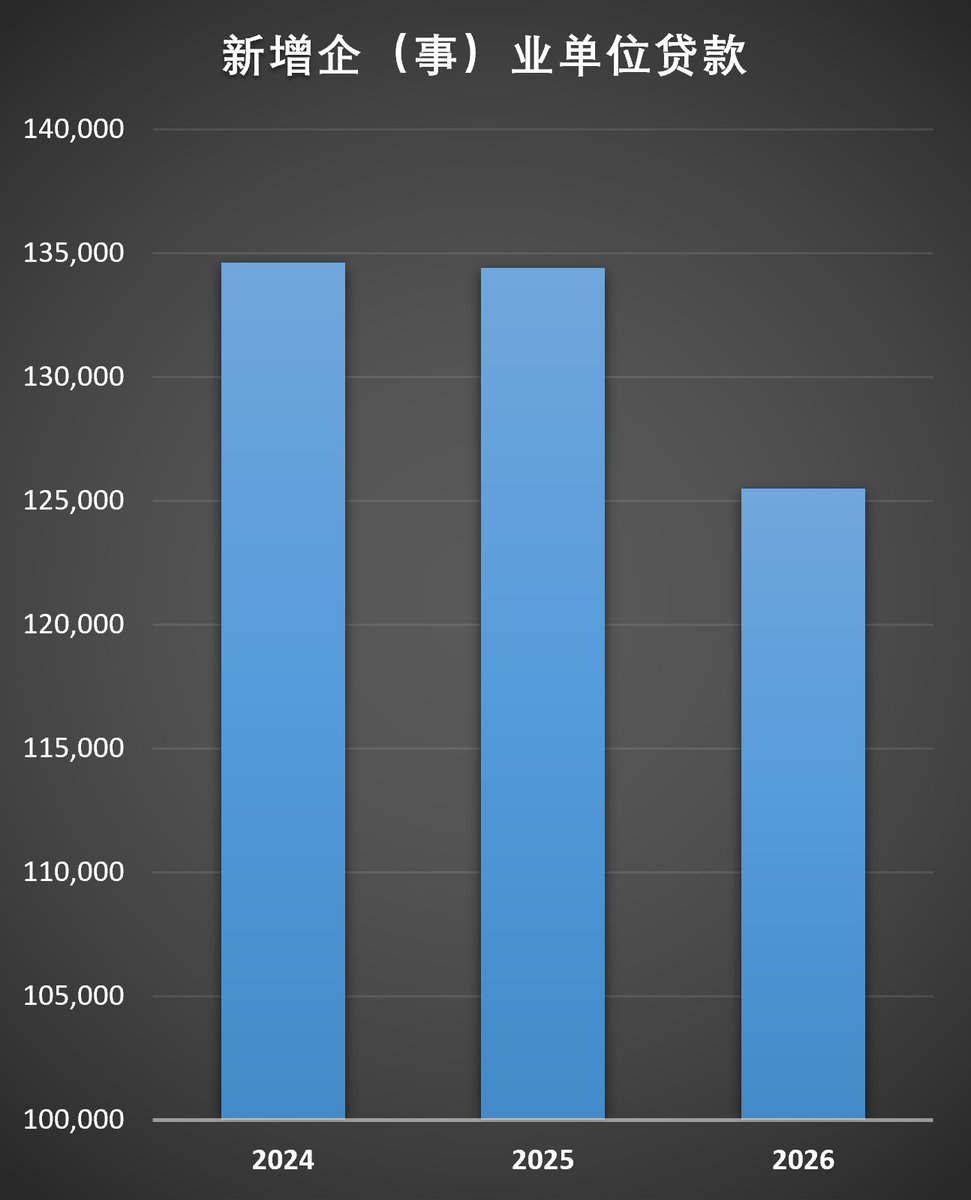
2024年和2025年的新增贷款规模差不多,但是2026年就开始显著下降。可见今年中国经济的变化速度和程度都是非常剧烈的,可以说前所未有。具体来看,短期贷款明显增长,中长期贷款则加速下滑。(见下图)
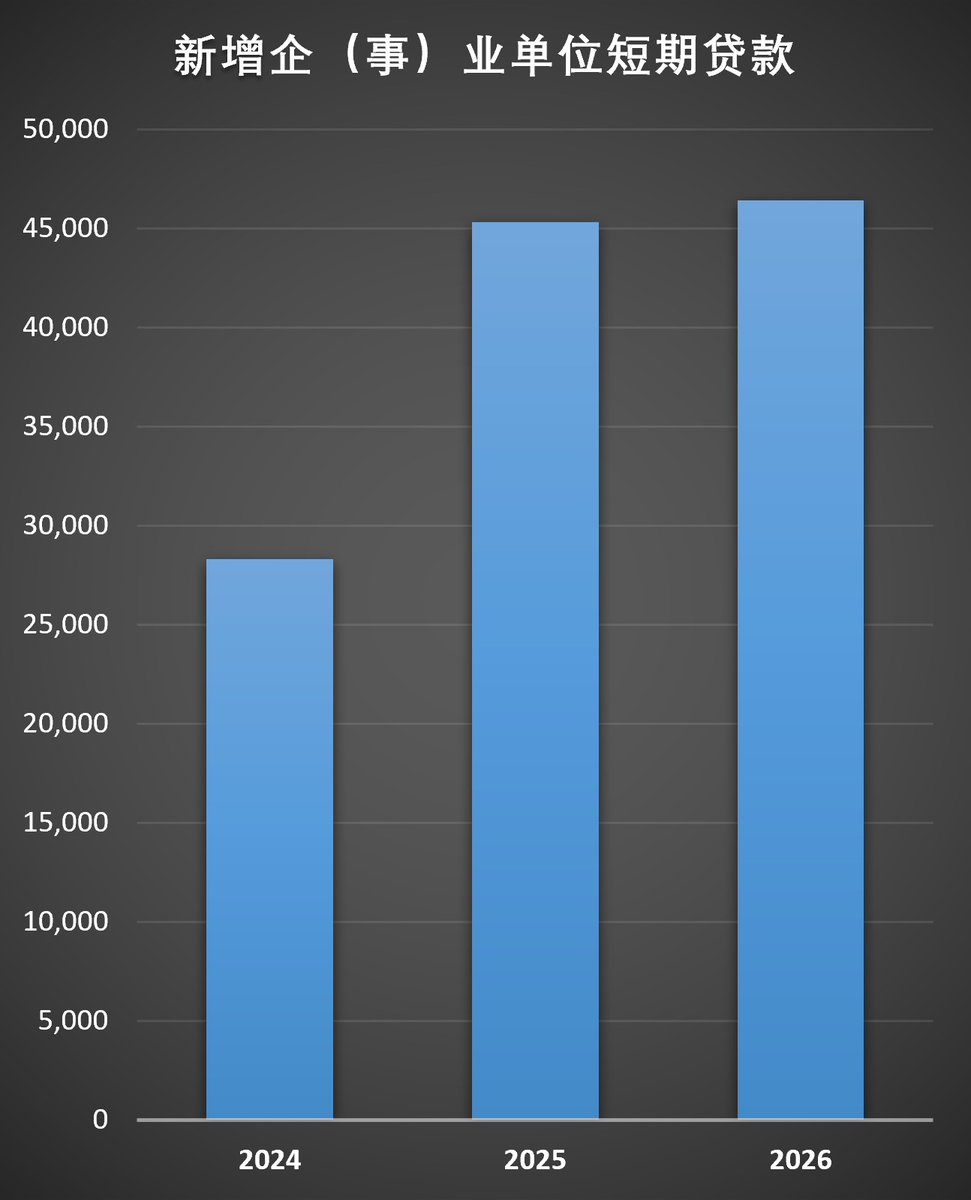
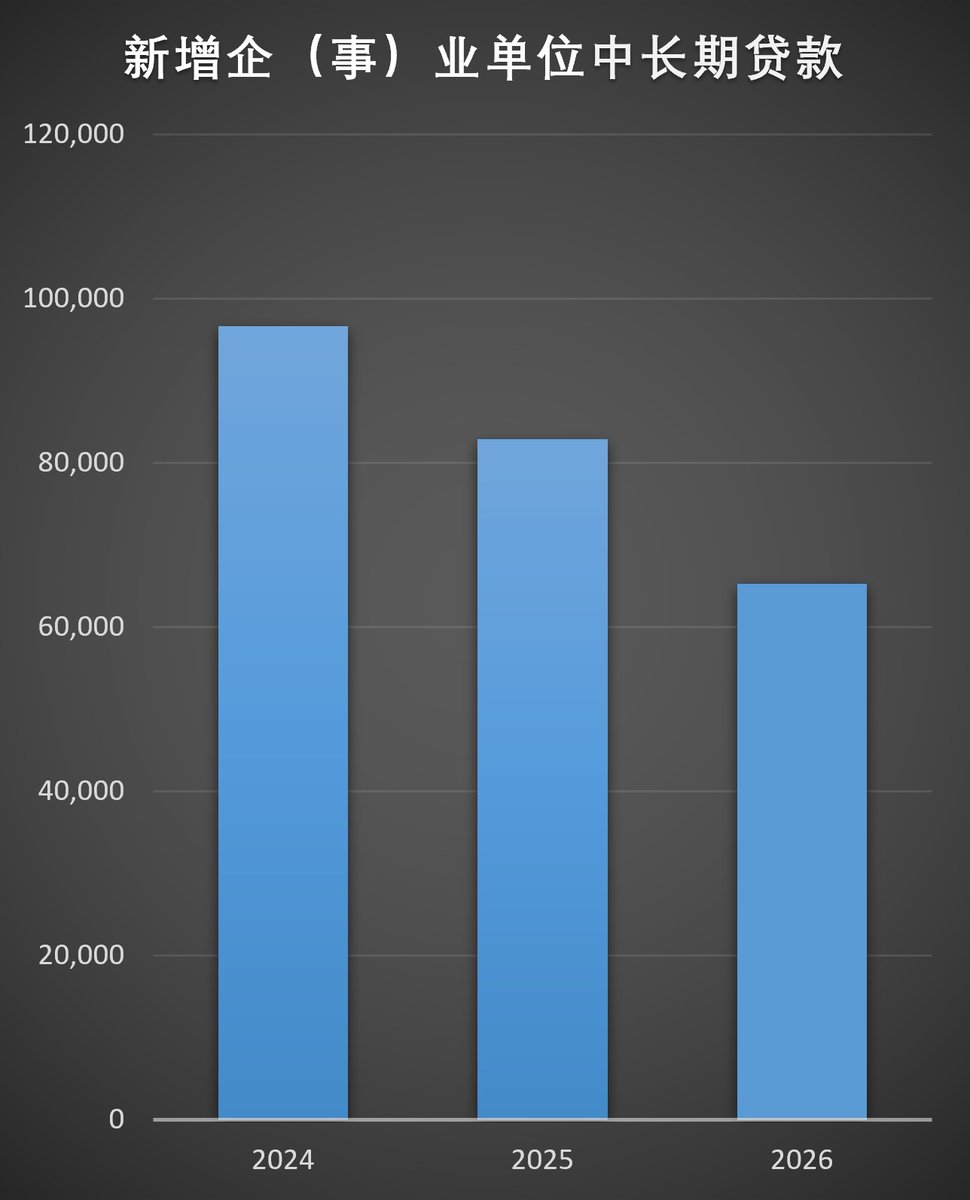
房地产、基建、制造业的投资需求加速下滑,部分需求甚至直接消失,导致新增中长期贷款连降三年。同时新增需求又不足,所以大部分贷款都是短期经营贷。当然这里面肯定也有通过短期贷款维持KPI的需要,毕竟数据不能太难看了,这一点在票据融资方面尤其明显。
其实存款和贷款的变动已经清晰表明,市场对于资金的需求正在快速消失,无论是从供应端还是需求端都在萎缩。居民消费意愿下降,对于房贷倾向提前还款,这些影响已经可以在金融数据当中充分体现,说明经济发展的挑战愈发严峻,而非像某些人所说的稳步改善。作为普通人还是要做好过冬的准备,对于扩张性的家庭财务安排和职业规划要慎之又慎。


