
香港开户别再盲跑!2026年12家银行开户方式一次讲清
文章目录
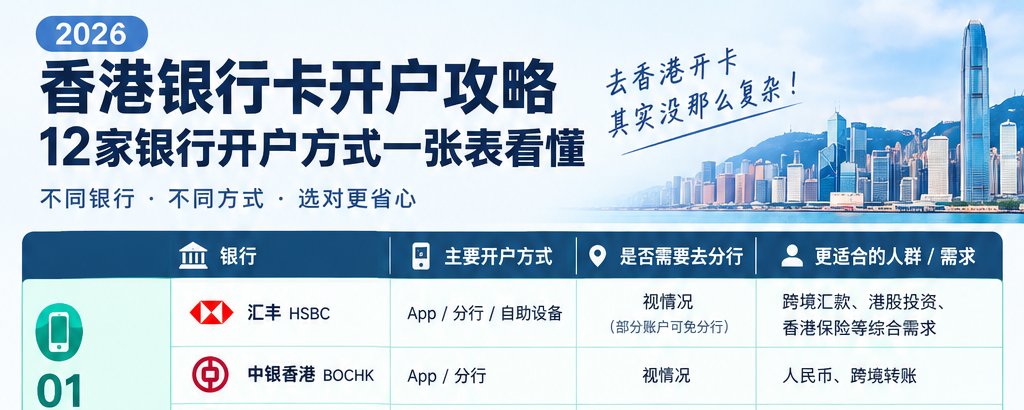
哪些可以App开户?哪些需要线下核验?去之前先收藏这张表。
以前去香港开银行卡,很多人的第一印象就是:提前预约、准备一堆资料,到了银行还要排队面签,折腾半天,最后还不一定能开下来。
但到了2026年,香港部分银行的开户方式已经方便了不少。
现在有些银行支持通过手机App申请,有些可以提前在线提交资料,抵港后再完成身份核验,还有部分银行甚至可以通过VTM自助机办理。
所以,如果你准备去香港开银行卡,没必要一上来就一家家跑。
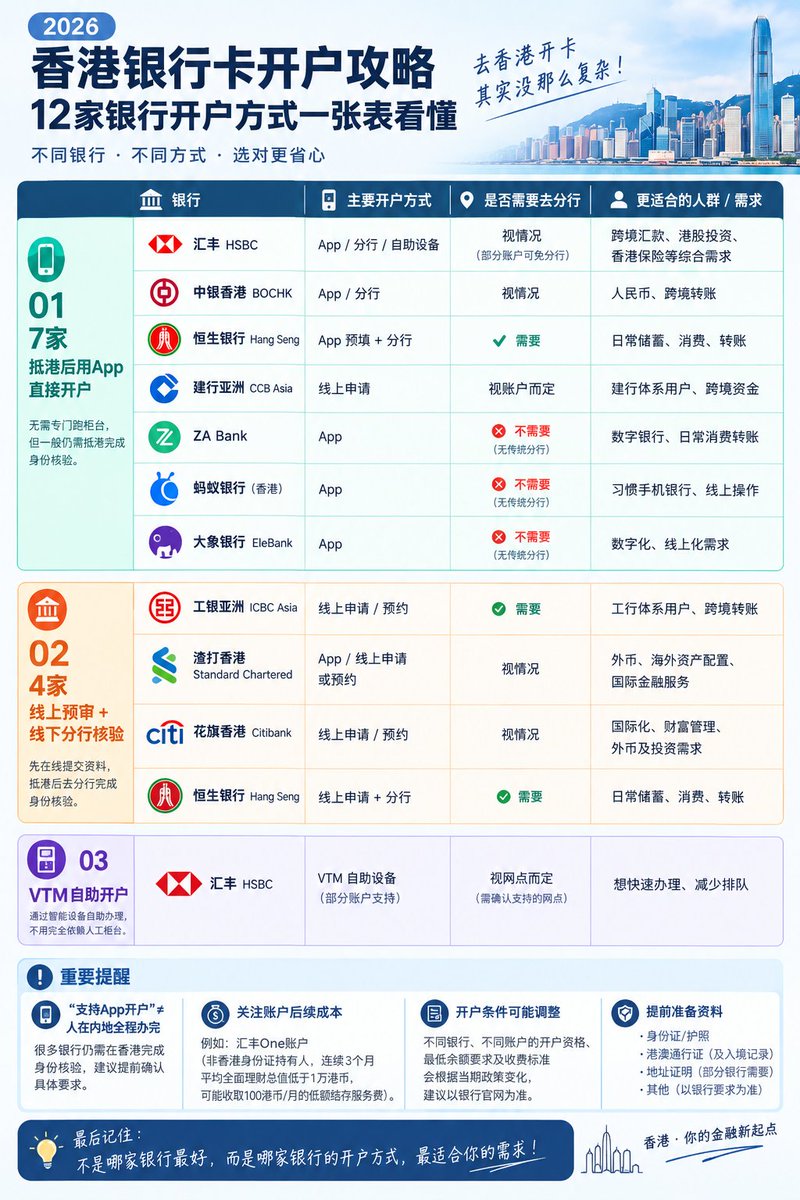
这篇直接把目前比较常见的银行,按照开户方式分成3类:
① 抵港后可以直接用App申请
② 线上预审,抵港后去分行核验
③ 可以通过VTM等自助设备办理
先确定自己适合哪一种,再选择银行,能省掉不少时间和折腾。
01|7家:抵港后App直接申请
这一类最大的优势,就是不用专门跑银行柜台。
不过要注意:“支持App开户”≠“人在内地就能全程开户”。
不少银行仍然要求申请人在香港境内,通过香港当地网络完成申请,并根据要求进行身份、人脸或入境资料核验。
1、香港汇丰 HSBC
汇丰是很多内地客户比较熟悉的香港银行。
如果你平时有跨境汇款、港股投资、香港保险等需求,可以重点了解。
📌 开户方式
抵达香港后,通过 HSBC HK App 提交开户申请,按照提示完成身份、证件等资料核验。
符合条件的客户,可以直接通过手机完成开户流程,不一定需要前往分行。
⚠️ 费用提醒
2026年1月1日之后新开的汇丰One账户,非香港身份证持有人如果连续3个月的平均全面理财总值低于1万港币,每月可能收取100港币的低额结存服务费。
所以,别只关注“能不能开户”,账户开下来之后的使用成本同样需要提前了解。
2、中银香港 BOCHK
中银香港与内地中国银行体系联系比较紧密。
如果平时经常处理人民币、港币以及内地与香港之间的资金往来,可以重点考虑。
📌 开户方式
部分访港客户可以通过手机渠道提交开户申请,根据要求完成证件、身份以及入境资料核验。
特点是网点覆盖比较广,账户体系也相对成熟。
如果线上审核没有通过,部分情况下仍可能需要前往分行补充资料或完成核验。
3、恒生银行 Hang Seng
恒生是香港比较常见的本地银行之一,网点覆盖也比较广。
日常储蓄、转账、消费等场景都比较常见。
📌 开户方式
符合条件的内地居民,可以在香港通过恒生Mobile App申请开户。
需要特别注意的是,目前开户过程中通常要求申请人在香港,并连接香港当地网络完成申请。
👤 适合人群
如果你的需求比较简单,主要就是日常储蓄、消费和转账,可以重点了解恒生。
4、建设银行(亚洲)CCB Asia
建设银行(亚洲)是中国建设银行在香港的子行。
如果你本身就有内地建行账户,而且经常处理内地与香港之间的资金往来,可以重点关注。
📌 开户方式
符合条件的客户,可以通过相关线上渠道申请e-Account,并按照要求完成身份核验。
⚠️ 注意
具体开户资格、账户余额要求以及不同币种账户的最低余额,可能会根据银行当期政策有所变化。
因此,不建议只参考网上攻略里的“最低存款金额”,开户前最好再次确认最新规则。
5、众安银行 ZA Bank
ZA Bank属于香港虚拟银行。
如果是第一次接触香港银行卡,又不想一开始就研究传统银行复杂的开户流程,可以把它作为数字银行选项了解。
📌 开户方式
抵港后通过App提交资料,根据要求完成身份、人脸等核验。
符合条件后即可开立账户。
特点非常明显:没有传统意义上的实体分行,日常操作基本都在手机上完成。
如果你的需求主要是日常转账、消费和存款,可以考虑这类数字银行。
6、蚂蚁银行(香港)
蚂蚁银行(香港)同样属于香港虚拟银行。
整体操作方式偏互联网化,主要通过手机App完成资料提交和身份核验。
📌 特点
开户及日常使用更加偏向线上化,比较适合习惯手机银行、不太依赖实体网点的人。
不过,如果以后涉及比较复杂的跨境资金、投资或者企业金融需求,就不能只看“开户方便”,还需要结合银行的具体功能进行选择。
7、大象银行 EleBank
EleBank大象银行同样属于香港数字银行。
主要面向线上化、数字化的银行使用场景。
📌 开户方式
抵港后通过线上渠道提交资料,并按照要求完成身份核验。
符合条件后即可开立账户。(需要10万港币的海外资金证明)
最大的特点同样是:没有传统实体网点,日常业务主要依靠手机完成。
如果你更看重线上操作的便利性,可以把它与其他虚拟银行放在一起比较。
02|4家:线上预审+线下分行核验
如果你不太放心完全线上开户,或者本身就比较看重实体银行卡和线下网点,那么这一类可能更适合。
简单来说就是:先在线提交资料 → 提前预约/预审 → 抵港后前往分行 → 完成身份核验 → 正式开户。
这样做的好处是,可以提前准备,减少到了香港之后才发现资料不全、无法办理的情况。
1、工银亚洲 ICBC Asia
工银亚洲是中国工商银行在香港的子行。
如果你本身有内地工行账户,并且经常进行内地与香港之间的资金往来,可以重点了解。
📌 开户方式
可以提前在线提交资料或进行预约。
抵达香港后,再前往指定网点完成身份核验以及后续开户手续。
⭐ 特点
内地工行与香港工银亚洲之间联系比较紧密,对于有跨境转账需求的人来说,可以重点考虑。
2、渣打香港 Standard Chartered
渣打属于国际化银行。
如果你平时涉及外币、海外资产配置或者国际金融服务,可以重点关注。
📌 开户方式
部分账户支持手机线上申请,也有部分开户方式需要前往分行完成身份核验。
目前也提供开户预约服务,可以提前安排时间,减少到了银行之后的等待时间。
⚠️ 注意
渣打不同账户的开户条件、最低要求以及收费标准并不完全一样。
尤其是非香港居民,建议提前确认自己准备申请的具体账户类型,再决定是否前往。
3、花旗香港 Citibank
花旗香港整体定位更加偏向国际化以及财富管理场景。
如果你的需求不仅仅是普通的储蓄、消费和转账,而是涉及外币、投资或者国际金融服务,可以重点了解。
📌 开户方式
部分账户可以先进行线上申请或预约,之后按照银行要求前往香港分行完成身份核验。
具体开户条件需要根据申请的账户类型以及个人情况确认。
03|VTM自助开户
除了App和传统柜台,现在香港部分银行还提供VTM等智能设备办理开户。
这种方式最大的特点就是:不用完全依赖人工柜台,部分流程可以通过机器自助完成。
对于不喜欢排队、希望快速完成开户的人来说,可以重点关注支持VTM开户的银行及网点。
不过需要注意,不同银行、不同账户以及不同客户身份,对VTM开户的支持范围并不完全一样。
因此,出发前最好先确认:自己是否符合VTM开户条件、需要携带什么资料、哪些网点支持办理。
最后总结:
如果你准备去香港开银行卡,其实可以按照自己的需求来选择:
📱 想省事、尽量不跑柜台
优先了解支持App开户的银行。
🏦 比较看重实体银行和人工服务
选择“线上预审+线下核验”的传统银行。
🤖 想尝试自助办理、减少排队
可以重点了解支持VTM开户的银行。
另外,香港银行的开户政策、收费、账户要求都会调整。
所以这类攻略最适合用来筛选方向,真正出发之前,最好再到对应银行官网确认最新开户条件。
毕竟现在开香港银行卡,最重要的已经不是“哪家银行最牛”,而是:
哪家银行的开户方式,最适合你自己的需求。
最后
推荐几款常用的工具(需要的自取)
1、Bybit交易所邀请码(享最高返佣):
https://partner.bybit.com/b/166406
Bybit U卡申请教程(无需海外地址证明):
https://x.com/ylj158852/status/2102606355668553993?s=46
2、BIT合规港美股票交易券商:真实股票,不是差价合约——是所持股票的实益拥有人,派息分红、投票权都归你。USDT/USDC 出入金最快秒级到账,不用开境外银行账户。(无需海外地址证明,一张身份证全搞定)
①邀请链接:
https://invest.bitappshare.com/uni/zh/h5/us-invitation?invite_code=YC9EGM&source=us_stock
②邀请码:YC9EGM
③开户保姆教程:
https://x.com/ylj158852/status/2109597016397656277?s=46
3、一款很好用的VPN/梯子:
https://dash.cybert.org/#/register?code=b1QF157P
吊打全网所有VPN,性能远超顶峰期的快连,价格只有快连的1/3. VPN配置教程在这篇推文里:
https://x.com/ylj158852/status/2049610884033732694?s=46
如果您觉得有收获,请给我点赞、转发。
谢谢!
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


