
😳可以不开汇丰,但不能不开恒生!外资港卡被低估的隐藏王者 💪
文章目录
汇丰的亲儿子,却比汇丰更亲民更低调。
免管理费、美元跨境转账全免费、万事达扣账卡 15% 返现/取现免费——恒生银行可能是外资港卡最被低估的隐藏王者。我是19 家港卡持有人,实际使用恒生,这篇把恒生的核心优势、开户流程、卡片配置、汇丰关户连坐风险担忧一次讲透。
文章比较长,建议先收藏,回头办卡方便对照。🫡
PS,后续有变化,本文也会持续更新
目录
-
银行简介
-
办理方式和条件
-
核心亮点
-
提款卡和扣账卡
-
信用卡
-
汇丰 vs 恒生怎么搭配,风险应对💪
一、银行简介
恒生银行,港股恒生指数的创建者,本地银行编号 024,香港历史悠久的四大银行之一。2025 年被汇丰私有化收购,现在独立运营但跟汇丰共享部分底层系统——尤其是风控和反洗钱数据。所以圈子里常说"汇丰恒生开一个小心连坐",这话有道理但不完全对,后面会讲怎么应对。
恒生是典型的"本地大行":ATM 遍布全港、线下网点多、本地民生客户基础深厚。但在内地居民视野,它的存在感远远不如汇丰。但是真香啊。
这篇文章要说的就是:恒生不但不该被忽视,在某些场景下它甚至比汇丰更好用。😁
二、办理条件与方式
恒生的开户门槛在港卡里算友好的,尤其今年上线线上开户:
线上开户
手机 App 直接申请,流程顺畅,通过率高,不需要额外材料
线下网点
提前预约即可,一般比中银好约很多
实操建议: 优先线上开户,省时省力。如果线上遇到审核问题再走线下。
三、核心亮点
1. 本地美元转账+美元跨境转账(Global Money+)都免费
这是恒生的看家本领,也是港卡圈几乎独一份的能力。
比如香港本地实体银行还有不少本地美元转账是收费的呢,比如著名发钞行渣打
典型使用场景:
1、从恒生汇美元到嘉信理财(Charles Schwab),最快次日到账,0 手续费。
2、对于玩美区美卡的朋友来说,这个通道ach 到账,还是 dd 神器——懂的都懂。
2. 管理费全免
恒生默认大家开的理财账户免管理费,无持有压力。
对比之下:
-
汇丰 One 虽然门槛不高,但达标条件还是得操心
-
很多港卡动辄要求存几万甚至几十万港币才能免管理费
恒生的"无感持有"对多卡玩家非常友好——开了不用也不心疼。
3. 万事达扣账卡活动多、内地享受汇丰取款免费待遇
恒生的万事达扣账卡(Debit Card)有两个亮点:
-
日常消费返现 0.4%,聊胜于无
-
活动返现力度大: 内地 12306 买火车票 15% 返现(前阵子亲测,真的香)。去年万事达全平台 10% 活动,恒生卡等级够的也能参加
另外,万事达扣账卡在内地汇丰恒生ATM 取现也是免费,能用上的地方那也是相当好的。
4. 本地大行,线下网络强大蕲齐全
恒生作为本地大行,ATM 和网点覆盖全港,数量多。如果存取款啥的都很方便。
四、提款卡和扣账卡
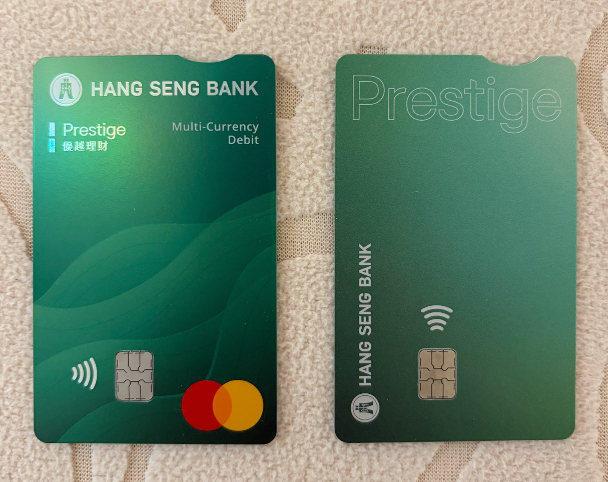
恒生目前有两张借记卡:
银联提款卡,银联内地 ATM 取现,但收费
万事达扣账卡,上述提到,优点更多
注意: 线上开户默认不配发卡片,需要自己在手机银行里申请。别忘了这步,不然开了户没卡用。
五、信用卡
恒生目前支持内地居民申请信用卡,但门槛稍高:
-
一般需要搬砖 20 万港币
-
需要到网点填表申请
建议: 信用卡不是恒生的强项,普通用户不用硬冲。把恒生的借记卡用好就够了。
六、恒生 vs 汇丰:怎么搭配使用?
很多人的疑问是:恒生和汇丰共享风控,一个关户另一个也危险,那还有必要两个都开吗?
我的建议是分工使用,降低单账户风险:
汇丰,消费场景,刷 Pulse 信用卡薅羊毛
恒生,核心业务,转账、资金通道
核心原则: 别快进快出、别代收代转、资金流转保持合理节奏。两个账户分工明确,反而比一个账户什么都干更安全。
七、总结
一句话:恒生是外资港卡里最被低估的选手。
它提供接近汇丰级别的大行服务,但免管理费、跨境转账免费、开户门槛低。对于有美区资金通道需求的朋友,是必开的银行。
我的建议:每个去香港的朋友,都值得把恒生拿下。亲身用过之后,你会感谢这个选择。
免责声明:本文仅做信息整理和个人经验分享,不构成金融建议。银行政策和流程可能调整,请以银行官方最新说明为准。
我是浪险,13 年卡友,19 家港卡持有人。港卡、美卡、出海基建内容持续更新。觉得有用,请收藏关注转发,你的支持是我持续更新的动力!
下一个帖子见!
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


