
同样的纳斯达克,为什么国内纳指ETF要贵15%?
文章目录
最近国内纳指ETF的溢价越来越夸张了。
10月12日,国泰纳指ETF(513100)收盘价2.400元,相比上一期公布的基金净值2.0715元,参考溢价达到15.86%。
简单说,同样价值100元的美国科技股资产,国内投资者却愿意花接近116元购买。当然,这个计算使用的是滞后公布的净值,不完全等于实时溢价。
很多朋友天天研究纳指、英伟达、美联储,却可能忽略了自己买入ETF时支付的这笔额外价格。
老王专门翻了2013年以来的历史数据,发现这事还挺有意思。
国内纳指ETF为什么会有溢价?从什么时候开始的?过去的高溢价是怎么消失的?未来半年又会怎样?
今天一次讲清楚。
一、国内纳指ETF开盘,到底跟谁走?
很多朋友认为,昨晚纳指涨了2%,今天国内ETF就应该涨2%。
其实没那么简单。
国内纳指ETF的价格主要受到四个因素影响:隔夜纳指100收盘表现、实时纳指100期货、美元兑人民币汇率,以及国内ETF自身的折溢价。
因为中美存在交易时差,国内上午9:30开盘时,美国现货市场已经收盘,但纳指期货通常还在交易。
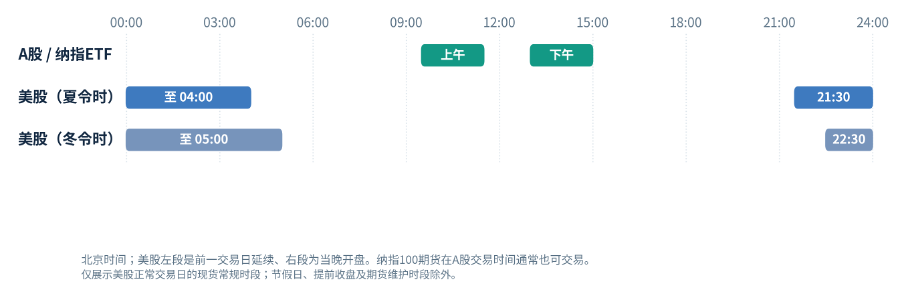
时间轴|A股与美股常规交易时段(北京时间,区分美股夏令时和冬令时)
所以,国内ETF并不是简单复制昨晚美股的涨跌。
甚至可能出现纳指上涨、国内ETF却下跌的情况。
原因很简单:美国科技股涨了,但国内ETF的溢价跌得更多。
二、为什么国内纳指ETF能贵出15%?
关键在两个字:额度。
国内基金投资海外市场,需要使用QDII额度。
正常情况下,ETF出现高溢价,套利机构可以申购新的基金份额,再拿到二级市场出售,通过增加供给压低价格。
但当QDII额度紧张、基金限制申购时,这套机制就可能失灵。
买的人越来越多,新增份额却跟不上,价格自然被抬高。
有意思的地方来了。
这多出来的15%,既不是美国科技股创造的额外利润,也不是基金公司直接赚走的钱。
它主要是国内买方向卖方支付的额外交易价格。
说白了,你买的还是那些美国科技股,但为获得这份资产敞口多付了钱。
三、国内纳指ETF从什么时候开始有高溢价?
这个问题最有意思。
国泰513100早在2013年就已经上市。正常折溢价一直可能存在,但2013—2019年,整体价格基本围绕净值波动。
真正有明确记录的持续性高溢价,是从2020年开始明显出现的。
看看513100的历史数据:
来源:513100第三方历史价格与净值重建,2026年截至9月24日。采用事后净值比较口径,不等于实时IOPV溢价。
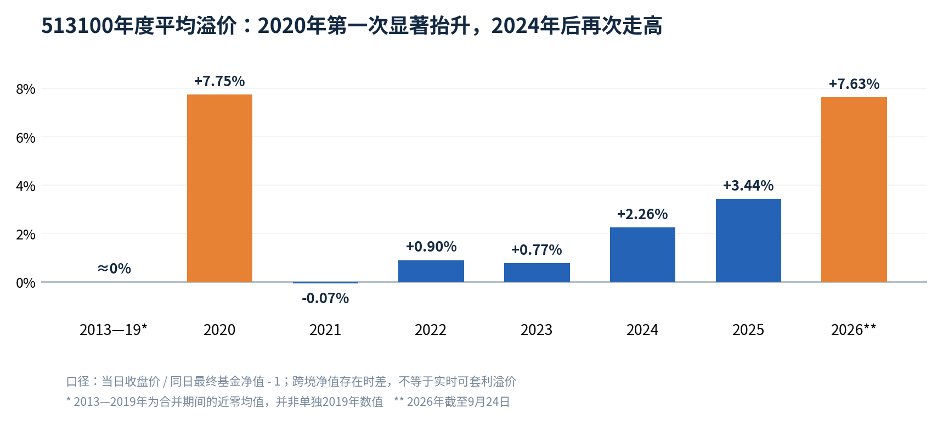
这组数据很有意思。
2020年疫情后,美股科技股受到追捧,叠加QDII申购限制,ETF溢价一度超过20%。
但2021—2023年,溢价又基本回到了正常水平。
尤其是2023年,美国科技股涨得非常好,513100的年均参考溢价却只有0.77%。
这说明纳指上涨,并不必然导致ETF高溢价。
而从2024年开始,情况再次变化。
2024年平均2.26%,2025年3.44%,2026年前九个月达到7.63%。
过去偶尔出现的高溢价,正在变成一种持续时间更长的市场现象。
四、历史上的高溢价,最后都去哪了?
老王找了几个典型案例。
2020年2月,513100溢价达到20.71%。 随后几个交易日,ETF场内价格明显调整,高溢价迅速收缩。
2020年9月,溢价再次达到21.2%。 随后美国科技股突然大跌,513100在9月4日下跌8.65%。
2024年7月,景顺长城纳指科技ETF溢价达到15.05%。 随着美国科技股调整,到8月9日,参考溢价已经下降至8.03%。这只基金跟踪的是纳指科技指数,并非纳指100,但溢价机制类似。
2026年8月,513100参考溢价从13.97%下降到9.31%。 对应参考净值变化不大,ETF份额也没有增加,但场内价格下跌约4.41%。
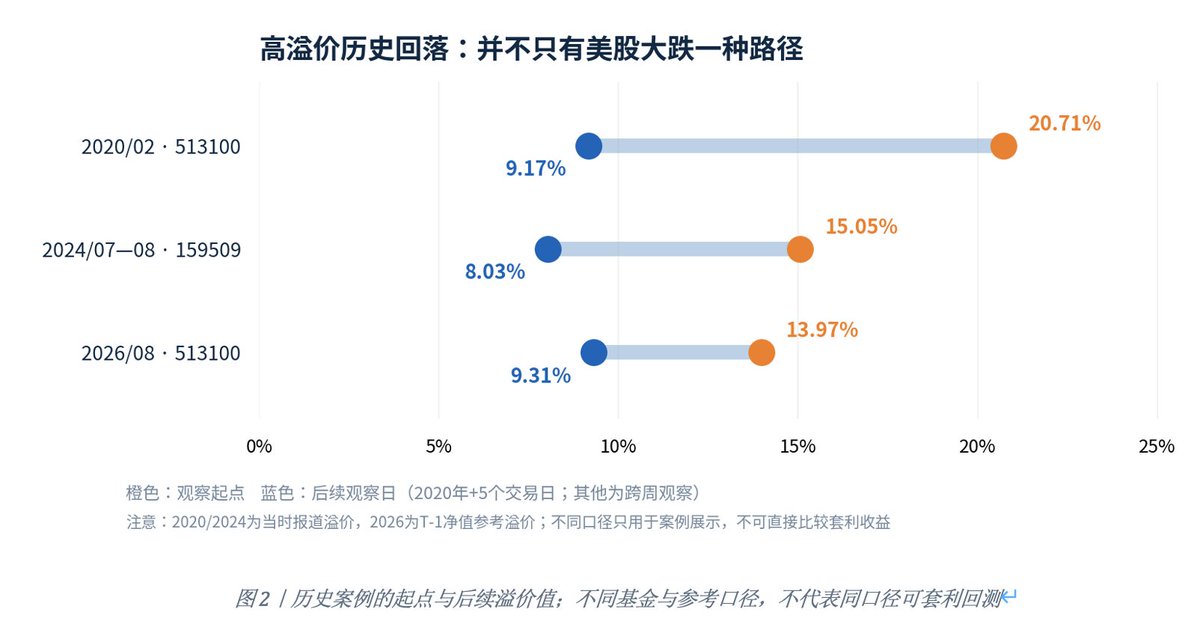
这几个案例告诉我们一个重要事实:
高溢价的消失,并不一定需要美股崩盘,也不一定要等QDII额度增加。
有时候只是国内买盘降温,原有持有人开始卖出,溢价就会收缩。
有时候美股继续上涨,基金净值涨得比场内价格更快,同样可以消化溢价。
归根结底,QDII额度限制了新增供给,但最终愿意为ETF多付多少钱,还是由市场决定。
五、未来半年,15%的溢价还能维持吗?
先说结论。
老王更倾向于未来3—6个月,国内纳指ETF的溢价逐步回落到5%—10%。
主要有两个原因。
一是当前15%左右的溢价,已经明显高于大多数历史年份的平均水平。
二是QDII额度正在增加。2026年8月,国家外汇管理局新增68.4亿美元QDII额度,虽然不代表每只ETF都能立即恢复充分申购,但长期来看有利于改善供给。
当然,如果美股继续上涨,国内海外资产配置需求持续旺盛,而套利仍然受限,高溢价也可能继续维持。
我给未来半年三个情景做了一个主观判断:
50%概率: 溢价逐步回落至5%—10%。
35%概率: 继续维持10%—20%的高溢价。
15%概率: 快速回归0%—5%。
这只是根据历史和当前供需情况给出的主观概率,并非经过统计模型验证的预测。
我不认为高溢价马上就会消失,但也不认为15%会成为永久的新常态。
最后,说一个可能比较扎心的事实
假设你今天以15.86%的溢价买入纳指ETF。
未来半年,美股表现不错,基金净值上涨10%。
但如果这段时间溢价回到了0%,你的实际场内收益是多少?
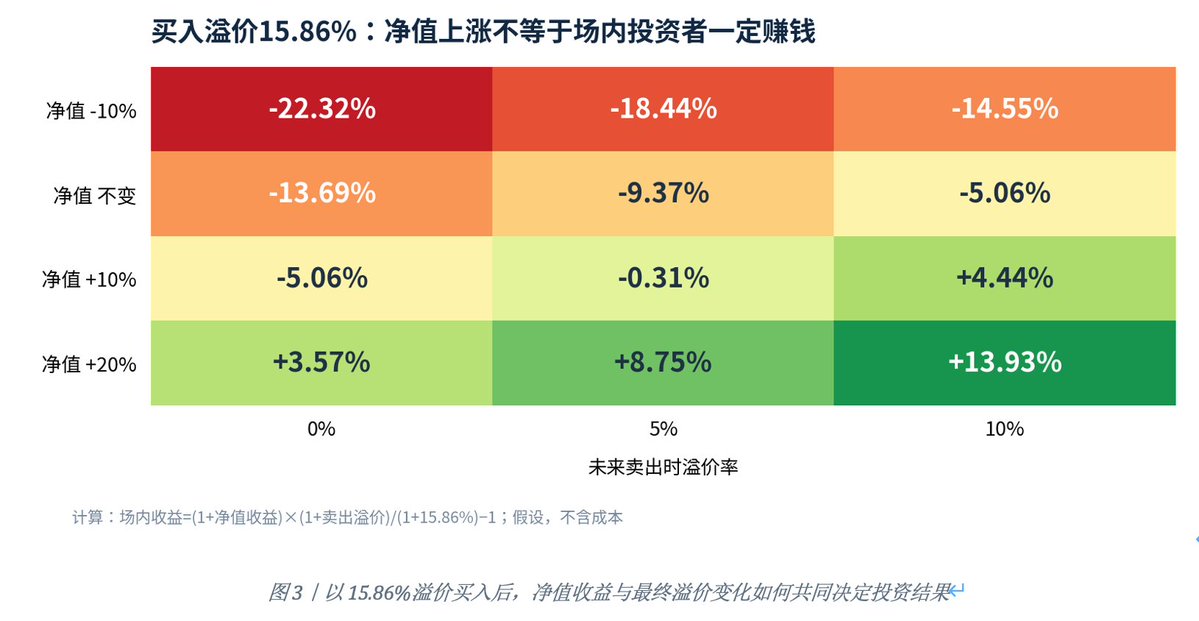
不是赚10%,而是亏5.06%。
纳指涨了,你却亏钱了。
这就是高溢价最大的风险:你不仅要判断美国科技股未来的走势,还要判断国内市场未来愿意支付多少溢价。
所以老王一直觉得:
看好纳斯达克100,和愿意为纳指ETF多支付15%,完全是两回事。
前者是相信美国科技企业未来的盈利增长。
后者是相信未来还有人愿意为同样的资产支付额外价格。
老王依然长期看好纳指,但这不代表任何价格的纳指ETF都值得买。
爱纳指可以,别把溢价也当成信仰。
这篇文章送给所有长期配置美股、坚持定投纳指的朋友。
希望大家不光知道自己买了什么,也知道自己究竟付出了什么价格。
爱大家!
——帝都老王 @laowangbj110
数据截至2026年10月13日。历史统计采用第三方参考净值口径,预测为主观判断,不构成投资建议。
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


