
一文看懂这轮全球国债收益率飙升的原因!(绝对珍藏版)
今天,我们来聊一个非常重要的话题,那就是全球各国的国债收益率飙升的问题,相信大家在投资时,心中会有很大的一股压力,包括我也是!
看完这篇文章后,你会对未来的投资环境有了一个基本的认识,文章比较长,建议收藏起来,空时真的很有必要认真看一下。
2026年10月1日,全球主权债市场同时拉响警报:美国10年期国债收益率盘中飙至5.34%,创2002年以来最高。
英国30年期自1998年以来首次突破6%,日本10年期时隔30年站上3%并冲至3.1%上方,德国10年期创2011年以来新高。
彭博全球政府债券指数收益率已回到2008年年中以来的最高水平。
那这边解释一下,为什么美国的国债收益率飙升问题会传导到全世界各个国家呢?(当然,除了有资本管制的国家之外,比如中国)。
这是因为美元是世界通用货币,美债被默认为"全球最安全的资产",所以它的利息就成了所有其他资产的定价尺:任何东西的收益,都要在美债利息的基础上加一点"补偿"。
比如,十年期美债收益率就是全球资产定价之锚。美债飙升了,这就好比房租基准价涨了,所有城市、所有地段的租金都得跟着调。
因为,欧美的资本流动是相对自由的,当美债收益率变高时,其它国家的资本就会流向美元,那自己本国的国债购买者就会减少,收益率自然就会上升了。
另外,其它国家的货币对美元就会贬值,这时,就会有输入性的通货膨胀,那就有了加息的预期,自然其它国家的收益率也就上升了。
这就是美债收益率传导到全世界的过程。
那现在,我们来研究一下,为什么美国国债的收益率会飙升的这么快?
目前有两种解释方法,一种就是付鹏提出的,Ai在未来如果提高社会生产率时,那社会上的资金回报就会上升,那么对应的无风险收益率就会跟着上升。
而且,大家也知道,各个国家的债务都非常庞大,那要如何化债呢?那就是需要把通货膨胀率搞的高一点,把实际利率变成负数时,国家债务就变相地减少了。
实际利率=名义利率−通胀当通货膨胀率。举个例子,名义利率2%,通胀当通货膨胀率是3%,那么实际利率就是2%-3%=-1%(负1%)。
相当于未来的钱变的不值钱了,那么当然国家债务也就会变少了,而这变少的钱,就是我们大众的钱被贬值了的原因。
(但目前的情况是实际利率为正的,目前10年期美债名义利率5.34%,美国通胀(PCE)3.4%,10年期实际利率高达:5.34%-3.4%=2.64%!这边先计算一下,后面会用到)
所以,付鹏是基于这两点来判断未来很长的一段时间內,美国都会维持高利率,高通胀的经济环境。
另外,要化债,还有一点就是需要高增长的情况下才可以。
所以,付鹏提出了三高运行组合:"高通胀+高利率+高增长"。当然,最近付鹏自己说了,如果Ai没有兑现社会生产率的话,那他的这条逻辑链条就会实时发生变化。
而目前,市场上的另外一种说服是,因为你政府不节制,乱发钱,所以,我们市场很担心你未来债务能不能持续,所以,我就需要更高的未来收益率来补偿。
举个例子,隔壁有两个人要借钱,一个是靠谱老王,一个是月光族小张,靠谱老王有稳定收入,并且从不乱花钱,而月光族小张,都是大手大脚花钱,你说,哪个人借钱的成本更高呢?当然是月光族小张了。
这第二个说法是有数据支撑的,我们来深入分析一下10年期美债收益率:
10年期名义收益率=预期短期实际利率+预期通胀+通胀风险溢价+实际期限溢价。
这个等式我来通俗地解释一下:
预期短期实际利率这个就相当于借钱的利息,利率了,它是借钱的直接成本。
预期通胀,这个就是未来的通胀,因为政府发债给我,我是需要通胀补偿的呢,要不,我的钱都贬值没了呢。
通胀风险溢价,这个就是说,看这个政府未来能不能把通胀搞定,如果可以的话,这个保险金就很便宜的了,如果这个政府经常控制不了通胀,那这个保险金就会变得很贵了。
实际期限溢价,这个很简单了,钱借的越久就越贵。
那现在10年期美债名义收益率达到了5.34%,我们来看一下,它对应的4个成分,哪个涨的最猛。
我们看一下表格:
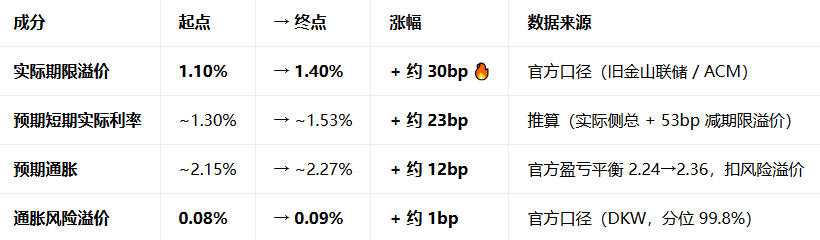
说明一下1bp就是万分之一,比如25bp,就是0.25%。我们很明显地看出,实际期限溢价和预期短期实际利率这两个直接涨了0.53%!另外,我们看到通胀风险溢价只涨了0.01%,意思是市场相信美联储会把通胀压下去,就是信任美联储的意思,没有把保险金往上提。
通过这个数据,我们就可以很清晰地看到,目前市场上担心的是庞大的债务问题,而不是压不住通胀问题。
而债务问题才是大难题啊!
那我们再来继续分析一下,为什么之前各个国家一样地大量发债却没有引发高的国债收益率问题呢?
这是因为,以前是"发债的人多,但买债的人更多、更疯抢";现在是"发债的人更多,买债的人却变少、还挑三拣四了"。
因为以前发财政部发债时,各国央行直接去买债,就是QE的了,现在,央行是从买家变成了卖家。
以前,全球"储蓄过剩"在接:中国、日本、德国这些贸易顺差国攒下天量外汇,疯狂买美债当"外汇储备"——需求端源源不断。日本为了保汇率在抛美债(已累计干预27万亿多日元,约1700亿美元),而现在中国等在做外汇储备多元化持续减持。
以前,老龄化前的"过剩储蓄":那时全球储蓄率高、可投资项目少,钱没处去,只能买国债,把利率买得很低。而现在全球老龄化让储蓄下降、新兴市场不再把钱都往美国塞,AI的资本支出又抢着要钱——资金从"过剩"变"稀缺"。
所以,这就是市场的说法。
付鹏是从社会生产效率角度出发,而市场是从政府信用出发。那我个人的话,更喜欢市场的说法。
付鹏的角度还是比较乐观的,感觉通过高增长,高通胀来化债,但现实的情况更糟糕。因为现在的实际利率并不是负的,而是正的,化债太难了!
整个美国经济历史,也只有3次有负的实际利率,并且都是在经济危机之后的:1970年代大通胀(持续7年)、2008金融危机后(持续5年)、2020疫情后(持续3年)。
所以,最终化债的正道只能是r<g,就是利率要小于GDP增长。美国在1970–2025年的56年里约57%时间都是r<g,看来,这才是化债的正道。
那总结一下,现在时代可能真的发生改变了,市场已经不信任政府的了。政府太不节制了,民主党和共和党谁都不想控制债务,因为选票摆在那边,现在已经开始出现问题了。
那未来会怎么样呢?如果AI生产率兑现,增长盖过利息,软着陆,这是最完美的了。还有一个方向就是靠高通胀+增长稀释债务,高利率长期化,这个和付鹏说的三高是一样的。
但是市场在担心的还是债务问题,这个高利率的问题会一直存在,虽然结果是和付鹏是一样的,但解释过程,我更喜欢是由于债务问题引起的高利率,而不是高社会生产率引起的!
那为什么现在美股在如此高利率下,还一直在涨?原因就是因为这几年Ai行业的大投入后,标普500企业的盈利能力在兑现。
这轮美股靠的正是后者:AI不是"讲故事",而是真金白银进了利润表。过去两年,大型科技公司把数千亿美元砸进AI算力与数据中心,这些投入开始转化成营收和利润——高盛预计2026年标普500盈利能增长约24%,远远高于5.34%的国债收益率。
股价≈未来盈利÷美债贴现率,而美债贴现率可以简化参考10年期美债收益率。虽然分母变大了,但是分子涨的更猛,所以股市还在一直涨。
详细见我之前写的那篇文章:一文看懂美元,美债,美股的联动关系!
那未来很可能是一个高利率的时代,时代可能真的是变了,那我们的投资应该是要怎么办呢?
在我看来,高利率,高债务就是一个巨大的雷,或者危险因素。市场悲观者预判,比如凯投宏观预测:美股明年将暴跌21%。
未来能不能走出来,整个世界都在期待Ai是否能兑现生产率,所以,你说,让Ai先停一停的那些传言,这个世界已经等不了了,只有让Ai一路狂奔了。
而当明年AI折旧开始侵蚀利润表时,盈利还能不能撑住——那一关过了,美股是"高位分化",过不了,就是"泡沫破裂"。
现在是站在了历史的十字路口,我们可能需要做好准备,也就是说,也有可能未来会引来一场风暴,也可能上岸,感觉未来是不很明朗,这样,至少我们心理会有个预期,感觉之前美股一路上涨的好时代,真的是很羡慕啊,现在开始,投资有可能会变得更累了。
写长文章不易,希望大家多多点赞,收藏互动,这样才会有流量,我才会有更大的动力去输出。
文章比较长,大家可以收藏起来,空时认真看,肯定不会错的。


