
挂着“被冻包赔”,照样冻卡:X(推特)创作者收益和 USDT 怎么安全回国
文章目录
这一周,我在推特上刷到好几个人出金以后被冻卡。
-
有人在币安 C2C(用户之间直接买卖 U 的交易区)卖了几千 U,选的是带“冻结赔付”标签的严选商家,支付宝照样被限制了一个月。
-
还有一位出金换生活费,刚交易完就被冻结 20 天。那个商家早被支付宝标注涉嫌诈骗,平台上却还挂着“被冻包赔”。
-
也有好消息:一位用户拿 X Money 实体卡在国内 ATM 取了 1000 元人民币,扣 148.96 美元,汇率和 Google 上一样,比银行给的还好。
带赔付标签,不等于被冻了一定能赔,具体条件放在第四部分讲。
这篇写给拿 X 创作者收益(X 工资)或收 USDT(下面都叫 U)的人。路线都是大家实测过的,按你手里的钱是什么形态来分。主要原帖和官方规则放在评论区,可以点进去核对。个人实测只代表当时的情况,换个人、换个时间,结果可能不一样。
规则经常调整,我会持续更新,建议先收藏。
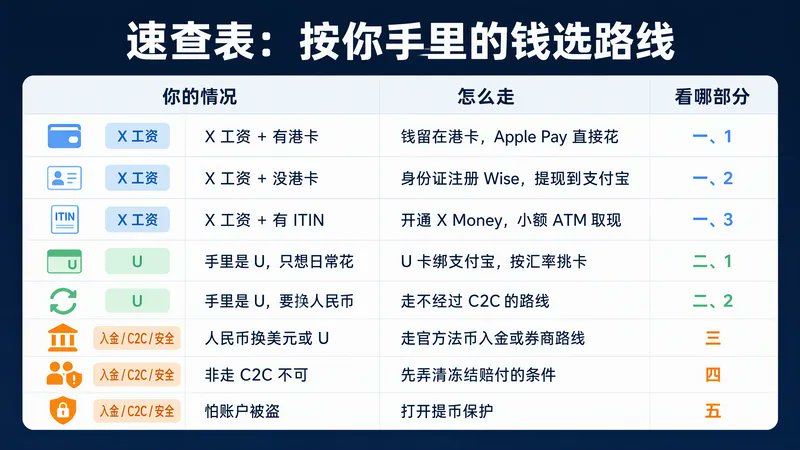
速查表
| 你的情况 | 怎么走 | 看哪部分 |
|---|---|---|
| X 工资 + 有港卡 | 钱留在港卡,国内用 Apple Pay 直接花,尽量不换人民币 | 一、1 |
| X 工资 + 没港卡 | 身份证注册 Wise,收款后提现到支付宝 | 一、2 |
| X 工资 + 有 ITIN | 开通 X Money,小额在国内 ATM 取现 | 一、3 |
| 手里是 U,只想日常花 | U 卡绑定支付宝扫码消费,按汇率挑卡 | 二、1 |
| 手里是 U,要换人民币 | 先看不经过 C2C 的几条路线,对照门槛挑 | 二、2 |
| 人民币换美元或 U | 入金也会被冻卡,走官方法币入金或券商路线 | 三 |
| 非走 C2C 不可 | 先弄清冻结赔付的条件 | 四 |
| 怕账户被盗、U 被提走 | 打开提币保护 | 五 |
一、X 工资:走 Stripe 打款
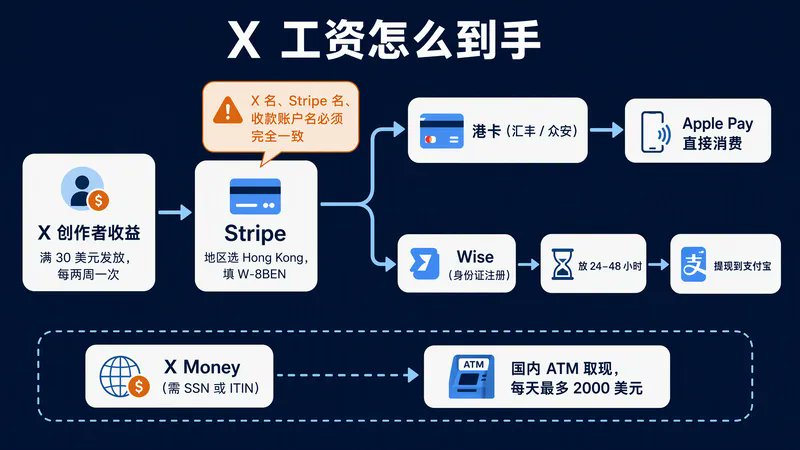
X 工资全部经过 Stripe 中转,再打到你绑定的港卡或 Wise 上。开通之前,账号要先满足几个门槛:注册满 3 个月,粉丝不少于 500,近 3 个月推文曝光不少于 500 万,订阅了 Premium(蓝 V),并且通过了身份认证。
发放规则也先弄清楚:累计收益满 30 美元才发,每两周发一次。X 到 Stripe 是即时的,Stripe 到港卡或 Wise 要 2 到 7 个工作日,第一次发放可能要等 7 到 14 天。
先把 Stripe 绑好(有没有港卡都要做)
有一篇 170 万浏览的 X 创作者收益教程,把这一步的坑讲得最细。照着填:
-
手机和 X App 的语言改成英语(美国),网络用美国或香港的稳定节点。
-
入口是 个人头像 → Revenue Sharing → Set up payments → Connect Stripe Account,进去以后选“Create a new business”,不要用已有的公司主体收款。
-
地区选 Hong Kong,类型选 Individual(个人)。
-
姓和名用全大写拼音,家庭地址直接填港卡或 Wise 提供的银行地址,银行账号按真实位数填完整,不用管示例里的 9 位。
-
税务表格 W-8BEN(证明你不是美国税务居民的表格)一定要填。教程的说法是,不填默认预扣 30%,填了降到 10%。具体税率以 X 后台显示为准。
最容易翻车的是名字。X 认证名、Stripe 名、收款账户名,这三处的英文拼写必须完全一致,教程里说 90% 的失败案例都卡在这里。
- 有港卡:钱留在港卡里直接花
港卡能直接收 Stripe 的打款。选哪张港卡有讲究:汇丰香港可以保留美元;众安收到美元会自动换成港币,教程作者实测比实时汇率大约损耗 1%。打算直接用美元消费,汇丰更合适;只在国内花港币的话,众安也没问题。
收到以后,很多人第一反应是换成人民币转回内地。其实没必要。一位常用港卡的博主实测过,香港银联卡绑定 Apple Pay 以后,京东、拼多多、美团、携程都能直接付款,日常衣食住行基本都能覆盖。
真要把港卡的钱转回内地,可以参考另一位用户的办法。他原本用港卡绑定微信支付消费,后来碰到了限额,未认证用户一年只能交易 25000 港币。本来想走 Wise 转回内地,可是 1.2 万港币要收 170 港币手续费。最后他换成了 StarryBlu 中转:先从港卡通过 FPS(香港的“转数快”,类似国内的实时转账)把港币转进 StarryBlu,几秒就到账;再用 StarryBlu 的全球转账把港币换成人民币汇回内地,这一步不收手续费。
还没港卡、想办一张
如果只是为了收 X 工资,办一张 ZA Bank(众安银行)就够了。一位博主这周刚去了趟香港,用 App 申请只花了二三十分钟,当天就能往返。要带这些:
-
港澳通行证和有效签注
-
内地身份证
-
内地储蓄卡,绑定的手机号要和开户时填的一致
-
出入境记录,可以提前在微信“移民局”小程序里下载
申请的时候人必须在香港境内。香港电话卡可以不办,内地号码在香港能收到短信就行。
- 没港卡:用身份证注册 Wise
这个月 Wise 有个新变化。9 月 21 日有人帮家人用身份证注册了一个国区 Wise,入金激活以后 3 分钟就拿到了香港本地收款账号,还有一个以个人名字开户的美元 Checking 账户(美国的活期账户)。激活时要先用同名账户往 Wise 里入金大约 20 美元。
注册的时候,国家选“中国”,账户类型选“个人”,手机号用 +86,姓名用拼音、和身份证一致。资金来源和收入如实填写,X 创作者收益可以选工资或自由职业收入。注册完在后台添加港币(HKD)余额,拿到账户号码、银行代码和银行地址,绑 Stripe 时要用。
钱到了 Wise,先别急着提。Wise 第一次收到大额入账会触发审核,钱一到就提现容易被冻结,最好放 24 到 48 小时再动。真被冻了,一般 24 到 72 小时能处理完,发邮件给客服、附上 X 收益截图就能申请解冻。
提现到支付宝几分钟就能到账,路径是 Wise 后台 → 人民币 CNY → 汇款 → 添加收款人 → 电子钱包 → 本人 → 支付宝 → 填手机号 → 输入金额。新用户第一次提现通常有免费额度,可以一次提完。之后每次收固定费加百分比费,提到支付宝最便宜,微信贵一些,直接提到银行卡费用更高,也更慢。
这个 Wise 账户只用来收 Stripe 打过来的 X 工资。注册过的人特别提醒,拿它收来源不明的 P2P 加密货币资金,账户必封。
- 有 ITIN:开通 X Money
X Money 是这周讨论最多的新路子,但它目前只对美国用户开放,开户要有 SSN(美国社会安全号)或 ITIN(美国给非居民发的个人税号)、美国居住地址和美国手机号。开头那位 ATM 取现的用户在评论区说,有 ITIN 就能开户,不需要绿卡。这只是他个人的经历,别人不一定能复现。
网上也有人写过“云居民”的办法:ITIN 找 CAA(美国税务局认证的代理人)代办,2 到 3 个月下号,费用 600 元起,再准备美国地址和美国手机号。要提醒一句,X Money 的开户条件写的是美国用户,拿代理地址和虚拟号码去开,账户随时可能被关,钱也可能被卡住,这个风险要自己想清楚。
开通以后,拿 X 工资的人能用上三个功能:
-
国内 ATM 取现:开头那笔是 9 月 26 日上午在民生银行 ATM 取的,汇率约 6.7145。原帖提到全球取现不收手续费,ATM 运营商收的费用会在 3 个日历日内返还,每天最多取 2000 美元。
-
利息:按 X Money 官方页面,普通用户的年化收益是 4%;过去 34 天里累计收到 1000 美元以上的合格入账,可以提到 6%,X 创作者收益也算合格入账。Premium+ 用户不设条件,直接 6%。利率随时可能调整。
-
X 用户之间转账:双方都开通了 X Money,转账免费,即时到账。
我的看法是,X Money 适合日常把小额的钱拿回国,大额还是走港卡。
二、手里是 U:能不走 C2C 就不走
走 C2C,你没法知道对面商家的钱干不干净。汇率也不好看:9 月 25 日有人出金,1U 只能换 6.63 元,同一天 1 美元能换 6.71 元。
- 只是日常花:U 卡绑定支付宝
最省事的办法是不出金,直接把 U 充进 U 卡,绑定支付宝以后扫码消费。
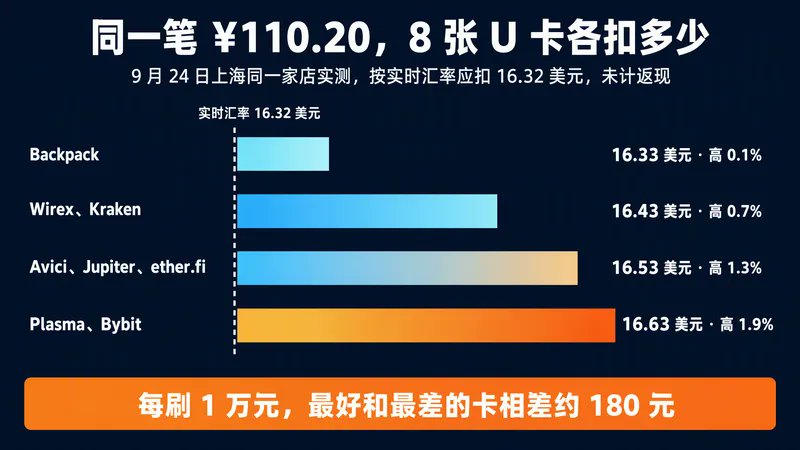
不同 U 卡的汇率差别不小。9 月 24 日有位用户做过一次对比:在上海同一家店买同样的东西,用 8 张 U 卡通过支付宝各付一次 ¥110.20,全是真实消费。按当天实时汇率应该扣 16.32 美元,实际扣款是这样的:
| U 卡 | 实际扣款 | 比实时汇率高 |
|---|---|---|
| Backpack | 16.33 美元 | 0.1% |
| Wirex、Kraken | 16.43 美元 | 0.7% |
| Avici、Jupiter、ether.fi | 16.53 美元 | 1.3% |
| Plasma、Bybit | 16.63 美元 | 1.9% |
单笔看不出差距,但每刷 1 万块,最好和最差的卡之间差 180 块左右。这次只比了汇率,返现没算进去,选卡时可以把返现一起考虑。
这里面不少卡用大陆护照开不了,Backpack 的卡目前还是邀请制。办卡之前,先确认自己能不能通过 KYC(平台的实名认证)。
这周 TenPayGo 也很火,它是腾讯给境外用户做的微信支付,据说好多 U 卡都能绑定。但评论区的反馈很乱,有人绑上了付不出去,线下显示拒绝交易,还有人付了几次号就被封了。我建议先观望。
- 要换成人民币:几条不经过 C2C 的路线
先看一张表,对照自己手里有什么账户,再往下看细节:
| 路线 | 需要的账户 | 门槛 | 原帖里的损耗 |
|---|---|---|---|
| Neverless → StarryBlu | Neverless、StarryBlu | 低,StarryBlu 用 +86 手机号能申请 | Neverless 到 StarryBlu 无损耗,转微信免手续费 |
| Neverless → IBKR → 汇丰 | Neverless、盈透、汇丰香港 | 中 | 约 0.2%~0.3% |
| OKX 欧洲站 → N26 | OKX 欧洲站、N26 | 高,一般要欧洲居住地址 | 只有汇率损耗 |
| 币安美元提到港卡 | 币安、汇丰香港 | 中,有关户风险 | 约 0.27% |
| Backpack → 众安 | Backpack、众安 | 中 | 中转行填对可免 20 美元手续费 |
交易所 → Neverless → StarryBlu → 微信/支付宝/银行卡
9 月 11 日有人实测出金 80 欧元,Neverless 转到 StarryBlu 没有损耗,StarryBlu 转到微信也不收手续费。StarryBlu 用 +86 手机号就能申请,一位做出海内容的博主认为它是目前最容易申请的海外卡。
交易所 → Neverless → 欧元 → IBKR → 离岸人民币 → 汇丰香港
这条适合已经有港卡和盈透证券(IBKR)账户的人。分享者 9 月 5 日写的起点是从币安或 OKX 把 U 提出来,9 月 15 日又算了一遍,整条路线的损耗大约 0.2% 到 0.3%,主要是汇率价差。
OKX 欧洲站 → N26
9 月 14 日一位博主说这是他现在最喜欢用的出金通道。先把 U 从交易所(比如 Bybit)转到 OKX 欧洲站,在欧洲站绑定德国的 N26 银行,再把 U 换成欧元直接提到 N26,秒到,汇率损耗很小。钱进了 N26,再转去 iFAST、Wise、港卡或美卡都可以。
同一天他还实测把 2000U 转回了国内,全程只有汇率损耗,没有手续费。完整路线是 OKX 欧洲站 → N26 → iFAST → FSM Global HK → 汇丰香港 → 澳门蚂蚁 → 澳门支付宝 → 内地支付宝。
门槛写在前面:OKX 欧洲站和 N26 一般都要求欧洲经济区的居住地址,只有大陆身份的人基本开不了。
币安美元直接提到港卡
今年 1 月有人实测,10000U 换成 9998 美元,手续费 25U,整体损耗约 0.27%,T+1(第二个工作日)到了汇丰账户。
但也有人提醒,带加密货币标签的钱打进传统银行,银行风控很敏感,容易触发关户。这条路线的风险要自己掂量。
Backpack 提现到众安
一位用户的经验是,中转银行信息填 CITIHKHXXXX,就不会被收 20 美元手续费,经常上午提现、下午到账。
三、入金:人民币换美元或 U,也会被冻卡
很多人以为只有出金会冻卡。评论区有人讲过自己的经历:以前在 C2C 买 U,把钱转给卖家以后,名下所有银行卡都被冻结,还被叫去派出所审查、签了保证书,一个月后才解冻。
绕开 C2C,有两条路。
想买 U:币安官方法币入金
币安现在支持用 Apple Pay、银行卡和银行转账买美元,三种方式都要用海外银行卡,内地的卡不行。
有人算过账:Apple Pay 和刷卡要付 3.3% 的手续费,发卡银行还要收 1.95% 的外币交易手续费,加起来磨损大约 5.25%。往 BPay Global 的银行账户转账磨损最小,就是到账慢一些。
只想换美元、买美股:众安 → Wise → 嘉信/盈透
这条不碰 U。一位投资美股的用户是这么走的:先用跨境支付通把人民币转到众安,单笔超过 1000 元,众安会送一张一折换汇券,用券把人民币换成美元。然后通过 CHATS(香港银行间的大额转账系统)把美元转进 Wise 的香港收款账号,固定收费 10 港币。按原帖的说法,钱到账后会进 Wise 的美元余额,再通过 ACH(美国银行间转账)入金嘉信或盈透。
四、非走 C2C 不可:先把冻结赔付的条件弄清楚
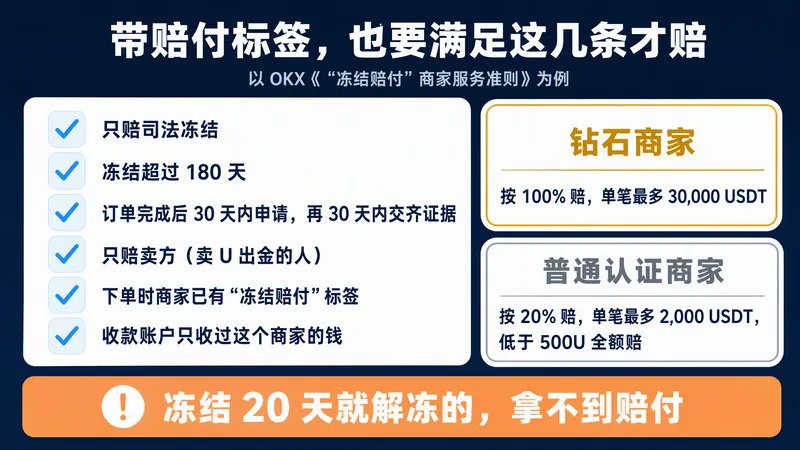
开头两个例子里,商家都带着赔付标签。带了标签,被冻以后也要满足几个条件才赔。
各平台的规则不一样。下面以公开了完整准则的 OKX 为例,它放在帮助中心,叫《“冻结赔付”商家服务准则》,我逐条读了一遍。
先说商家怎么拿到这个标签。准则要求商家缴纳不少于 30,000 USDT 的保证金,成为认证商家满 180 天、服务过不少于 3,000 人,近 90 天没有因为支付导致用户收款账户异常的有效投诉,也没有被刑拘、调查取证或账户被司法冻结的记录。门槛不低,但它筛掉的是“有记录的”商家,没法保证每一笔钱都干净。
赔付的比例分两档。钻石商家每笔订单按 100% 赔,单笔最多 30,000 USDT;普通认证商家按 20% 赔,单笔最多 2,000 USDT,订单低于 500U 的全额赔。所有订单加起来赔的钱,不超过这个商家的保证金,平台按用户反馈的先后顺序处理,扣完为止。所以发现问题要尽早申请。
真正决定你能不能拿到钱的,是下面这几条:
-
只赔司法冻结。 银行保护性止付这类非司法冻结不赔,规定时间内已经解冻的也不赔。
-
冻结要超过 180 天。
-
有时限。 订单完成后 30 天内提出申请,提出后 30 天内交齐证据,超时或材料不足都不受理。
-
只赔卖方。 准则写的是赔付“用户(卖方)”,也就是卖 U 出金的人,买 U 入金被冻不在范围里。
-
下单时商家必须已经有“冻结赔付”标签。
-
收款账户要干净。 平台会看你的收款账户是不是只收到了这个商家的钱,同一张卡还收过别人的钱,就可能说不清。
按这几条算,冻结 20 天就解冻的,拿不到赔付。它针对的是最坏的情况:收款账户被司法冻结,半年以上都解不了。
准则里的流程是:发现账户被冻结 → 联系开户行,确认是不是司法冻结、冻结多久 → 是司法冻结的,联系客服申诉并交材料 → 平台审核 → 申诉成立后,商家要在接到通知后 30 个工作日内赔付,超期不赔,平台直接从保证金里扣。
照这份准则,出金前后能做的有四件事。金额大的订单找钻石商家,而且要注意,评论区有人补充过,不少商家的最低收 U 额度高于 500U,有的在 3000U 以上,小额订单不一定落得进“500U 以下全额赔”的范围。其次,用一张专门的卡收 C2C 的钱,别和其他来源的钱混在一起。第三,订单截图、聊天记录、转账记录都留好,准则写明了平台不负责收集证据,只审核双方交的材料和司法机关的法律文书。最后,发现被冻,第一步是打给开户行问清楚冻结类型和时长,确认是司法冻结再去申诉。
赔付只能赔钱。卡被冻、被叫去派出所问话,这些它都管不了。
五、几条底线
钱的来源要说得清。 推特上流传过一个案例:一位女硕士卖 U 之前反复核实过 OTC 商家的资信,法院还是认定她“应当明知”,以掩饰、隐瞒犯罪所得罪判了一年。我没找到判决原文,细节不一定准确,但“应当明知”这个认定思路,在卖 U 的案子里很常见。
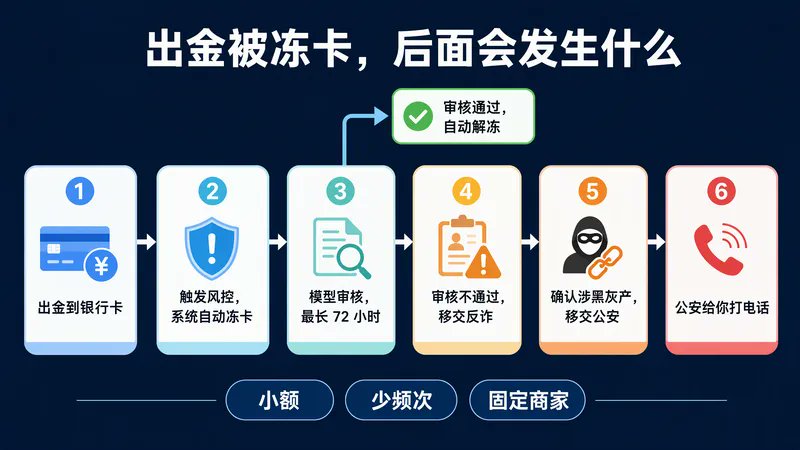
被冻卡以后,最好等 72 小时系统审核结束。 有人发过一份据称来自中国银行内部的解释,把冻卡的流程讲得很清楚:
-
出金到银行卡。
-
多笔或大额入账触发银行的风控模型,系统自动冻卡。
-
风控模型审核最长 72 小时。这时候打电话给银行,理由说得清楚的话,柜员可能帮你人工解冻。但柜员要写情况说明往上报,账户的风控权重还是由模型判断,人工解冻对账户本身也不好,所以很多柜员不愿意做。
-
模型审核通过,自动解冻;不通过,移交反诈。
-
反诈确认资金来自黑灰产,移交公安。
-
公安给你打电话。
推特上很多人说“出了一笔钱就被请喝茶”,走的就是这套流程。别指望人工解冻,等系统审完更稳。
小额、少频次、固定商家。 同一份解释的建议是:别直接出金到内地银行卡,优先用支付宝;别频繁出,也别一次出很大的金额;别和黑产沾边。真要走 C2C,就固定一两个靠谱的商家长期出,不要一直跟陌生人大额转账。出金用的支付宝和银行卡,最好跟日常主卡分开。
打开提币保护,防账户被盗。 冻卡之外,另一个风险是账户被盗、U 被提走。OKX 上线了夜间提币保护,可以自己设一段最长 12 小时的保护时段,比如 22:00 到 08:00,这段时间里链上提币、C2C 出售、API 提币全部拦截。保护时段内没法关闭,平时关闭也要过人脸验证,所以就算有人半夜登录了你的账户,也关不掉它。入口在 安全中心 → 高级安全设置 → 提币防护 → 夜间保护,其他细节看官方说明。
新路线先小额走一遍。 不管是 X Money、Wise 还是 Neverless,第一笔都用小钱把入金、到账、转出走通,再放大金额。
原帖和规则原文
主要原帖、OKX 赔付准则、夜间保护和 X Money 的官方说明,我放在评论区👇
评论区里大家补充的实测路线,我核对过以后会加进这篇。
【评论区第一条(跟推,链接放这里)】
文中提到的主要原帖和官方说明:
-
OKX《“冻结赔付”商家服务准则》:https://www.okx.com/zh-hans/help/c2c-frozen-compensation
-
OKX 夜间提币保护说明:https://www.okx.com/zh-hans/help/okx-launches-offline-mode
-
X Money 官方常见问题(利率规则):https://money.x.com/en/i/faq
-
X 创作者收益收款教程:https://x.com/AI_Jasonyu/status/2022954721548661130
-
X Money 卡国内 ATM 取现实测:https://x.com/hack4cn/status/2103684883415716161
-
OKX 欧洲站 → N26 出金路线:https://x.com/niaoshu/status/2099340614374690848
-
8 张 U 卡支付宝扫码汇率对比:https://x.com/0xVishnya/status/2103024801023488424
-
银行冻卡流程说明:https://x.com/InfiCheesy/status/2099035945219817655


