
Wise vs BiyaPay账户比较
文章目录
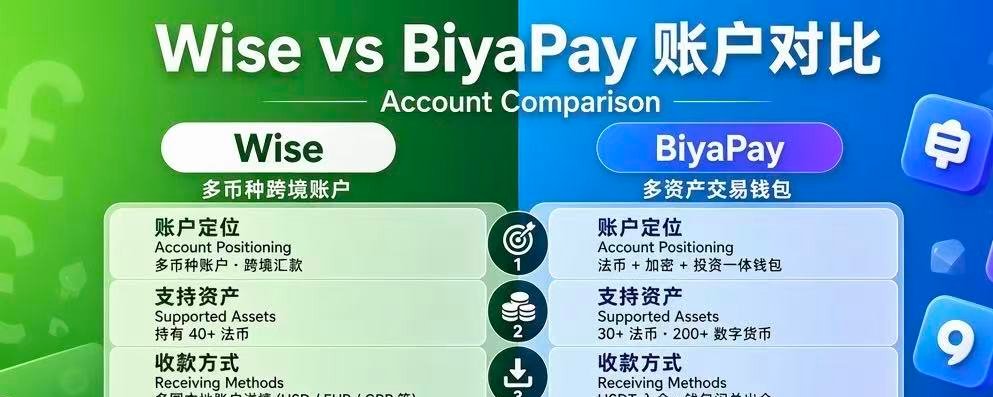
Wise账户 vs BiyaPay账户都具有汇款功能,但还是有很多差别。
下面我按“跨境收款、换汇、汇款、数字资产出入金、日常使用”几个维度,整理成一篇比较客观的文章供大家学习参考。需要特别注意:两者定位其实不同,不能简单理解成谁完全替代谁。
如果经常接触海外收款、跨境汇款、外币兑换或者USDT,Wise和BiyaPay都是比较常见的工具。
但两者的底层定位并不完全一样:
1、Wise更偏向“国际多币种账户+跨境汇款工具”;
2、BiyaPay更偏向“法币+数字资产+跨境支付的综合平台”。
所以,与其说二选一,不如根据自己的资金来源和使用场景来选择。
一张表看懂
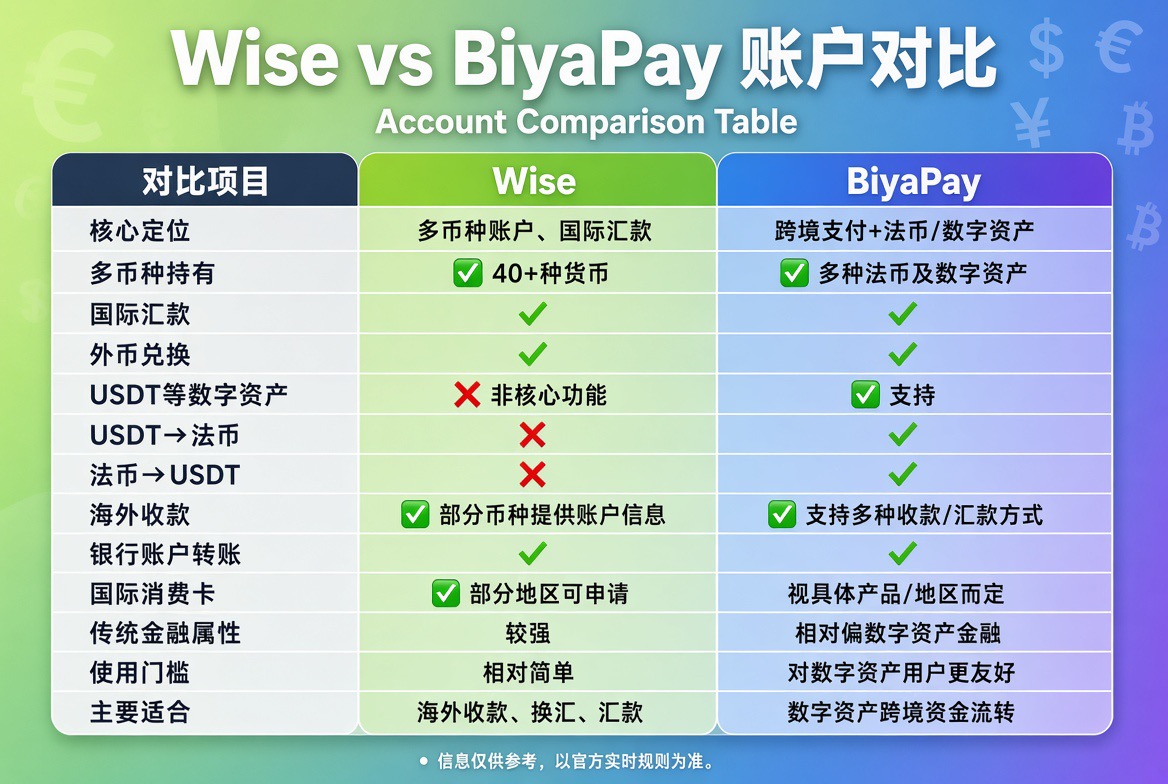
Wise目前官方资料显示,可以持有40多种货币,并在支持的地区提供多种本地账户信息;同币种Wise账户之间转账通常可以免费,跨币种转账则会产生相应费用。
BiyaPay则同时覆盖法币和数字资产,官方帮助中心展示的一个典型流程就是:USDT充值 → 兑换/汇款 → 银行账户收款。
一、Wise的优势
① 多币种账户是核心优势
Wise最大的特点就是多币种管理。
官方资料显示,Wise账户可以持有40+种货币,并可在账户内部进行兑换。部分地区还可以获得USD、EUR、GBP等货币的账户信息,用于接收海外款项。
例如:美元收入 → Wise USD账户 → 换成EUR → 欧洲消费
或者:海外客户 → Wise USD账户 → 再转到其他银行账户
对于经常处理外币的人比较方便。
② 汇率透明
Wise强调使用接近市场中间价的汇率,并单独显示换汇费用,而不是把大量成本隐藏在汇率里面。
因此比较费用时,不能只看“手续费是多少”,还要看最终实际到账金额。
③ 传统跨境支付体验比较成熟
Wise的主要功能围绕:收款 → 持有 → 换汇 → 汇款 → 消费展开。
而且账户体系比较容易理解,对于没有数字货币经验的人更加直观。
④ Wise卡可以用于海外消费
在支持的地区,Wise提供多币种借记卡,可以直接使用账户里的资金进行消费。
官方资料显示,Wise卡可在150多个国家和地区使用;不过银行卡是否能申请以及具体功能,会受到用户居住地区影响。
二、Wise的缺点
① 地区限制比较明显
这是使用Wise需要特别注意的一点。
Wise账户功能 ≠ Wise银行卡功能。
不同国家/地区能够开通的功能可能不同,尤其是:
•	是否可以注册

•	能否持有某些货币

•	能否获得本地账户信息

•	能否申请实体卡

•	能否使用全部功能
都可能存在地区差异。
所以不能简单理解为“有Wise账户就一定有Wise实体卡”。
② 不适合数字资产资金流转作为核心用途
Wise本质上还是传统金融体系下的多币种账户和跨境支付工具。
如果你的资金来源主要是:
USDT / BTC / 加密货币 → 法币 → 银行账户
那么Wise并不是围绕这个场景设计的。
三、BiyaPay的优势
① 最大区别:法币 + 数字资产
这是BiyaPay和Wise最明显的区别。
BiyaPay官方资料显示,其平台同时覆盖法币与数字资产的兑换、充值、提现以及国际汇款。
因此对于数字资产用户来说,资金路径可以更加直接:
交易所/钱包 → USDT → BiyaPay → 法币 → 银行账户
BiyaPay帮助中心目前也明确展示了USDT充值后进行美元汇款的操作流程。
② 更适合“币→法币→银行”
如果你的需求是:
手里有USDT,如何转换成美元等法币,再汇到自己的银行账户?
**这就是BiyaPay和传统Wise账户之间比较明显的使用场景差异。
BiyaPay官方资料还介绍了本地及国际汇款功能,并支持绑定收款银行账户。
③ 跨境资金管理功能比较集中
BiyaPay把:数字资产↓ 法币兑换 ↓ 跨境汇款 ↓ 银行账户
这些环节集中到一个平台里。
对于本身就在使用数字资产的人,操作逻辑会比较顺。
④ 费用需要具体线路具体计算
BiyaPay官方资料曾公布国际汇款费用低至1%,但实际成本仍然取决于币种、金额、汇率、收款国家/地区以及具体汇款线路,不能把“低至1%”理解成所有交易固定都是1%。
四、BiyaPay的缺点
① 平台属性更加复杂
Wise主要解决的是:钱怎么跨境转?
而BiyaPay同时涉及:法币 + 数字资产 + 汇款 + 兑换
功能更多,但对于完全不了解数字资产的人来说,学习成本也会更高。
② 数字资产环节需要额外关注风险
如果使用USDT等数字资产作为资金中间环节,就需要考虑:
•	钱包地址是否正确

•	链是否选择正确

•	USDT价格/汇率波动

•	链上转账手续费

•	KYC及资金来源审核

•	平台账户审核

•	银行收款政策
因此,“支持USDT”并不等于整个资金链路没有风险。
③ 不同国家/地区的服务可能不同
BiyaPay的具体汇款方式、支持币种、银行通道以及账户功能,也需要以实际账户页面和当前官方规则为准。
尤其是大额资金,不建议仅根据宣传页面判断最终到账成本和时间。
五、两者最大的区别
其实可以用一句话概括:
Wise:传统跨境资金工具
外币收款 → 多币种账户 → 换汇 → 国际汇款 → 海外消费
BiyaPay:数字资产与跨境资金连接工具
USDT/数字资产 → 法币兑换 → 跨境汇款 → 银行账户
所以两者并不是完全的竞争关系。
六、如果两者搭配使用
对于同时接触传统金融和数字资产的人,实际上可以形成这样的资金体系:
海外收入/银行资金 ↓ Wise ↓ 多币种管理 / 国际汇款 / 海外消费
另一方面:
USDT/数字资产 ↓ BiyaPay ↓ 法币 ↓ 银行账户 / Wise等支持的收款账户
BiyaPay官方资料也展示过将数字资产兑换成法币后汇至银行账户的流程。
不过实际能否使用某一具体路径,要以双方当前支持的国家、账户类型、币种和资金来源审核规则为准。
最后总结
Wise:
✅ 多币种账户 ✅ 国际收款 ✅ 国际汇款 ✅ 汇率透明 ✅ 海外消费 ❌ 数字资产不是核心功能 ❌ 地区限制比较明显
BiyaPay:
✅ 法币+数字资产 ✅ USDT等数字资产出入金场景 ✅ 跨境汇款 ✅ 法币兑换 ✅ 更适合数字资产用户 ❌ 功能更加复杂 ❌ 不同线路费用和到账时间需要单独核算 ❌ 数字资产环节存在额外操作和合规风险
简单理解:
Wise = 海外“银行账户+汇款工具” BiyaPay = “数字资产+法币+跨境汇款”工具
如果你的主要需求是海外收款、持有美元/欧元、国际汇款和消费,重点研究Wise的账户资格和当地可用功能;
如果资金主要来自USDT等数字资产,并需要转换成法币后进行跨境汇款,则需要重点研究BiyaPay的具体线路和费用。
我的Wise开户邀请链接(可免600U的汇款手续费,支持大陆身份证开户): https://wise.com/invite/ilpc/lijiay19
BiyaPay开户链接:https://biyapay.com/re/68495421
邀请码:68495421
关于BiyaPay的详细开户和功能介绍在我这片推文里,有兴趣的自取。 一 https://x.com/ylj158852/status/2093928744037883991?s=46
开通大陆的Wise账户的需要入金激活,对没有海外账户的很不友好,我的这篇推文详细介绍了如何激活Wise账户: https://x.com/ylj158852/status/2104423697323118740?s=46
推荐一个我用了很多年的VPN/梯子,性能绝对超过巅峰期的快连,从未掉过速,价格只有快连的1/3:https://dash.cybert.org/#/register?code=b1QF157P
具体教程可以看这篇推文:https://x.com/ylj158852/status/2049610884033732694?s=46
如果本篇文章对您有用,请给我点个赞、转发一下!
谢谢!


