
一文看懂人民币汇率!(绝对珍藏版)
今天我们来聊一下人民币汇率这个话题,通过这个话题后,以后你自己通过收集一些相关的数据,你就可以自己判断人民币汇率的未来走势,并且,比较容易看懂各类关于人民币汇率的问题了,不信的话,你把这篇文章耐心看完就知道可不可以了。
首先,我们需要一个经济学中非常出名的理论,那就是:蒙代尔不可能三角。
经济学其实,它的底层就是数学模型。蒙代尔利用数学方法证明了:不可能三角理论。即一个经济体无法同时实现资本自由流动、独立货币政策与固定汇率这三大目标,最多只能任选其二。
注意,里面那个汇率是固定汇率。
-
若资本自由流动且汇率固定跟随海外利率,就会丧失货币政策自主权。
-
如果想要自主调节利率又维持汇率稳定,则需要实施资本管制。
-
若资本自由流动且央行能自主调利率,汇率就必须允许浮动。
很多发达国家,如果欧美日都是偏属于第三种,资本自由流动、货币政策独立、汇率浮动(但日本其实也在干预,只是不像中国那么严格管制)。
好,我们先记住一点经典的经济学理论。
那我们现在开始聊人民币汇率这个话题吧,我们先从人民币汇率的历史开始聊吧,这样方便知道后面是如何演化的吧。
一开始建国时,外汇少,当时是浮动的,但是波动非常大,很不稳定,不好管理。后面,中国进入到了严格的计划经济后,就直接锁定了官方汇率,严格遵守1美元≈2.46元人民币。
那后面1979年改革开放了,当时就执行了外汇双轨制,就是官方一套汇率价格,市场一套汇率价格,因为当时中国的经济还是非常脆弱的,不可能一下开放嘛。所以,就有了两套价格。
那这样就会存在套利行为,市场就会被严重打乱。
记得很早以前,我和老一辈的人在聊天时,他们说,这个年代,商品也是双轨制的,体制內的价格,还有市场上的价格,两个价格是不一样的,那很多有关系的话,就从体制內的便宜的商品搞到手后,拿到市场上卖,赚发了!
那个玉溪卷烟厂厂长,红塔山的缔造者褚时健后来回忆,不少高干子女上门找他要烟的批条。后面不是褚时健被抓了嘛,估计和这个也有一定的关系,因为当时褚时健没有同意,当然更大原因可能是褚时健也有一些来自香港那边的分红吧。
这样双轨制很乱,于是1994年,直接把双轨制汇率合并了,当时的改革力度看来是变大了,但还是属于管控的理念。
但是万万没想到1998年亚洲金融来了,泰铢、韩元崩盘,全球恐慌,市场赌人民币贬值。为守住金融稳定,对外承诺人民币不贬值。央行动手持续干预,把汇率死死钉在1美元≈8.27。因为当时很害怕。
直到2005年,参考一篮子货币,就是不只参考美元的了,后面开启十年单边升值,也是属于管控的层面。
这里插入一个离岸人民币:2004年香港先试点个人人民币业务;2009年开启跨境贸易人民币结算;2010年7月,CNH离岸人民币市场正式诞生,出现独立的离岸人民币汇率。
搞离岸人民币的目的是,在不一次性全面开放国内资本账户的前提下,推动人民币国际化。
离岸市场和在岸市场之间设有可控的通道,既能让海外投资者接触人民币,又能隔离境外资本剧烈波动对国内金融体系的冲击,是渐进式开放的试验田。
而这时,就出现了两个价格,一个是在岸人民币,这个是大头,离岸市场占比非常小,因为这两个实际的价格会有一些差距,那国家就搞了一个中间价。
说白了,就是原来是属于比较严格管控的层面,现在是参考了海外的价格因素在里面了,变得更加市场化一点了,但要注意,它占的比重还是很低的了,其实,大的部分还是属于国家在控制。
那有的人就会问:离岸人民币汇率,那不是海外市场说了算,那应该会和国內的价格差很多吧?
离岸人民币CNH确实由海外市场供需决定,没有在岸这样的波动限制,遇到恐慌行情时,短期价差会明显拉大。
但两地之间存在跨境贸易结算的套利通道,如果价差持续过大,外贸企业会选择在更划算的市场结售汇,资金的跨市场操作会自动把两个价格重新拉回接近。
只是资本账户没有完全放开,套利不是无限自由,所以会长期存在小幅价差,极端时期价差会短暂放大,但很难一直维持巨大差距。
所以,你看,因为离岸人民币的量很小,国內市场的机制,很容易就可以把它给对冲了,所以说,最终还是在岸人民币说了算。
那我们来看一下,中国的蒙代尔不可能三角是怎么样的呢?
中国在不可能三角里的选择是守住独立货币政策,实行有管理的浮动汇率,稳定主汇率,对跨境资本保持必要管控,放弃完全的资本自由流动。
因为对于中国来说,汇率是多么地重要,因为它是出口大国,必须要自主管理汇率。
那接下来我们来分析一下人民币汇率的价格高低问题。我们之前在讲美元,美债,美股的联动关系时,有讲到,一个东西的价格高低是供需关系来决定的。
同样,人民币汇率也是一样的道理,买人民币的人多了,汇率就会高,或者说就会升值。反之亦然。
那我们来看一下美元对人民币的汇率的因素有哪些?主要有:
-
两国经济基本面强弱
-
中美利差,利率差会驱动跨境资本流动
-
美元指数本身的涨跌
-
进出口贸易带来的外汇供需
-
市场预期,尤其是离岸市场情绪
-
央行的宏观调控与外汇管理手段
你看,现在美国的经济肯定是比中国强,中国2025年GDP增长率是5.5%,美国2025年是2.1%,但要看体量,应该来说,大家心理预期美国是要更强劲,中国都要通货紧缩了。
然后,中国10年期国债收益率大约1.67%,美国10年期国债收益率5.16%,美元指数现在是101,应该来说也是比较强。
以上的条件,按理说,人民币应该对美元会贬值才对啊,但你看从2025年4月,人民币却一直在升值,见图
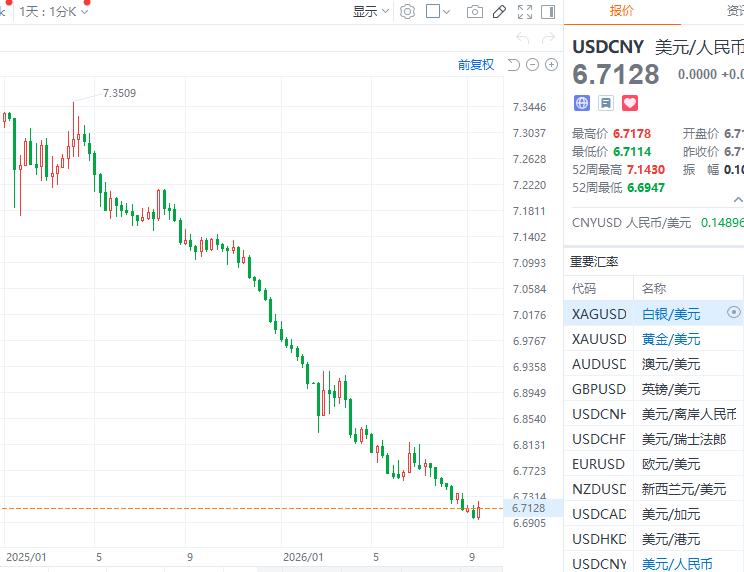
其实,这里面最核心的原理是:资本渠道管控!也就是说,资本本来是应该要大量外流才对的!但因为有管控在,资本外流没有那么容易大规模出现!
再叠加2025年出口还有5.5%的增长率。中国的新三样”(新能源车、锂电池、光伏)+整体机电产品接力,制造业升级兑现。出口再创新高,货物贸易顺差突破1.18万亿美元。
也就出口时,人民币就会升值,因为外贸企业收到大量美元,在市场抛售美元兑换人民币,美元供给增加,会对人民币形成升值支撑。
在中国进行汇率管制下,出口顺差这个体量是万亿级别的,它是是影响人民币汇率的核心原因。
我们看2025年各类跨境资金规模对比:
-
货物贸易顺差:1.18万亿美元
-
直接投资FDI:净流入约59亿美元
-
证券投资(股票+债券跨境资金):净流出1174亿美元
-
其他资本(存款、跨境贷款、净误差遗漏等):合计净流出2679亿美元
我们要知道,虽然,中国进行汇率管制,短期央行可以依靠工具稳住汇率节奏,抑制市场的剧烈超调,但中长期很难强行扭转大方向。
汇率最终还是由两国经济强弱、贸易顺差、生产率这些基本面决定,管控只能改变波动快慢,不能逆基本面长期硬扛。如果基本面持续变化,市场力量终究会慢慢把汇率推向均衡水平。
虽然美联储9月已经加息,市场还在博弈10月是否继续加息,但当前人民币反而处在升值行情,核心原因就是万亿级的货物贸易顺差提供了极强的底层支撑,外贸企业持续结汇带来美元卖盘,对冲了中美利差倒挂带来的资本外流压力。
目前汇率处在6.71附近,位于6.6~7.0的双向震荡区间中段。后续行情会多空博弈:如果10月美联储落地加息,美债收益率上行,会重新带来贬值压力,汇率有向6.8、6.9靠近的可能。
但只要出口顺差维持高位,人民币就有底部支撑。如果美国通胀快速回落,暂停进一步加息,叠加国内经济修复,人民币还有机会向6.6附近继续走强。
我们把原理,还有影响因子告诉大家后,大家其实是可以自己根据后续的数据做出自己的判断。
写长文章不容易,希望大家点赞,收藏互动支持一波,谢谢大家!
文章比较长,大家可以收藏起来,空时慢慢看。


