
送给美股小白的期权入门科普(6) 期权希腊字母详解
文章目录
😋前五篇里,我们从单腿的买 Call、买 Put、卖 Put、卖 Call,一路学到了垂直价差、铁鹰铁蝶,还有日历和对角价差。这一路上有几个字母一直在客串:第一篇说买方会被时间损耗 (Theta) 一天天磨,第四篇说临近到期会有 Gamma 颠簸,第五篇说深度实值的 Call Delta 接近 1、日历价差整体在做多波动率。
每一次都是浅浅地提到了希腊字母的概念,但并没有为大家好好介绍过它们。期权希腊字母其实是非常重要的部分,是期权的底子,搞懂了它们背后的逻辑将会帮助你更好地搞明白不同的策略到底是在干什么,以及拓展到更加进阶的期权知识📑。
我的第一篇期权教学里有一句话,买单腿期权,你同时在方向、时间、波动率三条战线上下注。希腊字母就是给这几条战线各配了一个读数:Delta 看方向,Theta 看时间,Vega 看波动率,再加一个 Gamma,看 Delta 自己变得有多快。接下来我们就会详细拆解这每一个字母。
🫶 感兴趣之前期权教学的宝子可以点这些链接阅读噢
《送给美股小白的期权入门科普 (1) 概念理解 + 买方单腿策略》 https://x.com/staypinkyup/status/2061039493797519862
《送给美股小白的期权入门科普(2) 作为卖方的单腿期权策略》 https://x.com/staypinkyup/status/2063475952458568171
《送给美股小白的期权入门科普(3) 更实用的组合策略!垂直价差!》 https://x.com/staypinkyup/status/2070092709206085874
《送给美股小白的期权入门科普(4) 铁鹰 Iron Condor 与 铁蝶 Iron Butterfly》 https://x.com/staypinkyup/status/2073410386469200008
《送给美股小白的期权入门科普(5) 日历价差 与 对角价差》 https://x.com/staypinkyup/status/2078822742280007692
📌 开始之前先说一下:期权链上的希腊字母一般都是按 1 股算的。一张合约代表的是 100 股,所以要乘 100 才是你这一张的金额。
↕️Delta 方向
Delta 说的是股价每涨 $1,你的期权价格大约会跟着变多少。Call 的 Delta 在 0 到 1 之间。
举个例子,一只股票现价 $100,你买了一张平值期权(ATM)行权价 $100、30 天后到期的 Call,价格 $3(一张 $300),它的 Delta 是 0.515。【注意这里仅展示不涉及Gamma的计算】
🥳 股价涨了$1 到 $101
- 这张 Call 大约涨 $0.515,你一张赚大约 $51.5
🥲 股价跌了$1 到 $99
- 这张 Call 大约跌 $0.515,你一张亏大约 $51.5
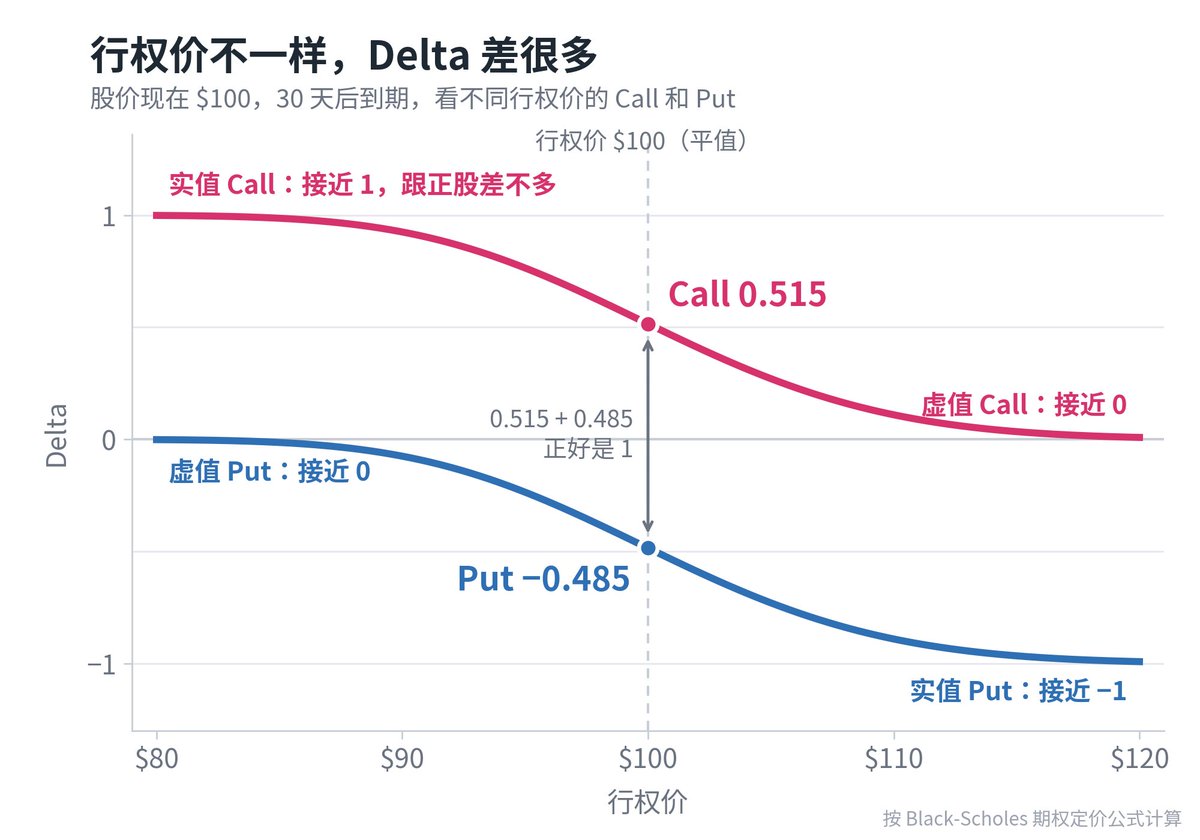
道理其实非常简单!但是行权价不一样,Delta 也会差很多。由于我们刚刚的例子是选择了一个平值期权,现价和行权价是相同的,那么 Delta 是 0.515 所背后代表的含义是:到期时股价在 $100 上面、这张 Call 变成实值的机会,大约是一半。例子中股价正好卡在 $100,到期的时候是涨上去还是跌下来,差不多一半一半,所以 Delta 是 0.515。
你的期权越实值,Delta 就会越接近 1,股价动 $1 期权也差不多会涨 $1,也就是股价涨一块钱,你的期权就会给你大约100块钱的利润,就像持有100股正股一样。这就是为什么深度实值 Call 的效果差不多等于持有正股。我在第五篇中讲过 PMCC 穷人版 Covered Call 拿深度实值的 Call 去顶替正股,靠的就是这一点。反过来,期权越价外,越虚值,Delta 就会越接近 0。
😮Put 正好反过来,它是股价跌了才赚钱,所以 Delta 是负数。同样行权价 $100、30 天后到期的 Put,Delta 是 −0.485。意思就是股价每跌 $1,它大约涨 $0.485。你可能发现了,Put 的 0.485(去掉负号)和 Call 的 0.515 加起来正好是 1,同一个行权价、同一天到期的 Call 和 Put,基本都是这样。跟 Call 一样,越实值的 Put,Delta 越接近 −1。越虚值的,越接近 0。所以 Put 的 Delta 在 −1 到 0 之间。
你可能听说过,Delta 代表期权到期变成实值的概率。不过要注意两点:第一,Delta 只是跟这个概率很接近,不完全相等,通常会差几个百分点。到期越远、IV 越高,就会差得越多。第二,这个概率是从期权价格里倒推出来的,代表的是市场现在怎么给这件事定价,并不是对未来的预言,股价最后会走到哪里,谁都不知道。
🤓Delta 还有一个特别好用的看法:Delta 乘 100,就是你这一张相当于拿了多少股。开头那张 Delta 0.515 的 Call,一张的涨跌跟你拿着 51.5 股正股差不多;你买了 4 张,就等于有 206 股在跟着股价上上下下。我以前在我的推文里提过买看跌期权去对冲自己账户的正股多头头寸,其实就是做Delta对冲。
不过 Delta 可不是固定不变的,股价一动它就跟着变。那它变得有多快呢?这就是下一个字母 Gamma 要管的事。
🚀Gamma 加速度
Gamma 说的是,股价每涨 $1,Delta 会跟着变多少。如果你把 Delta 当成速度,那 Gamma 就是加速度。
假设 股价 $100,买入一张 Call 行权价 $100,30 天后到期,价格 $3,Delta 0.515。下面让股价一块钱一块钱地动,看看 Delta 和你赚的钱是怎么变的。
-
股价从 $100 涨到 $101。Delta 会一边涨一边变大,从 0.515 变成 0.567,多出来的 0.052 就是 Gamma。所以这一块钱不能全按 0.515 算,差不多按两个数中间的 0.541 算,一张赚 $54.1。
-
股价从 $101 涨到 $102。这一块钱从新的 Delta 0.567 开始,涨完变成 0.618。同样差不多按中间算,这张期权又能赚 $59.3。
-
股价从 $102 涨到 $103。从 0.618 开始,涨完变成 0.667,期权又赚 $64.3。
往下跌也一样。Delta 从 0.515 依次变成 0.462、0.409、0.357,三块钱一张分别亏 $48.8、$43.5、$38.3。
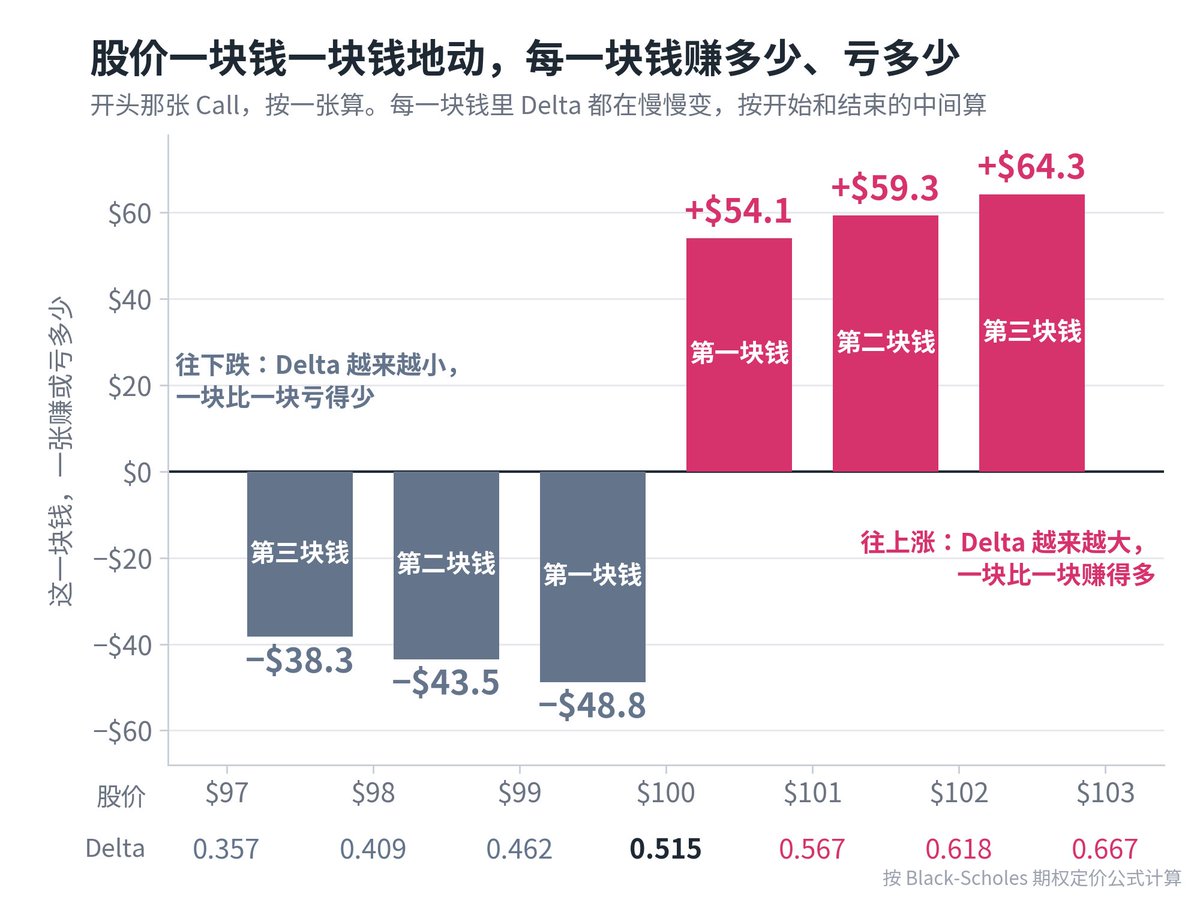
😗 看出来了吗?股价越涨,Delta 越大,这张 Call 越来越像正股,一块比一块赚得多;股价越跌,Delta 越小,一块比一块亏得少。Delta 那节说涨 $1 大约赚 $51.5,是把 Delta 当成不变来算的,算上 Gamma 后就会有加速度了。
目前展示的这个例子就是正 Gamma:涨的时候越赚越快,跌的时候越亏越慢。不管买 Call 还是买 Put,只要是买方,都是正 Gamma。
卖方正好反过来,是负 Gamma,股价往不利的方向走,会亏得越来越快。还记得第二篇里的裸卖 Call 吗?遇上股价暴涨,亏损越滚越大,就是负 Gamma 在搞鬼。
Gamma 在行权价附近的时候是最大的,离得越远越小。因为在行权价附近,到期时候是实值还是废纸最说不准了,股价动 $1 影响最大。当现价和行权价离远了,结果差不多也就已经定了,股价动一动也改变不了多少。越快到期的时候,行权价附近的 Gamma 越大。比如只剩 1 天了,股价在 $100 上面一点还是下面一点,直接决定这张 Call 到期是有钱拿还是归零。股价在行权价附近随便晃一下,你的盈亏就跟着大跳。所以很多卖方不会扛到最后一天,而是提前止盈,躲的就是这一段。
🤓你可能听到过的 Gamma Squeeze
Gamma 挤压,你可能听到过。你买的 Call,另一头很多时候是做市商 (Market Maker),它们是不赚方向的钱的。假设它们卖出了 10 张这样的 Call,按 Delta 0.515 算,相当于空了 515 股,并且它们背上了负 Gamma,它们会先买 515 股正股抵掉。等股价涨到 $103,Delta 变成 0.667,10 张相当于空了 667 股,它就得再追着买 152 股。股价越涨,它越得买,而它买的动作又会把股价往上推。市场上做市商卖出去的 Call 特别多的时候,大家一起追着买,涨势就会越滚越大,这就是 Gamma Squeeze。
⏳Theta 时间损耗
Theta 说的是假设其他条件都不变,按现在的速度过一天,你的期权大约会掉多少钱。买方的 Theta 是负的,意思就是时间每天都在一点一点磨你的钱。
举个例子,还是开头那张 Call,还剩 30 天到期,价格 $3,Theta −0.05。如果股价明天还是一动不动,它大约就变成 $2.95,一张少 $5。🥵但是麻烦的是,越接近到期,它掉得越快。假设股价一直停在 $100 不动的情况,前 15 天它会从 $3.00 掉到 $2.12,但是后 15 天它会把剩下的 $2.12 全部掉光。
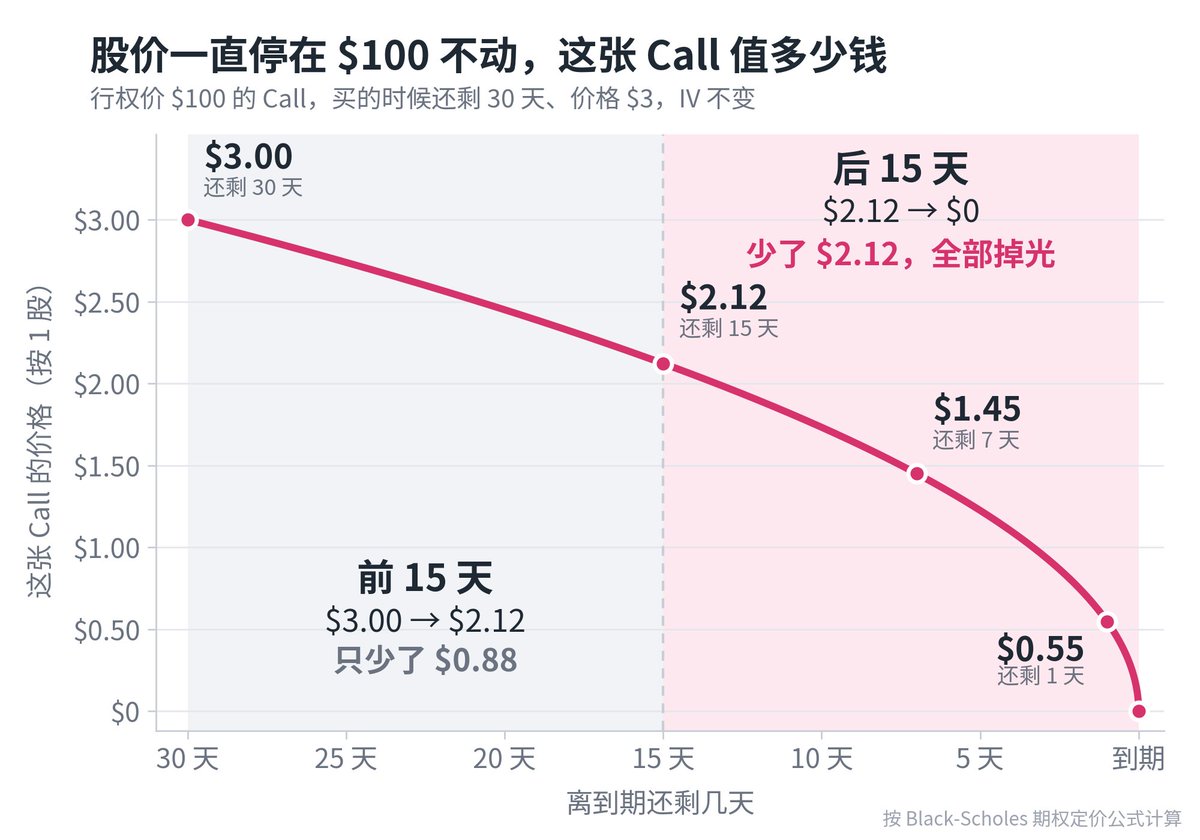
为什么越到后面掉得越快?时间还长的时候,股价有很多时间往上涨,涨到 $100 上面越多,这张 Call 就越值钱,所以时间价值高。越接近到期,股价能涨的空间越来越小,时间价值就跟着掉。而且越到最后,每过一天,这个空间缩得越多,最后一天过完就直接没了,所以掉得越来越快。第一、二篇说的“越接近到期,衰减越快”,就是这个意思。
🥲 所以作为买方,就算方向看对了,涨得太慢也一样会亏。但是卖方正好反过来,Theta 是正的,时间每过一天你就赚一点,这就是第二篇说的“赚时间的钱”。
😮 Theta 和 Gamma 是一对的。
-
期权买方拿着正 Gamma。股价往有利的方向走,一块比一块赚得多。往不利的方向走,一块比一块亏得少。这个好处的代价,就是每天都要付 Theta。
-
卖方则是每天收 Theta,代价是负 Gamma。股价往不利的方向走,一块比一块亏得多。往有利的方向走,一块比一块赚得少。
🌊Vega 波动率
Vega 说的是,IV(隐含波动率)每变动 1 个百分点,你的期权价格大约会变多少。(注意噢,是 1 个百分点,也就是比如 IV 从 30% 变成 31%)
IV 就是市场对这只股票接下来会波动多大的预期。大家觉得它要大涨大跌,IV 就高,期权就贵。觉得它不会有什么大动静,IV 就低,期权就便宜。哪怕股价一动都没动,只要 IV 变了,期权价格也会跟着变。
买方的 Vega 是正的:买方手里拿着的期权,如果 IV 涨了,期权也会变贵,他就会赚到波动率的钱。如果 IV 跌了,期权就会变便宜,他就亏。
卖方的 Vega 是负的:卖方是先把期权卖出去收了钱的,IV 涨了,期权变贵,相当于他卖便宜了,卖方就会亏钱。IV 跌了,卖方卖在高位了,就赚钱。
🙀 IV Crush(事件落地后 IV 暴跌)
一只 $100 的股票明天出财报,你今天买了一张行权价 $100、还剩 3 周多到期的 Call,价格 $5,一张就是 $500。财报前大家都在猜结果,IV 被推到了 50%,这时这张 Call 的 Vega 是 0.10,Delta 是 0.525。然后第二天财报出来,股价涨了 $1,方向被你看对了!可是事件结束靴子一落地,IV 一下子掉回 30%。分开算一下:
-
IV 掉了 20 个百分点,按 Vega 0.10 算,价格少了 0.10 × 20 = $2,一张少 $200。
-
股价涨了 $1,按 Delta 0.525 算,价格多了 $0.525,一张多 $52.5。
两下一抵,这张 Call 从 $5 变成了 $3.525,一张亏了 $147.5,这还没算上过了一天的 Theta 的损耗呢。
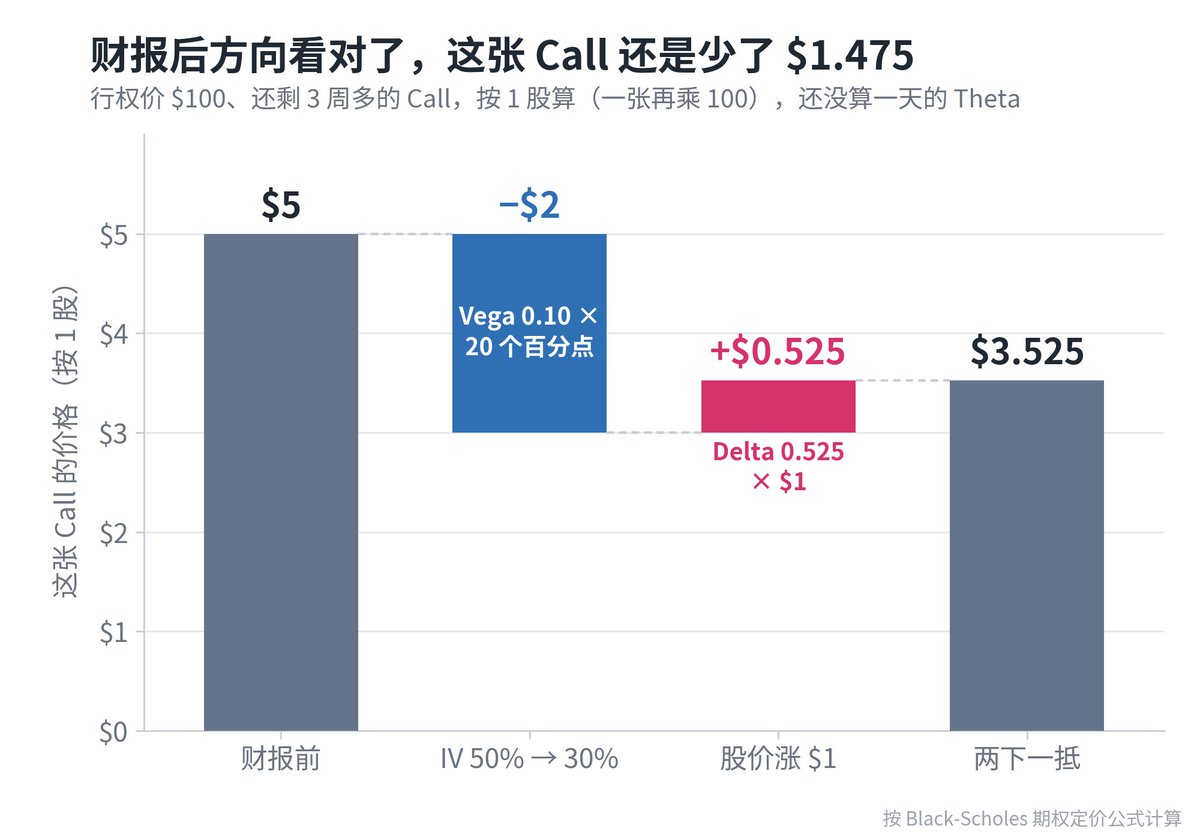
方向看对了还亏钱,是不是很气?这就是第一篇说的,用买单腿期权去赌财报,方向对了也可能亏钱。反过来,卖 Put、铁鹰、铁蝶这些卖方结构的 Vega 是负的,财报后 IV 一回落,它们就在帮你赚钱,也就是第四篇说的,收租的时候还能顺带赚一波 IV Crush。
📅 另外,到期日越远,Vega 也会越大。因为到期越远,股价能折腾的时间越长,IV 高一点低一点,对期权价格的影响也就越大。这也是为什么第五篇说日历价差整体在做多波动率:买的远月 Vega 大,卖的近月 Vega 小,IV 一起往上走时,买的那张赚得比卖的那张亏得多。
🧩四个希腊字母放在一起
真实行情里,股价在动、时间在走、IV 也在变,这四个字母是同时在起作用的。你的期权一天赚多少、亏多少,大致就是把这四块加起来。接下来还是用前面那一张 $100 Call 的例子来大概讲解两种情况。
第一种情况:第二天股价涨了 $2,IV 也涨了 1 个百分点。
-
Delta:股价涨 $2,按 Delta 0.515 算,赚 $103。
-
Gamma:股价一边涨,Delta 一边变大。Gamma 那节算过,头两块钱实际赚 $54.1 + $59.3 = $113.4,比 $103 多出 $10.4。
-
Theta:过了一天,亏 $5。
-
Vega:IV 涨了 1 个百分点,按 Vega 0.114 算,赚 $11.4。
加起来:$103 + $10.4 − $5 + $11.4,一共赚 $119.8。
第二种情况:第二天股价一动不动,IV 还掉了 2 个百分点。
-
Delta 和 Gamma:股价没动,都是 $0。
-
Theta:过了一天,亏 $5。
-
Vega:IV 掉了 2 个百分点,按 Vega 0.114 算,亏 $22.8。
加起来:一共亏 $27.8。什么事都没发生,买方也在默默亏钱。
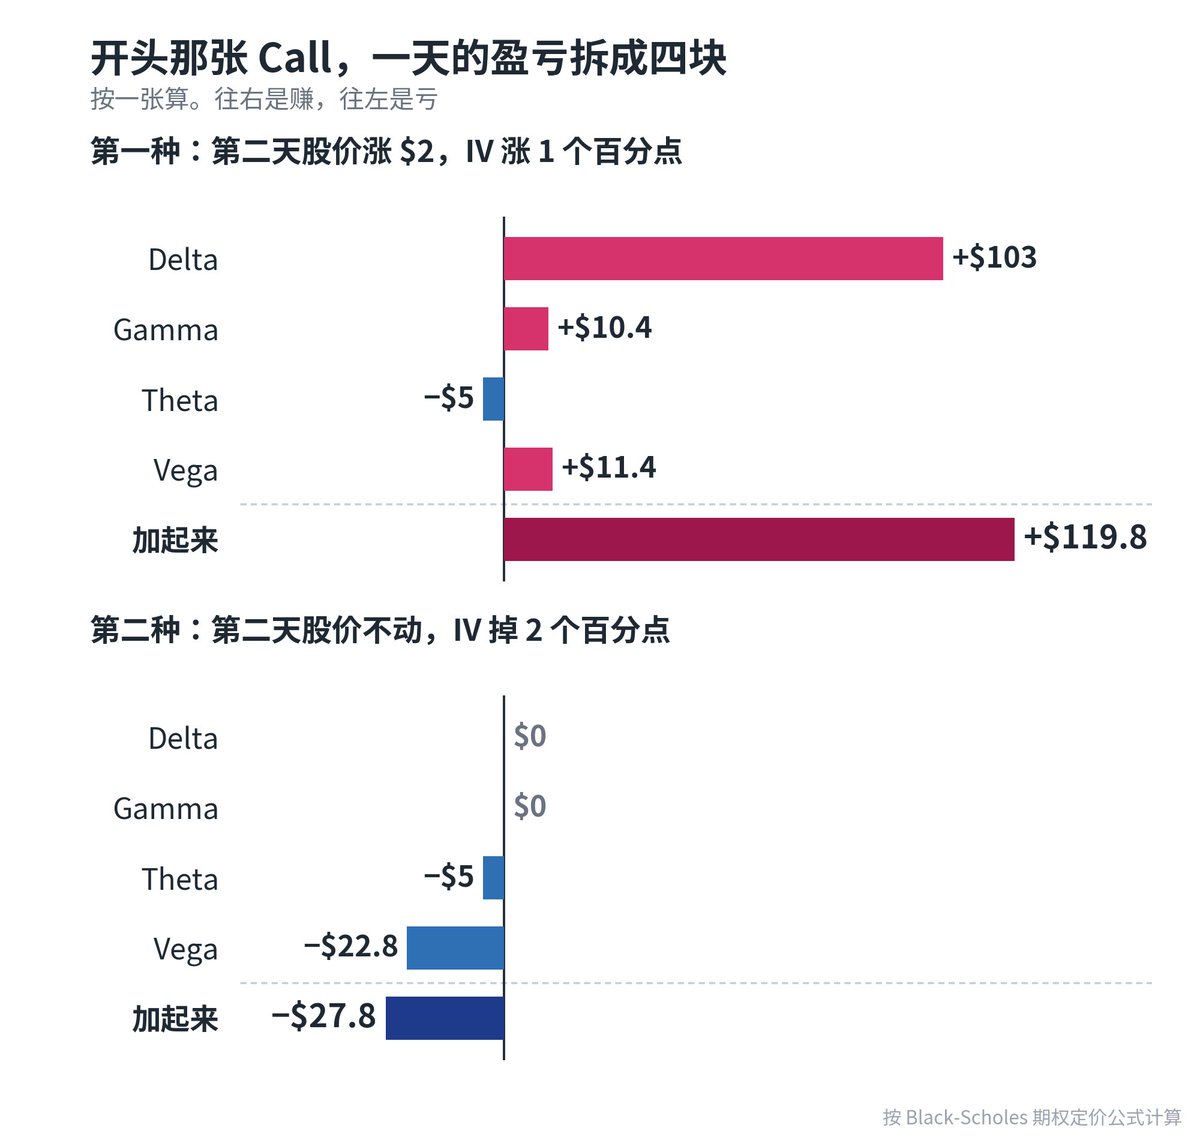
第一种情况股价动了 $2,Gamma 多给了 $10.4,盖过了 Theta 扣掉的 $5。
第二种情况股价没动,Gamma 一分钱都没给,Theta 还是在扣钱。
那股价要动多大才够?按开头这张 Call 的 IV,市场觉得它一天大概会动 $1.37,动得比这个多,Gamma 才盖得过 Theta。IV 越高,期权越贵,每天的 Theta 越多,股价就得动得更猛才行。要是股价最后没动那么大,买方多付的钱就进了卖方的口袋。这也是为什么我们常说,IV 高的时候更适合当卖方收钱。
🏦Rho 利率 (没想到吧!还有一个!)
Rho 说的是利率每变动 1 个百分点,期权价格大约会变多少。但是它应该是这几个字母里最不用你操心的一个。开头那张 Call,Rho 是 0.04。美联储一次加息或降息通常是 0.25 个百分点,只会让这张 Call 的价格变 $0.01,一张才 $1,连它一天的 Theta(一张 $5)都不到。所以几个月内到期的期权,基本可以不管 Rho。不过到期越远,Rho 越大。同样的股价、行权价和 IV,一年后才到期的话,Rho 是 0.448,利率动 0.25 个百分点,一张就变 $11.2。像第五篇 PMCC 里那种很远期的 Call,Rho 才有那么一点存在感。
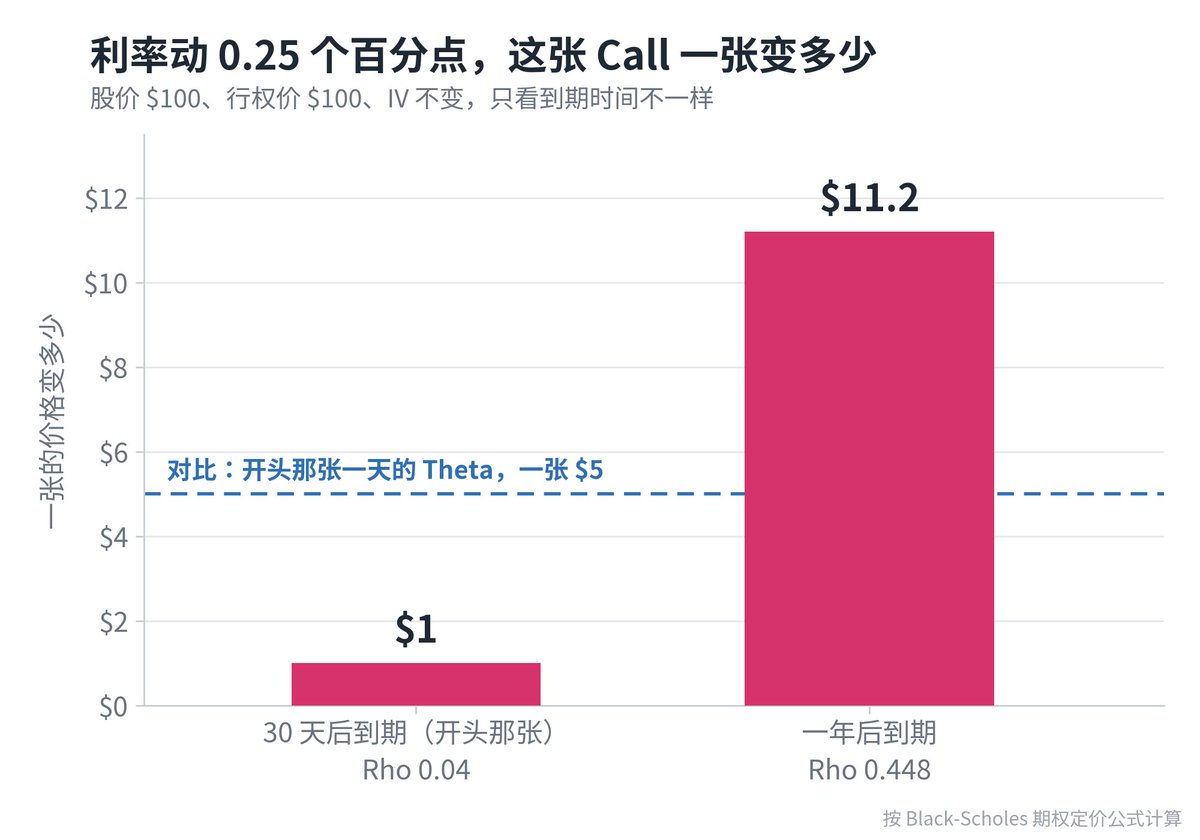
方向你记住一句就够了,利率涨,Call 变贵一点,Put 变便宜一点。因为买 Call 不用一次拿出一整笔钱去买 100 股,省下来的钱可以拿去赚利息,利率越高,这笔钱越值钱,Call 也就越值钱。
🫶总结 + 下期预告
学到这里,期权链上那几列数字你应该都能看懂啦。Delta 管方向,Gamma 管 Delta 变得多快,Theta 管时间,Vega 管波动率,而最后的 Rho 管利率。
如果你是买期权,不管买的是 Call 还是 Put,都是 Gamma 正、Theta 负、Vega 正。你要的是股价动得够快够大,IV 别掉。
如果你是卖期权,就正好反过来,Gamma 负、Theta 正、Vega 负。你要的是股价别大动,时间慢慢走,IV 往下掉。
下一期,我们来讲跨式(Straddle)和宽跨式(Strangle)。它们几乎没有 Delta,赌的就是这一篇讲的 Gamma 和 Vega,股价往哪边动都无所谓,要的只是动得够大。敬请期待噢~ 谢谢你读到这里~
⚠️ 关于文中的数字:全部是假设值。每个例子里的股价、期权价格和希腊字母,都是为了讲清原理设的假设(按 Black-Scholes 期权定价公式、利率按 0 算),不是真实报价。真实市场里,希腊字母会随股价、剩余时间、IV 时时刻刻在变,不同券商的计算方法也会有些差别。下单前一律以你券商当下显示的为准。
(以上为教育内容,不构成投资建议。期权交易风险较高,买方可能亏掉全部权利金,卖方在极端行情下的亏损可能远超收到的权利金。建议新手先用虚拟仓对着券商的希腊字母多看几次,再上实盘。)
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


