
银行卡报文换代:ISO 8583要落幕了吗
文章目录
ISO 8583 是由国际标准化组织(ISO)制定的金融交易卡电文交换规范,主要用于规定银行卡、信用卡和借记卡在交易终端(如 POS 机、ATM 机)与发卡行或支付网关之间进行通信时的报文格式。
全球每天数十亿笔银行卡交易,主体仍运行在1987年定型的ISO 8583之上。ISO 20022中的ATICA(Acquirer to Issuer Card Messages,收单方至发卡方卡报文)被设计为这一领域的继任语义,覆盖授权、查询、清算与报表等与8583对位的业务功能;但与跨境支付不同,卡域至今没有方案层面的强制切换时点,授权主干大多仍是8583方言。说“正在被替代”,更准确的表述是:替代标准已经就位,规模迁移尚未发生。
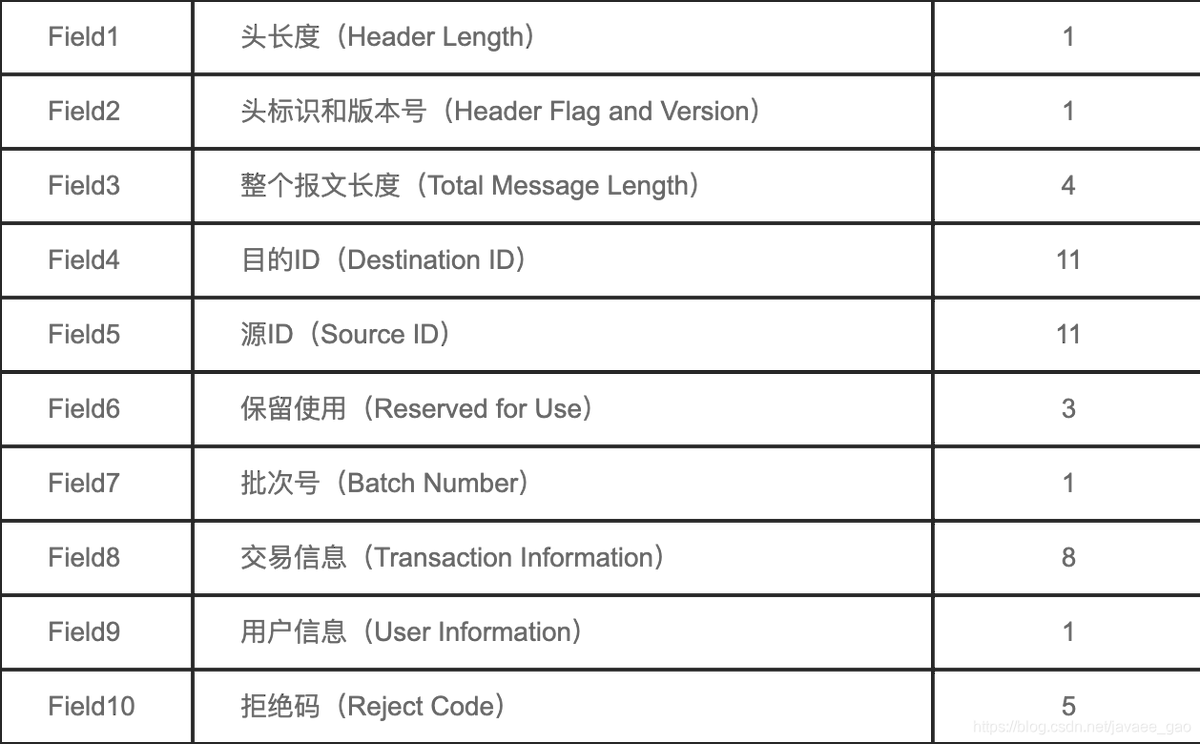
ISO 8583包
账户与批发支付一侧的主干改造则基本收官。2025年11月,SWIFT结束MT与ISO 20022(MX)共存期;切换当周,逾97%的跨境支付指令已按ISO 20022发送,MT103、MT202等经典报文退出支付指令主路径。此后各国实时支付系统在新建时即原生采用该标准,证券市场与大额支付系统陆续跟进。全球金融报文的“主干道”由此从强制迁移阶段转入版本演进与数据质量阶段——结构化地址等后续要求仍在调整时间表,但报文语法本身已不再是问题。
中银香港将于2026年9月27日推出的「中银即时汇」,正是主干道改造落地后的零售产品形态。该服务接入SWIFT与银行业合作的零售跨境支付创新安排,面向个人客户提供7×24小时汇款,自称自汇出行发报到收款行入账最快可达数分钟,并可追踪全流程。该行作为中转行,可将境外汇入与香港快速支付系统(FPS)衔接;首批试行已打通美国与澳大利亚收款账户,后续拟扩至更多地区。它证明的是账户支付侧的即时化,并不能替代出境场景中Visa、万事达卡网络的覆盖。
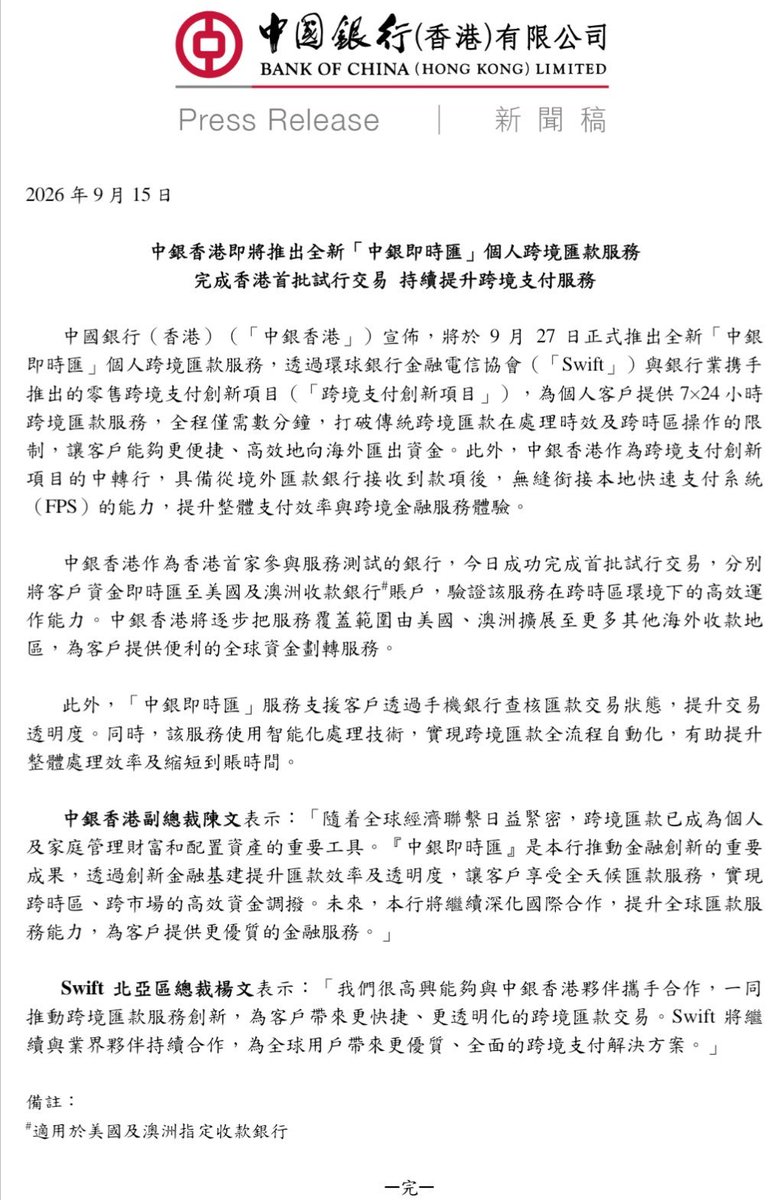
中银香港即将上线7x24跨境即时汇款
然而,在这条已基本贯通的主干道旁,卡支付仍是一块刻意保留的孤岛。全球每天数十亿笔银行卡交易,授权与清算的主体报文依旧写在1987年定型的ISO 8583之上。ISO 20022虽已为卡域预备了ATICA(Acquirer to Issuer Card Messages,收单方至发卡方卡报文),覆盖与8583对位的授权、查询、清算与报表功能,却始终没有方案级强制时点,也没有全网切换日。近日,万事达卡在Mastercard Developers上线面向全球收单方及收单处理机构的Transaction APIs试点,底层正是这一ATICA语义。接口先于强制出现,本身就值得单独成篇。
真正需要追问的不是标准是否“更新”,而是时机与账单。在既无监管命令、又无全网deadline、行业测算中即便乐观情形投资回收亦以十年计的领域,国际卡组织为何选择此时把ISO 20022做成可接的产品面?谁来承担改造成本?存量授权轨的沉没投入、增量接口的获客逻辑,以及网络对下一代数据模型的卡位,如何合成一笔算得过来的账?
ISO 20022
监管与技术设置迁移
过去十余年,ISO 20022在全球支付与金融市场基础设施中的推进,呈现出一条相当清晰的主线:由监管要求与关键基础设施运营商共同驱动的强制性迁移,而非市场自发选择。
SWIFT为跨境支付设定了明确的共存期与最终切换时点,并于2025年11月结束MT与ISO 20022的并行安排,使后者成为跨境支付指令的事实上强制标准。与此同时,各国在新建实时支付系统(RTP/IPS)时,普遍从一开始即采用ISO 20022,而非在旧报文体系上做增量改造。大额支付系统(RTGS)、证券结算等核心市场基础设施亦陆续跟进,形成由跨境通道向外围国内系统扩散的格局。
挪威央行是这一路径的典型样本。2025年3月,其结算系统NBO率先完成总额支付(gross payments)的ISO 20022切换;随后扩展至证券结算,并于同年11月将净额支付纳入新标准。切换在与参与机构协同、并同步北欧邻国系统的前提下完成,上线后运行保持稳定。这一案例说明:当央行作为系统运营商同时承担监管与基础设施职责时,合规时间表本身即构成最强迁移激励。
在这一模式下,合规压力始终是第一推动力。丰富数据、直通处理与跨境互操作性等长期收益,往往要在强制切换完成之后,才逐步转化为机构层面的业务价值。
市场推广普及程度
卡支付领域的逻辑则截然不同。监管与基础设施运营商可以在大额支付、跨境报文和新建实时系统中强行划定切换时点;卡组织面对的却是一套已经运行数十年、以毫秒级授权吞吐为核心的既有网络。欧洲卡利益相关方组织(ECSG,当时作为ERPB框架下的Cards Stakeholders Group)对账户到工具(A2I)处理路径的研究给出了相当冷静的结论:即便强制全行业迁往统一报文标准,在最乐观的高收益假设下,ISO 20022路径的投资回收期仍长达约十八年,统一ISO 8583方言本身也需十一年量级。换言之,强制迁移在卡域几乎构不成可辩护的商业案例。
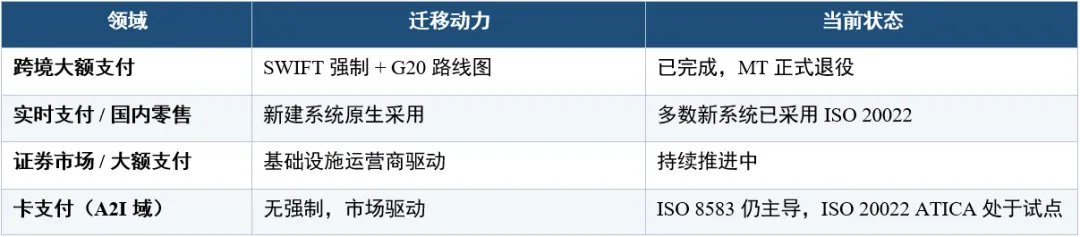
各支付领域ISO 20022迁移动力与状态对比
Visa在《Decoding ISO 20022》白皮书中把这一点说得更直白:目前并不存在令人信服的商业理由,去推动覆盖整个金融服务业、尤其是零售卡生态的wholesale转型。卡交易的产品形态、实时授权约束、安全与争议处理路径,与大额或账户支付并不相同;把“一种报文打天下”套到卡域,成本往往先于收益出现。由此形成的市场格局也因此与跨境支付相反——交易量最大的卡支付,反而成为ISO 20022渗透最浅的“未开垦地带”。这一反直觉事实,构成理解万事达卡后续动作的起点。
孤岛并非免费。ISO 8583在名义上是共同骨架,各网络却在私有域、子字段和扩展规则上持续分叉。金融机构每年需投入大量工时,将同一业务意图在不同网络的8583方言之间重新映射;任一网络调整扩展字段,发卡与收单侧的集成都可能失效。这笔支出很少出现在迁移项目的ROI表里,却被长期默认为营业成本。正是这种“标准其名、方言其实”的摩擦,使卡域在强制迁移缺位时,既难以整体转向ISO 20022,也难以真正享受统一数据模型的规模收益。
同一ISO机制不同
要评估迁移难度,须先拆开一个常被混为一谈的层次:ISO公布的标准版本,与国际卡组织线上跑的运行方言,并不是同一套东西。8583给出的是位图、数据元编号与长度类型的骨架;真正决定一笔授权能否被对端完整理解的,是Visa BASE I/BASE II、万事达卡IPM/GCMS各自的字段裁剪、私有域编码与丢弃规则。公开资料显示,两大网络在这一层上的差异已经大到足以单独成表。
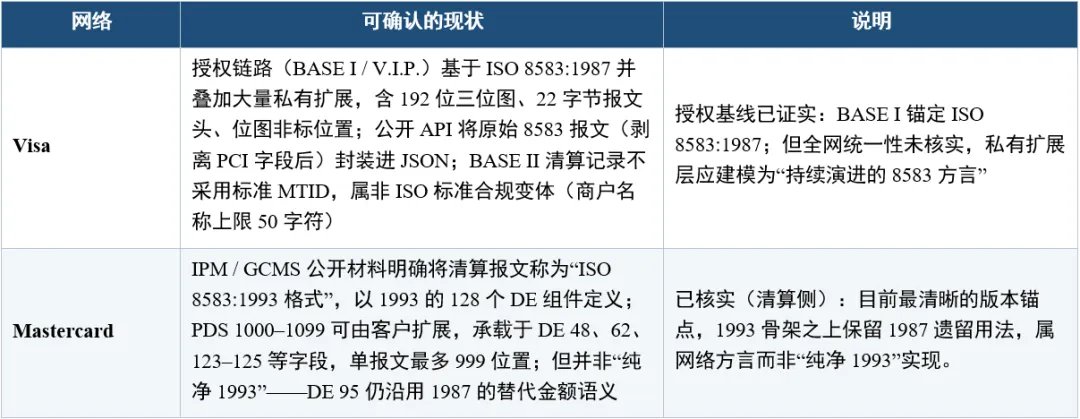
Visa与万事达卡的ISO 8583运行现状
揭示的不只是“字段多少”的清单差,而是保真机制的差。万事达卡GCMS对数据完整性影响最大的一条规则是:当某数据元或PDS因MTI与DE 24(功能码)组合不被支持、或未纳入该报文的全局定义时,系统可在已接收报文中将其静默丢弃——不报错、不回执。发送方仍以为字段已送达,接收方账本里却从未出现。Visa一侧虽未见对等的公开丢弃条款,BASE II清算字段同样存在容量上限与截断:超长或未映射的附加信息会在结算文件中被削短或落空。两端的表现不同,指向的判断却相同——端到端数据保真并不由ISO文本担保,而取决于逐方案、逐报文类型的约定。
由此可先下一句冷判断:从8583迁到ATICA,表面是语法升级,实质是把多年来写进私有域与静默规则里的业务语义,重新变成可校验、可拒绝、可对账的显式数据元。难度不在XML或API外壳,而在这些被方言吞掉的位号。
万事达的答卷
万事达的架构是五个API与一条云链路,Transaction APIs。
定位并不含糊:用遵循ISO 20022 ATICA语义的API,替代收单机构通往万事达卡核心支付网络的传统报文接口。链路是典型的三段云路径——收单方发起API请求,网络侧完成校验与路由,发卡方处理后沿原路回传。支付报文不再默认经过本地MIP或边缘设备,而是走万事达卡提供的云连接(cloud connectivity)。对收单处理机构而言,这意味着接入面从“专线加8583方言”变成“证书、API与ATICA数据模型”。
官方将产品拆为五类核心用例,覆盖授权、查询、冲正、金融清算等卡交易生命周期节点。
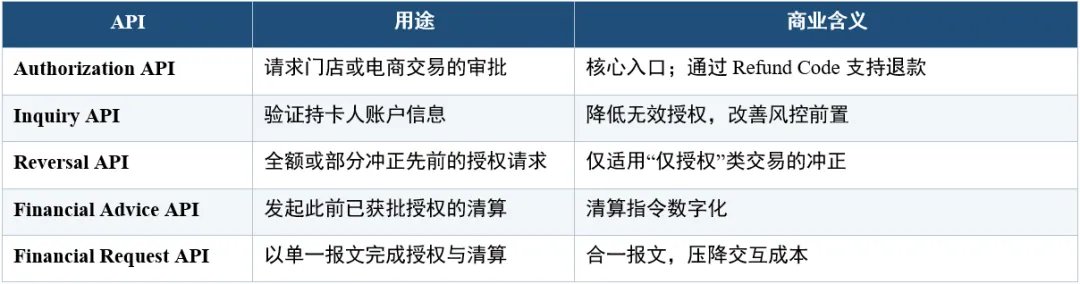
Transaction APIs五类用例及商业含义
同时明确支持卡在场(card present)、卡不在场(card not present)及令牌(token)交易,使用主体为收单方及收单处理机构,地域范围标为全球。
有一条限定比功能清单更重要。官方表述是“目前面向全球收单客户开放试点”(currently available to be piloted by acquiring customers globally)——既不是强制切轨,也不是全量商用。试点意味着接口已经可接、规则尚未收口、规模效应仍待验证。后文关于成本分担、存量沉没与战略卡位的全部推论,都要从这一句非强制的措辞起算。


