攻坚定价权: 从bStock看'股市币圈化',领会币安战略精神与链上主线
文章目录
以数据透视股币上链真相
7月底,币安研究院曾经出品过一篇关于bStock的研究:
bStock在7月链上交易量有74 亿美元。而从行为上来看,Gen Z 账户 76% 是净买入,一个月平均只交易 3 次,所以 bStocks“更接近持有和增配工具”
如果单看7月数据,确实支持文中的叙事:链上正在承接美股的交易需求,crypto native用户正在链上做最TradFi的行为:定投美股
我当时对链上承接美股交易需求毫不怀疑,毕竟Perp已经说明了这个趋势。但后者我有疑问,因为这和我理解的链上用户行为画像不符(也许是因为bStock当时尚早期数据代表性不够)。
我的疑问在7月底以后Marscoin、Asteroid、牛来等标的和股票币做底池的meme(Memestock)这个概念被CZ提出后,完全改变
几个数据说明问题:
-
与Meme直接相关的bStock交易量从7月的0.7亿上涨到8.2亿
-
与Meme间接相关的bStock交易量从7月占比4.2%,暴增到52-61%
-
7月的”定投账户”按地址数一如研究院报告,但在8月交易量占比仅0.6%
-
7,596个持币地址领取到分红的股票bStock后直接卖出(一笔不买直接卖出)
把Memestock这个叙事推向高潮的Robinhood Chain则更为典型,7月就已经70%的股票代笔交易量来自Meme交易需求
7月的7193 个 股票meme 交易对,前十名只占 29%的量,而RH一共有194个股票代币。这意味着几乎所有的股票代币都被拿去做了meme
也就是说8月后,股票代币的实际交易逻辑几乎可以说是币圈原生统治的
真实的链上股票代币经济逻辑
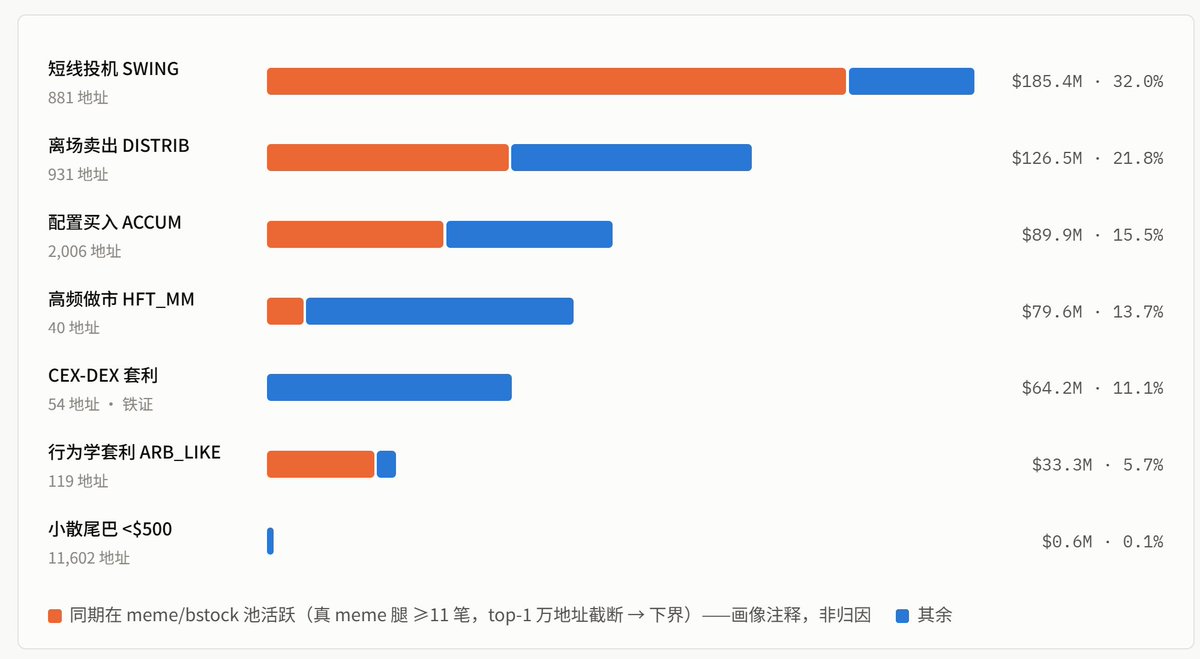
以上数据揭示了bStock的真实链上经济逻辑:以Meme为核心的交易量驱动,从而激活围绕股票的各类套利/高频做市交易量。二者基本瓜分95%以上的bStock交易量
RH链侧状况也基本相同。比较大的区别是:RH的用户更主要直接持有USDG,88%-98%的的 meme 交易根本不经过用户钱包里的股票代币,股票代币仅作为路由的中间过程。而BNB用户所内搬运或直接链上持有bStock,但使用方式基本等同于BNB,作为筹码使用,绝大多数完成交易后也会退出回BNB或稳定币
投票、分红、基本面、买入持有,传统股票交易的全部理由,在这两条链上找不到对应的成交。链上用户拿到股票之后做的事,是把它货币化,当成注意力资产的一部分来交易
我们可以通过交易所内和链上bStock的交易量进行对比验证:
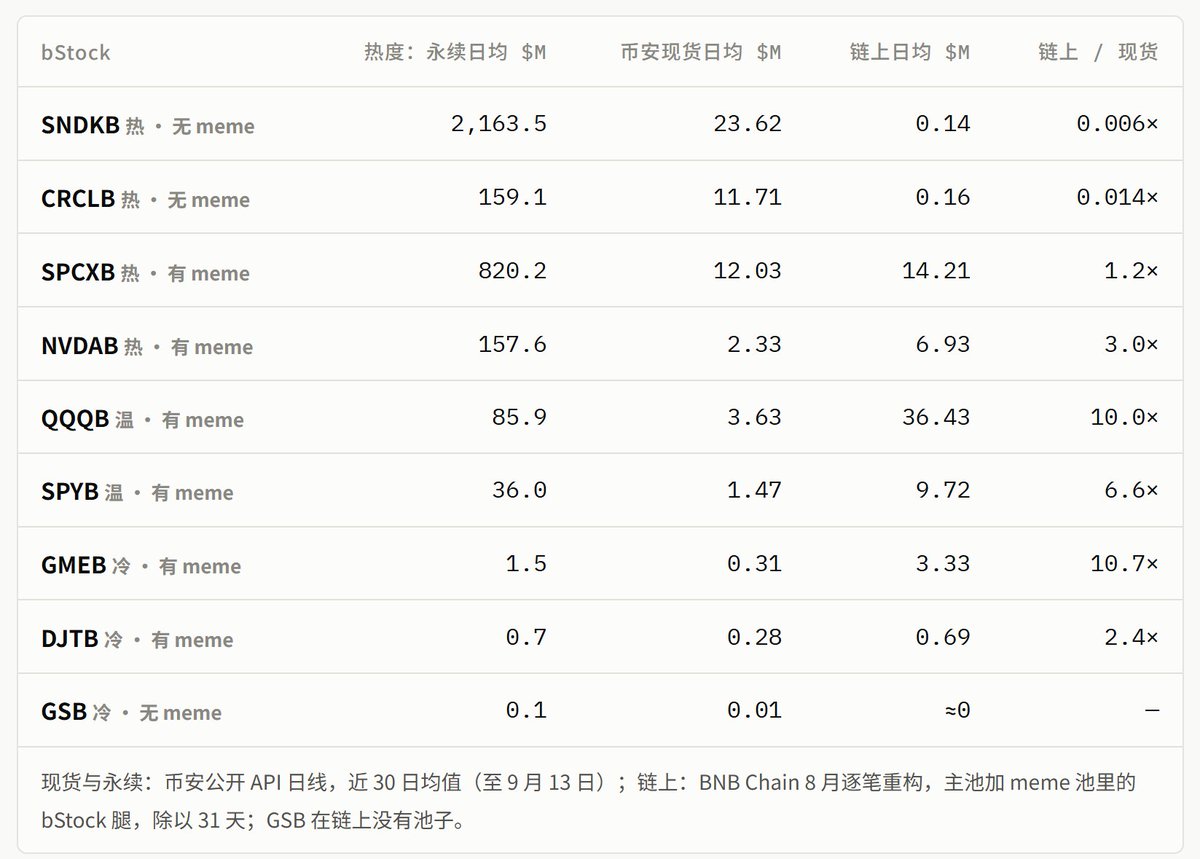
所内现货交易量基本是永续合约成交量的 1% 到 3%。而链上有没有量,跟所内现货交易热度无关,跟有没有 meme 拿它做交易对直接相关。如果没有,SNDK也白搭(链上完全无量)
这个数据可以终结“股票上链后用户只会买有价值的美股”这种论点了:经过RWA合约和memestock的洗礼,基本可以断定:
股票上链后用户也主要会遵循币圈原生交易习惯进行交易,即股市币圈化
整条经济链条:以bStock作为计价链上原生造资产 → 大量散户市价投机交易造成做市/LP超额手续费收益 → 吸引所内链上套利及做市策略 → 更多原生造资产
由于链上原生发射本质上是一种带货销售而非交易逻辑(销售获利 VS 交易获利),受到宏观市场牛熊市影响较弱,这会是一种持续的博弈模型
币圈如何反向驯化股市
以往的观点常常认为,随着股票上链,传统金融将获得币圈主导权和定价权。但事实显然并非如此
目前我们看到已经有至少2个链上反向影响股价的例子:BNC,FAMI
这三只股原本都属于nano - 微盘股,去年的日中位数成交额分别为24万和3万。而 $4stock 发射当天 $BNC开盘头30分钟冲到占全天交易量60%,当天交易量是平时的15x;$FAMI 更夸张,当日是基线交易量的190x
唯一的区别就是BNC由bStock,所以此后交易量基本也稳定在此之上;FAMI没有,现在日交易量$35
这就意味着,在这一体量股票上,bStock和股票meme是完全可以反过来统治正股的交易量的。而这种股票,也就是所谓“仙股带”包括美股、港股、澳股加拿大基本都有2000只以上
IPOs will move on chain.
@CZ_Binance 发这条推文的时候,不少传统金融背景的人可能还笑:你币安一个币圈交易所,做不了承销,连friends and family额度去做打新可能都拿不到,靠什么去拿一家新公司上市流程的控制权和定价权
的确SpaceX打新一众交易所都翻车了,但是币安像19年拿到币圈发行定价权一样,拿到上市定价和控制权,绝对不只是愿景 —— CZ那条推更像是在预告一个他将要完成的工程
首先币安当前拿的合规是ADGM的合规,这个ADGM是阿布扎比的金融特区+监管辖区(FSRA),通过这个合规框架,可以实现一个“公众股票市场”(纳斯达克、澳股都是)的实际功能:上市/发行框架、连续交易、清算托管、一级市场申赎
但是ADGM里没有自己的公众股票交易所(阿布扎比ADX不归ADGM管)
而以上这些功能bStock其实是都有的:
- FSRA 招股书+§92 证书+信托是上市框架
- 币安本就有完整的交易基建
- 币安托管 + BTech 信托是清算托管
- 体内申赎是一级市场
这是一套完整的垂直栈,挂在 ADGM 的监管名下,ADGM就是币安的监管供应商。做市、托管、撮合、定价、一级市场五位一体全在币安手里。ADGM 提供的是牌照和法律外壳
只要FSRA批准一张“底层无市价”的凭证招股书,这其实就实际上是一个IPO了 —— 一个没有任何本土交易所挂牌的IPO上市
这条路70年代传统金融就有——GDR上市,公司股份本身从不在任何本土交易所挂牌,把股份放进存托银行,发全球存托凭证,凭证在伦敦或卢森堡交易,认购款穿过存托结构进公司 —— 像俄罗斯天然气等特殊国家股票就是这么完成IPO的
币安要做的只是把存托银行换成信托,把伦敦换成自己,把合格机构换成全球散户,实际上就已经让这个股票完成了全球的流通
这种方式一开始也许拿不到投行争着承销的热门标的 —— 因为不是主板上市公司,机构世界不认、指数进不去
但对于难以被承销的,或者去到美股港股也是“仙股”“微盘”的命的股票,bStock可能是更强的选择 —— 币安的全球7X24流动性,后续bStock链上后市玩法的可能性,突破受限辖区触达散户等
离岸是股票上链实际上的唯一解
Clarity Act彻底歇逼后,美国 SEC 发了一道为期五年的豁免令,明确美国境内的代币化股票要求:
-
持有人要有和股票一样的投票权、分红和清算权;
-
第三方要代币化一家公司的股票,得提前 30 天通知,公司可以否决;
-
交易场所必须是美国实体,参与者要经过准入;
-
每个 ticker 的成交封顶在前一个月成交量的 0.25% 或 2.5%;不许杠杆,不许一级发行
实际上这些基本宣告了美国在岸币股的死亡,因为对于券商APP选择爆炸的美国在岸来说,股票上链给不到任何额外的好处。对于美国以外的链上生态参与者,规定里的所谓“同股同权”等没有任何意义,不论是投机还是坐庄,都无法参与
对RH和bStock来说,规定与他们目前的股票上链方案都是冲突的,两家一家用卢森堡一家用阿布扎比,都是债权token的形式在做。这对于任何底层涉及到美国证券的解决方案都是利空。
而从监管发行凭证 - 托管 -流通,只有币安在ADGM是跑通的,RH不像bStock没有自己的存管和证券交易场所,发行环节它做不了
唯一的问题只是标的,现在的bStock还底层还是美股,依赖美国基建。而ADGM凭证首发上市路线则相当于直接从源头上绕开了这个问题,连托管底层都与美国无关 ——这是一个绕开纽约、伦敦、香港全部现存管道的平行 IPO 体系
这个流程唯一的准入控制者就是币安本身
同时这几乎也是股票上链的最大价值 —— 如果不绕开现有在岸制度,那就无异于脱裤子放屁。所有想要打在岸“合规安全牌”的都只会被无情打脸
至少到 2031 年,这条路的资本、渠道和声音都会留在离岸,而离岸目前只有 ADGM 和币安管道能跑通
那么,谁掌握分发,谁卖的出去,谁就掌握定价权
道理就是这么朴素
无许可复兴
这么宏大的叙事,能够成立的核心在于 —— 链上用户不把股票当股票
链上用户有完全独立于传统股票基本面的博弈逻辑,整个市场的流动性不依赖于传统金融市场运转仰仗的信用机制 —— 正好这也是币安ADGM这套体系提供不了的
那么谁来提供原本由机构提供的杠杆?
自然是链上,而且一定是无许可
离岸股票上链的核心思路,就是把可追责的动作(发币、开池)放在域外无许可层,把不可追责的结果(正股交易量)留在域内
有许可的DeFi可能会把相关的证券义务也一并携带了,但是无许可不存在这个问题,连SEC也确认了这一点
不管是 @Pancakeswap,@Flapdotsh,@Fourdotmemezh 还是我们 @HertzFlow_xyz ,把叙事押在无许可形成流动性上,都应该算是押对了
而正因为其他因为传统机构不认,所以ADGM路线”提供不了“的围绕股币的业务,比如抵押借贷、无许可衍生品,收益互换之类的,都变成了链上能做的机会
别管有没有用,我个人觉得可能都将是币安可能官方重点关注的强叙事点
把无许可、去中心化的DeFi捡起来在股币的概念上再做一遍
作为曾经的中概澳股攒局人,STO掮客,也是今天BNB上的项目方
终于有一种“50年终于轮到我上场”的感觉
股票就是新山寨,股票就是新土狗!