
《一篇文章教会你如何看AI基建公司的财报之——论博通的妈到底死没死》
大家好,我叫清月,清仓的清。
这篇文章主要给大家介绍这么几个方面的内容, 一.博通究竟是一家什么样的公司? 二.博通产业链上下游。 三.哪些公司算博通的同类? 四."好"财报为什么还是跌?我们应该重视分析订单质量、收入质量 五.当芯片公司开始帮客户融资,他的妈还活着吗?
虽然本文不是AI水文,但由于文章很长,我估计耐心阅读完的人不多,为了鼓励大家吸收知识,我在文中藏了一个白虎御姐,可谓是书中自有颜如玉,只要你能看进去。
首先是第一个问题:** **博通是一家什么样的公司呢?**简单来说,就是一家给手机、电脑、AI数据中心做核心零件和底层软件的公司。
他当前只有两个财务报告分部: 一个是半导体解决方案 一个是基础设施软件
2025财年,博通半导体收入大约占58%,软件占42%。 到了2026年第三季度,由于AI业务爆发,半导体占比上升到约70%(这里面有56%的收入是AI半导体的收入),软件约30%。
简单介绍一下博通的产品线。 1.首先是AI定制芯片:XPU/ASIC 博通的 XPU 不是像英伟达 GPU 那样放在产品目录里卖给所有人,而是和少数超大客户共同开发的。 客户负责架构,博通负责把架构变成可以量产的芯片。其中,台积电等代工厂负责晶圆制造,先进封装、芯片间互连由博通自己提供。 他们AI定制芯片的公开合作对象包括Google、Meta、OpenAI和Anthropic,另外还有一些没披露的客户。 所以说,博通和英伟达很不一样,它并不拥有一个类似于CUDA的通用开发生态,但是它能够把客户自研架构快速、可靠地变成先进制程,然后大规模量产。
2.AI网络与互连 AI 网络与互连的主要产品,我就不介绍了,太繁杂了,后面会有思维导图帮大家快速建模,有个大致概念就行。 这是博通经常被低估的部分,也是我看好博通的原因之一。因为 AI 集群不能只靠 GPU 或 XPU,还需要想办法把成千上万颗芯片连接起来。 博通的目标是,同时从一座 AI 数据中心的“计算芯片”和“数据传输”两部分赚钱。也就是说,即使某个客户使用英伟达的 GPU,他也可能在以太网交换、PCIe 或光连接层使用博通的产品。 所以,博通跟英伟达不是完全的竞争关系,它们可能同时共存于一座数据中心。
3.传统半导体 博通并不是只有 AI,它传统的产品线还包括手机滤波器、机顶盒芯片、宽带等一大堆东西。这些业务的增速通常低于 AI,但是它有较长的产品周期和稳定的现金流
4.基础设施软件 值得一提的是,博通的软件主要来自它之前的并购。软件部分的主要内容大家图里扫一眼就行,只需要知道:软件增速通常也是低于 AI 芯片的,但是它的利润率和经常性收入更高,因此算是博通的现金流稳定器。
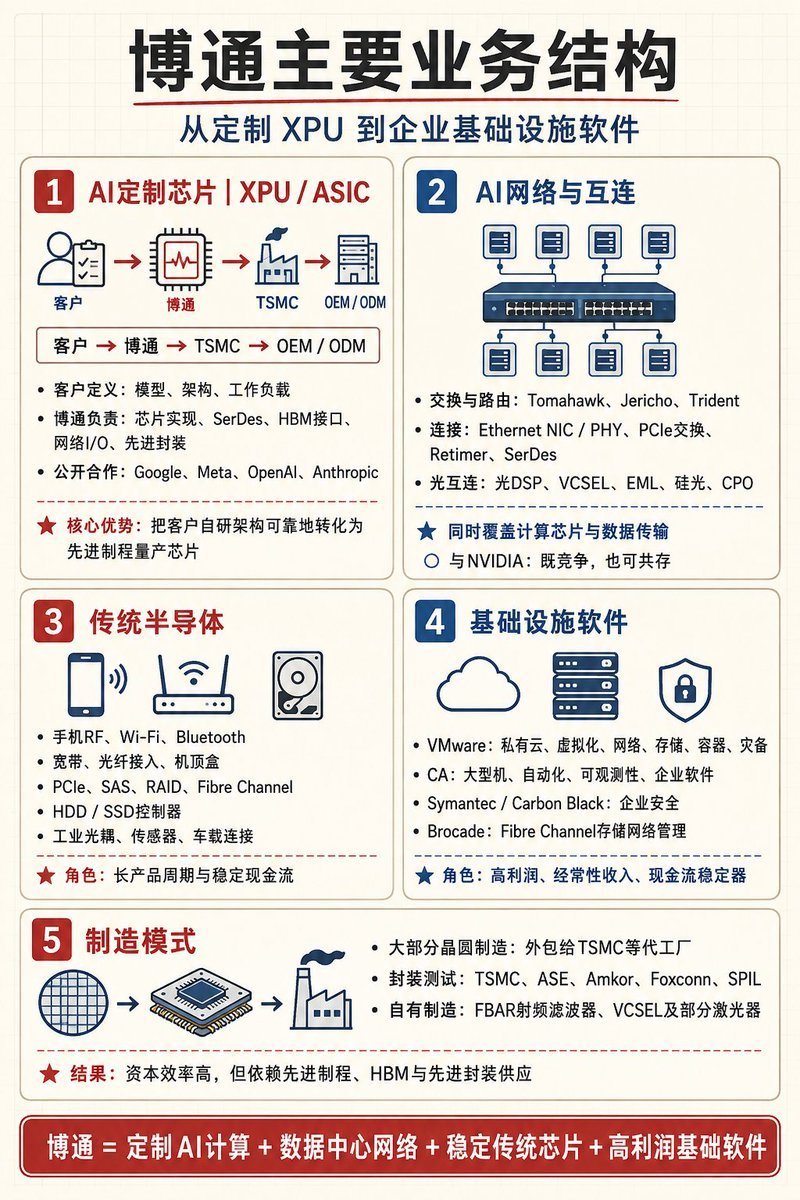
另外,博通的模式主要还是以外包制造为主,它前端晶圆制造是大部分交给台积电代工的。封装测试由台积电、日月光、富士康、矽品精密、安靠科技负责,其中前4家都是台湾的公司,可以看出台湾的封测是真的很强了。
第二个问题:博通产业链上下游。 较为详细的产业链上下游思维导图我放在这里。如果简单来理解一下的话,我们将博通置于产业链的核心技术层,也就是中游。它负责设计和整合,主要提供前面说的那 5 大类:AI 定制芯片、AI 网络互联、传统芯片和基础设施软件。
往下游的第一层,是系统制造和数据中心建设。因为芯片生产出来之后还需要被做成完整的系统,所以下游的第一层会是服务器厂商(比如戴尔、超微)、数据中心,以及网络设备商(比如思科)等。下游的第一层决定了芯片能不能真正部署成可使用的算力。
再往下一层,就是云厂商和做大模型的企业。博通的主要客户就在这一层,包括谷歌、Meta、OpenAI、A社还有另外两家未公开的客户。他们负责定义计算架构和工作负载,博通则协助完成量产的芯片设计。这些客户可能是博通的客户,也可能发展内部芯片团队,或者引入第二供应商,也就是说,这里既存在竞争,也存在找别的供应商替代的情况。在博通的上游,首先是晶圆、内存和封装。因为博通是做定制 AI 芯片的,所以上游第一层就是把芯片设计转化为实体产品的环节。
最终的下游是 AI 应用和企业用户。因为基础设施最终总是要落地的,总是要用于大模型的推理,用于像 GPT、Claude、Gemini 这样的 AI 产品。
对了,这里打个广告:Codex GPT 代充可以找我,私信就行。
先跟博通同年出财报的 Snowflake 就是这一层,属于数据和 AI 软件平台。如果数据和 AI 软件平台这一层的股票涨了,其实对于整个 AI 产业链来说都是好事。之前 AI 的主要问题就是一直在上游“击鼓传花”,没有走到下游,让人怀疑它能不能完成一个闭环。现在稍微有些答案了,最下游的这一层,属于基础算力的使用者和受益者。
往博通的上游走,上游第一层就是以晶圆、内存和封装为主的把芯片设计转化为实体产品的环节,比方说 1. 以台积电为主的晶圆代工; 2. 以海力士、美光、三星为主的 HBM 和内存; 3. 以台积电和我们前面举出来的那一大堆台湾公司为主的封测,包括先进基板和各种材料。
博通是高度依赖这一层的。即使客户需求很强,如果先进制程、HBM 或者封装产能不足,也没有办法按时出货。
再上游就是设计工具、设备和材料,也就是制造芯片所需要的基础设施。比方说硅片、光刻胶这些,为博通和晶圆厂提供芯片设计与生产条件。
总结一下,整个产业链可以概括成: 设备与材料 → 晶圆、HBM与封装 → 博通设计整合 → 服务器与数据中心部署 → 云厂商和AI实验室 → AI应用与最终用户
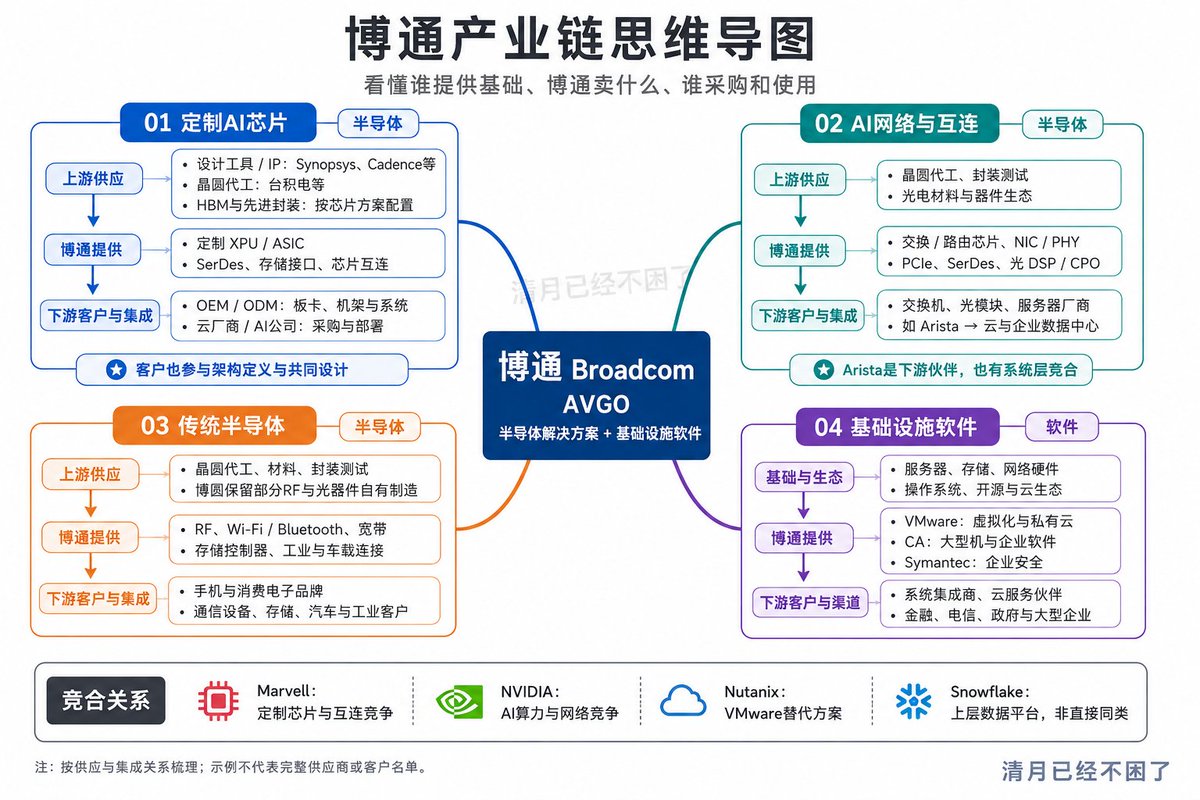
产业链思维导图对我来说,在投资方面最重要的含义就是:它意味着博通可以对同一座 AI 集群多次收费。因为一座 AI 数据中心可能会同时购买博通的定制 XPU 交换芯片、PCIe、SerDes、光DSP和激光器,甚至VMware私有云软件。
所以我们会发现,博通主要的优势是它不只有单一芯片,在整个“计算+连接+软件”上都有不错的内容价值。
第三个问题,哪些公司算博通的同类?
其实博通没有一家能完整对标的公司,因为它同时拥有半导体和基础设施软件两套业务,这也是我鬼迷心窍的原因.
非要对标的话,我认为最接近的是迈威尔,迈威尔也有定制芯片、光互联这些东西,但是它没有软件也没有手机无线设备里面那些业务。
至于英伟达和 AMD,只是部分产线的战略对手,不算同类,甚至还可以合作。
博通出财报的同天,Snowflake 涨了很多。有些人拿这两家公司对比,但我看了一下,它只属于博通的下游。**
四."好"财报为什么还是跌?我们应该重视分析订单质量、收入质量**
这次推上关于财报的分析,听得最多的一句话就是博通的财报数据很强,但是由于市场对它的预期太高了,反而导致股价下跌,因为股票买的是预期。
我们来还原一下时间线。在短短的一天内,博通有三段行情:
首先是第一次Q3新闻稿发布,股价盘后初段约跌6%,然后是电话会让股价基本收复跌幅,一度还翻红,盘后最终接近平盘;再是第二次跌,这一次是市场完整消化长期目标之后,给它的兑现概率打了个折扣。值得关注的是,当天标普涨了1.1%,纳指涨了1.4%,说明博通没有被大盘拖累,主要是它公司自己死了妈了。
第一次跌是因为博通Q4 营收略低于市场预期,软件环比停滞,利润率下降。注意,并不是说它财报不好,只是上升速度下降。
第二次拉上来,是因为交易电话会里有一个新增的长期信息:
- 27 财年:AI 收入约 1150 亿美元。
- 28 财年:收入预期是 2300 亿美元,调整后每股盈余超过 30 美元。
第二次跌是因为机构把它的长期目标放到模型后,对博通的部署进度、利润率、融资风险、客户集中和估值倍数又重新计价了。
所以比较准确的定性是,AI需求确实得到了进一步的验证,但现在市场已经不想再去考虑它有没有需求了,只想讨论这些需求能不能按时、按利润、按较低的风险兑现。
毫无争议的是,博通的财报确实很好,但是没有明显超过已经极高的市场预期。因为看下来前面的文章,即使是可能之前对整个多元半导体没什么概念的人,也知道博通这家公司很强,很容易让人去高估它。
收入质量问题
这里有一个收入质量问题:AI 收入越快,毛利率为什么反而越低?
传统理解都是收入增长越快越好,但是博通展示了另一种结构:XPU 收入快速增长,芯片中 HBM 系统内存的内容增加,这些收入拉高了营收,却稀释了合并毛利率。
这是 AI 相关公司都要面对的问题:AI 方面的增长越快,合并毛利率反而是越低。Q3 AI 已经占总营收的 56%,由于 XPU 中 HBM 和系统内存含量上升,这部分收入的毛利率是低于软件的。
博通半导体毛利率大约 67%,基础设施软件大约 94%,软件营收利润率大约 84%。所以,当它的 AI 收入从 167 亿增加到 217 亿美元时,合并毛利率反而从 75% 降到了 73%。
当然,这不是说他们经济崩了,因为整个营业利润率仍有 66%,自由现金流率仍有 46%,绝对利润在快速增长。但是市场会继续追问:博通每增加 1 美元 AI 收入,最终能留下多少营业利润和自由现金流呢?软件收入 Q4 指引大约是 87 亿美元,环比基本不增长,这就意味着高利润率的软件缓冲正在相对变小。
而且,2300 亿美元是可见路径,也不是无条件的订单。管理层称,27、28 财年供应基本锁定,需求高于其收入展望。
但是,电话会同时给出了一个很值得警惕的细节:
-
六家 XPU 客户在 27~28 年的需求路线合计约 30 GW。
-
博通称,每 GW 对应 200 亿到 300 亿美元自身芯片和网络内容。
-
但 27 财年和 28 财年 AI 收入合计只有约 3450 亿美元,平均是 115 亿美元/需求GW。
第三点的意思并不是说博通每GW的收入从200~300亿美元搜索到115亿美元,只是说,客户规划的建设规模,是大于博通预期在这两个财年内能够兑现成收入的规模。
那么就有两个可能:
-
如果更多项目提前具备部署条件,其收入可能高于当前展望。
-
如果供电机房融资出现问题,就会有比较高的执行风险,已经纳入展望的交付也可能推迟。
订单质量问题
关于订单质量问题,这里有四个容易被混淆的概念:
- 客户表达的三类需求。
- 具有约束力的采购合同。
- 公司披露的 RPO。
- 管理层给予供应和补助条件给出的收入展望。
以博通为例: (a) 1646 亿美元 RPO 包含软件和半导体,不能直接等同于 AI 订单。 (b) 2300 亿美元是 line of sight,也不能当做已经预付、不可取消的销售额。
以后,几乎所有 AI 公司出现“数百亿美元订单、多年可见性”时,我们都可以用这套区分去判断质量。
五、当芯片公司开始帮客户融资,他的妈还活着吗?
博通搞了一个非常有特色的项目--xpv。
大家都知道,xpu 是博通给 AI 客户定制的芯片,那么 xpv 就是为这些 xpu 算力项目配套的融资+部署平台。
博通在今年 6 月和 Apollo、Blackstone 推出了 AI XPV Platform,目标是帮助 Anthropic、OpenAI 这些公司实现想要算力的愿望。
说的简单一点,老玩法是 Anthropic拿钱 → 买博通芯片 → 建数据中心。
XPV模式变成:
Apollo / Blackstone / 银行出钱—专门的融资结构购买AI机架和基础设施-里面大量采用博通XPU+博通网络芯片-部署到数据中心-Anthropic长期租用这些算力 — 用未来几年租金偿还融资。
在这种情况下,Anthropic不需要第一天拿出350亿美元现金,博通也不用等Anthropic攒够钱以后再卖芯片。
这就和中国房地产模式有些相似了,都是用未来的现金流来支持今天的资产投入。数据中心和房地产项目所需的资金都很大,没有办法完全靠某个人今天就能掏现金出来解决问题,所以必须要引入金融机构,先把资产建出来,再靠未来的现金流偿还融资,但是中国的房地产暴雷,大部分承担风险的是散户。房地产商跑路了,银行是不沾锅的,博通就不一样了 ,客户不履约的时候,博通可能需要承担部分兜底责任,所以整个风险结构比房地产大得多。
最后导致房地产死了妈了,但房地产妈活着;博通妈活着,但博通死了妈了。
这项计划公布之后,博通的股价并没有立即上涨。公告当天,博通收跌 1.1%。不过当日科技股和半导体板块也整体承压,那会还没有明显看出市场对 XPV 的态度。
直到 8 月 11 号,美银因为 XPV 的不确定性,将对博通发行人及债券的投资推荐从超配下调至市场权重,原因包括客户集中、后续融资规模,以及投资者可能把项目融资风险视为博通的风险等等。然后市场开始讨论一个很大的数字,美银模型估算如果平台扩展至 20GW 相关融资载体,高级债务到 2029 年中可能达到 3700 亿美元。
但我认为博通至少算是在盈利的企业,而且不仅已经盈利,利润和现金流规模都很大。它不是那种现在亏钱、只押注未来盈利的 AI 公司。
加息是聊美股不能忽视的话题,尤其是未来的一段时间内,但是加息不能凭空变出石油、住房和电力,美联储7月的货币政策报告,https://www.xvideos.com/video.oieakibf1e0/ol_也把能源等领域的供给冲击列为通胀上升的部分原因,美国市场的问题供给冲击相当严重,但是加息是不能修复供给的,只能通过提高融资成本压低消费和投资需求,如果后面融资收紧,提前落实资金确实对博通更有利(如果客户还还的上的话)。
另外,加息很大程度上是为了解决资金流向问题,让资金不流出美元体系,这一定程度上也对本地企业有利。
唉,买都买了,打个广告吧 买博通 上麦通 买美股,上msx 我的msx邀请链接是https://msx.com/?code=RwIg63 喵 @MSX_CN @BTCBruce1 @BeliaSchoo91221 @0xxsmart 通过我的链接注册遇到什么问题可以私信找我喵~爱你们喵
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


