
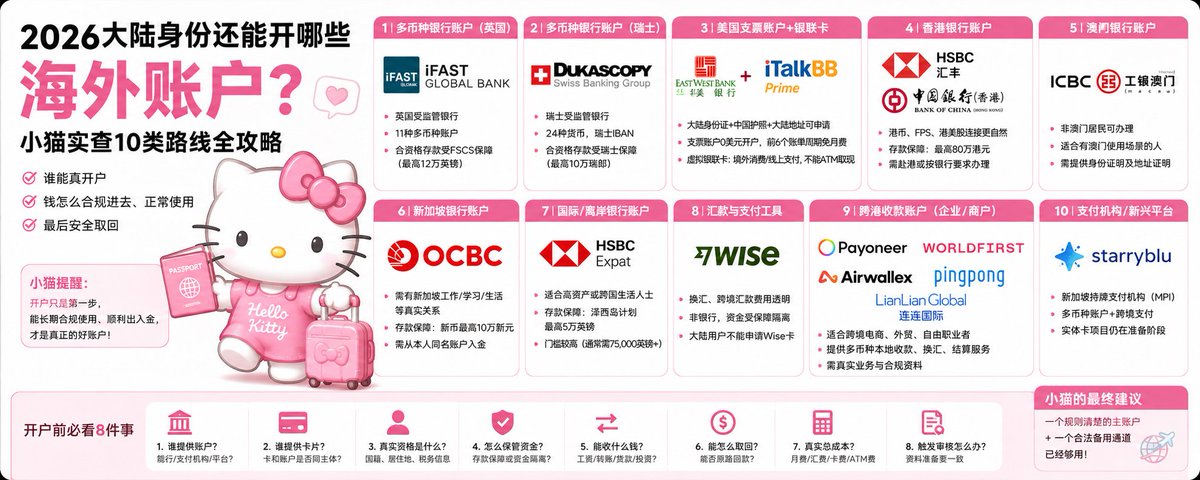
2026大陆身份还能开哪些海外账户?小猫摸清各类路线:谁能真开户、钱怎么合规进去、正常使用,最后安全取回
文章目录
部分视频或图片暂未收录,已在正文保留提示;需要时可查看原文。查看原文 ↗
小猫觉得大家开了那么多账户和卡,可能大家心里最焦虑的还是:
“大陆身份,现在到底还能不能开海外账户?”
小猫先把结论说一下哦:
能开的不止四种,但“能注册”从来不是最重要的。
真正要问的是:
-
我能不能用真实身份、真实住址和真实税务信息完成审核;
-
这个产品到底是银行账户、支付账户,还是一组收款信息;
-
钱能不能合法进去、正常使用,最后再回到本人名下;
-
如果触发审核,我能不能解释资金来源和用途。
这篇讨论的,是“中国大陆公民+实际长期居住在大陆”,使用自己的证件、地址、手机号和税务资料申请。
已经在海外工作、留学、持当地签证,或者拥有真实经营公司的宝宝,能选的产品会更多,但那已经不是单靠一张大陆身份证在开了。
小猫也先把红线说清楚:
不借地址、不买成品号、不冒充海外居民,也不教大家把个人账户伪装成商户账户。
账户开下来只是第一关,能长期解释清楚才有意义。
一、先别急着看产品:你要的“海外账户”到底是哪一种?
很多人看到一个美元账号、一张 Visa 卡,就自动脑补成“海外银行卡”。
其实完全不是一回事。
第一类:真正的银行存款账户
账户由持牌银行开立,合资格存款通常受当地存款保障制度保护,但要看保障上限、币种、账户所在地和产品类型。
例如 iFAST Global Bank、Dukascopy Bank、East West Bank,以及香港、澳门、新加坡的传统银行。
第二类:支付账户或电子货币账户
重点是换汇、汇款和支付。
客户资金通常按当地规则隔离或保障,但不等于银行存款保险。
Wise 和 Starryblu 更接近这一类。
第三类:经营收款账户
它们是给跨境电商、外贸公司、自由职业者或平台卖家收款的,不是拿来存生活费,更不是随便收亲友转账的。
Payoneer、WorldFirst、Airwallex、PingPong、连连国际都属于这条赛道。
第四类:看起来像账户,其实不是日常银行账户
券商里的现金余额、汇款 App、虚拟卡、加密货币钱包,都可能给你账号、卡号或余额页面,但它们解决的不是同一个问题。
所以宝宝们一定记住:
有账号,不等于有银行账户;
有卡,不等于能收款;
能收款,也不等于适合长期放钱。
二、先想清楚:你到底拿它干什么?
如果只是持有美元、欧元,重点看账户主体、支持币种、存款保障、固定费用和出金路径。
如果要连接券商,重点看同名汇款、币种、附言、中间行费用,以及资金来源和购汇用途是否合规。
券商愿意收,不代表这笔钱从大陆汇出去就一定符合外汇规定。
如果为了境外消费,光有账户不够。
还要看有没有卡、卡寄到哪里、Apple Pay 或 Google Pay 能不能绑、ATM 怎么收费、退款能不能回来。
如果是做生意,就看平台是否支持你的业务类型、平台店铺和收款主体,别拿个人生活账户硬接经营流水。
下面进入大家最关心的产品。
三、iFAST Global Bank:银行属性清楚,但大陆居民不要默认一定能拿卡
iFAST Global Bank 是英国受监管银行,个人多币种账户目前公开支持 GBP、USD、EUR、HKD、SGD、CNY、JPY、CHF、AED、CAD 和 AUD 等11种货币。
它的优点是银行主体清楚、有月结单,适合本人账户之间做多币种调拨。
合资格存款受英国 FSCS 保障;英国存款保障上限已从2025年12月1日起提高到每名合资格存款人、每家银行12万英镑。
但它的多币种借记卡目前面向符合条件的英国居民,不要看到“银行账户”就自动理解成大陆地址也能收卡。
小猫会把它放在“低固定成本、多币种银行账户”的候选里,但是否接受你的真实居住地,仍以申请当天页面和最终合规审核为准。
[未转换内容,参见原始 JSON]
四、Dukascopy Bank:瑞士多币种账户路线,卡片和费用必须分开看
Dukascopy Bank 是瑞士受监管银行。
它的 Multi-Currency Account 面向国际客户申请。截至小猫核对时,中国大陆不在公开排除地区名单里。
账户可持有24种货币,提供瑞士 IBAN,并支持 SWIFT、SEPA 等转账网络。
合资格存款按瑞士制度每名客户、每家银行最高保障10万瑞郎。
它比较适合想要瑞士银行主体、多币种余额和正式账户文件的人。
但这里也别一键脑补:
开户通常要做 App 申请、视频身份核验和资金来源审核;卡片可能来自不同合作方,地区、费用和可用性不等于银行账户本身。
另外,账户限额和维护费可能跟资产、账户状态有关。
申请前一定看当天的费用页,不要只看别人几年前的开户截图。
五、East West Bank × iTalkBB银联预付卡套餐:大陆资料可以申请,但支票账户和虚拟卡要分开看
这条就是很多宝宝说的“华美银行 iTalkBB 联名账户”。
准确说,它不是 iTalkBB 自己开的银行账户,也不是两个人共同持有的那种“联名账户”。
iTalkBB Prime App 负责提供申请入口和部分钱包功能;真正的 Prime Checking 支票账户及银行服务由美国 East West Bank 提供。
套餐里还会搭配一张由华美银行发行的虚拟银联预付卡。
官方目前明确写出的大陆申请材料组合是:
中国大陆居民身份证+中国护照+中国大陆地址。
申请人须年满18岁,并通过 iTalkBB Prime App 申请。
产品只向部分符合条件的客户提供,能提交不代表一定获批,地区和银行审核仍可能影响结果。
它的最低开户金额确实很低,但不能直接宣传成“永久免费”。
华美银行2026年6月更新的 Prime Checking 条款写得很清楚:
最低开户金额:0美元;
账户需要在开立后90天内入金;
连续90天保持0余额,可能被自动关闭;
月管理费:12美元;
开户后的前6个账单周期豁免月管理费;
之后账户月均余额达到1,500美元,或本人合资格华美银行存款账户上月月末综合平均余额达到5,000美元,才可继续豁免。
另外,使用 iTalkBB Prime 的钱包和通讯功能可能还要支付 Prime 服务费。
这笔钱和银行账户月费不是一回事,两个都要看。
Prime Checking 是本人名下的美国支票账户。
合资格存款与同一客户在华美银行相同所有权类别下的其他存款合并计算,受 FDIC 最高25万美元保障。
华美银行借记卡不会自动寄出,需要另外申请。
官方条款写明,可以向经过验证的中国地址寄送,但国际寄卡费另算。
套餐里的 iTalkBB 银联卡则是另一张卡:
它是虚拟预付卡,没有塑料实体卡和 PIN,不能在 ATM 取现,也不能在美国境内的商户使用。
它可以在美国以外接受银联的商户使用,也可按平台规则绑定微信支付、支付宝或 iTalkBB Prime 钱包。
这张虚拟卡只能从符合条件的华美银行支票或储蓄账户充值。
每周最多转入2,500美元,卡内最高可保留10,000美元。
华美银行当前费用表还写明,国际交易费为2%,开户后的前6个月豁免。
iTalkBB 或银联临时推出的手续费减免和返现活动,要按当期活动条款另外看。
所以这条路线适合想要美国支票账户,同时确实需要在中国或其他美国境外地区使用银联扫码消费的人。
它不是单纯的一张美国实体银行卡,也不是开完以后完全没有维护成本。
[未转换内容,参见原始 JSON]
六、香港银行账户:大陆居民最成熟的线下或半远程路线
如果你有港币收支、FPS、香港券商、港美股服务,或者经常去香港,港卡通常仍然是最实用的一类。
香港银行的优势不是“听起来离岸”,而是港币本地转账、实体卡、香港券商和线下服务连接更自然。
目前不同银行的开户方式并不一样。
例如汇丰香港公开提供持港澳通行证客户的 App 申请路径。
符合条件的新客户可在中国大陆或香港境内提交申请;如果在大陆提交,仍要按要求在期限内到香港境内完成账户激活。
中银香港也有手机开户,但面向内地访港旅客的路径通常要求申请时人在香港。
其他银行可能要求预约、到分行面谈,或者补充入境记录、住址、税务居民和开户用途。
香港存款保障计划目前为每名存款人、每家成员银行最高保障80万港元。
港币、人民币及外币的活期、储蓄和不超过五年的定期存款一般可受保障,但电子钱包、离岸存款和部分结构性产品不在同一范围内。
港卡不是“到店必开”。
分行、产品和审核时间都会变,出发前只认银行官网或官方客服。
[未转换内容,参见原始 JSON]
七、澳门银行账户:真实存在,但更适合有澳门使用场景的人
澳门也不是完全不能开。
以工银澳门公开问答为例,非澳门居民可在分行申请个人账户,通常要提供有效身份证件和地址证明。
大陆居民办理部分投资相关服务,还会涉及身份证、港澳通行证或护照等材料。
但澳门账户的本地支付、券商连接和跨境使用生态,跟香港并不完全一样。
如果你经常往返珠海、横琴或澳门,本来就有澳门元、港币或当地生活需求,可以研究。
如果只是为了“多一张境外卡”,小猫不会专门跑一趟。
[未转换内容,参见原始 JSON]
八、新加坡银行:大陆护照能识别,不等于没有新加坡关系也能开
新加坡账户这几年被说得很玄乎,好像只要拿中国护照对着 App 扫一下就能开。
其实不是。
以 OCBC 公布的外国人数字开户条件为例,生物识别电子护照可以来自中国大陆,但申请人还要提交计划在新加坡工作、学习、生活或迁居的证明。
例如:
新加坡工作邀请;
学校录取通知;
ICA 原则批准;
当地租约;
政府签发的有效证件。
开户后还要按要求从本人同名银行账户完成首笔入金。
其公开页面目前写的是:90天内单笔至少入金3,000新加坡元,不能从数字钱包打入。
新加坡的存款保障也要分币种看。
SDIC 目前对每名存款人、每家计划成员的合资格新加坡元存款最高保障10万新元,外币存款不在该计划内。
所以新加坡银行适合真的要去新加坡工作、留学、生活的人。
没有真实联系,只想远程“碰碰运气”,这条路并不稳。
九、HSBC Expat等离岸银行:高资产和跨国生活路线,不是大众平替
如果资产规模较高,或者长期在多个国家生活,可以研究 Jersey、Isle of Man 等离岸银行中心的国际账户。
例如 HSBC Expat 目前公开的基本门槛之一,是至少75,000英镑的存款或投资。
另一条路径是已经符合 HSBC Premier 条件,并在 HSBC Expat 存入或投资至少10,000英镑,同时还要满足国家或地区资格。
这类账户的好处是国际银行服务、多币种管理和跨地区关系更完整。
缺点是门槛高、审核细,也可能有最低余额要求。
HSBC Expat 所在的 Jersey 有自己的存款补偿计划,合资格零售存款人按银行集团最高补偿50,000英镑。
它不是英国本土 FSCS,别把两个制度混在一起。
这条路线适合真正有全球资产和跨国生活需求的人,不适合为了一个活动奖励临时凑门槛。
十、Wise:跨境换汇和汇款很好用,但大陆居民拿到的功能不是“全球完整版”
Wise 的强项是多币种换汇、费用展示和跨境转账路径清楚。
截至小猫核对时,中国大陆仍在 Wise 可持有余额的居住地名单里。
但 Wise 不是银行。
客户资金采用 safeguarding,也就是按监管要求与公司自有资金分开保管,不等于银行存款保险。
而且下面几件事要分开看:
能注册;
能持有余额;
能拿某个币种的本地收款信息;
能申请 Wise Card。
它们不是同一项权限。
大陆居住的个人客户目前不能申请 Wise Card。
中国地址也不能取得美元本地收款信息。
港币收款信息还会受到验证证件类型影响,例如中国居民身份证和中国护照的资格并不完全相同。
从中国境内汇出人民币也不是随便转。
Wise 的个人路径要求汇给本人名下境外银行账户或本人 Wise 账户,额度会根据税后工资和纳税资料核定。
所以小猫会把 Wise 当成“换汇和转账工具”,不会因为页面出现一串账号,就把它当成唯一主账户。
[未转换内容,参见原始 JSON]
十一、Starryblu:主体能查到,也是不错的支付平台。
Starryblu 常见宣传点是新加坡、多币种、跨境汇款和银行卡。
小猫了解到,它关联的 Wotransfer Pte. Ltd. 在新加坡金管局目录中列为 Major Payment Institution。
可开展账户发行、境内和跨境转账、商户收单及电子货币发行等业务。
这里的关键词是“支付机构”,不是“新加坡银行”。
但是目前Starryblu 目前支持国内微信、支付宝扫码和出示付款码。
先看适用条款、账户法律主体、余额保障方式、真实地区资格和卡片正式公告。
所有支付平台都不适合一上来就当工资账户或资金主仓。
十二、Payoneer、WorldFirst、Airwallex、PingPong、连连国际:做生意很好用,个人存钱别硬套
如果你是跨境电商卖家、外贸公司、平台商户,或者有真实自由职业收入,经营收款平台往往比个人海外账户更对路。
它们可以提供不同币种的本地收款信息、平台收款、换汇和结算服务,但服务对象、开户主体和允许交易类型各不相同。
例如 Airwallex 的 Global Accounts 明确是企业账户产品。
Payoneer、WorldFirst、PingPong 和连连国际,也各自围绕商家、平台卖家或跨境经营设计。
这些收款信息不一定是你本人名下的一家当地银行存款账户,也不适合收亲友生活费、长期囤钱或绕过规则给券商入金。
有真实业务,就按真实业务提交合同、订单、平台后台和发票。
没有业务,不要为了一个“美元账号”硬编故事。
十三、这些经常被一起讨论,但小猫不会把它们列成大陆居民通用账户
Revolut、N26、Monzo
它们在各自支持地区当然是成熟产品,但目前并不属于大陆实际居住人可以只凭真实大陆资料稳定申请的通用路线。
Revolut 的个人开户支持国家或地区名单不含中国大陆。
N26 主要要求居住在其支持的欧洲国家或瑞士。
Monzo 要求长期居住英国,并拥有英国地址和居留权。
如果你已经真实迁居当地,就按当地居民条件申请。
不要借地址硬闯。
IBKR、嘉信、富途、老虎等券商
券商账户是投资和证券结算账户,不是日常支付账户。
它们可能提供美元现金余额、汇款指引,甚至由合作银行提供部分功能,但不能因此当成工资账户、购物卡或朋友转账工具。
Remitly、PandaRemit、Western Union等汇款服务
它们是把钱从 A 地汇到 B 地的通道,不是替你长期保管多币种资金的个人银行账户。
虚拟卡、加密货币卡和“成品海外账号”
只给卡号、不清楚发卡方和余额主体的产品,小猫不会拿来存钱。
至于买号、租地址、借身份,最大的问题从来不是“会不会封”。
真正的问题是:
账户里的钱到底算谁的,你能不能证明是自己的。
十四、小猫最后怎么选?直接按用途对号入座
如果你要的是个人多币种余额和正式银行月结单,可以先比较 iFAST Global Bank 与 Dukascopy Bank。
但要接受它们可能没有适合大陆居民的卡片,也要接受合规补件。
如果你需要港币、FPS、香港券商和实体卡,优先研究香港银行,能赴港就按官方流程办理。
如果你想要美国支票账户,同时有在中国使用银联扫码消费的需求,可以研究华美银行与 iTalkBB 的这套方案。
它的最低开户金额是0美元,但要接受 Prime App 服务、银行月费豁免条件,以及虚拟银联卡不能取现、不能在美国商户使用等限制。
如果你有真实的新加坡工作、留学或迁居计划,再看 OCBC 等当地银行。
没有当地关系,不要把它当无门槛网开。
如果只是偶尔换汇和跨境转账,Wise 更像工具,不必承担“唯一主账户”的角色。
如果是跨境经营收入,就从 Payoneer、WorldFirst、Airwallex、PingPong、连连国际里,按业务平台、主体和结算币种选择。
不要拿个人账户顶替企业收款。
如果资产较高、生活跨多个国家,可以再研究 HSBC Expat 等国际银行路线。
Starryblu 目前更适合继续观察官方产品状态,而不是承担核心资金功能。
对大多数宝宝来说:
一个规则清楚的银行主账户+一个合法的汇款或收款备用通道,已经够用了。
开十个账户不会让生活更国际化,只会让年审邮件一起排队来找你。
十五、开户前,小猫会逐项检查这八件事
- 谁提供账户?
是银行、支付机构,还是平台的合作银行?
- 谁提供卡片?
卡和账户是不是同一个法律主体?
- 真实资格是什么?
看国籍、实际居住地、税务居民和证件,不只看注册页面。
- 怎么保管资金?
是存款保险、客户资金隔离,还是其他安排?保障上限和币种是什么?
- 能收什么钱?
工资、本人转账、亲友转账、平台货款和券商退款,规则可能完全不同。
- 能怎么取回?
能否转回本人账户?关户后余额如何退?退款卡住找谁?
- 真实总成本多少?
开户费、月费、最低余额、换汇点差、汇出费、中间行费、收款费、卡费和 ATM 费都算上。
- 触发审核怎么办?
提前准备身份证件、地址证明、税号、职业收入、工资单、银行流水、完税材料、合同和交易凭证。
资料之间一定要一致。
居住地写大陆,就用真实大陆地址。
税务居民是中国,就如实填写中国税务信息。
手机号和邮箱要长期可控,不要开户成功以后就把接验证码的号码扔了。
十六、最后这段合规提醒,比“哪家秒开”重要得多
海外账户能开,不等于大陆资金可以用任何理由汇出去。
个人每年等值5万美元,是经常项目购汇的便利化额度,不是“境外投资额度”。
国家外汇管理局公开说明,个人购汇不得用于尚未开放的资本项目,包括境外购房、境外证券投资和投资性保险等。
也不能虚假申报用途、出借额度或拆分购汇。
真实的跨境电商、服务贸易和其他经营收入,又是另一套按真实交易材料办理的逻辑。
不要跟个人旅游、留学等购汇混在一起。
另外,海外账户也不是“税务隐身衣”。
中国税务居民的境外所得申报义务,不会因为钱放在海外就消失。
税务机关也可以利用 CRS 等涉税信息进行核对。
小猫最后只送大家六个字:
能进、能用、能回。
第一次只用小额测试。
确认入金信息、到账时间、汇款附言、费用、卡片、退款和原路回款都跑通以后,再决定要不要长期保留。
本文是小猫截至2026年8月9日按官方公开页面整理的产品逻辑,不代表每个人都能通过,也不代表规则以后不会改。
真正申请当天,再把资格、费用、存款保障和卡片地区重新核对一次。


