
期权到底是怎么赚钱的?
文章目录
其实我们想学期权,归根到底也是想通过这个工具去赚钱。但刚开始特别容易被一堆术语绕进去,什么 Call、Put、行权价、到期日、权利金、实值、虚值、平值,光是把这些词记住就已经很劝退了。
所以我在写期权入门系列的时候,一直在思考从哪里开始分享,最终决定先从一个最朴素的问题开始,那就是期权到底是怎么赚钱的?这也是我们普通投资者最关心的问题。
股票很好理解,我们用 100 元买入一股股票,涨到 120 元,赚 20 元;跌到 80 元,亏 20 元。它的收益和股价涨跌基本是线性关系,方向判断对了,仓位拿住了,赚钱逻辑就很直观。
但期权的逻辑不一样。期权买的不是股票本身,而是一张未来可以按约定价格买入或卖出某个标的的权利。这个权利有价格,也有期限。你花钱买到它之后,可以选择用,也可以选择不用。用不用是你的权利,但你一开始付出去的钱,也就是权利金,通常不会退。
这个概念听起来有点抽象,可以先用一个房子的例子理解。
假设你看中一套房子,现在市价 500 万。你觉得它未来可能会涨,但你现在不确定要不要买,也不想马上拿出 500 万。于是你和房东签了一份协议:我现在付你 10 万,未来 3 个月内,我随时可以用 500 万的价格买下这套房。到期以后,如果我不买,10 万不退,但我也没有义务必须买。
这份协议,其实就很像一张看涨期权 Call。
这里面有三个关键数字。
500 万,是你们提前约定好的买入价格,对应期权里的行权价。
10 万,是你为了买这个权利付出的成本,对应期权里的权利金。
3 个月,是这份协议的有效期,对应期权里的到期日。
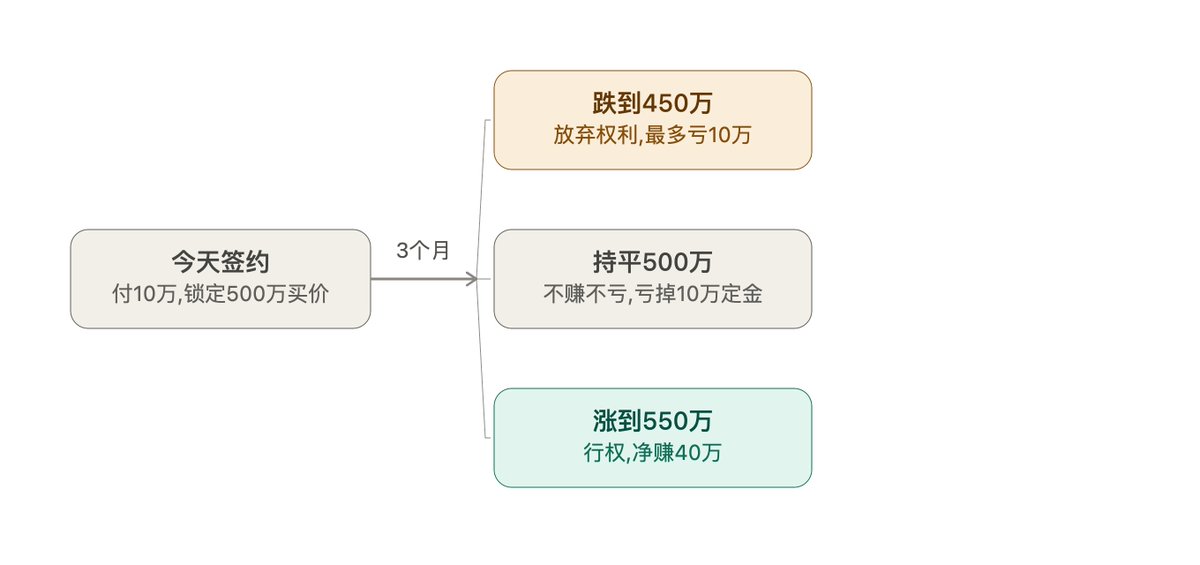
今天付 10 万,锁定 500 万买价;未来 3 个月内,你有权买,也可以不买;到期后,根据房价决定是否行权。
跌到450万就放弃、最多亏10万;持平500万也是不赚不亏;涨到550万则净赚40万。
接下来我们看这份协议怎么赚钱。
如果 3 个月后房价跌到 450 万,你肯定不会用 500 万去买。你会放弃这份协议,最多亏掉前面付出的 10 万定金。
如果 3 个月后房价还是 500 万,你也没有赚钱。因为你虽然锁定了 500 万的买价,但市场价本来也是 500 万,同时你还付过 10 万定金。
如果 3 个月后房价涨到 550 万,这份协议就开始有价值了。市场价已经 550 万,但你仍然有权用 500 万买入。表面上你占了 50 万便宜,但别忘了,你一开始付过 10 万定金,所以真正净赚是 40 万。
这里就出现了期权里特别重要的一个概念:盈亏平衡点。
在这个例子里,你的行权价是 500 万,权利金是 10 万,所以你的盈亏平衡点是 510 万。房价涨到 510 万以上,你才真正开始赚钱。房价在 500 万到 510 万之间时,这份协议已经有价值,但还没有覆盖你前面付出去的 10 万成本。
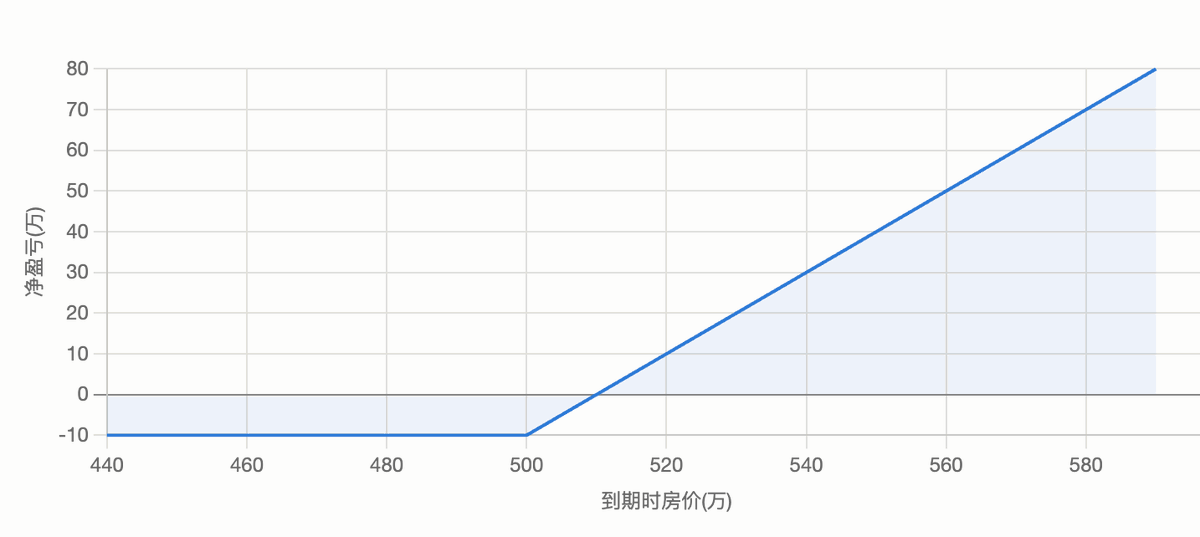
横轴是到期时房价,纵轴是净盈亏。房价低于 500 万时,你最多亏 10 万;房价在 500 万到 510 万之间时,亏损变小,但还没有真正赚钱;房价超过 510 万以后,才开始盈利,而且房价涨得越多,收益越大。
这就是看涨期权 Call 的基本逻辑。你花一笔权利金,买一个未来按约定价格买入的权利。如果标的大涨,你可以用相对小的成本参与上涨;如果标的下跌,你可以放弃这个权利,最多亏掉权利金。
所以很多人说期权有杠杆,是因为你不需要拿出买入股票的全部本金,也可能参与它的上涨。比如正股需要 10000 美元才能买 100 股,但一张 Call 可能只需要几百美元。它确实放大了资金效率,也放大了想象空间。
但问题也在这里。很多新手最容易误会的一点是:看涨买 Call,只要股票涨了就赚钱。
现实没有这么简单。
买 Call 真正赌的是三件事:方向对不对,幅度够不够,时间来不来得及。
方向很好理解。你买 Call,当然希望标的上涨。但上涨还不够,还要涨过你的成本。就像刚才的房子例子,房价从 500 万涨到 505 万,方向确实对了,但你付了 10 万定金,所以整体还是亏钱。
时间也很关键。你的协议只有 3 个月有效。如果房子第 4 个月才大涨,对你没有意义,因为你的权利已经到期了。股票可以长期等,期权不行。期权有截止日期,时间每天都在消耗。
这就是为什么期权里会出现一种很反直觉的情况:你方向看对了,最后还是亏钱。
因为期权赚的不是上涨这一个因素。它需要上涨发生在到期前,而且涨幅要足够覆盖你付出的权利金。涨得太少,亏;涨得太慢,也可能亏。
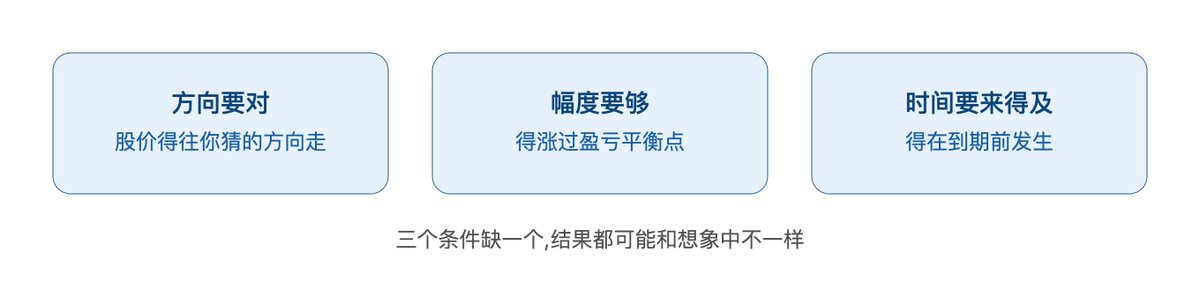
方向要对,幅度要够,时间要来得及。三个条件缺一个,结果都可能和想象中不一样。
理解完 Call,再看 Put 就容易很多。
Put 是看跌期权。Call 买的是未来按约定价格买入的权利,Put 买的是未来按约定价格卖出的权利。
它更像保险。
假设你已经持有一只股票,现在价格是 100 美元。你担心它短期大跌,于是花一笔权利金买一张 90 美元行权价的 Put。这张 Put 的意思是,未来某个时间前,不管市场跌到多少,你都有权按 90 美元卖出。
如果股票真的跌到 70 美元,这张 Put 就有价值了。因为市场价只有 70 美元,但你手里有权按 90 美元卖。它就像给持仓上了一层保护。
如果股票没有跌,甚至继续上涨,这张 Put 可能慢慢变便宜,最后归零。你付出去的权利金,就像买保险交出去的保费。
所以 Put 不只能用来看空,它也可以用来保护已有持仓。对普通投资者来说,这个视角其实更重要。尤其是当你持有一些高波动标的,又不想因为短期波动直接卖掉时,Put 至少提供了一种思路:我能不能花一部分成本,把最坏的情况提前想清楚。
最后再把几个基础概念串一下,通过上面的例子再理解这些概念简单很多。
期权是一张有期限的权利。
Call 是未来买入的权利,Put 是未来卖出的权利。
行权价是你和对方提前约定好的交易价格。
权利金是你为了买这个权利付出的成本。到期日是这张权利失效的时间点。
美股期权还有一个很重要的细节:标准股票/ETF期权通常一张合约对应 100 股。所以你在券商里看到某个期权价格是 3 美元,不代表只花 3 美元。实际上一张合约通常是 3 × 100 = 300 美元。这个地方小白特别容易忽略。
还有实值、平值、虚值这三个词,也可以用一句话理解。
如果一张期权现在行权已经有实际价值,它就是实值。比如股票现在 100 美元,90 美元行权价的 Call 就是实值,因为你有权用 90 买到市场价 100 的东西。110美元行权的Put就有实值,因为你有权把市场价100的东西卖到110。
如果行权价接近当前股价,它就是平值。比如股票现在 100 美元,100 美元 Call 或 100 美元 Put 都接近平值。
如果一张期权现在行权没有实际价值,只是在赌未来有机会变得有价值,它就是虚值。比如股票现在 100 美元,110 美元 Call 是虚值,因为现在没人会用 110 买市场价 100 的东西;90 美元 Put 也是虚值,因为现在没人会用 90 卖市场价 100 的东西。
虚值期权看起来便宜,但它依赖标的未来走出更大的波动。便宜不代表安全,很多时候只是归零概率更高。
所以第一篇我们先来理解期权这个工具本身到底在赚什么钱。
股票赚钱主要看方向。期权赚钱要同时看方向、幅度和时间。
这也是它有吸引力的地方,也是它危险的地方。
它可以用更小的成本参与更大的波动,也可以用来给持仓买保险。但如果只把它当成便宜的股票替代品,很容易出现看对方向却依然亏钱的情况。
下期预告
这一篇我们讲清楚了买 Call 赚钱要看方向、幅度、时间。但还有一个问题没展开:同样是还剩3个月,同样是平值期权,为什么有的期权权利金贵得离谱,有的却便宜得多?
答案藏在权利金的构成里。一张期权的价格,其实是内在价值 + 时间价值两部分拼出来的。内在价值好算,就是现在立刻行权能拿到的钱;但时间价值才是真正玄机所在,它不是匀速消失的,越接近到期,衰减得越快,这也是为什么很多老手会说别买临期的深度虚值期权。
更进一步,时间价值这条衰减曲线本身的陡不陡,还取决于市场对这只标的未来能有多大波动的预期。这个预期有个专门的名字,叫隐含波动率(IV)。同样是100天到期的平值期权,一只妖股和一只蓝筹股,权利金能差出好几倍,差的就是这个。
下一篇,我们就把权利金这个黑箱拆开,讲清楚内在价值、时间价值、隐含波动率到底是怎么一起决定期权价格的。
感兴趣可以点赞关注,我们一起学习期权,一起搭建投资系统。


