监管巧计保长鑫,保保大意失贞操
文章目录
这是一场由英伟达错误发动,被美股、日股、韩股、台股利用的输入性牛市,造成了六月以来的严重牛灾。它以人工智能为旗号,以资本开支为纲领,纠集光模块、存储、PCB等一小撮强势板块,严重破坏了广大股票共同上涨的正常秩序。
买了科技股的人大赚,没买的人天天接受教育。白酒、地产和一批传统价值股,明明估值很低,却迟迟不肯响应牛市号召。指数红了,账户绿了,价值投资者的思想负担越来越重。
坚持一天,可以解释成有定力;坚持一个月,就开始有人问,是不是已经看不懂这个时代了。
基金经理比散户更难坚持。自己的股票不涨,客户会赎回;别人的净值翻倍,排名会说话。拿着消费、医药和传统价值股的人,即使相信自己终有一天会对,也未必能等到那一天。钱先被赎走了,后面的正确就与自己无关。
于是,一批原先坚持估值、坚持能力圈的人,最后也向科技投降了。
消费不行,换算力;传统制造不行,换半导体;原来觉得光模块太贵,现在觉得至少还有订单。基金的名字可以暂时不改,持仓先跟上再说。以前买科技,需要证明它为什么值得这个价格;后来不买科技,反而需要解释自己为什么还不肯认错。
牛灾走到这里,就有了下一阶段的条件:原来没有买的人,终于也买进来了。
大家向科技投降,汪汪队却在撤退
二季报把这场投降写进了持仓。
据第一财经援引国盛金工统计,二季度主动权益基金对科技板块的配置达到62.3%,单季度增加24.81个百分点。其中,电子和通信的配置权重分别达到42.73%、16.75%,双双创下历史新高。
财联社的统计则呈现了另一幅很直观的画面:贵州茅台退出公募前十大重仓股,中际旭创、新易盛站到了最前面,传统消费罕见缺席。那些曾经用来解释长期投资的名字,被换成了新一代长期投资的名字。
这些变化有真实的产业景气支撑,也有排名、申赎和持有人情绪的推动。最后都落实到同一个动作上:卖掉原来的股票,买进科技。
集中度越高,科技股越容易上涨;科技股越涨,剩下的人越难抵抗。原来分散在不同赛道的资金,逐渐挤进同一批公司。行业看起来很多,有光模块、有PCB、有芯片、有存储,背后却越来越依赖同一轮AI投资预期。
与此同时,另一边的汪汪队却在大幅撤退。
5月22日,彭博行业研究已估算,由中央汇金牵头的国家队年内出售了约1700亿美元的国内股票ETF,并预计相关ETF持仓到上半年末可能较此前大幅缩减,幅度约九成。这里说的是被追踪的股票ETF持仓,九成是当时的预测口径。光是已经发生的大规模减持,就足以说明托底资金在做什么。
一边是市场化资金放弃原来的分歧,越来越集中地买科技;另一边是此前负责托住市场的资金,趁市场恢复承接能力,大幅收回仓位。
表面上,牛市越来越热闹;往资金结构里看,原先的稳定买盘正在退出,新接过来的钱却越来越拥挤。大家都拿着同一类资产,一旦转向,也就更容易一起找出口。
对监管而言,风险的苗头已经摆在眼前:基金持仓集中,科技估值抬升,杠杆跟着上涨,其他板块失去资金。继续涨,集中度还会更高;一旦跌,能够自然接住这些筹码的钱,反而可能更少。
牛灾被打掉了,股灾来了
沿着防过热、促再平衡的监管思路理解七月初的降温,逻辑很清楚:科技已经吸走太多资金,市场需要重新分配风险,不能让所有人都挤在一条产业链上。
难的是,资金已经投降过一次。让它们在短时间内重新改变方向,并不会只产生一次温和的轮动。
科技股涨的时候,落后的基金需要追进去;科技股跌的时候,刚追进去的基金又最缺少利润垫。持仓还是那些持仓,理由却从怕落后变成了怕亏损。原先越积极向科技集中,现在越容易碰到净值、赎回和风控的压力。
七月的下跌就这样加速了。
起初可以解释成高低切换,科技卖一点,消费、医药、银行买一点。后来科技跌得太快,账户先需要现金;再后来,融资盘需要补保证金,基金需要应付赎回,手里的好公司也得卖。想象中的再平衡,变成了实际交易中的去风险。
经济观察报记录,7月1日至16日,德明利、江波龙分别回撤接近43%、44%。7月17日,沪指失守3800点,科创50指数单日跌超7%。到了这个程度,市场已经没有多少心思争论六月到底是不是牛市。
瑞银证券策略分析师孟磊后来复盘,融资余额从6月25日约3.01万亿元的高点回落,七月单月减少4080亿元。撤退的资金里,有主动落袋为安的,也有被账户里的亏损赶出去的。
这就是“打掉牛灾”会变成股灾的交易机制。原来的上涨把资金集中到少数方向,随后一次方向变化,就能让相近的持仓、相近的风控和相近的卖出需求同时发挥作用。
监管希望看到更均衡的市场,投资者先看见的却是自己的钱在减少。该留在场内轮动的钱,开始选择离场。别人越卖,自己越不敢等;自己一卖,下一批人的风险又变大了。
六月的问题是大家都想买科技,七月的问题是大家都需要卖科技。
跌成这样,长鑫还要发行
市场可以暂时没有牛市,重要企业的融资却已经走到了日历上。
长鑫科技7月16日申购,7月20日缴款,7月27日上市。科技股最剧烈的那段调整,恰好撞上了它的发行上市窗口。
这个时候,稳定二级市场就同时具有了稳定融资环境的意义。恐慌继续扩散,投资者会先收缩风险预算,再重新评估新增股票供给。产业融资需要钱,交易账户却在追求现金,两者的方向已经发生冲突。
把七月下旬的救市放到长鑫发行上市的窗口里看,托底就有了非常具体的时间压力:缴款和上市不会等所有投资者恢复信心之后再来。
7月19日晚,中国诚通宣布,集团及所属诚通资本、诚旸投资近日累计买入近百亿元中国股票资产,后续还将继续增持国资央企、科技企业股票和ETF。
7月20日,中国人保、中国人寿集团、中国平安、中国太保、新华保险等大型保险机构密集表态,坚定支持资本市场、加大权益配置。太保公开列出的后续投资方向,就包括科技成长、消费、新能源等领域。
此前需要降温的科技资产,又成了长期资金应该支持的新质生产力。科技公司的业务没能在几天里发生这么大的改变,变的是市场稳定的紧迫程度。
国资和险资就在这个窗口里,被市场一起当成了救场的人。
公告里的目标是稳定资本市场;放进当时的发行日历,这些动作也直接改善了长鑫所在的融资环境。“保发行”是对这个时间与利益关系的判断,公开材料没有披露一份专为长鑫调集险资的指令。但同一个窗口里,谁需要稳定的市场、谁拿出了稳定信号,是看得见的。
7月27日,长鑫顺利上市。中国诚通也披露,自己参与投资了这家公司。
从这个窗口看,救场的任务走完了一个重要节点。对留下来的投资者来说,故事却刚刚翻到下一页。
他们看到国资买了,险资也来了,很容易顺着想下去:既然政策资金愿意入场,至少这段下跌应该有人管;既然叫耐心资本,买完以后总不至于很快又卖。
险资就这样成了七月的白马王子。市场给它安排的角色,是接住抛盘、稳定科技、陪大家等到下一轮上涨。
发行有截止日,输入性风险没有
长鑫上市第二天,韩国KOSPI指数大跌10.84%,两大市场盘中触发熔断。海外半导体资金的撤退,没有因为A股完成了一次重要上市就暂停。
这场牛市最早借的是全球AI投资的势,后面就得继续承受全球AI资产的波动。英伟达、海外云厂商、日韩半导体和中国台湾供应链,既能给A股提供上涨时的估值参照,也能在下跌时压低这里愿意接受的价格。
救市买盘可以暂时接住筹码,无法同时替海外巨头保证融资、替全球市场固定利率,再替整个AI产业链锁住投资回报。
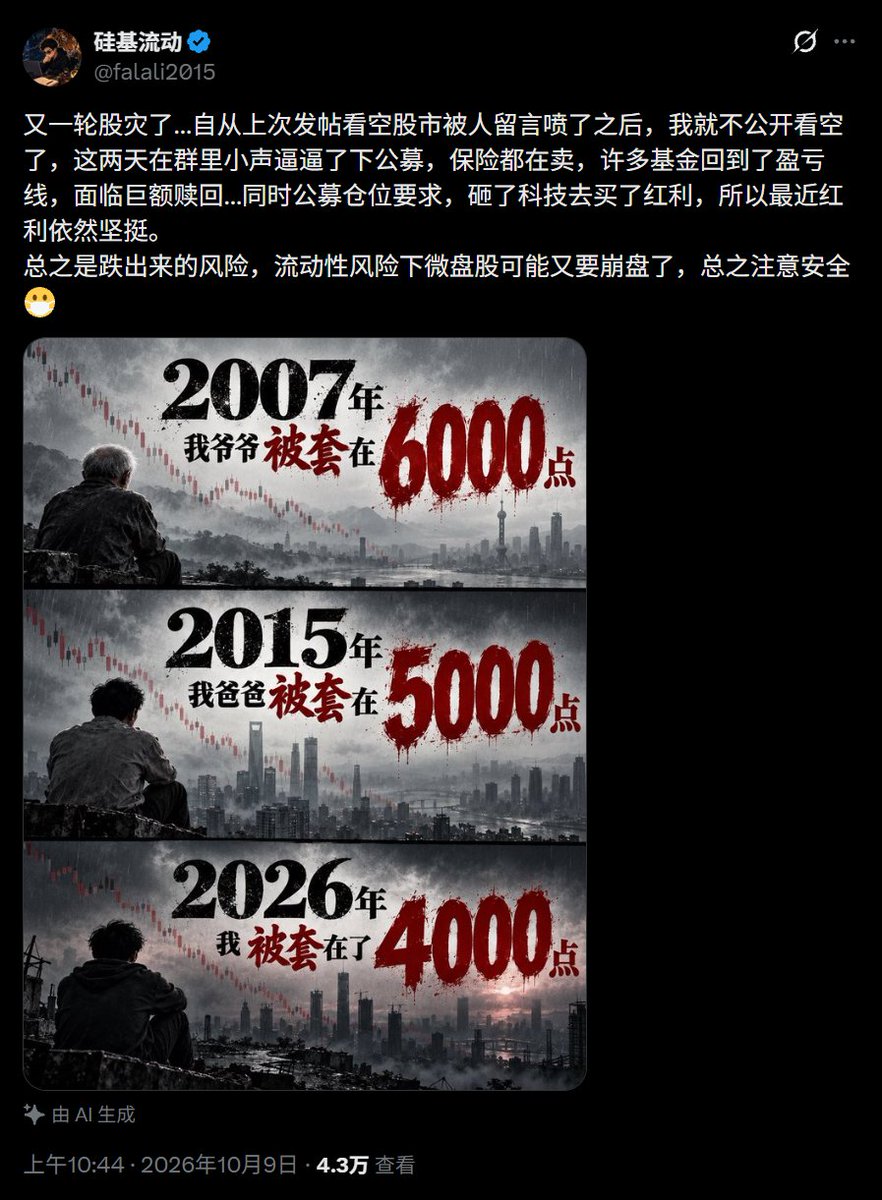
七月之后,风险没有一次出清。到了九月下旬、十月,科技股再次承压。美国通胀和加息预期、AI基础设施融资压力,又与国内拥挤持仓的亏损叠到了一起。10月15日,韩国市场再度触发熔断,日经225指数当日跌4.90%。
买入科技股时,大家用的是同一套景气逻辑;减少风险时,大家又同时盯着同一批坏消息。原先帮助上涨的全球共振,反过来加快了卖出。
对七月进去救场的资金来说,这已经不是看一眼产业报告、再喊一句长期看好就能解决的问题。股票还在账户里,亏损也在账户里,接下来必须有人决定还要承受多少。
第三季度,损失写进了利润表
把险资砸盘的问题直接挑出来的,是希瓦创始人梁宏。每日经济新闻10月13日报道,梁宏在持有人周报中称,他了解到某些保险资管巨头七月在高位买入大量科技股,到了九月下旬又大幅减仓止损。他批评,本该承担市场压舱石作用的长期资金,反而通过追涨杀跌助推了下跌。
七月还是被寄予救市期待的买家,到了十月,部分险资已经被梁宏指向卖方席位。随后披露的三季报,又把这一阶段保险资金承受的投资压力摆到了台面上。
三季报把险资这一轮投资承受的冲击,写成了具体数字。统一按七月至九月单季、合并利润表中的公允价值变动损益计算,五大上市险企合计损失3547.66亿元。这一科目包含股票、基金、债券等相关资产及负债的估值变化,各家公司没有在季报中统一单列股票的已实现亏损。
中国人寿,第三季度单季公允价值变动损失1869.72亿元。
中国平安,损失900.59亿元。
新华保险,损失328.71亿元。
中国太保,损失275.00亿元。
中国人保,损失173.64亿元。
损失最大的中国人寿,上半年公允价值变动收益还是1358.35亿元,到了前三季度累计变成损失511.37亿元。第三季度一个季度,就把这项科目上半年的收益全部吞掉,又向下多亏了511.37亿元。
中国人寿到底买了什么,“易中天”的三季报给出了直接的持仓证据。
新易盛,截至9月30日,中国人寿保险股份持有811.53万股,占总股本0.58%,位列第九大股东。半年报前十大股东中还没有这个账户,三季报已经站到了名单里。
中际旭创,同一个国寿传统账户持有759.82万股,占总股本0.65%,位列第十大股东,同样是相较半年报新进入前十。半年报里位列第九的章建平,到了三季报已退出前十大股东;中国人寿则出现在了这张名单上。
天孚通信,国寿传统账户持有508.01万股,占总股本0.47%,位列第七大股东。这个账户半年末已持有494.78万股,三季度又增加13.23万股。与此同时,国寿分红账户持有383.48万股,占总股本0.35%,位列第十大股东。两个国寿账户合计持有891.49万股,持股比例约0.82%。
后面的故事就是第二轮股灾了...传出的小作文有部分真相。
https://x.com/i/chat/group_join/g2085247805694804211/giwOpg6vgC
我的X官方群,7月股灾2号开盘前精准提示股灾到来,中秋劫跟这次10月股灾都有提前预警A股保险砸盘,10月8号精准在美股开盘前预警美股党争与电力短缺会造成AI上游链增长的周期性波动会利空 SOXX和纳指
后面会持续跟踪救市跟资金动向,欢迎大家一起进来聊聊个股与宏观。