康波周期:未来10年,中国普通人如何抓住翻身的机会?
假设你现在25岁,月薪8000元,没有家庭背景,也没有多少积蓄。
面对当下的中国经济环境,你可能经常思考:
-
为什么父母那一代人,买房就可能实现资产增值?
-
为什么上一代互联网创业者,赶上了流量红利?
-
为什么现在的年轻人,努力工作却越来越难积累财富?
-
未来10年,普通人还有没有改变命运的机会?
要理解这些问题,可以先了解一个经济学理论:康波周期(Kondratiev Wave)。
但先说结论:
康波理论可以帮助我们理解时代变化,却不能准确预测财富机会。普通人真正需要的,是看懂产业变化,同时提高自己的收入、储蓄和承担风险的能力。
一、什么是康波周期?
康波周期,又称康德拉季耶夫长波周期。
它由苏联经济学家尼古拉·康德拉季耶夫提出。
简单来说:
经济发展可能存在持续约40—60年的长期波动。
后来的研究者尝试用重大技术革命解释这些波动。
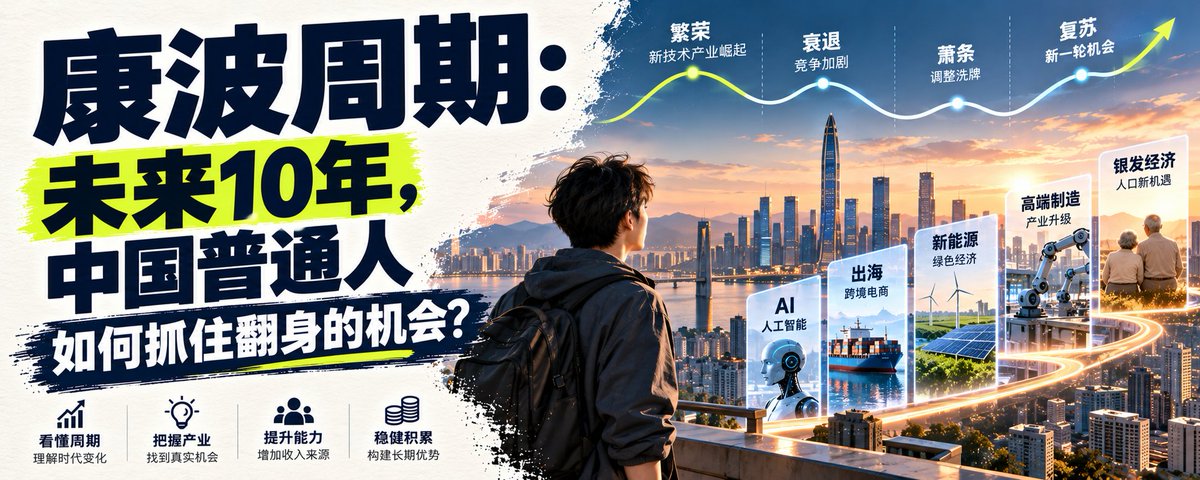
可以把它理解为四个阶段:
1、繁荣期
新技术出现,新产业发展,大量资本、人才进入市场。
企业扩张,就业增加,一部分人率先获得财富。
2、衰退期
技术逐渐成熟,市场竞争加剧。
企业利润受到挤压,部分产业出现产能过剩。
3、萧条期
传统产业增长乏力,部分企业退出市场。
就业压力增加,资产价格可能调整。
4、复苏期
新的技术、商业模式逐步成熟。
生产效率提高,新产业可能成为经济增长的重要动力。
然后进入下一轮发展。
不过,这四阶段是理论上的简化描述,现实中的经济发展并不会严格按照固定顺序运行。
历史上有哪些技术长波?
常见的一种划分方式是:
1、第一次:蒸汽机、机械化生产。
2、第二次:铁路、钢铁工业。
3、第三次:电力、化学工业。
4、第四次:汽车、石油、大规模生产。
5、第五次:计算机、互联网、信息技术。
6、第六次:可能包括人工智能、机器人、能源技术、生物科技等。
注意,第六次康波的起点、持续时间和主导技术,目前没有学术共识。
实际上,康波周期本身也存在争议。
2023年发表在《Economies》的一项研究分析了相关历史数据,未发现足以一致支持约50年固定经济周期的规律。
所以,不能因为有人说2026年是康波低谷,就认定未来某一年一定迎来大牛市或财富大爆发。
二、中国普通人为什么会感觉赚钱越来越难?
先看2026年10月能够获得的最新官方数据。
根据国家统计局:
-
2026年前三季度,中国GDP同比增长4.6%。
-
高技术制造业增加值同比增长14.3%。
-
信息传输、软件和信息技术服务业增加值同比增长10.4%。
-
全国固定资产投资同比下降7.2%。
-
房地产开发投资同比下降20.6%。
这些数据说明:中国经济仍在增长,但不同行业的发展速度和经营环境存在很大差异。
过去一些行业的快速扩张,并不能保证未来继续创造同样的财富机会。
与此同时,新产业正在成长。
这意味着,普通人需要关注的,不只是经济什么时候好转,更是未来的收入机会将出现在哪里。
月薪8000元究竟是什么水平?
根据国家统计局公布的2025年工资数据:
全国城镇私营单位就业人员年平均工资为71,590元,约合每月5,966元。
全国城镇非私营单位就业人员年平均工资为129,441元,约合每月10,787元。
上述数据是税前平均工资,不包括个体工商户和自由职业者等,因此不能直接当作全国所有劳动者的收入水平。
月薪8000元,并不意味着收入特别低。
但真正的问题在于:
如果一个人只能依靠工资赚钱,而工资增长又长期跟不上生活成本和个人目标,就很难实现明显的财富积累。
三、月薪8000元的普通人,应该怎么面对经济周期?
我建议分成三个阶段。
第一阶段:先活下来,积累本金
经济不确定的时候,现金流比表面上的资产规模更重要。
假设你每个月到手8000元,没有高息债务,可以尝试以下分配。
1、4500元:房租、吃饭、交通和必要生活开支。
2、2000元:储蓄、建立应急备用金。
3、1000元:学习技能、购买必要的生产工具。
4、500元:副业试错、低成本商业实验。
这只是示例。如果房租等必要开支超过4500元,应先减少学习和试错预算,而不是借钱创业。
每个月存下2000元:
一年就是24,000元。
三年就是72,000元。
如果未来工资上涨,储蓄也相应增加,积累速度还会提高。
第一笔钱的作用,不是让你发财,而是让你拥有选择的自由。
优先建立3—6个月必要支出的应急备用金;如果工作稳定性较差,可以考虑准备6—12个月。
有了这笔钱,你才更有底气换工作、学习新技能或者尝试副业。
第二阶段:改变赚钱方式,提高收入
对于月薪8000元的人,我认为现阶段比研究哪只股票可能翻倍更重要的,是研究:
如何让自己的月收入从8000元提高到12000元、15000元甚至更多。
因为本金较小时,收入增长通常比投资收益更能改变积累速度。
举个例子:
假设你有10万元本金。
即使某一年实现8%的投资收益,也只有8000元,而且投资回报并不保证。
但如果你的收入每个月增加3000元:
一年就是36,000元的额外收入。
这也是为什么我更建议年轻人把精力放在提高赚钱能力上。
哪些能力值得重点培养?
1、销售能力:能够找到客户,把产品或者服务卖出去。
2、AI应用能力:能够利用AI提高工作效率,解决实际问题。
3、内容能力:能够通过文章、视频持续吸引目标客户。
4、技术能力:能够开发工具、自动化流程、解决技术问题。
5、商业能力:能够分析成本、利润、需求和现金流。
6、沟通能力:能够谈合作、理解需求、维护客户关系。
7、学习能力:能够不断适应新行业、新工具和新岗位。
未来真正有竞争力的人,不一定是某一项技能最强的人,而可能是能够把技术、业务和商业能力结合起来的人。
四、未来5—10年,普通人有哪些值得关注的机会?
这里不预测哪一个赛道一定暴富,而是根据产业发展方向、进入门槛以及普通人的参与方式,挑选一些值得尝试的领域。
2026年政府工作报告明确提出,深化拓展“人工智能+”,推动人工智能在重点行业实现商业化、规模化应用,同时发展生产性服务业、现代生活服务业和银发经济。
1、AI应用与自动化服务
我认为这是具备数字技能的普通人值得重点研究的方向。
不一定要开发大模型。
你可以帮助企业:
-
用AI处理客户咨询。
-
自动整理销售数据。
-
批量生成商品介绍。
-
搭建企业知识库。
-
自动化处理重复性办公任务。
真正的商业机会不是卖AI概念,而是让客户愿意为节省的时间和成本付钱。
可以先找到一家小企业,解决一个具体问题,再尝试复制。
2、自媒体与个人IP
过去做自媒体,很多人主要依靠平台广告收入。
现在还可以通过内容获得精准客户。
例如:
分享AI教程 → 积累关注者 → 提供企业培训或技术服务。
分享职场经验 → 积累关注者 → 提供职业辅导。
分享行业知识 → 积累关注者 → 销售符合需求的数字产品。
但一定要记住:
流量不是收入,成交才是收入。
做了10万粉丝,却没有可靠的商业模式,不一定比拥有100个稳定付费客户更有价值。
3、AI时代的技术服务
如果你已经有计算机基础,可以进一步研究:
1、AI辅助软件开发。
2、自动化测试。
3、AI应用质量评估。
4、企业工作流自动化。
5、智能体开发与维护。
6、企业数据处理与分析。
这些方向的优势是可以先利用已有工作经验升级技能,不需要完全从零转行。
但应通过真实项目、岗位招聘要求和客户需求验证市场,而不是只靠学习新工具。
4、老龄化相关服务
人口老龄化可能带来持续的服务需求。
例如:
1、适老化家居改造。
2、老人数字设备教学。
3、康复辅助设备服务。
4、陪诊与生活照护协调。
5、养老机构信息化服务。
普通人可以优先考虑低投入、可验证需求的服务环节。
涉及医疗、护理等专业活动时,需要符合相应资质和监管要求。
5、跨境电商与海外数字服务
中国的制造供应链和全球互联网市场之间,仍存在值得研究的商业机会。
例如:
1、为国内企业提供海外内容营销。
2、为跨境商家制作多语言商品介绍。
3、提供网站建设和运营服务。
4、开发面向海外客户的小型软件工具。
5、提供符合当地规定的设计、翻译和技术服务。
这类业务的难点通常不仅是技术,还包括获客、支付、税务、平台规则和售后。
所以不要一开始就囤货、投入大量广告费。
五、月薪8000元,怎样在三年内真正改变现状?
我更建议按照以下路线执行。
第一年:建立第二收入来源
目标不是辞职创业,而是验证自己能否独立赚钱。
第1—3个月:
保住工作,控制支出,建立应急储蓄。
选择一个方向,例如AI自动化。
做出2—3个真实项目案例。
第4—6个月:
寻找第一批潜在客户。
可以从身边的小商家、创业者、内容创作者开始。
了解他们真正愿意花钱解决的问题。
争取第一笔副业收入。
第7—12个月:
持续打磨服务。
尝试形成可以重复交付的产品或服务。
把副业收入作为一个经营指标,而不是要求它必须立即达到某个金额。
第二年:提高单位时间的赚钱能力
这个阶段重点研究三个问题:
1、哪些客户愿意持续付钱?
2、哪些服务可以标准化?
3、哪些工作可以通过工具自动完成?
例如:
以前需要5个小时完成一项工作。
现在通过自动化,只需要1个小时。
如果你可以稳定保证质量,就有机会承接更多业务。
提高效率之后,还需要解决获客和成交问题,才能真正增加收入。
第三年:形成更稳定的收入结构
假设通过工作能力提升和业务积累,你最终实现:
主业月收入:12,000元。
副业月净收入:5,000元。
那么总月收入就是17,000元。
相比最初的8000元,增加了9000元。
这只是一个目标情景,不是三年后必然发生的结果。
但它反映了一个重要思路:
对普通人而言,从8000元到17000元,往往比试图靠投资把几万元迅速变成几十万元,更值得作为优先努力方向。
六、经济周期中,普通人最需要避开的6个坑
1、不要为了翻身,借钱投资。
尤其不要使用高杠杆炒股、炒币、炒期货。
经济环境变化时,负债可能迅速放大损失。
2、不要认为房价跌了就一定值得买。
买房应考虑收入稳定性、居住需求、租售比、区域人口变化和持有成本。
不是所有资产都会重新涨回历史高点。
3、不要把全部积蓄投入创业。
先做小规模实验,再根据真实需求增加投入。
4、不要追逐所有热门赛道。
今天AI,明天机器人,后天跨境电商。
最后可能每个方向都懂一点,却没有一个能赚钱。
5、不要盲目购买昂贵课程。
先利用公开资料完成实践,再根据具体问题付费学习。
6、不要辞掉稳定工作,只为了赌下一轮经济繁荣。
在副业没有经过验证、现金储备不足时,放弃稳定收入会显著提高风险。
七、我认为康波理论对普通人最大的启示
中国投资研究领域曾经流行一句话:
“人生发财靠康波。”
这句话与经济周期研究者周金涛有关。他在2016年的公开访谈中,也讨论过经济周期与个人财富积累之间的关系。
但我认为,普通人不能把它理解成:
只要找准康波周期,就一定能够发财。
因为产业趋势、资产价格、个人能力和投资回报,并不是一回事。
真正有用的,是理解以下三个层次:
第一层:时代选择。
尽量让自己的技能、工作和业务与真实增长的需求相关。
第二层:收入升级。
从完全依靠出售劳动时间,逐渐过渡到同时拥有专业服务、产品或经营收入。
第三层:资产积累。
在现金流稳定、风险可控的前提下,进行长期、分散、适合自身风险承受能力的资产配置。
没有稳定收入和足够本金时,不必急于进入高风险资产市场。
八、如果是我,25岁,月薪8000元,我会怎么选?
我不会辞职,也不会急着买房,更不会借钱炒股。
我会优先做三件事。
第一件:把主业能力做强。
如果已经从事软件测试,我会重点学习自动化测试、AI辅助开发、AI应用测试和工程化能力,积累能够用于求职的项目成果。
第二件:建立自己的互联网获客渠道。
选择一个主平台,长期分享自己真正了解的领域。
例如AI实操、技术工具、普通人如何提高工作效率。
先通过内容建立信任,再寻找符合受众需求的服务或产品。
第三件:尝试建立一个低成本、可复制的小业务。
例如帮小企业搭建自动化工作流。
第一阶段只要求完成交付、获得反馈、验证有人愿意付钱。
等业务有了稳定客户,再考虑扩大投入。
这三件事可以相互促进:
主业提供技术能力。
内容带来潜在客户。
业务提供真实案例和额外收入。
逐渐形成一个正向循环。
最后,我想讲一个更重要的现实
经济周期决定不了你的人生,但它会改变不同选择的机会成本。
有的人赶上行业高速增长,确实获得了更多机会。
有的人在行业转型中失去工作,也不一定是因为不够努力。
所以普通人既要认识到时代环境的影响,也要关注自己能够改变的事情。
如果你现在月薪8000元,我认为未来三年的优先级应该是:
先保住现金流 → 积累本金 → 提高技能价值 → 建立第二收入 → 逐步积累资产。
不需要预测下一轮康波究竟在哪一年开始。
你更应该问自己:
如果未来5年真的出现一次新的产业机会,我有没有能力、资金和渠道参与进去?
这才是值得提前准备的事情。
普通人的翻身,不一定是抓住一次暴富的机会,而是用三到五年时间,让自己逐渐拥有不依赖单一工资的生存和发展能力。