支付宝就能定投纳指,为什么还要开美股户?投 10 年差不多,投 30 年能差 16 万刀
文章目录
支付宝就能定投纳指,为什么还要开美股户?投 10 年差不多,投 30 年能差 16 万刀
国内一堆 QDII,支付宝点两下就能定投纳指,干嘛非要开美股户?开户麻烦,钱回国麻烦,还要怕 CRS。
最近评论区老有兄弟这么问,我就把账从头算了一遍,溢价、限额、放假和 20% 的税都算上了。
先说结论,投 10 年省钱根本不是理由。额度够用的时候,每月 500 刀投 10 年,把差价的 20% 交完,美股户未必比 QDII 多。
投到 25 年以上就不一样了。广发这种老基金每年比 QQQM 少赚的那 1.5 到 2.1 个点滚起来,30 年能差 8 万到 16 万刀。
还有 QDII 的额度说没就没。广发纳指联接这一年天天买满,一共才买得进 1,897 块,现在还暂停着。场内倒是不限,可 10 月 30 号收盘溢价 9% 到 17%。
我自己也买过 QDII,就是买来玩美股的,一天只能买 10 块,太折磨了。现在是在 IBKR 定投 QQQM,这是美股那边跟纳指 100 的 ETF。真不用开的,我最后也写了。
一、场外一天 10 块,还经常不开门
支付宝、天天基金里买的就是场外基金,不用开户,几块钱就能起投,省心是真的省心。
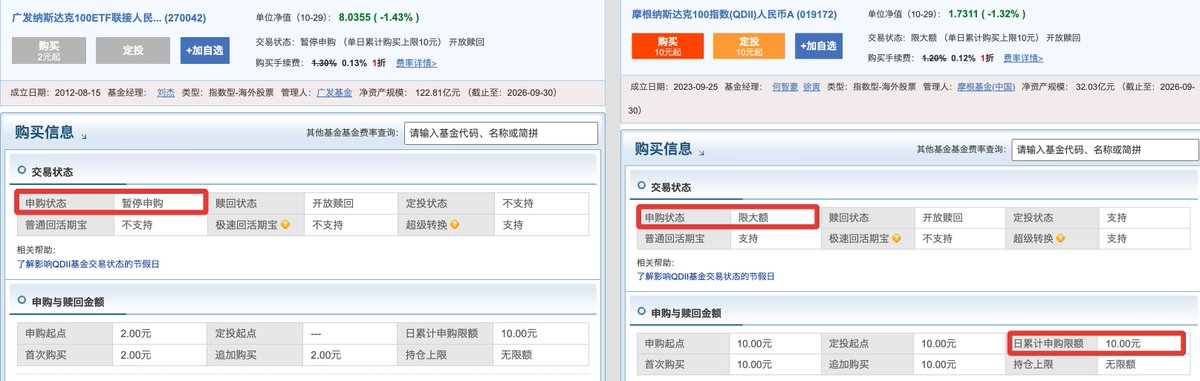
可广发 270042、华安 040046、国泰 160213 这几只老牌纳指基金,现在全是暂停申购。还能买的摩根 019172、南方 016452,单日上限 10 块。
东财上名字带纳指、纳斯达克的场外基金,A、C 份额分开算一共 71 个代码,43 个暂停申购,26 个限大额。
广发这只这一年的限额,看着都累:
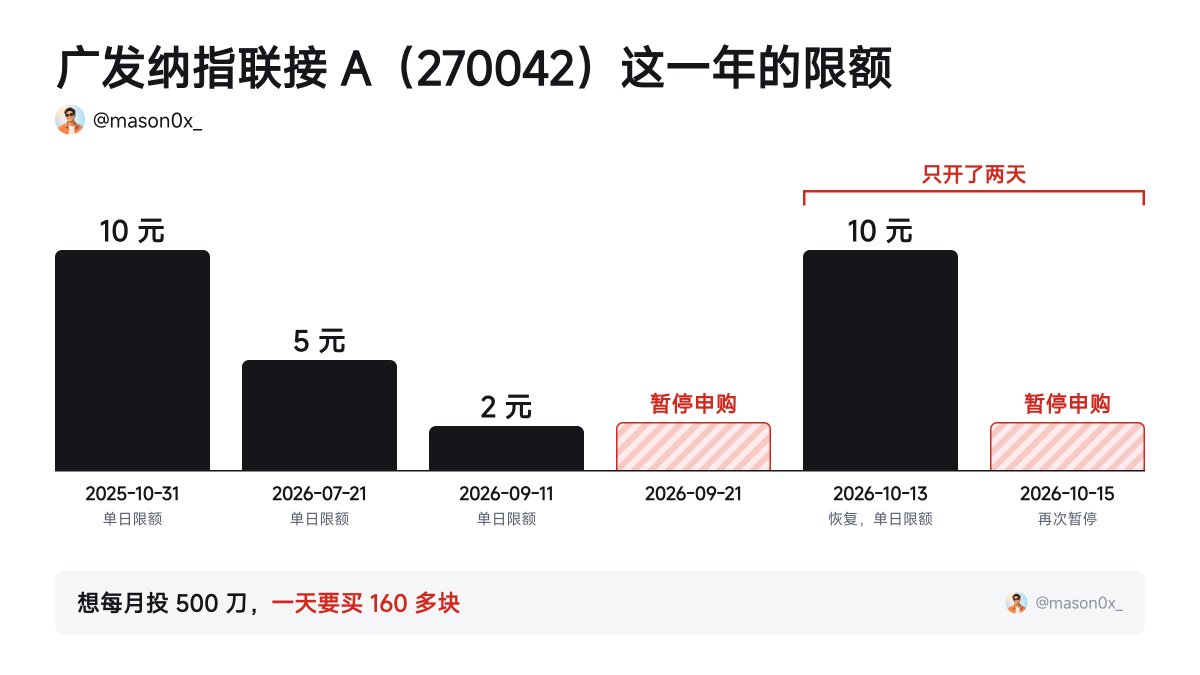
10 月 13 号好不容易恢复,限额 10 块,只开了两天又关了。
从去年 10 月 31 号到今年 10 月 29 号,A 股开门 241 天,这只 7 天赶上美股放假、21 天暂停,能买的就 213 天,你天天买满,也才 1,897 块。
一只一天 10 块,一个月 20 个交易日也就 200 块,折下来 30 刀。想每月投 500 刀,一天得买 160 多块。
多挂几只能凑。A、C 份额一般各算各的,微信理财通新出了批量定投,纳指 100 一共 37 只,一键全选,现在每天总限额 235 块,一个月 4,700 块左右,折下来 700 刀出头,够 500 刀了。
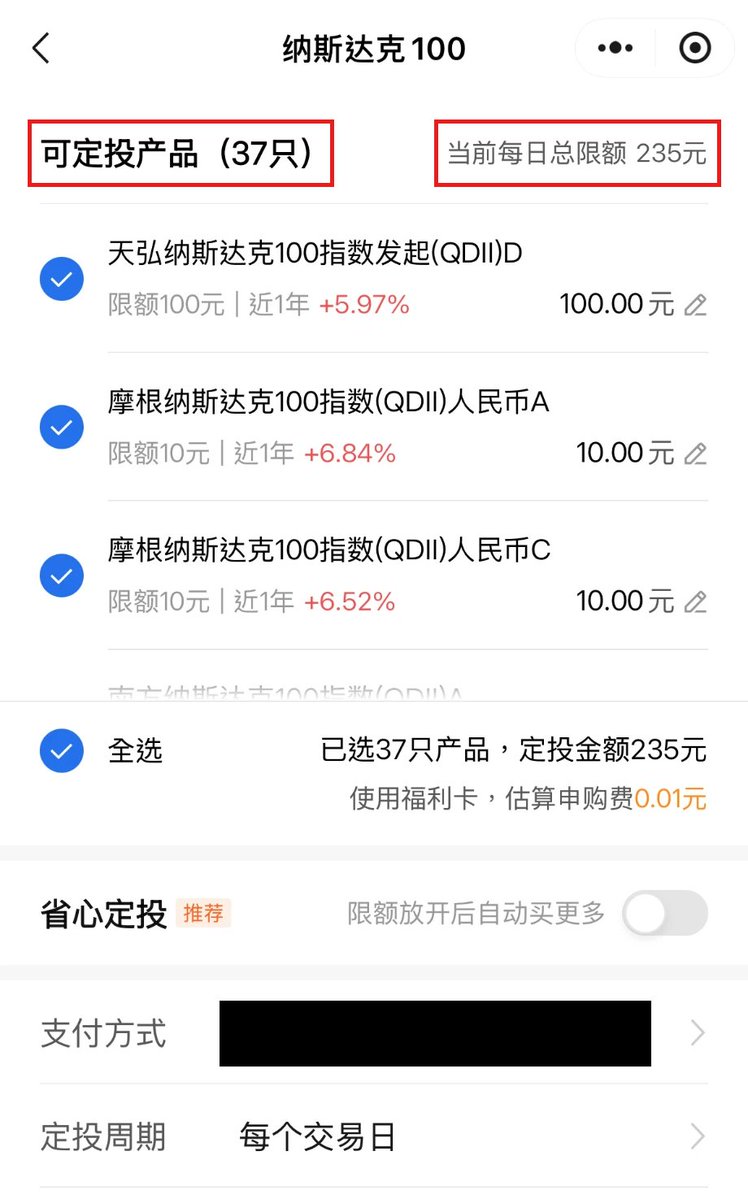
这 235 块里有 100 块是天弘 D 类 022525,这只我在支付宝上买不了。南方 I 类 021000 单日 1000 块,支付宝上也买不了,微信这个批量定投里也没有。天天基金上能定投的是 16 个份额,全挂上一天 135 块,就不够 500 刀了。
这些额度还说变就变。天弘 A、C 类 9 月 21 号就停了。8 月 28 号外汇局刚批了 68.4 亿美元新额度,广发 9 月 11 号反手就砍到 2 块。
也不是一直这样。2020 年广发这只也砍到过 200 块,停了 3 回,年底又放开到 100 万。
每天买也摊不了多少成本。我拿这只的真实净值,把 2012 年以来的每个 10 年都跑了一遍,同样的钱,每天买和每月 15 号买一次,期末差不到 0.3%。
二、场内不限购,先多付 13%
场外一只才 10 块,不少兄弟转头就去了场内,用 A 股证券账户就能买,不限购。
但是场内是大家互相买卖,成交价可以跟基金实际值多少脱钩,多出来的就是溢价。
10 月 30 号场内纳指 ETF 溢价
| 代码 | 基金 | 收盘溢价 | 近一年最高 |
|---|---|---|---|
| 159501 | 嘉实纳指 ETF | 16.83% | 19.11% |
| 513100 | 国泰纳指 ETF | 13.87% | 19.96% |
| 159941 | 广发纳指 ETF | 12.13% | 17.82% |
| 513870 | 富国纳指 ETF | 10.36% | 14.30% |
| 513300 | 华夏纳指 ETF | 9.75% | 14.72% |
| 159632 | 华安纳指 ETF | 8.95% | 13.28% |
513100 溢价 13.87%,意思就是值 100 块的东西,你掏 113.87 块买。
这个溢价也是这两年才高起来的。这只 2016 到 2019 年每年的中位都在 0.2% 以内,2020 年 6.7%,2021 到 2023 年不到 1%,2024 年 2.2%,去年 3.0%,今年 7.9%。今年 3 月的月中位还是 4.2%,10 月到了 15.9%。
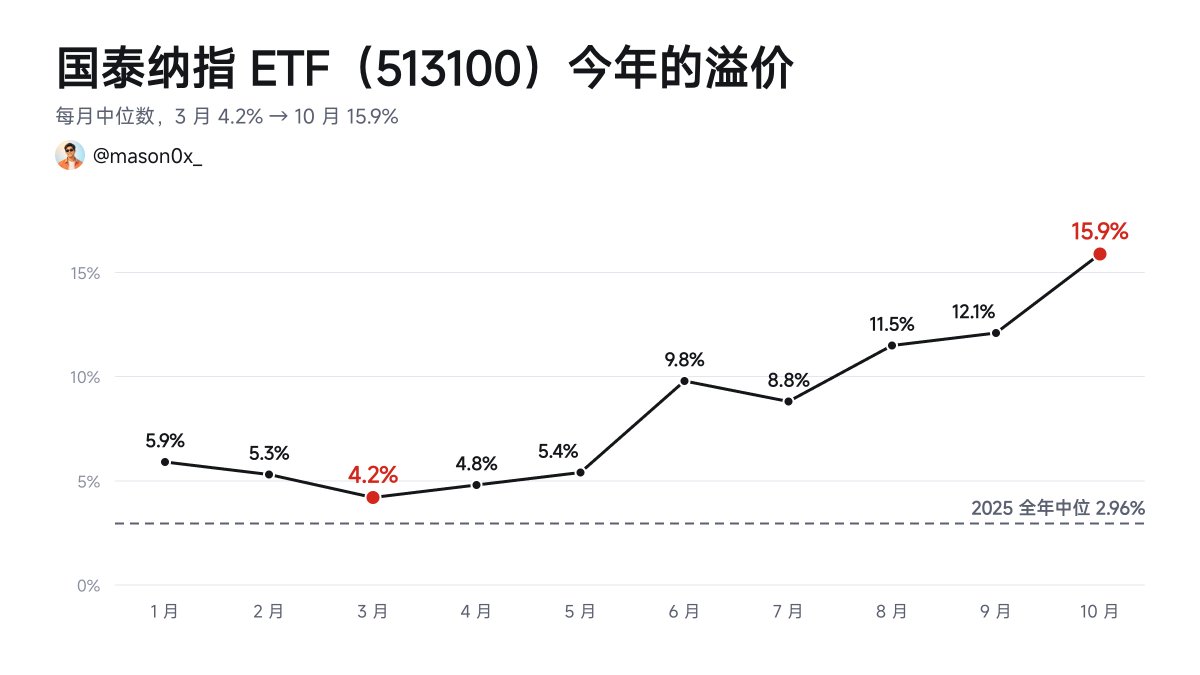
假如照 13.87% 拿 1 万块买,实际买到的净值是 8,782 块。之后指数一动不动,溢价回到去年的 3%,你卖出来 9,045,白亏 955。
基金公司自己都看不下去了。513100 今年发了三百多条溢价提示,10 月 30 号它和广发 159941 都是开市直接停牌到 10:30,513100 给大资金按净值申购的口子 10 月 8 号起也停了。
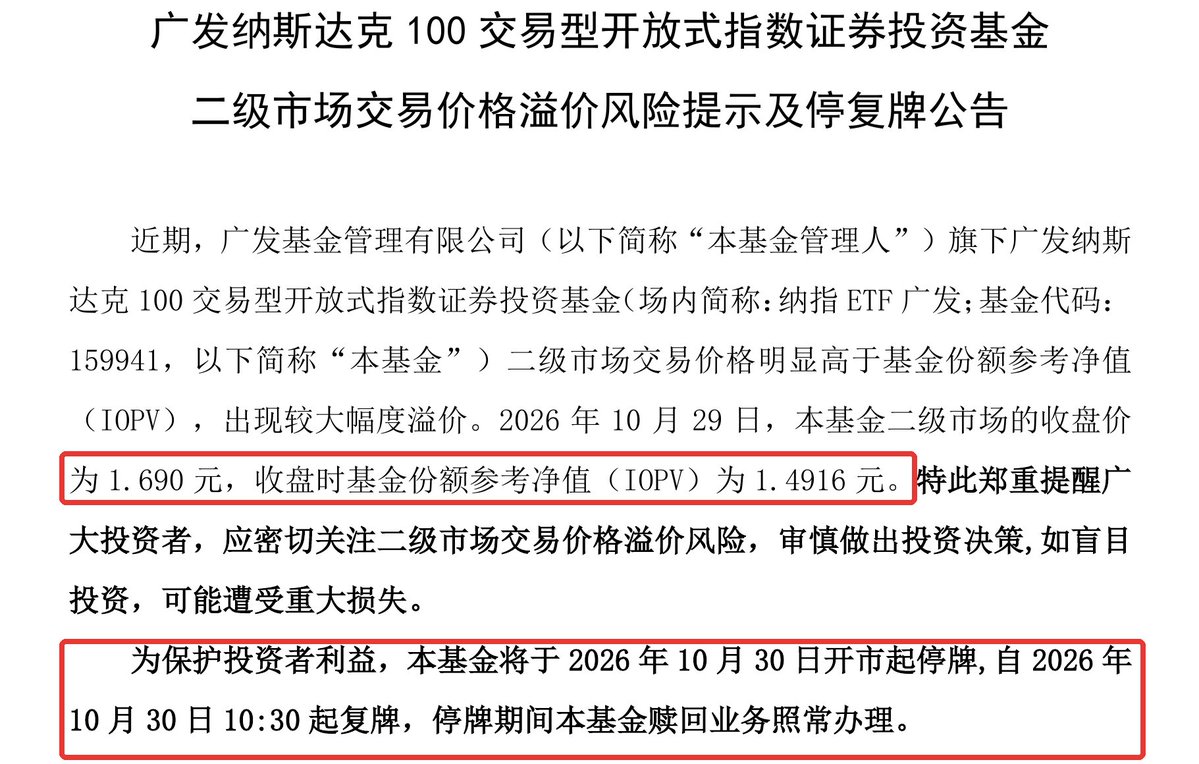
2025 年 4 月 7 号大跌那天,513100 还折价 4.79%。只是定投要买一百多次,我可没本事每次都挑到溢价低的时候。
还有放假。A 股放假美股照开,一年十几天,场内场外都停着。美股放假场外也要暂停申赎,一年又有 8 天左右。
2025 年 4 月 4 号 QQQ 一天跌 6.2%,那天 A 股放清明,场外也不开,想买想卖都得等到下周一。2023 年春节更久,连着 5 个美股交易日 QQQ 涨了 4.8%,场内场外都只能看着。
IBKR 这边不看 A 股放不放假,美股开门就能下单。
三、投 10 年,算上税差不多打平
拿每月 500 刀举例,投 10 年,本金 6 万刀,假设 QQQM 扣完费率年化 10%,期末差不多 10 万刀。
费率这头,QQQM 一年 0.15%,国内纳指 QDII 0.60% 到 1.00%。按广发一年 1.00% 算,加上 0.13% 申购费,10 年少 4,450 刀左右。现在能买的摩根 019172 一年 0.60%,只少 2,450 刀左右。
实际差得比费率还多。截到今年 9 月 30 号,近 10 年基金跟的基准涨了 587%,国泰 513100 涨了 492%,广发那只涨了 459%。基金里要留现金,还有申赎和分红上的损耗,这些费率表上都看不到。
换成拿 QQQ(和 QQQM 跟同一个指数,成立更早)折人民币比,算到 10 月 29 号,广发那只每年少 2.11 个点,10 年要少 1 万刀出头。这 10 年一年涨 20%,换成年化 10%,这个差距有可能小一些。
美股户这头,IBKR 阶梯式买卖加换汇 65 刀,人民币换港币按 0.2% 算 120 刀,最后回支付宝,澳门币换人民币这段按 0.7% 算 700 刀,加起来不到 900 刀。港币换澳门币那一步还没算在内。
最大的一笔是税。卖美股赚的差价按 20% 算,次年 3 到 6 月自己申报,这里差不多 4 万刀差价,就是 7,986 刀。
个人买公募基金,申赎差价和分红都暂不征个税,场内 ETF 买卖差价实务上也不收,QDII 这头是 0。
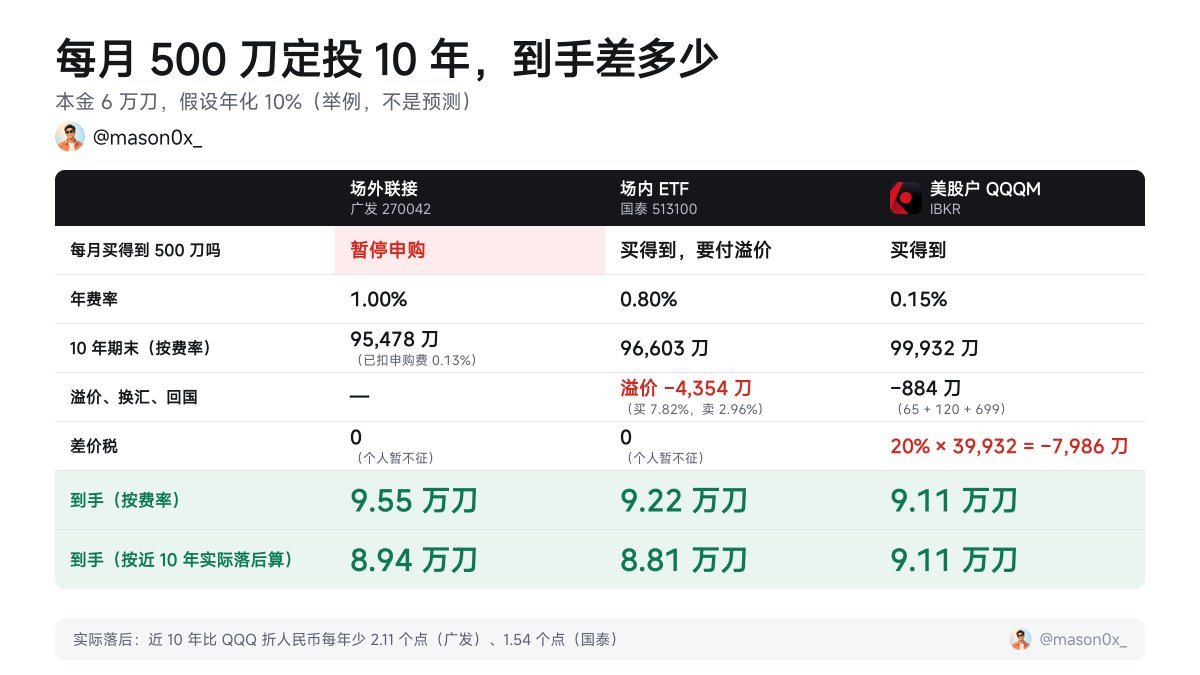
美股户到手 9.11 万刀。场外广发按费率算 9.55 万,按实际落后算 8.94 万,差不多在两头中间。能买的摩根按费率算是 9.75 万,这只成立没几年,没有 10 年的实际落后可算。
场内这列我按 7.82% 买入、2.96% 卖出算,这是近一年和去年的中位,按费率到手 9.22 万,按实际落后是 8.81 万。一直按现在的 13.87% 买,按费率就只剩 8.73 万,卖的时候溢价还这么高,又能到 9.66 万。
汇率也别拿来说事,两边都是美元资产。近一年 QQQ 按美元涨 13.0%,折成人民币才 6.2%,人民币一升值,两边一起缩水。
四、把溢价和限额放进去,真实跑一遍
光拿假设算不踏实,我拿真实净值和成交价跑了过去 10 年,就是 2016 年 10 月到今年 9 月。
每月 3,333 块,差不多就是 500 刀。QDII 每天买,放假的日子跳过。QQQ 每月 15 号买一次,QQQM 2020 年才成立,所以拿 QQQ 代替。
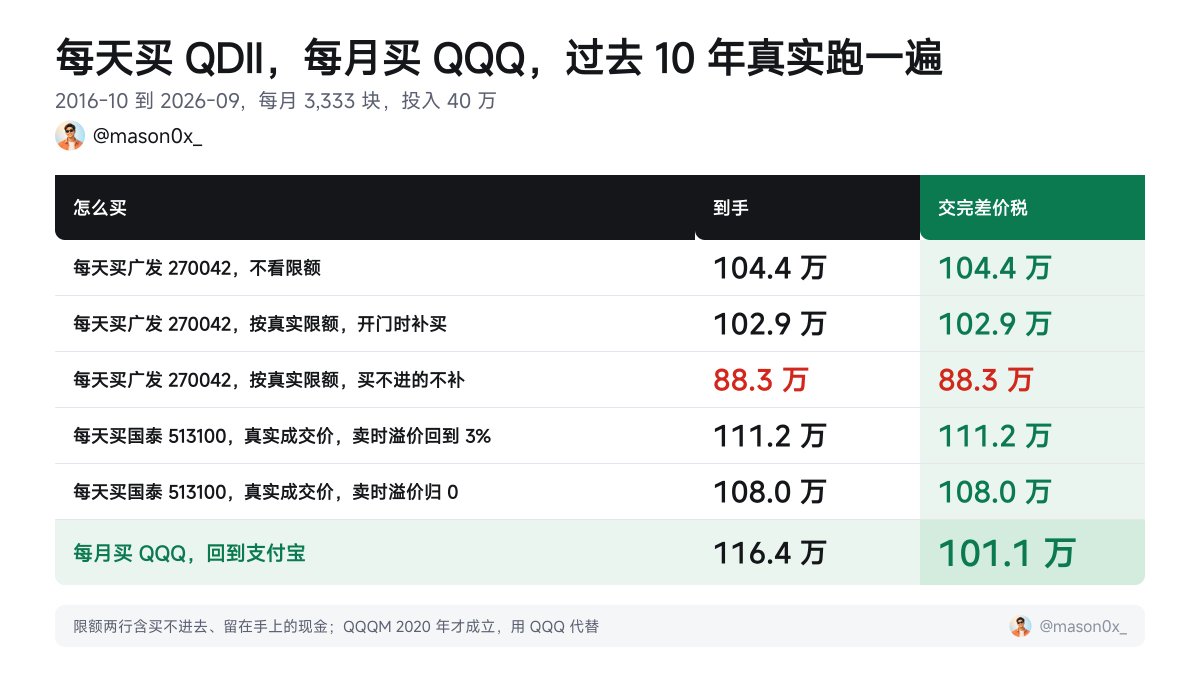
不算税,QQQ 回到支付宝还有 116.4 万,表里谁都比不过它。场内要是刚好卖在 9 月 30 号 15.41% 的溢价上,能到 124.6 万,这个溢价哪天没的说不准,我不算进来。
交完 20% 剩 101.1 万。广发不看限额有 104.4 万,2012 年以来每个 10 年我都跑了,交完税 QDII 都小赢 1% 到 4%。比前面按 10% 算的打平要好,是因为这 10 年一年涨了 20% 出头,差价大,20% 也交得多。
场内按真实成交价买,这 10 年平均也就多付 2.2%,哪怕最后溢价归 0,还有 108.0 万。这 10 年的场内,大部分时候也没什么溢价。今天才开始定投的兄弟,一上来就是 9% 到 17%,513100 是 13.87%。
可照广发真实的限额买,买不进去的钱一直放手上不补,就只剩 88.3 万,QQQ 反过来多了 12.8 万。
这 12.8 万几乎全是 2016 年 10 月到 2017 年 8 月那回暂停卡的。开门以后把攒下的钱补进去,还有 102.9 万,还是比 QQQ 的 101.1 万多。
2017 年 9 月到去年 9 月这 8 年,32 万里也只挡了 1.2 万。最近这一年想投 4 万,广发这一只才买得进 1,897 块,想补只能去挂别的基金。
五、拉到 20 年、30 年,账怎么变
前面算的都是 10 年,可定投 QQQM 的,很多是奔着二三十年去的。
20% 的税卖的时候交一次,基金每年落后的那点要一直滚到你卖的那天。
还是每月 500 刀,假设 QQQM 扣完费率年化 10%:
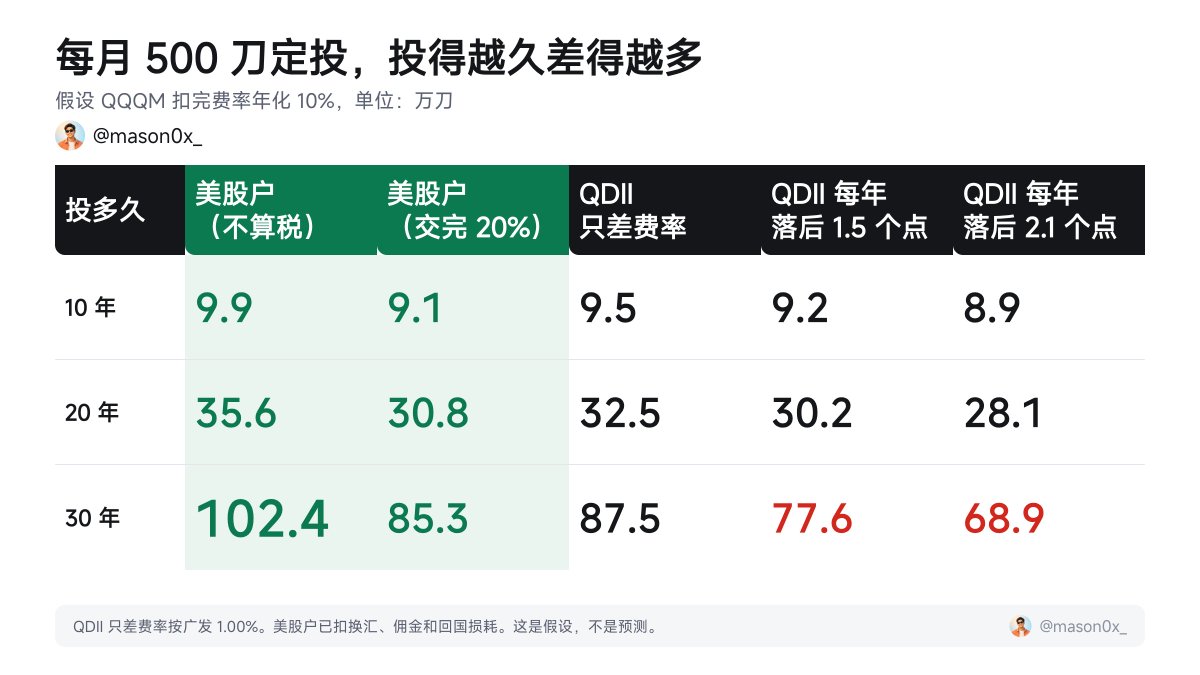
不算税,美股户投 30 年回到支付宝有 102.4 万刀,10 年、20 年、30 年,QDII 哪一档都比不过它。交完 20%,30 年剩 85.3 万刀。
交完税再比,基金要是只差费率,投 30 年 QDII 还是多,广发 87.5 万刀,费率低的摩根 94.4 万刀。
可这 10 年广发每年比 QQQ 少赚 2.11 个点,费率差才占不到 1 个点。我跑了几只老基金,最好的国泰 ETF 也少赚 1.54 个点。
费率低的摩根 019172 才成立 3 年,这 3 年每年少 0.9 个点左右,广发同期是 1.7。最近这一年 QQQ 折人民币才涨 6%,差得都不多,广发 0.92 个点,国泰 ETF 和摩根更少。
这 10 年一年涨 20% 出头,换到年化 10%,差距有可能小一些,我按 1.5 和 2.1 两档算。
落后 1.5 个点,15 年出头美股户就追上了,30 年多 7.8 万刀。落后 2.1 个点,30 年多 16.4 万刀,QDII 少了 19%。摩根要是一直落后 1 个点,29 年才追上,30 年基本打平。表里没算美股分红预扣的 10%,30 年美股户这头要再少 1 万刀左右。
纳指 QDII 最老的国泰 160213 也才 16 年半,我就拿 QQQ 2001 年以来的真实走势减掉落后,跑滚动 20 年。这段定投年化 16% 到 17%,比前面假设的 10% 高不少。落后 1.5 个点 QDII 还多 2%,落后 2.1 个点少 5%。拉到 25 年,变成少 2% 和少 11%,两档都是美股户多,所以后面我按 25 年分。这个长度只有 4 个起点,样本很少。
六、投不了那么久,开美股户图什么
IBKR 里的 QQQM 想买多少买多少,不用盯哪天恢复、哪天又砍到 2 块。定投设好以后,账户里有钱,到日子它自己买。
QQQM 能正常申赎,价格一直贴着净值,不用先多付 13%。
单只美股国内没有对应的产品。SMH、VGT 也只有近似的,有一年收 1.40% 的主动基金,有场外暂停、场内溢价 6.62% 的易方达 161128,还有 10 月 30 号溢价 34.86% 的纳指科技 ETF 159509。跨境理财通要大湾区户籍或者连续 2 年社保,再加家庭金融净资产 100 万这类门槛,也买不到 QQQM。
我的 U、港卡、Wise 里本来就有钱,进券商买就完事。要是换回人民币再去买 QDII,先掉一道汇损,场外一只一天才 10 块,场内现在要多付 9% 到 17%。
七、开户麻烦一次,入金每月一次
开户麻烦这句我不反驳。护照、通行证、签注跑一趟出入境,入金还得配港卡或者 Wise,第一次弄确实劝退人。
券商这一步倒比你想的快。IBKR 我提交完资料一天就下了,嘉信等了 3 到 4 天。
定投设好以后,开户这些不用再碰,每个月就剩把钱转进券商这一步。
先办什么后办什么,看这篇:
八、钱回国,路子就这几步
钱进了券商回不回得来,这是不少兄弟最怕的。
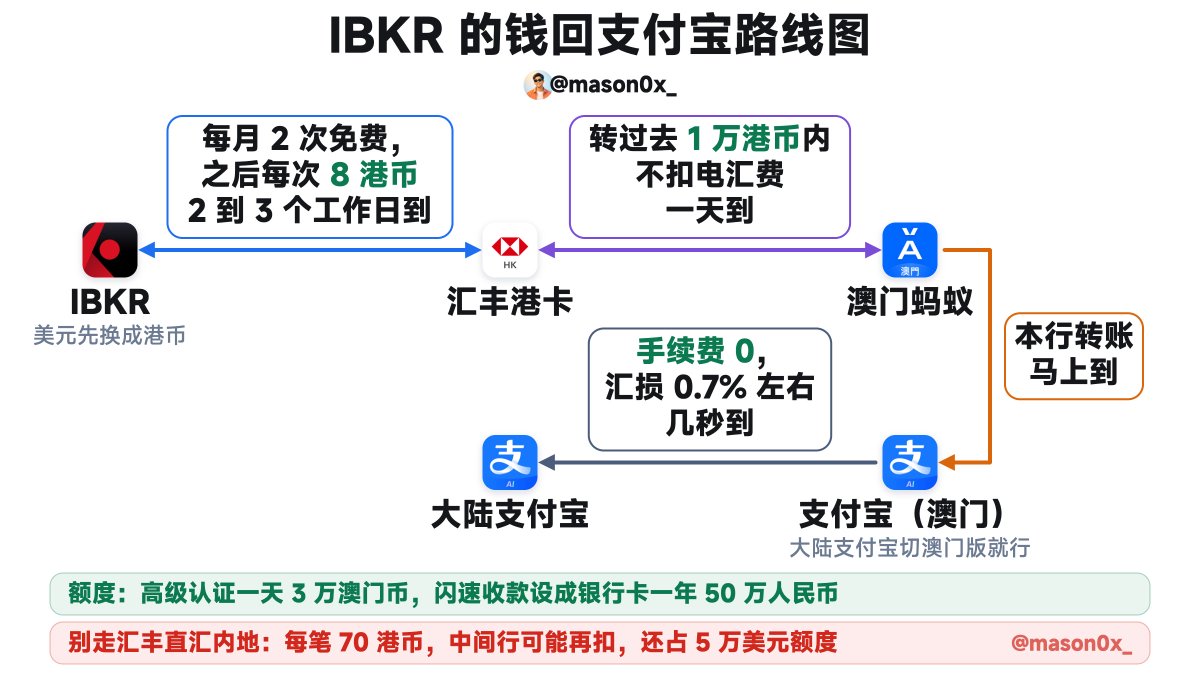
IBKR 里把美元换成港币,本地转账打回港卡,2 到 3 个工作日到。汇丰转澳门蚂蚁,一笔 1 万港币以内不扣电汇费,一天到。再转支付宝(澳门),最后回大陆支付宝,这段几秒就到,手续费 0,澳门币换人民币我上回汇损 0.7% 左右。
QDII 场外赎回款最多要 10 个工作日才到银行卡,场内卖出来倒是快一些。
回国这段也有额度。支付宝(澳门)高级认证一天能汇 3 万澳门币,闪速收款设成银行卡一年能收 50 万人民币。定投十年攒到 10 万刀,差不多 66 万人民币,得分两年往回走。投 30 年攒到 100 万刀,就得走十几年。
每一步怎么点,看这篇:
九、CRS 报的不是差价
IBKR、嘉信内地开的户,主体都在美国,美国没加入 CRS。
港卡在 CRS 里,报的是年末余额和利息,不看流水。
香港券商里,富途、长桥这些都在 CRS 里,年末持仓、股息和卖出总额都报。
QDII 是境内基金,压根不沾 CRS。
各家到底报什么,看这篇:
十、开之前,合规和遗产税要想清楚
5 月 22 号八部门发了整治跨境证券的方案,列出来的合法渠道就港股通、QDII、跨境理财通,没有美股户。外汇局也写明了,个人购汇不能拿去做境外证券投资。
方案点名了三家券商,IBKR、嘉信不在里面。境外机构的存量客户,方案是只让卖出转出、不让再买,定投 20、30 年,这个风险 QDII 没有。
还有美国遗产税。直接持有美国公司股票,美国境内资产超过 6 万刀,人走了就要报。QQQM 是美国注册的 ETF,一般也按这个算,每月 500 刀按年化 10%,投 7 年出头账户就超过 6 万刀了。超过的部分从 26% 起算,10 万刀大概要交 1 万刀出头。QDII 是境内基金,没这事。
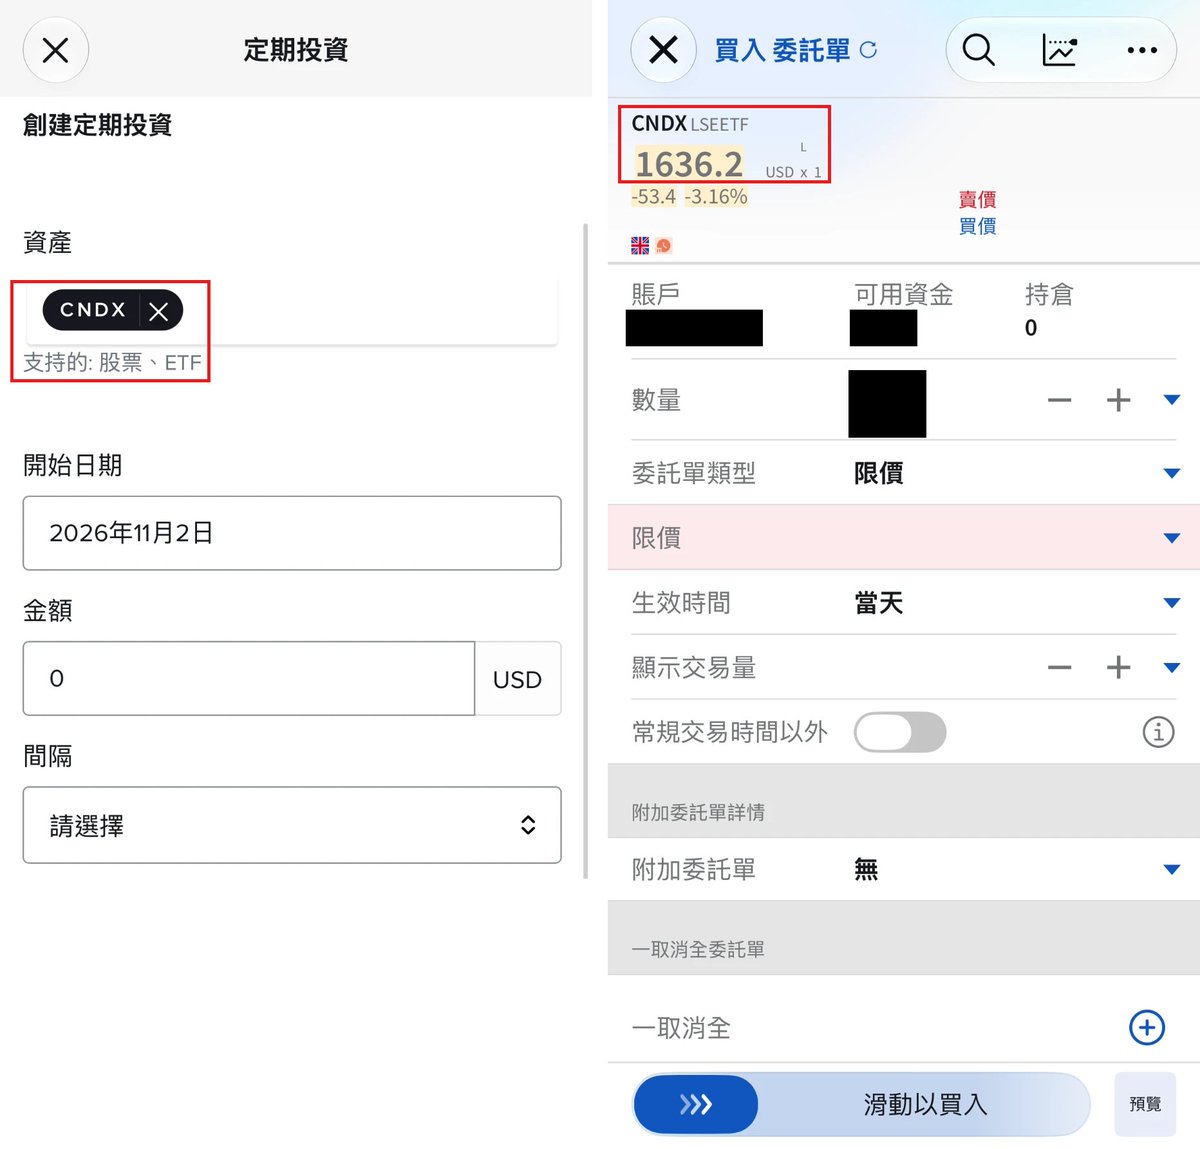
开了美股户又不想碰这 6 万刀,就买爱尔兰注册的 ETF,它不算美国境内资产。纳指这边是 CNDX,在伦敦交易所上市,美元计价。IBKR 能买,嘉信买不了。
就是贵一点。费率一年 0.30%,QQQM 是 0.15%。IBKR 阶梯式佣金一笔差不多 2 刀,QQQM 0.35 刀。每月 500 刀投 10 年,一共多花 1,000 刀左右,投 30 年是 3 万刀左右。买 QQQM 的话,万一人走的时候账户有 100 万刀,遗产税要交 33 万刀左右,买 CNDX 就没这笔。
CNDX 一股 1,600 多刀,每月 500 刀买不满一股。IBKR 的定投里能直接选 CNDX,按美元金额买。
十一、照着手上的钱选
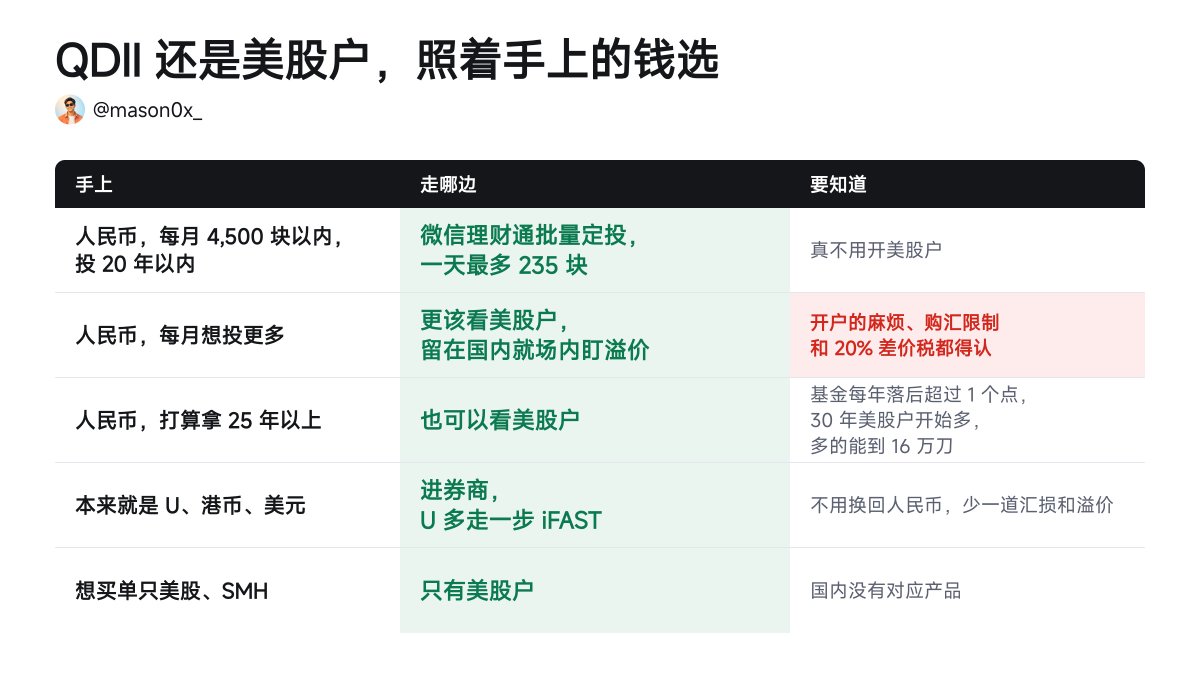
钱是人民币,每月 4,500 块以内,投 20 年以内、不想折腾的,微信理财通批量定投就够,真不用开美股户。
钱是人民币,每月想投更多的,更该看美股户,上面的麻烦和 20% 都得认,个人购汇不能拿去买境外证券这条也要想清楚。想留在国内,就只能去场内盯溢价,去年的中位是 3%,现在要多付 9% 到 17%。
投 20 到 25 年的,基金落后得多美股户多,落后得少 QDII 多。打算拿 25 年以上的,也可以看美股户。基金每年落后超过 1 个点,30 年美股户就开始多,多的话能到 16 万刀。
手上本来就是 U、港币、美元的,直接进券商。U 进不了券商,要多走一步 iFAST,怎么走看前面钱回国那篇。
想买单只美股、SMH 这些的,国内没有,只有美股户这一个路子。
开户、入金卡住了,进群问:t.me/masonweb3_talk
以上是我 2026 年 10 月 31 号整理的,限购、溢价、费率随时会变,具体以基金公告和 App 里显示的为准,年化 10% 只是举例用的假设。
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。