宁波路上的账本:海派钱庄的百年风潮、镇海方家的生存密码与加密世界的旧账
文章目录
道光年间,上海南市的生意,跟着黄浦江上的船来船往展开。沙船带来杂粮、油饼和各地土货,换上别处需要的货物,再离港北上。货栈里堆的是货,商人心里算的却是日子:这一船什么时候卖完,上一笔货款什么时候回来,下一趟采买又该向谁借钱。
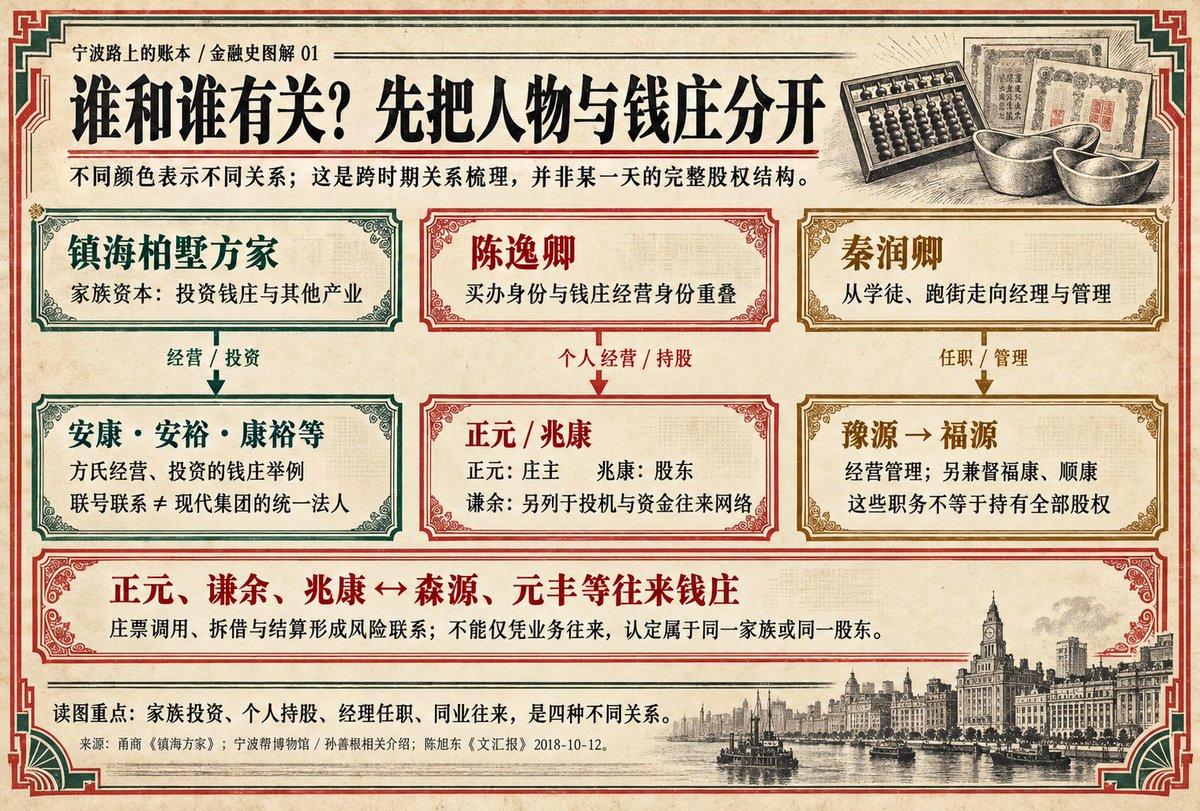
一八三〇年前后,来自镇海桕墅方氏家族的商人在上海开设履和钱庄。方家先做糖业和贸易,再把生意伸进钱业。后来,履和演变为安康,家族旗下又出现安裕、赓裕等字号。一间钱庄的账本,渐渐连上商号、船运、地产与工业,延续出百余年的家业。
钱庄柜台上的白银,看起来是静止的。可一笔钱存进来,很快就可能变成另一家商号的采购款,再随货船离开上海。留在柜台上的,是账目和到期付款的承诺。海派钱庄的兴盛,便从这种让钱继续往前走的本领里生长出来;它后来遭遇的几场大风潮,也都与这些承诺能不能兑现有关。
二、
上海开埠以后,本地钱庄又接上了外资银行。外资机构有海外渠道,虽然钱庄熟悉本地商人的往来和结算习惯,但语言和习惯的不同让他们隔岸相望,最终贸易把双方带到了一起。
设想一个华商向洋行买货,银子还未凑齐,钱庄替他开出一张远期庄票,约定几天后付款。洋行认这家钱庄的信用,先把货交出去;商人争取到周转时间,钱庄则赚取相应收益。到了付款的日子,若商人的钱还没回来,钱庄可以再向同业或外资银行拆借。
一张纸能让货物先走,几笔款项接着转,谁也不必把所有现银闲放在柜台里。但钱庄做的每一次承诺,都带着日期。买卖能不能赚钱,是一回事;到期能不能付钱,是另一回事。
方性斋(方性斋所在的桕墅方家(源自浙江宁波镇海)在清末至民国期间被列为“上海九大钱庄资本家族集团”之首)很熟悉这种生意。他经营丝茶和洋货贸易,也投资钱庄、购置地产,钱庄日常事务则交给信任的掌柜。东家出钱,掌柜管经营,这种分工后来常被概括为“东掌分离”。它最实际的作用,是把谁拥有钱庄(股权),与谁有本领判断一笔贷款(经营权),分开考虑。
在这样的安排里,方家后人可以继承股份,掌柜的位置却需要经营能力来支撑。钱庄做的是别人的钱不断流进、又不断流出的生意;东家若把柜台当成自家随取随用的钱箱,管账的人即使再精明,也很难守住到期的支付。
方家的产业后来横跨糖业、沙船、华洋贸易、房地产和化学工业。多门生意之间,可以带来客户与资金,也可能互相拖累。钱庄支持商号,商号又给钱庄提供信用;行情好时,这种联系让家业越做越大,行情坏时,东家便要面对一个难题:为了保住钱庄,要从别处拿出多少家底?
三、
一八八三年,胡雪岩(名光墉,字雪岩,安徽绩溪人,是晚清时期著名的“红顶商人”、徽商代表人物与政治家)走到了这道难题前。
“红顶商人”的名号足够响,官商关系足够深,旗下阜康也有庞大的资金往来。可在他倒下之前,上海的商号和钱庄便接连出事,货款拖欠、贷款难收,债权人催得越来越紧。一个巨商的身家,开始被一笔笔到期款项追赶。
十一月,胡雪岩把一万五千包生丝分别卖给怡和、天祥洋行。研究者根据当时报刊和《怡和档案》梳理,上海阜康雪记资金吃紧时,还曾从汇丰拆借十万两白银。货有人接,钱也借到了,但到了十二月,上海、杭州的阜康还是顶不住挤兑压力,停兑了。这个消息传到北京,北京阜康门前也出现挤兑的人群。
这一段比单纯的生丝赌局更能说明钱庄的处境。你可以卖掉一批货,也可以找到一次救急借款;但如果外面欠你的钱大批收不回来,柜台前要钱的人又不断增加,信心一失,所谓的腾挪就是饮鸠止渴。胡雪岩拥有过的财富、名声,在此刻没有给他换来喘息的机会。
四、
八年后,一八九一年,一个秦姓少年从慈溪来到上海,走进协源钱庄当学徒。钱庄里的伙友有不少富家子弟,衣着讲究,花钱阔绰,而他,穿着布衣,每月拿三百文钱,衣服自己洗,晨起习字,晚上学算。年终多得了八元津贴,次年春天,他便把钱寄给母亲。多年后写自述,他还记得,母亲收到这笔钱,解了家里的急。
他就是后来成为上海钱业领袖的秦润卿(近代著名的金融家、钱业改革先驱和慈善家,被誉为近代“宁波商帮”的杰出代表和“上海钱业第一人)。从学徒起步,随后做过账房、信房和跑街。跑街要接触客户,判断一笔贷款能不能收回来。算盘算的是利息,街上看的却是货物、商情和人。到一九〇九年,他升任豫源钱庄经理,后来主持福源,并兼督福康、顺康。就在这时,上海找到了一门让人舍不得错过的新生意:南洋橡胶。
到一九一〇年前后,上海市面上连介绍橡胶公司的书都做起了预售。《上海橡树公司一览表》每本大洋二元,可以先买预约券,再等书出来。南洋的树还没看过,先买一本书,找找下一笔发财机会 —— 市场的狂热情绪可见一斑。
这股热情有现实的来由。欧美汽车、自行车工业发展,带动橡胶需求与价格上涨。南洋种植公司来上海募股,洋行经办,银行开户,远方的产业被接进了本地的商业网络。
把自己放在当时一个做丝茶生意的商人位置上,就容易理解这种诱惑。往常赚一笔钱,要买货、验货、安排运输,还得等对方结账。股票却让人有机会在货物尚未交付之时,就卖掉对未来利润的期待。只要有人接手,橡胶树还没长成,差价便能先收进口袋。
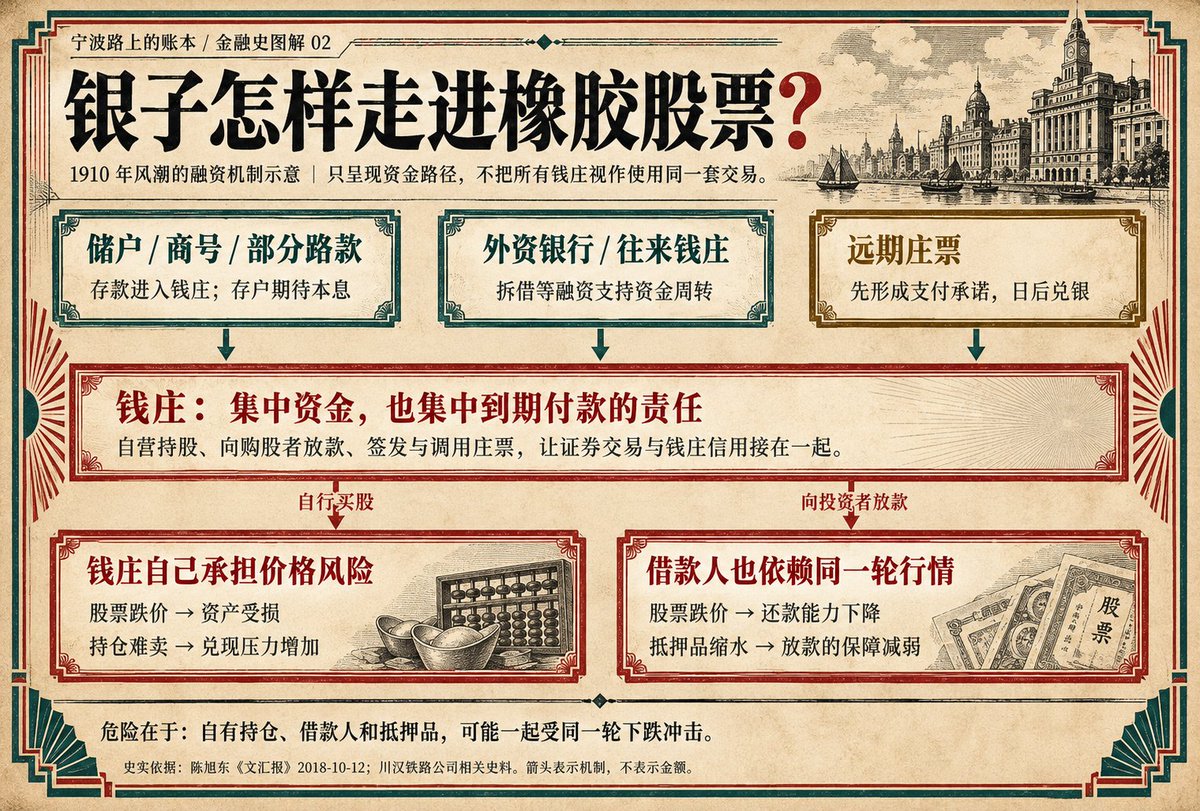
大批金融机构的参与,又让人多了几分信心:部分股票能抵押借款,庄票也能支付购股。洋行肯卖、银行肯押、钱庄肯开票,几方信用仿佛都落在同一个标的上,这种挤破头的fomo情绪很容易让买家少问一句:这家公司的收入,究竟从何而来?
五、
陈逸卿(清末上海正元钱庄股东、买办。在1910年的橡皮股票风潮中,他勾结川汉铁路总公司大臣施典章,挪用大量公款(达200多万两) 投机兰格志等橡胶股票。)在这张网里占了有利位置。他兼具洋行、银行买办和钱庄经营者的身份,是正元庄主、兆康股东。他投入家资,调用钱庄资金,再借入外资银行款项。几种身份叠在一个人身上时,是权力最大的时候,也是最危险的时候。他既能接触融资,又能调动钱庄资金,几道原本可以相互约束的关口,落在了同一个人手里。
据《文汇报》援引《上海总商会史》的记载,正元、谦余、兆康三家钱庄在投机中发出的庄票,面值合计达六百万两。这些票据背后,是钱庄承诺日后支付的银子。买股票时,票上的信用是空气换票;等庄票到期,柜台就得拿出现银来兑现。
上涨时,这种安排处处顺手:股票涨了,账面资产增加,借款看起来更有保障;借到钱,又能继续买股。但麻烦在于,这几本账里的资产价值,可能都依赖同一批资产继续上涨。钱庄自己持股,放款对象也在炒股,拿来抵押的还是股票。一旦行情转向,自己的资产和借款人的还款能力会一起受损。
与此同时,另一笔本不属于这场热闹的钱,也来到了上海。川汉铁路公司驻沪经办人施典章手里,掌握着大笔路款。这些钱里有相当一部分,来自四川广泛征收的“租股”,还有一部分是官银。
这笔钱来到上海,就是为了寻找高额的回报。川汉铁路公司在一九〇八年的白话广告里解释:铁路还未产生营业收入,却要支付股息;存在利息较低的地方,公司就得倒贴。他们注意到上海、汉口生意大,利息较高,如果把暂时用不到的钱存过去,即可以补贴利息支出,可能还可以小赚一笔。
但危险就藏在这种“欣欣向荣”的表象之下。铁路公司关心存款能收多少利息,钱庄则要寻找能覆盖利息和成本的生意。存钱的人以为自己在等铁路开工,经手钱的人却可能把资金投入另一场等待:等股票涨价,等下一笔借款,等别人来接盘。原来属于修路工程的时间,就这样被市场上的周转安排占用了。
川路后来遭遇的损失,有直接购股的亏损,也有存放钱庄的款项因倒闭而收不回来的坏账。当我们将这两种损失放在一起,才看得出风险到底有多大:四川有人为了修铁路交了钱;铁路公司为了支付股息寻找高额收益;上海的钱庄又把资金放进股市。看似三个不相干的事情,因为各自的利益居然走到了一起,而又因为同一件事栽在一起。
你知道最讽刺的是什么吗?许多最后承担损失的人,既没有买过橡胶股,也无从决定这笔路款怎样使用,他们只是单纯相信着自己的钱将会放在票号里。
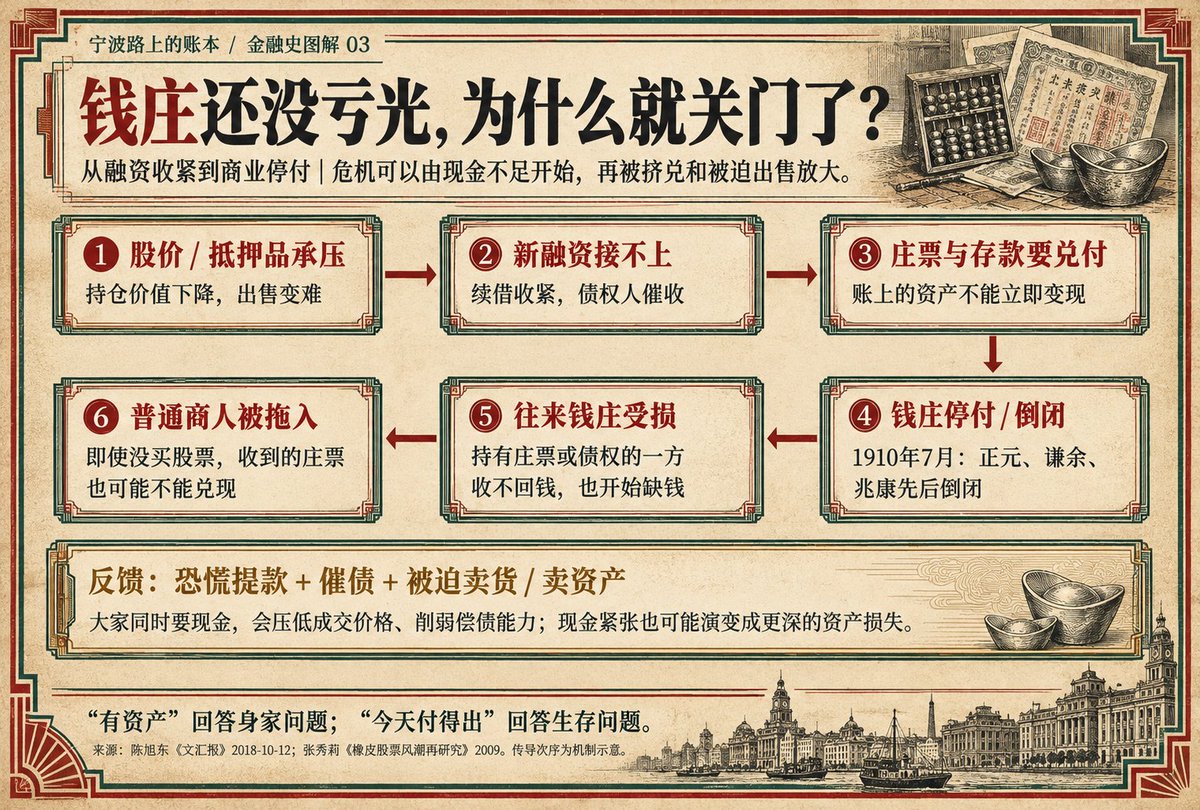
到一九一〇年夏天,国际胶价回落,相关股票融资收紧。七月,正元、谦余、兆康(陈的钱庄)先后倒闭,债务沿着同业往来向外传递。此前相互支持的信用关系,开始变成相互追索欠账。
六、
故事到这里就结束了?
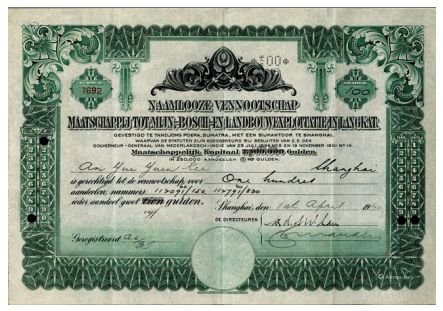
不,上海社科院刊载的一项考证发现,兰格志(兰格志(Langkate)是1903年由英国商人麦边(Mr. McBain)在上海创设的一家橡胶(当时上海人称橡胶为“橡皮”)拓植公司,也是1910年前后中国上海爆发的著名金融危机——橡皮股票风潮中最核心、最疯狂的炒作标的)在三月二十九日的报价是一千六百七十五两,七月二十八日的报价还在一千四百两附近。钱庄接连倒闭时,市场上有些热门股票依旧报着高价。这组数据告诉我们,风潮的顺序,远比股票先全部变成废纸、钱庄再倒下更复杂。
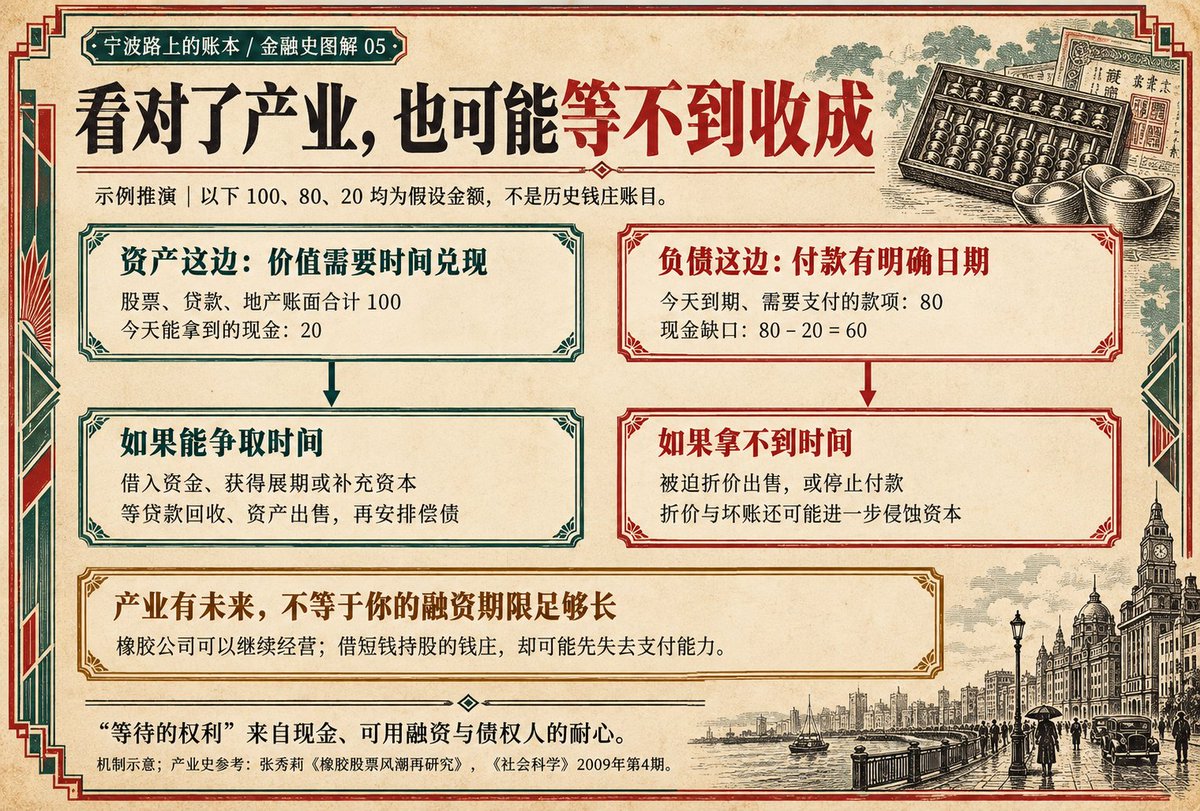
价格,只是一个数字;交易,靠的是流动性。我们交易和价格差一点儿代入钱庄的处境,问题便清楚了:即使账上的股票还有价值,债权人今天来要银子,掌柜就得今天找到现银。若没有足够的买家,又借不到新款,未来可能收到的股息,解决不了眼前到期的庄票。
一家公司可以还有前途,但持有它股票的钱庄却可能先撑不下去。
这种压力很快就会落到普通生意上。不妨想象一个从没买过橡胶股的布商:他把货卖出,收了一张信誉不错的钱庄开出的票,准备兑了钱再向上游进货。等到出票的钱庄停付,他的货离了仓,货款却拿不到;上游又在等他付款,这就陷入了一个死循环。
于是乎,股票亏损于是越过交易场所,进入布店、货栈和一笔笔日常欠账。
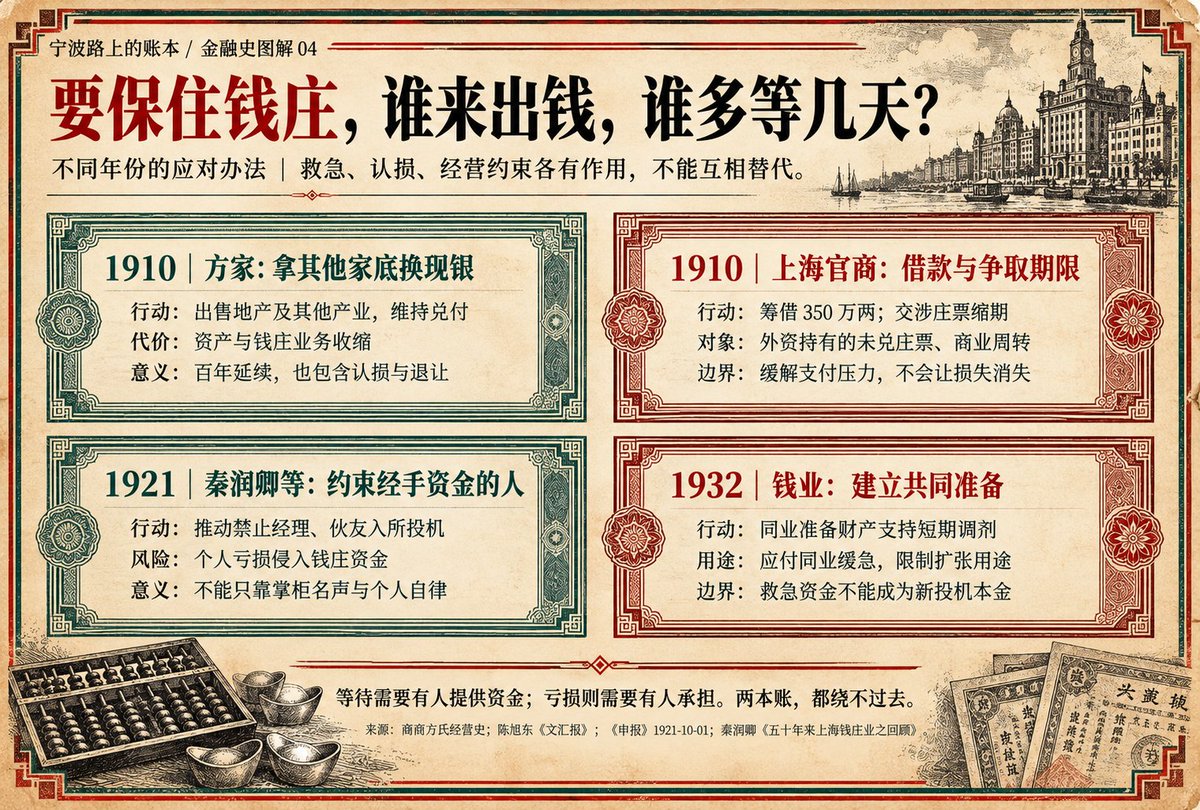
危机逼得上海道台蔡乃煌出面。八月四日,他与九家外资银行签订借款合同,筹借三百五十万两,用于偿付外国银行和洋行手里未兑付的庄票。原先由钱庄作出的付款承诺,最终走到需要地方官员筹款收拾的地步。
七、
政府都出手了,事情就能告一段落?不,为了降低风险,外国银行团拟把庄票期限从十天缩为五天;八月二十日,各业商人聚集上海商务总会,要求出面协商。总会还争取与华商有贸易往来的外商支持,最终让这项措施推迟,后来未照原计划实施。
十天和五天,看起来只差五天。放在一笔生意里,却可能决定货物能不能卖出去、货款能不能收回来。债权人缩短期限,是想尽快拿回自己的钱;但所有债权人都这样做,原本还能周转的商人也会被逼着卖货、催款、压价,甚至不惜蚀本。这个链条一旦传导,将会整个商业环境形成连锁反应。
看似对债权人有利的动作,叠在一起,可能让更多债权收不回来。
钱庄关门以后,要清理的是跨过商号、城市和行业的一连串欠账。谁先获偿,谁能展期,谁借得到救急的钱,都关系到最后由谁承担损失。
镇海方家也付出了代价。有关方氏经营史的记述提到,家族在橡胶风潮中受到重创,为维持兑付,出售地产及其他产业,钱庄业务随之收缩。那些平时收租的房子,在这一刻变成东家必须拿出来的家底。
方家联号之间可以调钱,掌柜可以安排周转,可当整个市场都缺银子,最后还是要有人认损、有人出钱。方家的百年延续,里面包含了关张的生意和卖掉的资产。
八、
再把眼光从柜台移回南洋,故事还有后半段。历史学者张秀莉的研究发现,风潮后,大部分相关橡胶公司继续经营,种植面积和出口量逐步增长;到了二三十年代,橡胶股票还出现过交易热潮,并有股息发放。产业的发展没有跟着上海钱庄的倒闭一同终止。
汽车需要轮胎,橡胶具有市场,这些需求是真实存在的;但问题就在于,买入价格是否过高,借来的钱能等多久。股东可以期待几年后的收成,到期的债务不会因此自动延期。看见一个产业的未来,只完成了投资判断的一部分;能不能等到那个未来,还得看自己怎样筹钱、怎样负债。
远在四川,路款损失又与一九一一年的铁路国有化、路权和补偿争议交织起来,成为保路风潮中的尖锐矛盾。它是辛亥革命的一部分导火索,更是把一场金融危机与地方社会的不满接在了一起。原本为铁路缴钱的人,除了出钱,还要面对另一件事:路还没有修成,存在远方的钱,却有一部分收不回来了。
橡胶风潮过去十一年,上海又热闹起来。这回,人们连交易所和信托公司本身的股份也拿来炒。开一家让人买卖股票的场所,再把这家场所的股票卖出去,市场仿佛可以不断为自己制造新的发财机会。
一九二一年,一名南市钱庄伙计买入某交易所的本所股,亏耗巨款后潜逃。《申报》记载,秦润卿在此事后召集同业商议,决定从农历十月起,禁止各庄经理和伙友进入交易所从事投机,并相互查察。此时的秦润卿,面对的是每天替别人经手钱款的人。
一个伙计拿自己的积蓄买股,亏了之后,可能想到先借一点,等赚回来便归还。偏偏他比普通人更容易接近周转资金。秦润卿推动的禁令,把约束放在损失发生之前:掌柜的名声再好,也需要规则和同行监督;否则,个人赌输的一笔账,很容易变成全庄要补的窟窿。
到了二十年代末,另一类看起来更可靠的资产,也给钱庄出了难题。地产富商程霖生继承了庞大家业,南京西路的公馆门前摆着石狮,旁边还有成片的花园住宅。与他往来的金融机构,面对的是一个有地产、有租金收入、有多年信用的大客户。
但程霖生卷入标金投机后,亏损与借款把这份信用不断消耗。债务清理时,德义大楼等产业交到债权人手中。富商的楼没有消失,钱庄原本应收回的现银,却变成了房屋。房屋可以出租,也可以出售,柜台前等着取款的人,却未必愿意陪钱庄一起等。
你的资产,或许等不到价值变现的那一天。
九、
这与南洋胶园之间,隔着一片海,也有着相似的困境:资产的价值,需要时间才能变成收入;债务到期,却不一定肯给这段时间。
一九三二年一月,日军进攻上海,连安排有序清理的时间都变得奢侈。战争带来的恐慌,让人们急着取回现金。秦润卿在回顾中记下,银钱两业曾共同停业六天,二月四日复业后,对巨额存款提取采用同业汇划限制,直到五月一日才撤销。
柜台重新开门,并不意味着可以让全城存款同时变成银元搬走。钱业要做的是恢复支付,同时避免现金被恐慌抽干。同年十月,钱业联合准备库正式成立,以会员缴存的准备财产为基础,办理收解与同业拆放。秦润卿特意强调,拆放用于应付同业缓急,不能拿去扩张营业。
从伙计的投机禁令,到同业的共同准备,秦润卿要处理的事情逐渐变了。单个掌柜守住自己的柜台,还不足以让整条街安全;但同行相救,也必须有边界。救急的钱若被拿来继续下注,大家合起来准备的家底,也可能成为下一轮冒险的本金。
几十年后,黄浦江边的金融柜台换成了交易终端。登记、托管、清算逐步走进更明确的制度,旧钱庄许多靠熟人担保、同行协调的事情,有了专门的机构和规则。
十、
而在另一些市场里,拥有后台权限的人,依旧能决定规则对谁生效。二〇二二年十一月,FTX把这个问题暴露在全球投资者面前。
客户登录FTX,看到余额,也看到可以提取的资产。平台关联交易机构Alameda却享有特殊权限。美国商品期货交易委员会的起诉文件披露,FTX按SBF的指示设置了允许负余额等功能,让Alameda能提走数十亿美元客户资产。这些资金被用于投资、经营及其他开支,监管机构指控相关行为造成超过八十亿美元客户存款损失。
Alameda用于支持借款的抵押品,还包括大量FTT。这个由FTX发行的平台币,持仓集中、流动性薄弱。若按订单簿的价格乘以持币数量,账面可以很漂亮;若要大批卖出,就得有人拿出现金接货。随着市场对FTX产生疑虑,平台信用与抵押品价值会一起受损。
十一月六日,币安宣布准备出售所持FTT。Alameda的 Caroline 公开提出,愿意按每枚二十二美元接下这批代币。十一月八日,FTX暂停客户提款,账户上的余额与可以拿走的钱,分开了。
三年后的二〇二五年十月十日至十一日,“1011”清算潮又展示了另一种失败:即使没有客户资产被挪用,一套看似安排周全的交易,也可能败在抵押品估值和退出速度上。
事发前,币安推出过年化奖励率12%的USDe活动,符合条件的抵押持仓也可以计入奖励。对使用者来说,一笔资产既能获得奖励,又能支持交易;若再抵押借款、买入更多同类资产,资金利用率看起来更高。但底层资产价格一旦变化,整个组合需要补充的保证金也会跟着变。
新加坡时间十月十一日凌晨四点五十分,特朗普宣布拟对中国商品加征100%关税。市场抛售,杠杆仓位遭遇强平,做市商收缩报价。卖单不断落下来,愿意接单的资金却在变少。
随后,币安市场上的USDe一度跌到约0.65美元,wBETH出现约430美元的极端价格。币安后来的复盘承认,相关代币的指数过度依赖本站订单簿,对底层参考价值的锚定和异常偏离防护不足。宏观冲击引发的首轮下跌在前,局部定价问题随后放大了一部分账户的损失。
对把这些资产用作抵押品的人来说,最难受的地方在于:即使相信价格会恢复,也必须先满足眼前的保证金要求。Ethena治理论坛上的分析记录,USDe在主要链上池的价格约在0.99美元附近,赎回继续进行。同一项资产,在不同场所出现了不同的价格,而交易账户能不能活下来,取决于它所处的平台采用哪一个价格。
自动减仓机制ADL还带来了额外风险。一些交易者持有现货,同时用空头对冲,本来两边可以相互抵消一部分涨跌;盈利空头若被平台按规则削减,剩下的现货便暂时失去保护。风险控制的动作,改变了交易者原有的风险。
二十四小时内,市场清算的仓位规模超过一百九十亿美元。对被清算的人来说,资产稍后是否反弹,是另一个故事:他未必还有仓位,能够等到那个时候。
十一、
从上海商界争取庄票多几天的兑付期限,到数字平台在极短时间内重估抵押品,金融一直在分配一种不写在资产名称里的东西:等待的权利。资金宽裕的人可以等胶园成熟、房屋卖出、价格恢复;欠着到期债务的人,往往得先接受眼前的价格。
方家的地契、程霖生的房屋和订单簿里的买单,各有不同的价值来源,也受不同规则约束。它们反复提醒人的,是同一个容易在繁荣中被忽略的问题:账上有资产,不代表付款那天就有足够的现金。把财产数字化,可以加快转让;若没有愿意接手的人,速度也替代不了买盘。
再回到一八九一年那个钱庄学徒。秦润卿后来写下的八元津贴,数目小得不足以进入上海金融史的大账。但对他的母亲来说,那是收到以后就能解急的钱。整座城市的信用再复杂,最后都要落到这样一个具体的人、一个具体的日子上。
黄浦江上的账本换过许多种写法。有人把未来的收成写进去,有人把房产的估值写进去,也有人把一行代码生成的余额写进去。最难填平的一栏,始终留在后面:当等待结束,谁能付钱;如果付不出来,又由谁把损失带走。