
10月央行数据——贷款续创新低、企业债金鸡独立
作者:Alex_感知 油管:感知
11月13日央行发布了最新的金融统计报告。相信关注央行动向的朋友都知道,今年以来尤其是下半年以来,人民银行发布的数据都不太理想。尤其是从市场需求角度来看,例如新增贷款、社会融资规模等等都不太行。那么这个月的情况怎么样呢?
咱们可以先来看看媒体的报道,根据国内主流财经媒体的说法,今年来企业债净融资额3.1万亿,达上年同期增量的1.7倍。您看看,这增速是不是很提气。
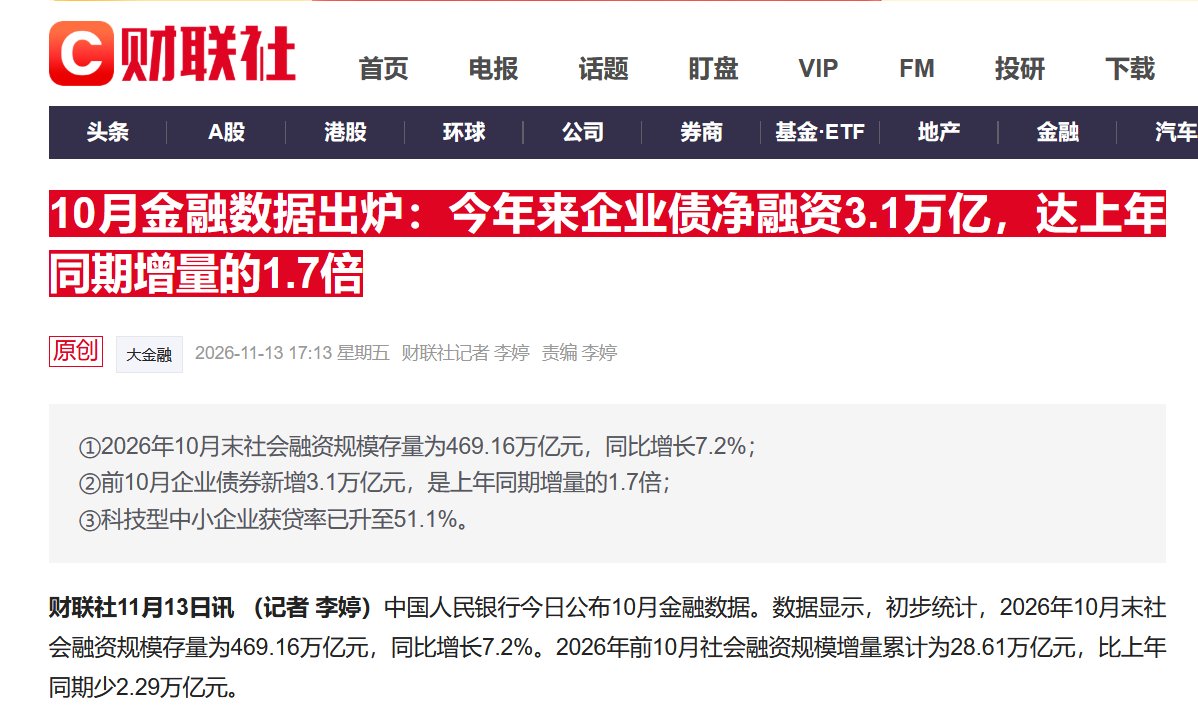
这句话的潜台词就是企业债融资增速迅猛,其它融资渠道增速慢点也无所谓了。其实每次看到这种报道,我都感觉很无语、是真的服了。国内媒体有一种独门功夫,就是用放大镜来找优点,最后总能让他们找到。别说我还真没这两下子,人家这也算个本事。
但孰不知这句赞美的话本身就是问题呀。咱们先承认媒体没说错,企业债确实是增长的。但是它替代不了其它的融资方式,因为市场当中的不同主体,融资渠道并不相同,不能一概而论。说白了、大型企业无论是国企还是外资,都和中小民营企业的融资方式不一样。熟悉我们的老朋友都知道,每次提到央行月报咱们都是从社会融资规模开始分析,尤其是人民币贷款的情况,一方面原因在于这是官方发布的顺序,另一方面在于它能反应市场主体的变化。
例如本次报告就提到2026年10月末,对实体经济发放的人民币贷款余额279.31万亿元,同比增长4.6%;较上月下降了0.2个百分点。为什么它如此重要呢?您可以看看下面这张图,我把新增人民币贷款和大A股的同比增长做了个对比。(下图)
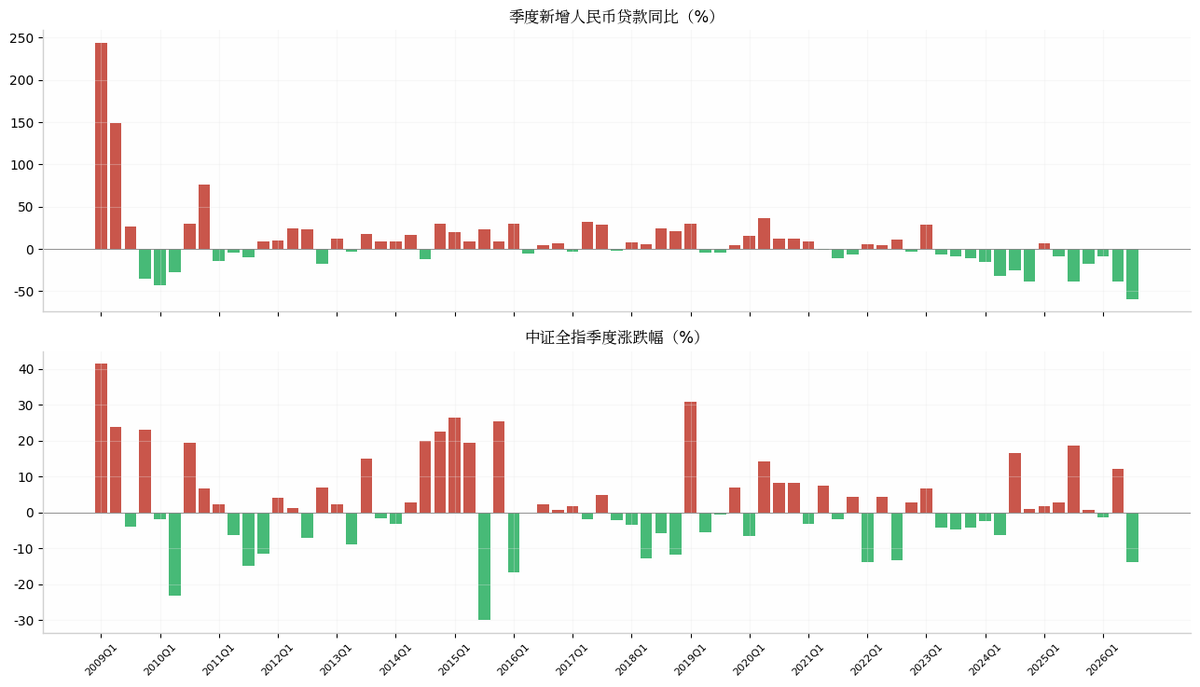
两边都用的季度数据,A股这边我采用的是中证全指,包含上交所,深交所和北交所的5117只成分股。可以看到从2009年到2026年一季度,新增人民币贷款和A股的走势明显呈现正相关性,两者的节奏最多差1个季度。这种规律直到2024年以后才出现背离,贷款不涨股市也涨。这是因为有关部门才用股市来解决财政问题,就会主动拉抬权重大的股票,例如工商银行。(下图)
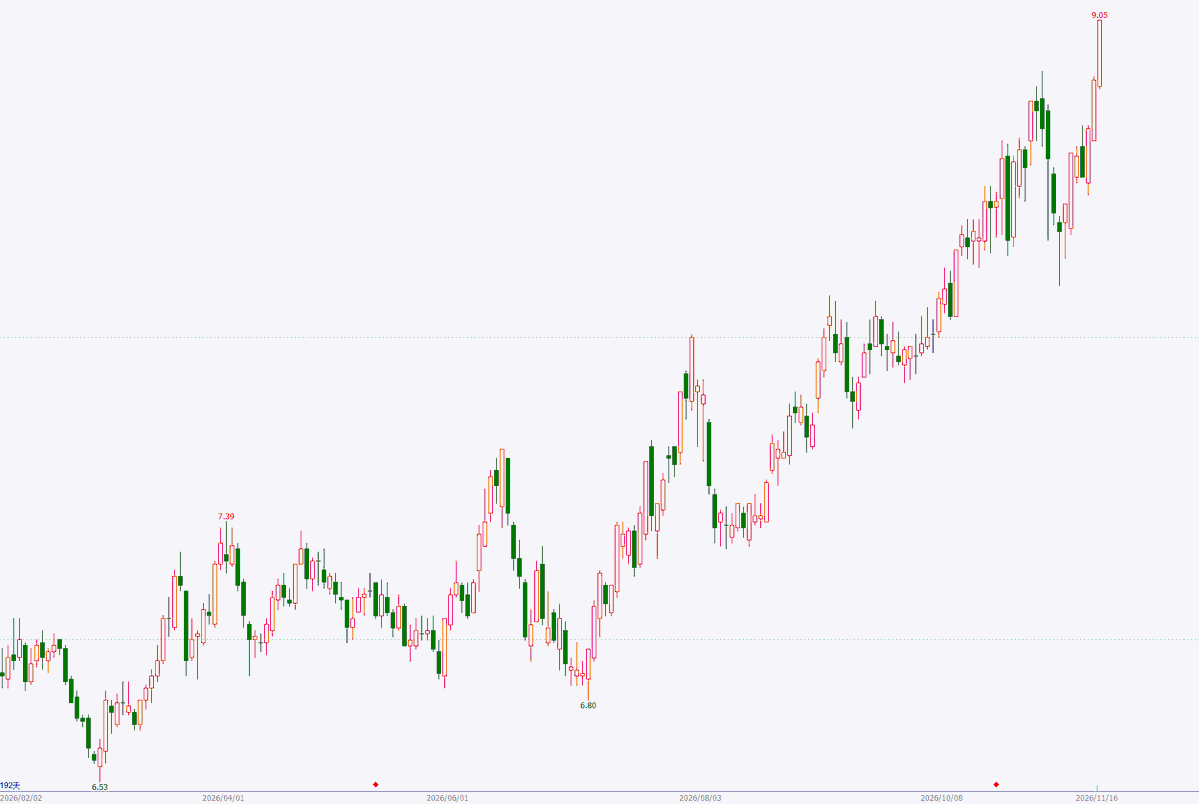
在这两天A股跌的这么惨的时候,它却涨势如虹。难道是因为业绩太好了吗?对于此您可以看看工行的三季度财报,我在这就不多说了。不过以上这些数据是到今年一季度的。如果是到今年三季度,那么您就会发现贷款和股市同步的规律再次回归。在新增贷款连续下行的情况下,A股也是同步向下的。最近两个月尤其明显。
其实这种规律背后的逻辑非常简单,中国贷款增速高的时候,通常都是企业投资扩张比较活跃的时候。虽然说资源大部分向国企央企等大型企业倾斜,但是民营企业也能分一杯羹。这些利好变动在A股这个重视炒作的市场当中,可以第一时间反应在股价上。同时要注意,人民币贷款即可以惠及大型企业,也能惠及中小企业。但是企业债则不同,公司没有一定的规模和实力,是很难发行企业债的,更别说上市融资了。所以说贷款虽然成本较高,但它是所有社会融资渠道当中涉及面最广的一个。或者说很多企业和个人只能通过这个渠道获得融资。而今年的情况是人民币贷款出现了创纪录的连续下降。(下图)
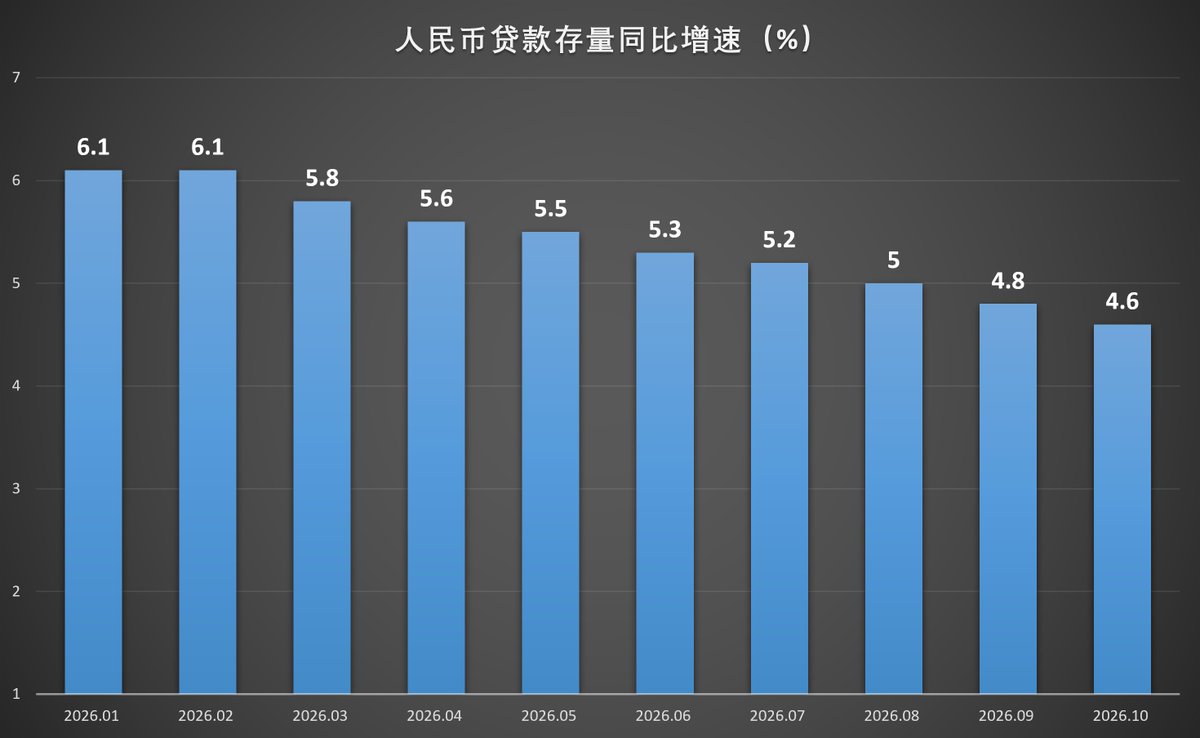
从历史上来看,贷款增速下跌也出现过几次,但是能够跌到这个份上确实是前所未有的。要知道4.6%的增速是三十年以来的最低值,或许有人会说增速低是因为2025年的高基数造成的,但事实恰恰相反。2025年全年新增贷款只有15.9万亿、已经是同比-6.7%,基数本来就被压得很低。在这个低基数上,2026年前10个月新增仅 10.9 万亿、同比增速为-24.9%,10月单月甚至是-5846亿。要知道贷款单月负增长是很罕见的,过去十年时间都没有超过3次,但是今年截止10月就出现了3次,分别是10月、7月、4月,可见2026年中国经济的变动之大,已经远超很多人的想象。同时大家还要注意,4月、7月和10月正好是贷款考核后的次月,也就是说这种变动很可能与银行为完成KPI考核进行的贷款冲量有关。我通过数据比对发现情况的确如此。(下图)
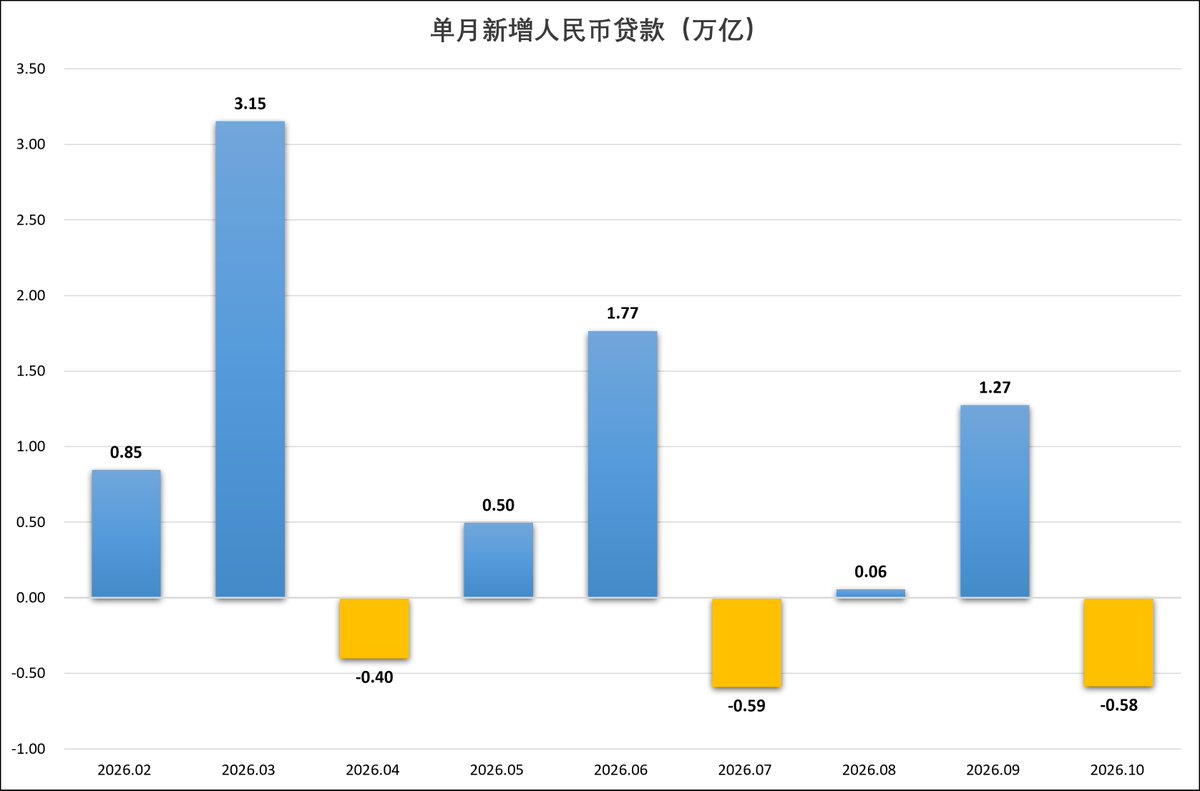
很显然、在季度后的第一个月新增贷款都是负增长的,也就是4月、7月、10月。而贷款增速最高的恰恰是3月、6月、9月,这是很明显的贷款冲量了。同时还有一个细节值得注意,即便就是银行在季度末进行贷款冲量(短期贷款+商票),这个力量也是越来越小的。咱们可以很直观的看到,3月增量是3.15万亿,6月就只有1.77万亿了,9月则是1.27万亿。所以实际情况就是,无论银行是否贷款冲量,新增人民币贷款都在下滑。而咱们刚才说了,新增人民币贷款和市场主体、也就是企业和居民部门的情况有直接关系,更关系到国内资本市场的表现。所以它也是社会融资规模里面的核心指标。
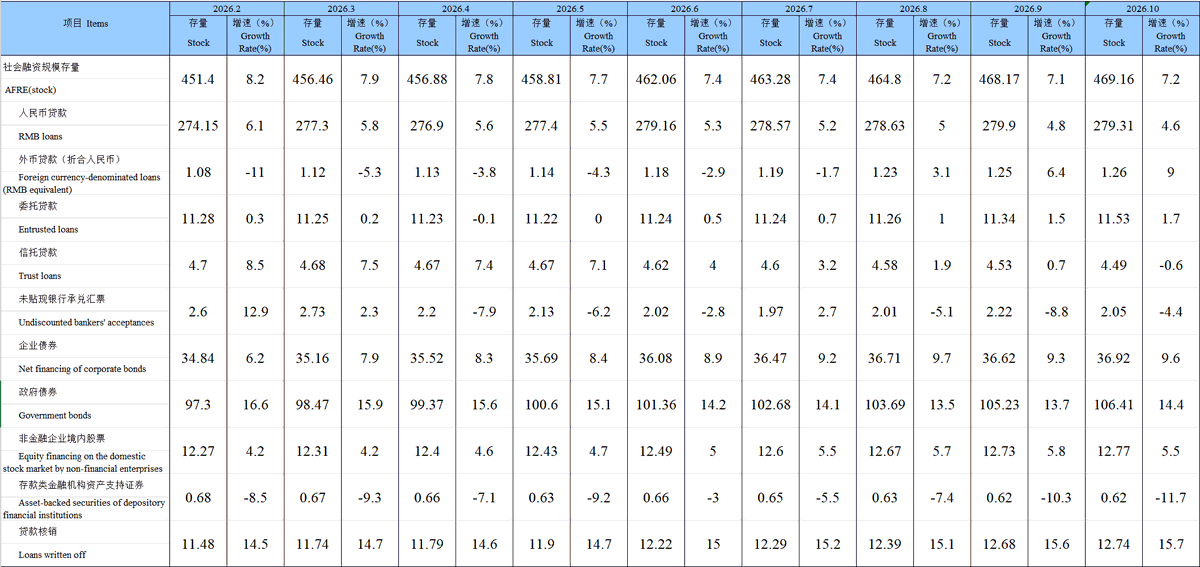
10月份如果看社零总体表现还说过去,根据央行的数据、10月末社会融资规模存量为469.16万亿元,同比增长7.2%。较上个月提升了0.1个百分点。在人民币贷款如此拉胯的情况下,这种增长是怎么出现的呢?(下图)
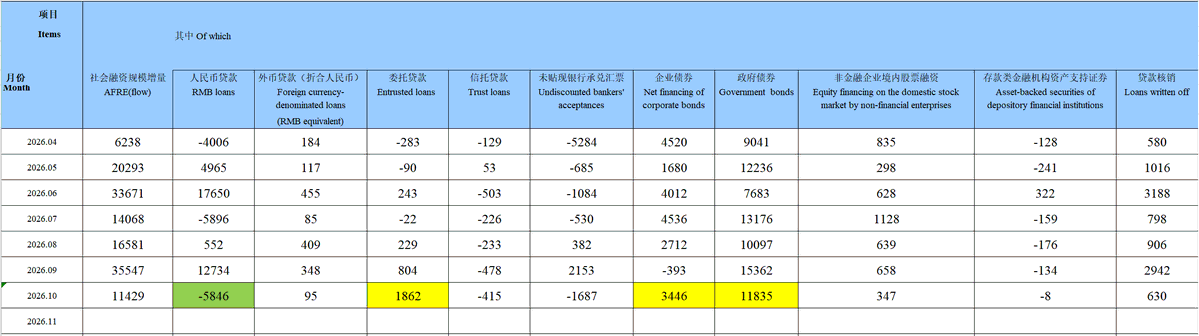
主要是政府债、企业债、还有委托贷款在发力。就像我在前面所说的,这几项都是有关部门,或者说大型企业的融资渠道,不是哪家企业都可以参与的。相较9月份,政府债净融资还有所回落,但是企业债再次发力。想想也是,要不怎么能上新闻头条呢?
说完了社零,咱们再来看看货币供应量的情况。央行的数据显示,10月末,广义货币(M2)余额359.06万亿元,同比增长7.1%。狭义货币(M1)余额116.9万亿元,同比增长4.4%。流通中货币(M0)余额15万亿元,同比增长10.7%。前十个月净投放现金9023亿元。其中、M2较上月下降0.1个百分点,继续保持下行态势;M1较上月上升1.2个百分点,明显回升;M0较上月上升了0.1个百分点,微幅上涨。M2与M1剪刀差收窄至2.8,是今年的最低点。
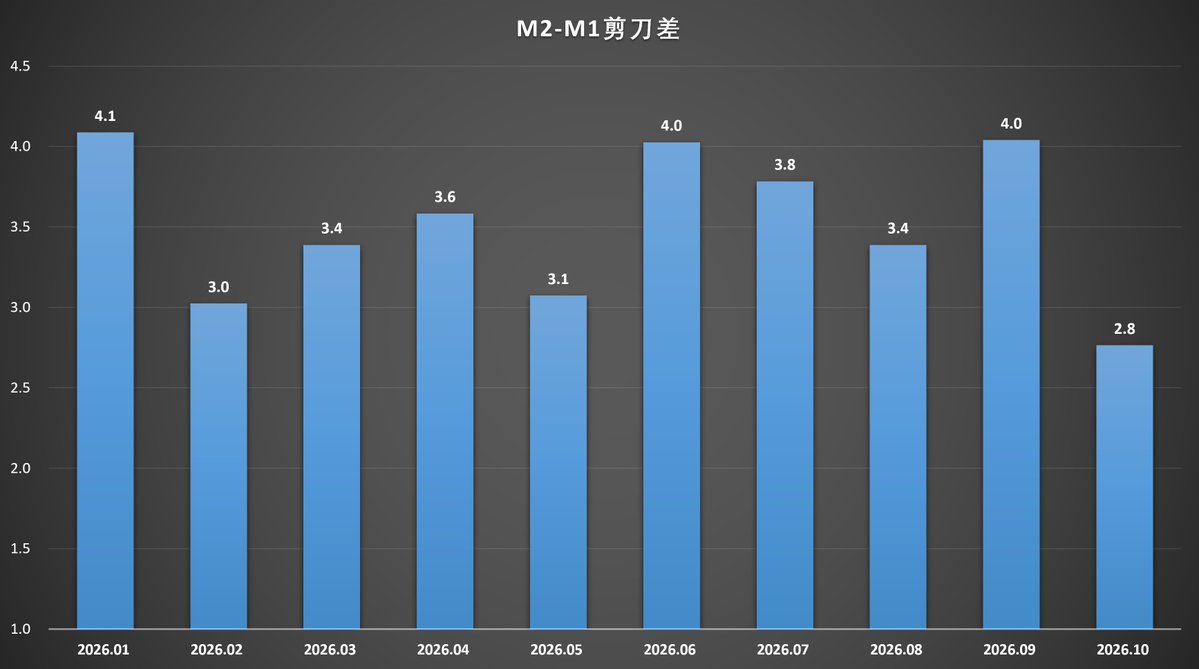
之所以10月M2-M1剪刀差有所下降,主要是M1的上涨带动的。后续咱们要关注这种变动能否持续。下面再来看看存贷款的情况。
先看贷款、根据央行的数据,10月末人民币贷款余额283.33万亿元,同比增长4.7%,同比少增了1.8个百分点;前十个月人民币贷款增加11.42万亿,这个数字相比去年也是大幅下降的,去年同期人民币贷款新增14.97万亿元。
分部门看,住户贷款减少1.46万亿元,其中,短期贷款减少1.41万亿元,中长期贷款减少501亿元;企(事)业单位贷款增加12.39万亿元,其中,短期贷款增加4.65万亿元,中长期贷款增加6.69万亿元,票据融资增加9283亿元;非银行业金融机构贷款减少2395亿元。
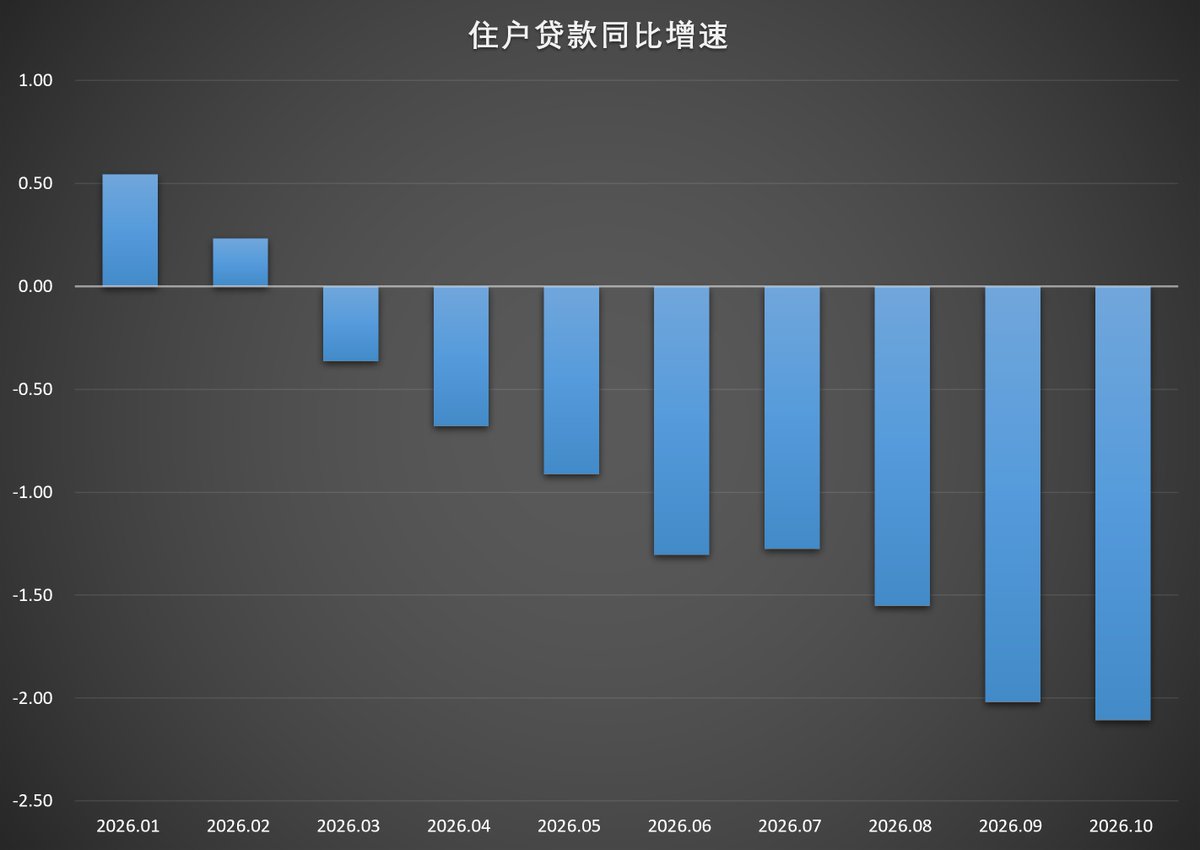
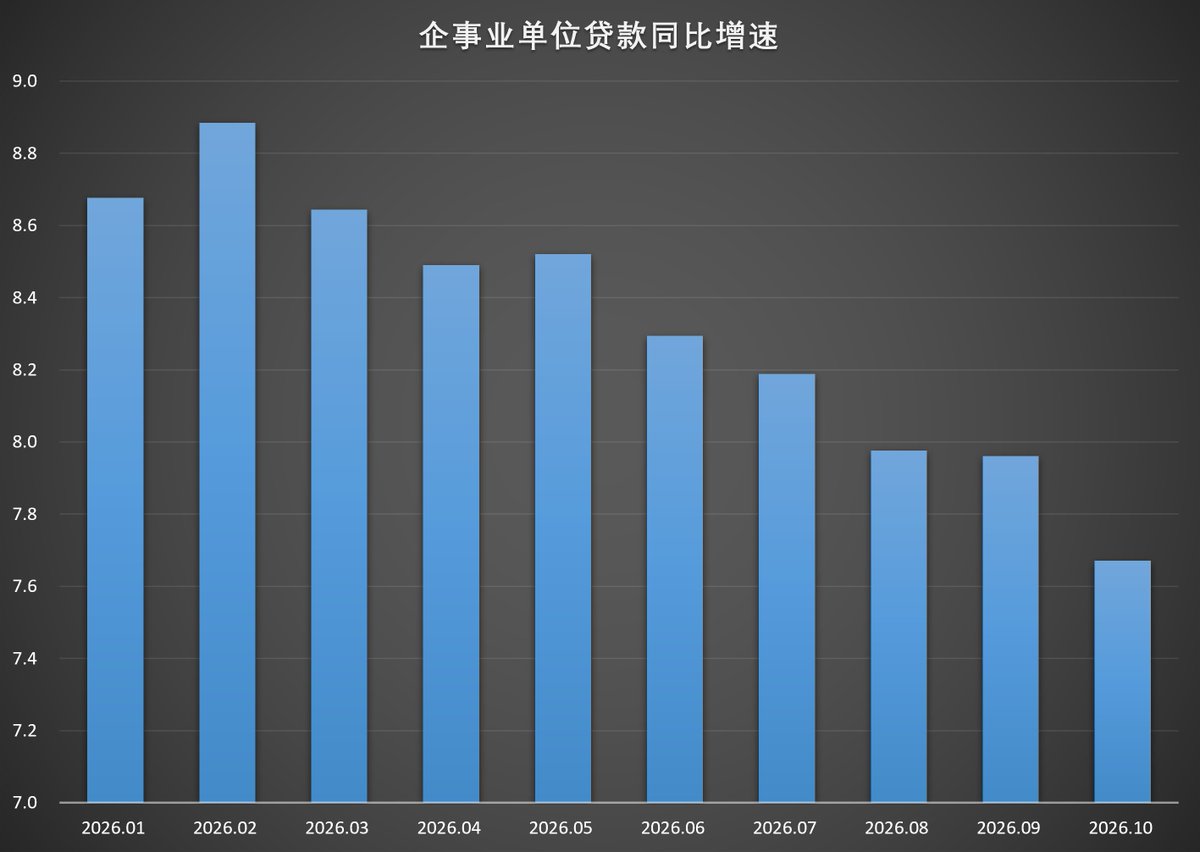
从增速角度来看(上图),住户贷款出现负增长,企事业单位贷款增速有所下降。结论就是住户部门是贷款下滑的主要拖累。但是实际情况远非这么简单,如果我们看绝对值就会发现,其实企事业单位的贷款远没有看起来那么美好。例如10月份企事业单位贷款实际是下降的,余额为197.55万亿元,而9月份的余额为197.71万亿元,净减少0.16万亿元。所以贷款的真实情况是住户部门快速下降,企业部门缓慢下降。说完了贷款咱们再来看存款。
根据央行的数据,10月末人民币存款余额325.55万亿元,同比增长8%。前十个月人民币存款增加23.32万亿元。其中,住户存款增加11.39万亿元,非金融企业存款增加4447亿元,财政性存款增加2.09万亿元,非银行业金融机构存款增加6.66万亿元。下面咱们就来看看增加的具体结构如何。先看住户部门。(下图)
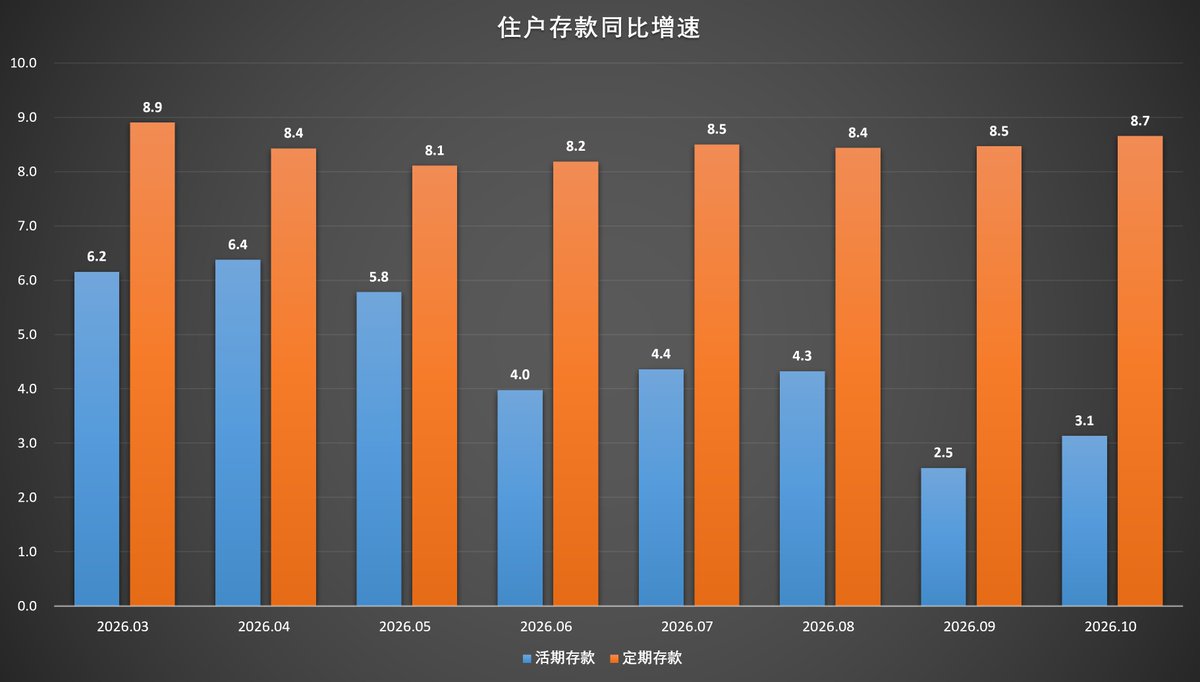
很明显今年以来定期存款增速始终维持在8%以上,而活期存款增速的则逐步下行。咱们都知道定期存款是一种防守型的财务策略,主要作用是以备不时之需。那么更多的居民选择这种方式,也就体现出大多数人对于未来经济的态度,非常谨慎且悲观。而除居民部门以外,增长最快的是非银行业金融机构存款和财政性存款。财政性存款我相信大家都理解,就是国库里面的钱;非银行业金融机构则是指保险、券商、信托等金融机构里面的钱。这种存款的增长,说明部分居民进行存款搬家,在储蓄利率不断下调的背景下去寻找更高的收益。而这种存款结构说明很多钱其实都是有关部门掌控的,因为非银行业金融机构的主体都是大型国央企,例如中信证券,中国人寿,这些都是国有企业。再加上机关单位的存款,这个比例就相当高了。
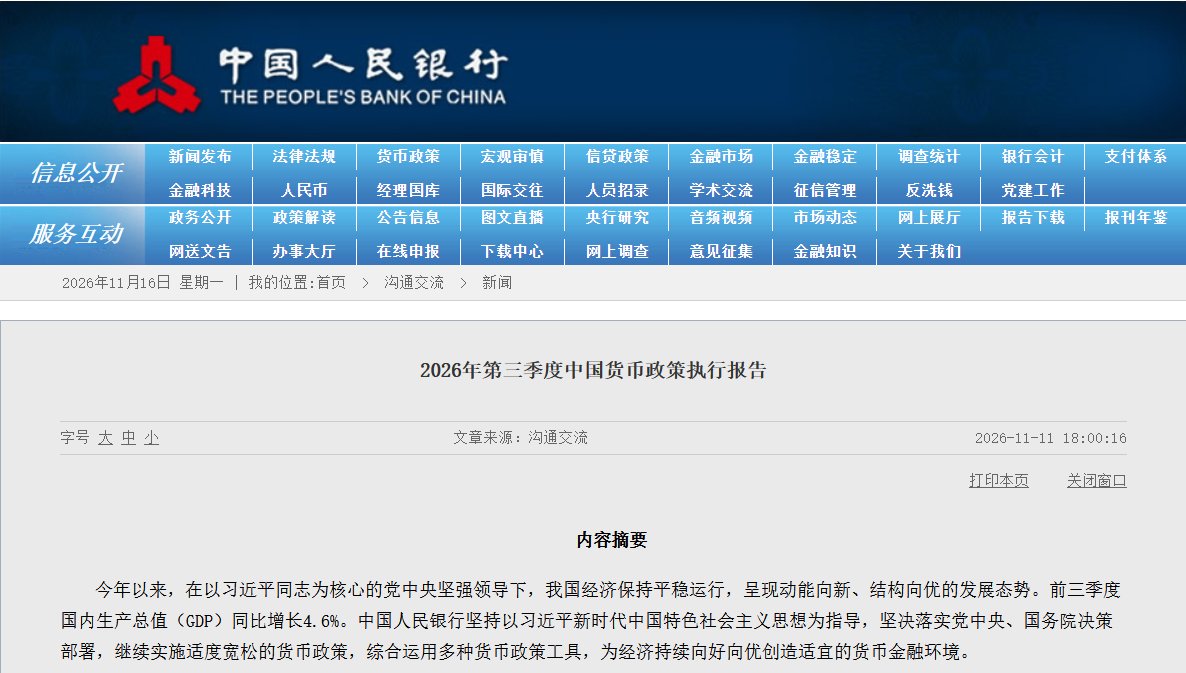
在央行发布的第三季度中国货币政策执行报告当中特意提到,三季度末对公存款余额合计约172万亿元,占各项存款余额的49.3%,其中企业存款余额约84万亿元(占比23.9%)、机关团体存款余额约41万亿元(占比11.8%)、非银行业金融机构存款余额约39万亿元(占比11.2%)、财政存款余额约8万亿元(占比2.3%)。从国际角度来看,我国对公存款余额占比高于美国(35.6%)、日本(40.2%)等经济体,主要受机关团体存款和非银行业金融机构存款的影响。而机关团体存款,又是通过国库拨款过去的,也就是通过财政性存款划转到地方的机关团体,形成机关团体存款。发现了吧?为什么中国消费不行呢。答案就是大部分的钱都在有关部门手中,居民部门手里钱太少了。那么钱不够花,社会保障体系又不完善,居民当然会有更强的储蓄意愿,而不是拿出来消费。关于这一点央行也在报告中也承认了。原话是这么说的,居民和企业存款呈现一定程度定期化的特征,企业活期存款余额占比从2020年末的38.4%降至2026年三季度末的27.9%。居民活期存款余额占比从2020年末的35.3%降至2026年三季度末的25.4%。从国际比较来看,在美欧等经济体,存款更多发挥交易性资金的功能,活期存款占比较高。要我说呀央行真算有关部门里面比较实在的了,情况基本都说清楚了。什么叫存款呈现一定程度定期化的特征,就是不愿意消费和投资呀。结果就是活期存款越来越少,经济不活跃。那么为什么会出现这种情况呢?答案前面已经说了,居民手里的钱太少,大多数存款都没在居民手里。
好了关于这个月的央行数据就说这么多了,下次再聊~


