
同样是买纳斯达克100,内地身份和香港身份,走的根本不是同一条路
文章目录
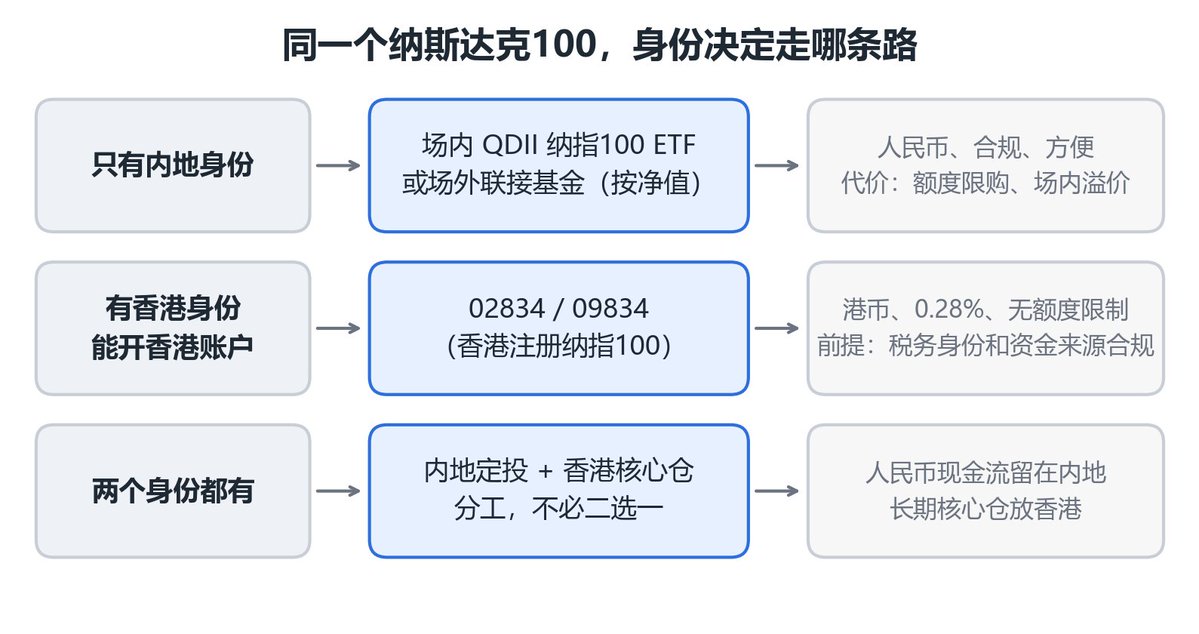
前几天我在 X 上随口问了一句:有多少拿了香港身份的同学,在用汇丰 App 买 02834?评论区比我想象的热闹。好多人追问内地身份怎么办,也有两边身份都有的朋友在纠结:要不要把内地仓位清掉,全部换成香港的?
今天把这笔账一次算清楚。先说结论:
标的都是纳斯达克100,策略都是买入持有、长期不卖,变量是你的身份。身份决定工具,工具决定成本、税务和传承;纪律决定结果。
一、只有内地身份:场内 QDII,人民币买,但先看溢价
如果你只有内地身份,老老实实在国内券商买纳指100 QDII,买入就别天天看,打算持有 15 年。你是在内地生活、花人民币的人,没必要跟风去折腾香港和美国券商。何况从 2026 年 5 月起,监管在集中整治境外券商的内地业务,据报道存量内地客户已经只能卖、不能买。
主要的几只场内纳指100 QDII,账摆在桌面上:
| 代码 | 名称 | 交易所 | 规模(2026 年 4 月) | 总费率(管理+托管) |
|---|---|---|---|---|
| 159501 | 嘉实纳指100 | 深交所 | 约 102 亿 | 0.60% |
| 159696 | 易方达纳指100 | 深交所 | 约 40 亿 | 0.60% |
| 513870 | 富国纳指100 | 上交所 | 约 21 亿 | 0.60% |
| 513100 | 国泰纳指100 | 上交所 | 约 168 亿 | 0.80% |
| 513300 | 华夏纳指100 | 上交所 | 约 112 亿 | 0.80% |
只看费率和规模,我会选 159501 嘉实纳指100:费率在最低一档,规模在 0.60% 这一档里最大。513100 是国内最早的纳指 ETF、规模最大,但总费率 0.80%,比 0.60% 一年多 0.2 个点,十年下来大约差 2 个点。
但是,现在别急着买。 这几只场内 ETF 当下都有很高的溢价,159501 反而是最高的:
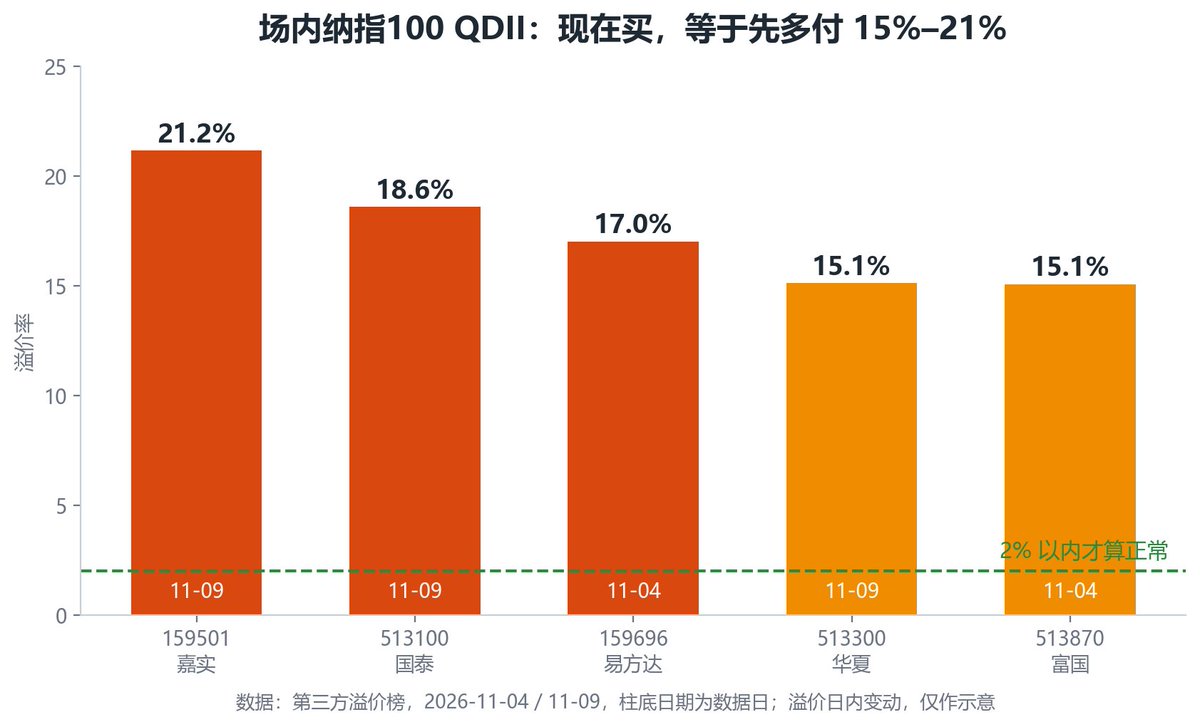
溢价 20%,意思是你花 1.2 元买到的只是 1 元的资产。等溢价回落以后,这 20% 会直接变成亏损,哪怕纳指一点没跌。
所以内地这条路要接受两个代价:QDII 额度限购和场内溢价。我的做法是:
-
场内溢价在 2% 以内再买,高的时候先停;
-
想每月定投,可以改用对应的场外联接基金,按净值申购,没有场内溢价,只是同样会限购,费率也要单独看。
二、有香港身份且能开香港账户:02834
答案是 02834(iShares 安硕纳斯达克100 ETF,港币柜台;09834 是美元柜台):
-
香港注册,港币计价,管理费每年 0.28%,官方公布的年跟踪差约 0.3%;
-
香港注册的基金一般不算美国境内资产,美国遗产税的问题基本绕开(我没找到美国国税局的专门条文,大额持有前请问税务专业人士);
-
没有 QDII 额度限制,也没有场内那种两成溢价;
-
每手 10 个单位,按 11 月 6 日收盘价 516.4 港币算,一手五千多港币。
用汇丰买的成本:
-
标准网上佣金 0.25%,最低 100 港币;
-
18–25 岁可以申请汇丰 Trade25(2026 年另有 26–35 岁的延长优惠),每月 25 港币月费(就是托管费,普通客户本来也要交),当月前 25 万港币交易免佣金,没有平台费。官方收费表还写明,当月第一笔超过 25 万的交易也免佣;
-
港股 ETF 免印花税,交易所和证监会的费用合计约成交额的 0.013%,100 万港币大约 130 港币。
两个前提,比选哪只基金更重要:
-
税务身份。 有香港身份,不等于不再是内地税收居民。有内地户籍、家庭和经济重心在内地的人,内地一般仍按税收居民看待,境外的股息和卖出收益要按 20% 申报。2025 年起多地税务局已经在通知自查,香港账户信息也会通过 CRS 报送。
-
钱怎么过来。 用香港收入,或者本来就在香港合法持有的钱。内地每年 5 万美元的个人换汇额度,按外汇局规定不能用于境外证券投资,借家人额度分拆也是禁止的。
这两步走通,后面就都顺了。
三、两个身份都有?不必二选一
拿到香港身份,就要清掉内地仓位吗?不必。我的思路是分工:
-
内地部分:用场内 ETF(溢价正常时)或场外联接基金定投,管住人民币现金流;
-
香港部分:用 02834 做长期核心仓,管住传承。
内地身份负责每月买入,香港身份负责最后留给家人,两边各用各的优势。
四、钱多了,为什么一定要绕开美国本土 ETF?
最容易被忽略、也最致命的一环:非美国人持有 QQQ、QQQM 这类美国注册 ETF,去世后超过 6 万美元免税额的部分要交美国遗产税,税率 18% 到 40%。 香港和美国没有遗产税协定。
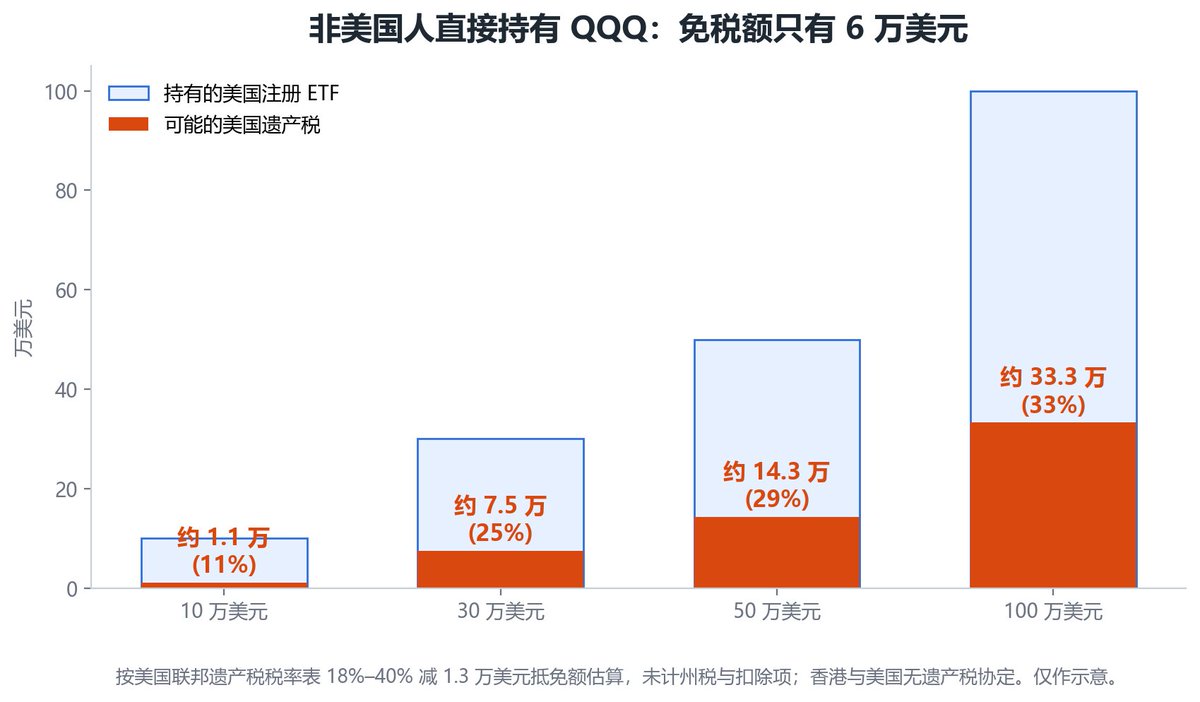
图方便直接开美国券商买 QQQ,等于把一张税单留给家人。投资不能只看自己买得方不方便,还要看家人接手的时候会不会陷入困境。
资金再大一些,可以考虑两条腿:
1. 汇丰 02834 + 汇财组合贷款(质押)
需要用钱的时候不卖股票,用持仓做抵押,借港币应付生活,资产继续复利。汇丰汇财组合贷款按一个月 HIBOR 加减点差计息;每种资产能借几成,由银行酌情决定,而且随时可以调整。02834 能不能抵押、能借几成,请直接向汇丰查最新的认可抵押资产清单。据学员整理的资料,汇丰对两倍杠杆基金基本不给质押额度,这一点同样以银行清单为准。
2. 能买欧洲市场的券商:欧洲注册的 UCITS ETF
-
1 倍:CNDX(iShares 纳斯达克100 UCITS,累积型),爱尔兰注册,实物持股,不派息。按美国和爱尔兰的税收协定,基金收到的美股股息预扣税是 15%,比美国 ETF 对香港投资者的 30% 低一半。
-
2 倍:LQQ(Amundi 纳斯达克100 每日两倍杠杆),法国注册,用掉期合成复制,欧元计价,在巴黎上市。它和香港的 07261、07266 一样,都是每日重设的两倍产品,不适用上面说的 15% 股息预扣。
关于杠杆,说清楚一点: 两倍杠杆只保证单日两倍。拿得越久,在震荡市里离两倍越远。
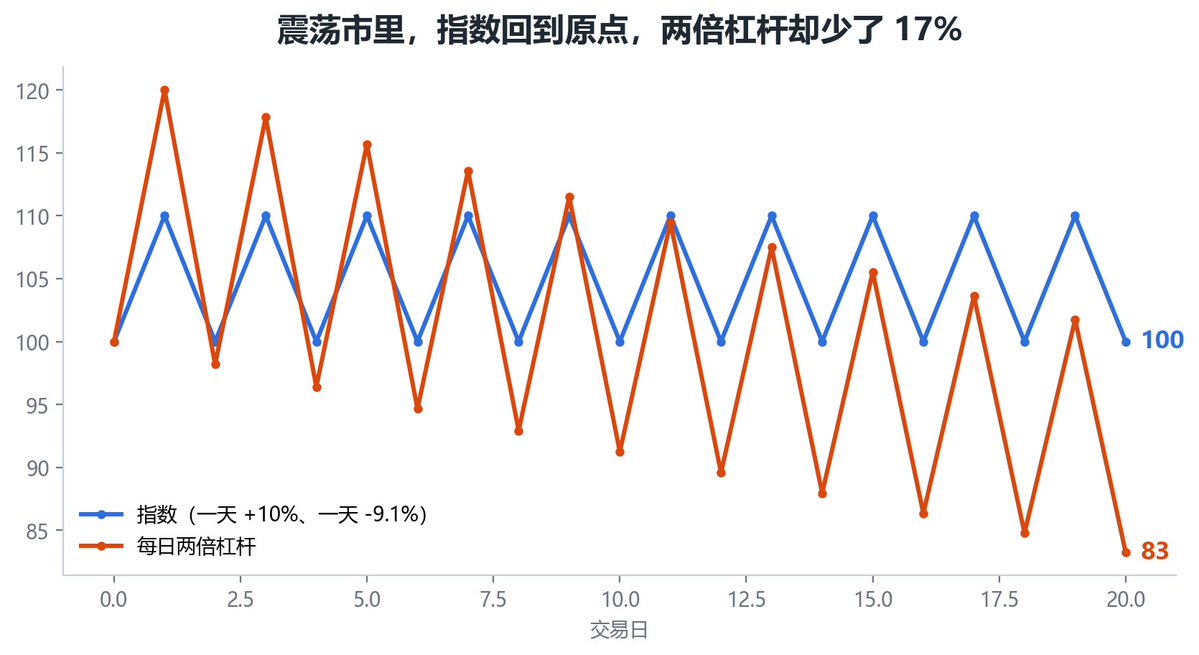
如果真要用杠杆,只能占一小部分,必须搭配现金,并且按规则再平衡:牛市把杠杆部分的一部分利润换回 1 倍或现金,熊市再用现金补回去。做不到这几条,就别碰。
这套打法叫 BBD(Buy, Borrow, Die)
买入、质押借贷、传承。不卖股票,就不触发卖出的税;用借款覆盖生活,资产继续复利;最后放在非美国体系里传给家人,避开美国遗产税。
但要记住三个前提:
-
借的钱只用于生活,绝不再拿去买股票;
-
一定留现金。暴跌的时候银行会下调质押比例,你最缺钱的时候,往往也是最借不到钱的时候;
-
还是要看税务身份。如果你是内地税收居民,"不卖"只是推迟了纳税,持有期间的股息照样要申报。
五、几样东西,别碰
-
溢价过高的场内 QDII:不管是 159501 还是 513100,溢价两成的时候买,等于先亏两成。等回到 2% 以内再说;
-
07261 / 07266 长期持有:分别是华夏和南方东英的纳指100两倍杠杆,每日重设,规模也小(07266 约 2000 多万美元)。溢价和折价波动很大,07261 在 11 月 5 日溢价一度达到 12.5%;
-
03451 / 03416:备兑认购期权产品,涨多了收益封顶,是收息工具,不是指数替代品。另外 03416 跟踪的是恒生国企指数,不是纳指;
-
QQQI 这类高派息产品:派息里有不少是返还本金,上涨被封顶,熊市里派息也可能维持不住;
-
别按错代码:华夏纳指100 是 513300,博时标普500 是 513500,只差一位数,买之前核对基金全称;
-
别买错指数:标普500 不是纳斯达克100 的替代品。我只投纳斯达克100。
六、写在最后
身份决定工具:只有内地身份,用场内 QDII 或场外联接;有香港身份,用 02834;两个都有,就分工。
纪律决定结果:买之前先看溢价,别追高;买完以后,别卖;永远留一笔现金,让自己不会被迫卖出。
以上为公开数据整理和个人思路,不构成投资、税务或法律建议。文中费率、规模、溢价和券商政策都会变化,数据日期已注明,操作前请自行核实,并咨询专业人士。
📚 更多内容,欢迎访问**:books.xingjia.xy**z
参考资料
-
汇丰本地证券服务收费表(含 Trade25 条款):https://www.hsbc.com.hk/content/dam/hsbc/hk/tc/docs/investments/stocks/top-trader-club/local-securities-product-fact-sheet.pdf
-
汇丰 Trade25:https://www.hsbc.com.hk/zh-hk/investments/products/stocks/trade25/
-
汇丰汇财组合贷款:https://www.hsbc.com.hk/zh-hk/wealth-financing/products/wealth-portfolio-lending/
-
iShares 02834 产品页:https://www.blackrock.com/hk/en/products/282238/ishares-nasdaq-100-etf
-
iShares CNDX 产品页:https://www.ishares.com/uk/institutional/en/products/253741/CSNDX
-
场内纳指100 费率与规模统计(2026 年 4 月):https://www.sina.cn/news/detail/5289157023761111.html
-
纳指 ETF 溢价榜:https://www.sohu.com/a/1099167681_122014422
-
07261 交易资料披露:https://www.caiwennews.com/article/1688393.shtml
-
07266 产品页:https://www.etnet.com.hk/www/eng/etf/lip_detail.php?lipcode=7266
-
境外所得 20% 计税报道:https://www.cls.cn/detail/2091536
-
境外券商整治报道:https://finance.sina.cn/2026-05-23/detail-inhyvtiv7189665.d.html
-
外汇局个人外汇业务说明:https://www.safe.gov.cn/xiamen/file/file/20211022/f4794075e84e40dd9394be523a52731b.pdf
素材来源(我的 X 帖)
-
汇丰 App 买 02834:https://x.com/xingjia520/status/2119704218990940469
-
人在香港如何 BBD 规避美股遗产税:https://x.com/xingjia520/status/2118589733156896822
-
HKID 买 QQQ:汇丰 + IBKR 组合拳:https://x.com/xingjia520/status/2118585704280387690
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


