中际旭创要跌到哪?
文章目录
中际旭创的业绩依然很强。四季度按120—130亿元、全年约350亿元看,今年利润同比增长超过两倍。明年按券商平均预期约670亿元看,还要再增长约九成。
利润增长到这个程度,股价为什么还在往下走?
以11月6日收盘448元计算,中际对应今年约15倍市盈率、明年不到8倍。市场已经不愿意按照接近翻倍的盈利增速,给它相应的成长估值。投资者开始担心,这些利润能维持多久,后面的订单、利润率和美国市场准入,又能确定到什么时候。
中际旭创正在被从成长股切向周期股来定价。利润表还在往上走,估值已经提前往下挪。这件事,隆基绿能经历过。
隆基的利润还在增长,股价已经跌了
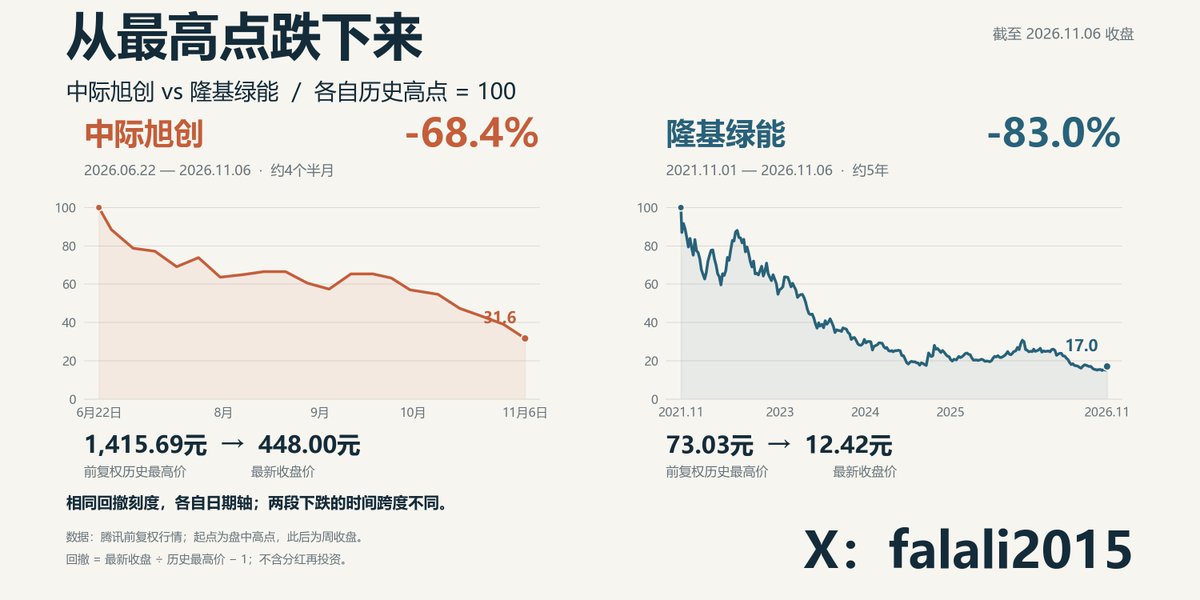
隆基2022年归母净利润148.12亿元,同比增长约63%,创下历史新高。当年股价按同一前复权口径计算,却下跌约31%。2023年仍然赚了107.51亿元,股价继续调整。到2024年,利润表才变成亏损86.18亿元。
从2021年11月的阶段高点,到2024年7月的低点,隆基的股价跌幅超过八成。整个过程中,投资者有很长一段时间都能拿着财报说,利润明明还这么好,市盈率已经很低了。
后来利润掉下来,前面的低市盈率也就消失了。
光伏需求没有停止增长。2024年,中国新增光伏装机仍增长约28%,生产企业却被扩产、降价和技术迭代拖进了亏损。装得更多,不妨碍供应商赚得更少。
隆基2024年年报里,对这段经历的反思很具体。行业供需失衡,开工率不足,产品价格持续下跌;部分新产品没有在功率和成本上与竞品拉开差距,就大规模投产,随后出现库存、跌价和停产改造损失。技术升级创造了新需求,也让此前投入的产能变得不值钱。
海外市场又加了一层压力。美国清关受阻,带来货物滞留、回运和客户索赔,部分海外产能也受到双反政策变化影响。原来按照全球市场安排的产能,后来只能按照实际能够进入的市场,重新算回报。
隆基给出的参照,是股价会先于利润见顶,行业增长也无法替制造企业锁住利润率。中际之后的利润能维持到什么水平,要看自己的客户认证、产品升级、竞争格局和市场准入。市场现在就在提前给这些因素重新出价。
670亿利润,市场愿意相信几年
成长估值贵,很大一部分贵在后面几年。投资者接受今天的价格,是因为相信今年350亿、明年670亿之后,还会有更多利润,并且公司有能力把这些钱持续赚下来。
周期定价会缩短这段时间。670亿可以很大,但如果其中一部分来自紧缺、客户集中扩张和新产品放量,等到供给跟上、客户议价、旧型号降价,平常年份还能留下多少?市场开始按一个更保守的利润中枢给公司估值。
这时再强调明年接近翻倍,已经答不完投资者的问题。股价还要反映2028年、2029年,以及这一轮高回报吸引来的新产能。
中际眼下的经营情况确实很强。11月6日,公司公告称,客户订单持续增加,产品价格和毛利率保持稳定;主要客户订单已基本覆盖2027年全年,部分重点客户已经给出2028年明确需求指引。NPO、XPO等下一代产品,也在为后面的增长做准备。
这些是公司仍在增长的依据。远期订单最终能贡献多少利润,还要经过交付、产品组合、价格和成本。客户给出的需求越远,中间需要兑现的环节也越多。
中际2025年前五大客户贡献了约76%的收入。几家大客户集中扩张,供应商的收入和利润会迅速放大;这些客户一旦调整建设计划、延后提货或者增加其他供应商,影响也会集中传回来。
之前讲的长短料,就是这种传导。云商可以继续宣布巨额资本开支,机房仍然要等建设、并网和通电。设备已经提前买了,后面的项目晚几个月,客户先消化手里的货,下一批采购就可以往后挪。
这种变化不必等到AI使用量下降才发生。终端用量继续增加,新增采购也可能暂时减少,因为上一轮抢料已经把一部分未来需求提前买走了。
供应商的钱也在里面。中际9月底存货约239亿元,比去年底增加88%;应收账款约173亿元。前三季度赚了222亿元,经营现金流约80亿元。公司解释,这是订单、收入和备料增长带来的资金占用。
扩张要靠后面的交货和回款完成。客户按时提货,资金就能周转;客户慢下来,已经备好的货和扩好的产能,就得多等一段时间。利润率越高的时候,市场越会追问,这样的回报会把多少竞争者和新产能吸引进来。
产品升级也要不断重新赢。800G往1.6T走,再往下一代光互连走,龙头有研发、良率和客户导入的优势,也得持续投入才能把优势接下去。新的技术路线能带来收入增量,利润最后落到哪些环节、客户愿意付多少钱,需要一代代产品兑现。
市场从成长切向周期,削掉的就是此前愿意提前支付的那部分价格。即使明年仍然赚到很多钱,只要投资者认为后面更难赚,估值也可以继续下降。
制裁影响的,是能够放心算进去的未来
中际面对的政策风险,已经有具体文件。
6月10日,公司公告确认被美国列入1260H名单,并明确反对这一认定,称当时订单获取、生产运营和供应链正常。这个名单不等于所有美国商业客户都被禁止采购,但它已经让客户和投资者必须考虑后续政策会往哪里走。
9月24日,美国参议员提出S.5548光模块采购限制法案,文本直接列出中际旭创、新易盛及相关子公司、关联方等,针对联邦关键系统相关采购设限。截至本次核对,法案仍在委员会审议,文本安排的是成法后的五年过渡期。
五年过渡期会给供应链调整留下时间,也会给客户培育替代供应商留下时间。客户认证、产能投资和长期合同,本来就要提前做。等到限制正式执行时才开始找替代品,企业往往已经来不及。
市场会提前计算这种可能性:眼下客户仍然大量采购,几年后会不会主动降低依赖?第二供应来源逐步成熟以后,原来的份额和议价能力还能保留多少?
海外建厂可以改善产地和交付安排,但当条文针对的是企业及关联方时,换一个生产地址,未必就能消除客户的顾虑。制裁风险影响的,也可能先是长期合同和新项目分配,随后才进入某个季度的利润表。
这类限制又有跨党派推动。民主党胜选,不会自然消除针对中国供应链的政策压力。美国数据中心建设的审批、用电和居民成本问题,影响总采购节奏;针对中国光模块供应商的限制,则可能影响订单分给谁。
因此,公司今天经营正常,明年券商仍然预测670亿利润,与市场降低远期估值,可以同时发生。投资者正在给利润能够维持的年数打折。
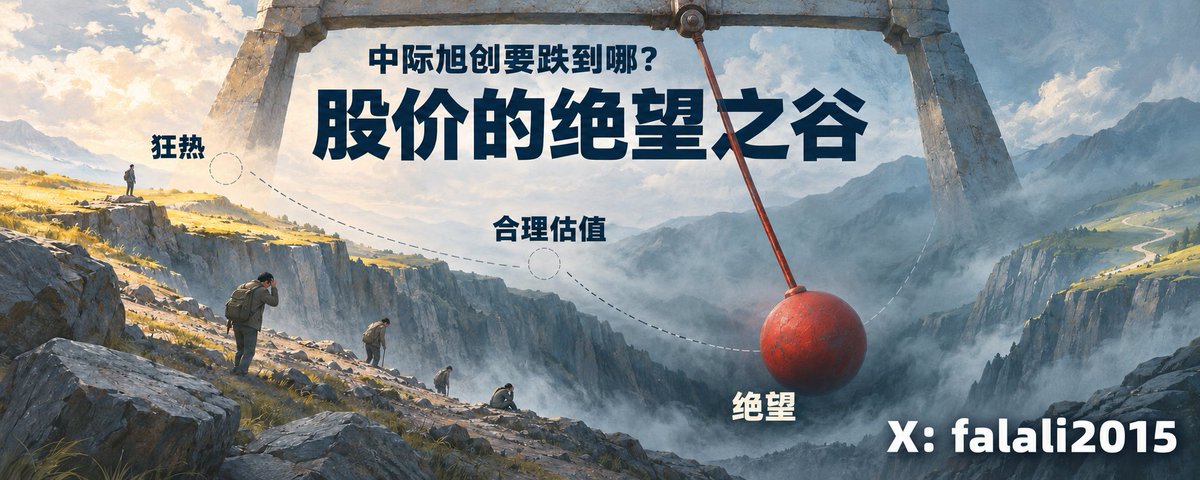
钟摆还会把价格甩得更远
按今年350亿元利润给15倍市盈率,对应股价约446元。对一家明年仍有高增长预期的公司,这个价格已经不贵,现价就在这一带。只是市场的钟摆,经过“不贵”的位置以后,还可能继续往悲观的一端摆。
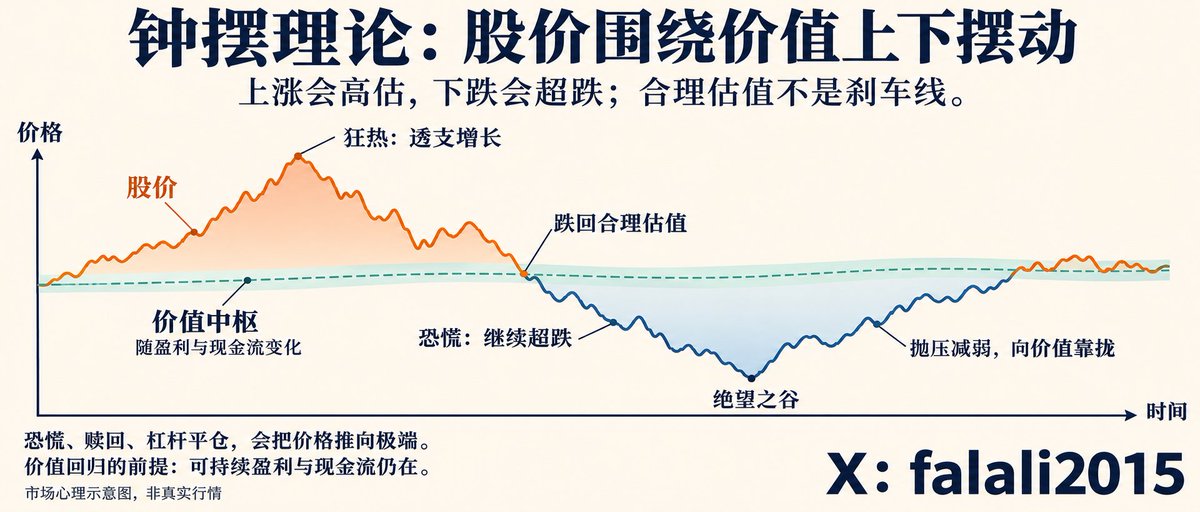
霍华德·马克斯的钟摆理论,说的就是这种过头。上涨时,投资者把未来几年的好前景提前计入价格;下跌时,又可能把需求放缓、价格竞争和政策风险一起往最坏处想。从愿意为增长付溢价,到只愿意相信眼前的利润,再到连眼前的利润也要打折,估值就会一层层往下压。
如果筹码又集中在一批持仓重、投资逻辑和风控条件相近的资金手里,减仓也容易集中发生。股价下跌引来赎回、止损和融资盘卖出,卖出又制造更大的跌幅。有人急着换现金,接盘的人却还在等更低价格,原来锁得很稳的持仓,就会变成不断压向市场的卖盘。
沿着这个方向,350亿利润压到12倍,对应约357元;极端情况下只给8—10倍,就是约238—297元。15倍时已经不贵,恐慌却可能把它甩到低于正常定价的位置。到了这一步,影响成交价的还有谁必须卖、谁有钱接,而不只是公司一年能赚多少。
等急于退出的筹码逐步释放,被动卖盘减少,能够等待的资金接过持仓,实际盈利和回款才会重新获得定价的分量。企业持续赚钱的能力得到验证,极端折价就有了修复的基础。一轮大跌常常先把价格砸得离谱,消化完过度集中的筹码和恐惧,才轮到价值回归。
https://x.com/i/chat/group_join/g2085247805694804211/giwOpg6vgC
我的X官方群,7月股灾2号开盘前精准提示股灾到来,中秋劫跟这次10月股灾都有提前预警A股保险砸盘,10月8号精准在美股开盘前预警美股党争与电力短缺会造成AI上游链增长的周期性波动会利空 SOXX和纳指,本周一晚第一时间跟朋友分享这周四A股要反弹行情。
后面会持续跟踪救市跟资金动向,欢迎大家一起进来聊聊个股与宏观。