
美股期权进阶 - 做市商对冲逻辑与GEX
文章目录
我之前在一些文章和帖子里都提到过做市商的对冲逻辑和 Gamma,但有些人看完还是觉得云里雾里,所以这一篇就给大家详细讲讲,也是我们从期权小白迈入到进阶的第一课。这篇文章会先聊聊你在买卖期权的时候到底在跟谁交易,做市商为什么要对冲、又是怎么对冲的。再讲讲大家可能看过的 GEX (Gamma Exposure,做市商手里期权的 Gamma 加起来有多大 ) 图是怎么算出来的,拿到一张图应该怎么看。
📖 我以前的文章都整理在下面这个链接,包括期权入门科普全系列,概念不熟的可以先看看哟: https://x.com/staypinkyup/status/2101301548244681025
🤝 你的对手盘是谁
每一笔成交都有一个买方和一个卖方,你买进的时候,卖给你的那一方就是你的对手盘。
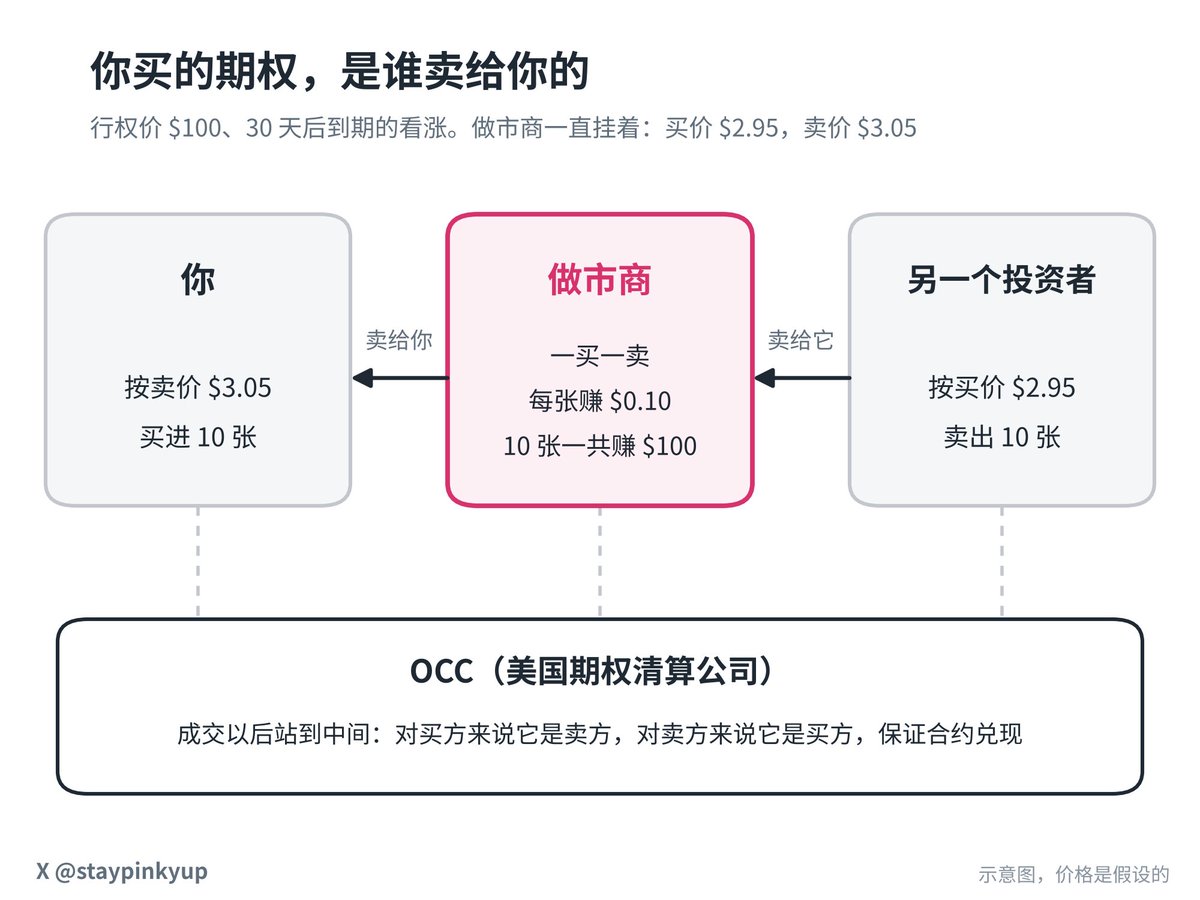
比如一个标的现在股价 $100,一张行权价 $100、30 天后到期的看涨期权,屏幕上显示买价(Bid,现在有人愿意买的最高价)$2.95、卖价(Ask,现在有人愿意卖的最低价)$3.05。
如果你按 $3.05 买了 10 张,就一定有人按 $3.05 把这 10 张卖给了你。
卖给你的人可能是其他散户,也可能是基金,但很多时候是做市商(Market Maker)。期权合约特别多,同一只股票就有很多个行权价、很多个到期日,平时一直在这些合约上挂着买价和卖价的,主要就是做市商,所以你下单的时候,接单的往往就是它们。
成交以后,这笔交易会交给美国期权清算公司(Options Clearing Corporation,OCC)。美国所有上市期权都由它清算,它会把这一笔拆成两笔:你跟 OCC 一笔,OCC 跟卖给你的人一笔。这样你的合约就由 OCC 来保证,就算卖给你的人后来爆仓了,你的合约照样能兑现。
🏦 做市商靠什么赚钱
美国证监会(Securities and Exchange Commission,SEC)对做市商的解释是:随时准备按自己公开挂出的价格,持续买卖某只股票的公司。期权市场里的做市商也一样,只是买卖的是期权。交易所会要求做市商在大部分交易时间里都同时挂着买价和卖价,做不到的话交易所可以处罚。美国最大的期权做市商 Citadel Securities 自己说,它在美国上市期权里的份额约 30%,别的做市商还有包括 Susquehanna、IMC、Wolverine 这些公司。
做市商赚的主要是买价和卖价中间那一截差价:比如你按 $3.05 从它手里买了 10 张,刚好又有人按 $2.95 卖给它 10 张,它一买一卖,每张赚 $0.10,10 张就是 0.10 × 100 × 10 = $100。它不需要猜标的的涨跌,只要买单和卖单够多,就能一点一点赚差价。
麻烦在于买单和卖单不会刚好成对出现:你买了 10 张,可能半天都没人卖给它,它就一直是这 10 张看涨的卖方,股价一涨,这 10 张越来越贵,它就要亏钱。做市商不想赌这个方向,所以要对冲,这就是做市商对冲逻辑的来源。
🙅 关于做市商的几个误会
-
第一个误会是把做市商当成庄家:A 股里说的庄家是坐庄的人,先偷偷买下一只股票的一大块,再拉高价格吸引散户追进来,最后高价卖给他们。这是操纵市场,美国和中国都违法,通常也只有小票才做得成。做市商一般不押方向,赚的是买卖之间的小差价,积少成多。
-
第二个误会是觉得做市商在跟你对赌,你亏的钱就是它赚的:做市商卖给你期权以后,一般很快就会用正股把大部分方向风险对冲掉,你这一单是赚是亏,对它影响不大,它在乎的是成交多不多、差价厚不厚。
-
第三个误会是觉得期权价格是做市商想定多少就定多少:美国有很多家期权交易所,很多家做市商在抢同一笔单,最大的一家也只占约 30%,谁的报价差,单子就会去了别人那里。
-
第四个误会是看到股价被推着走,就说是做市商在拉盘砸盘:做市商的买卖确实会推动股价,比如常说的 Gamma Squeeze,做市商卖出了大量看涨,股价越涨,它越要买股票来对冲,买的动作又把股价往上推。但这是对冲逼着它买的,跟它看不看好这只股票没有关系。
🧮 做市商怎么对冲
回到你买的那 10 张期权的例子里,假设它们的 Delta 是 0.515。股价每涨 $1,期权价格大约涨 $0.515,一张合约对应 100 股,相当于 51.5 股正股。
做市商卖出这 10 张,就相当于空了 0.515 × 100 × 10 = 515 股,所以它会先买进 515 股正股。股价涨了,期权上亏的钱由股票赚回来,跌了就反过来。
这种用正股把 Delta 抵成 0 的做法,叫 Delta 对冲。
可 Delta 会跟着股价变,变得多快就是看 Gamma,做市商要拿的股数也得跟着变:
-
股价涨到 $101,Delta 变成 0.567,10 张相当于空了 567 股,做市商得再买 52 股。
-
股价跌到 $99,Delta 变成 0.462,它只需要 462 股,得卖掉 53 股。
所以做市商卖出期权以后,对冲是股价涨了买、跌了卖(追涨杀跌),会把波动自然放大,这种情况就叫做市商是负 Gamma。
反过来,如果是你把这 10 张卖给了做市商,它手里就是买进的期权,对冲要先卖空 515 股(先借股票卖掉,以后再买回来还)。
-
股价涨到 $101,它要空 567 股,得再卖空 52 股。
-
股价跌到 $99,它只要空 462 股,得买回 53 股。
所以做市商买进期权以后,对冲是股价涨了卖、跌了买(高抛低吸),会把波动自然压小,这种情况就叫做市商是正 Gamma。
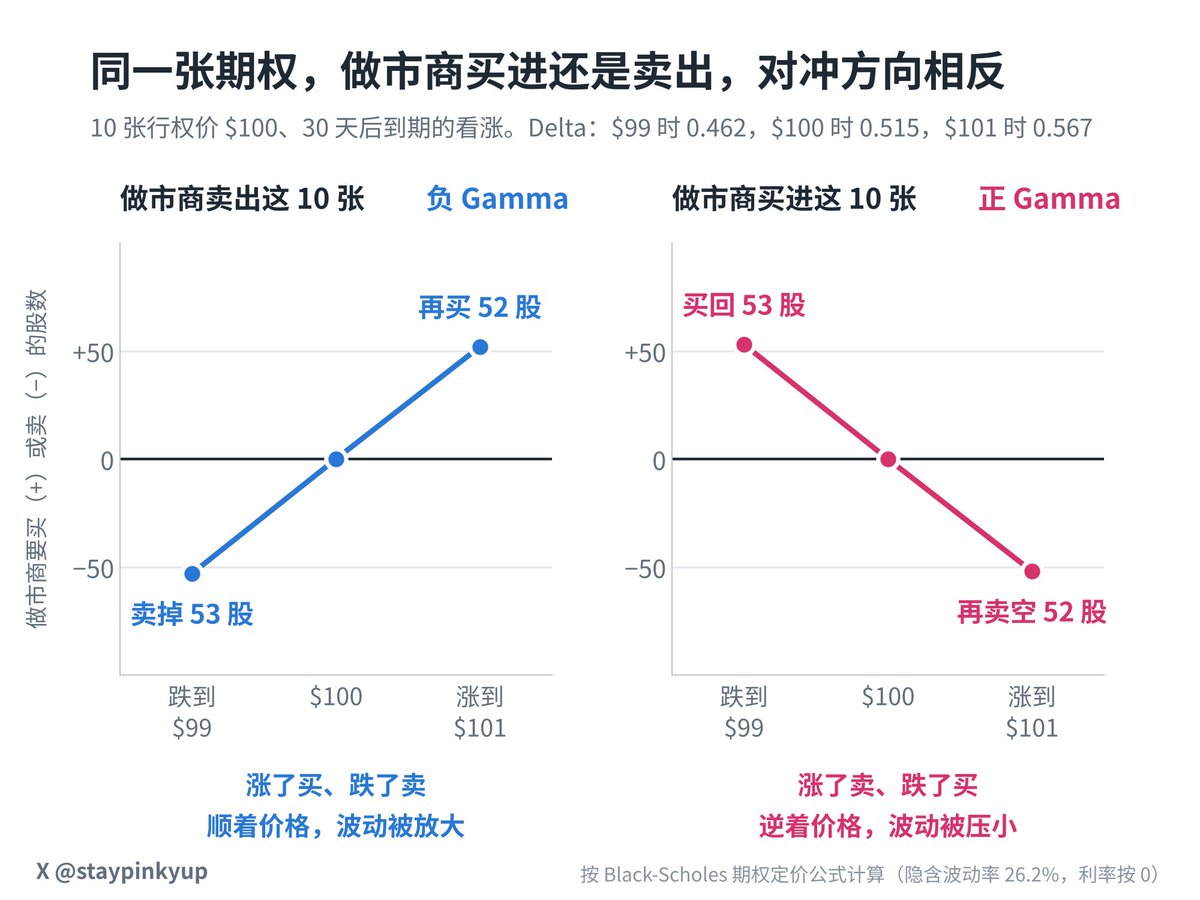
实际操作里,做市商手上有成千上万张期权,不会一笔一笔单独对冲,而是把整个账户的 Delta 加起来,离 0 偏得多了再调整。账户加起来以后,还是看做市商整体是买进的期权多,还是卖出的期权多:
-
散户、基金这些投资者整体卖出的期权多,做市商作为对手盘,整体就是买进的期权多,这就是正 Gamma。它的对冲是股价涨了卖、跌了买,也就是高抛低吸,会把波动压小。
-
投资者整体买进的期权多,做市商整体就是卖出的期权多,这就是负 Gamma。它的对冲是股价涨了买、跌了卖,也就是追涨杀跌,会把波动放大。
📐 GEX - Gamma Exposure
GEX 是把全市场每一档期权上做市商的对冲都加起来,估算股价每动一点,做市商整体大约要买卖多少股票,是高抛低吸还是追涨杀跌。
具体算法是每个行权价算一次:Gamma × 未平仓量 × 100。
-
假设你买的那张期权在股价 $100 时的 Gamma 是 0.053,也就是股价每动 $1,Delta 大约变 0.053。
-
未平仓量(Open Interest,简称 OI)是这个行权价、这个到期日还有多少张合约没平仓。
-
乘 100 是因为一张合约对应 100 股。
只看例子里的那 10 张:0.053 × 10 × 100 = 53 股,意思是股价每动 $1,做市商大约要买卖 53 股,跟上面一步步算出来的 52 股、53 股对得上。如果 $100 这一档全市场有 1 万张没平仓,就是 0.053 × 10000 × 100 = 53000 股。所有行权价、所有到期日都这样算一遍再加起来,就是这只股票的 GEX。
很多平台会把股数换成钱,算股价每动 1%,做市商要买卖多少美元的股票。股价 $100 时动 1% 正好是 $1,所以也是 53,000 股,换成钱是 53,000 × $100 = 530 万美元。
➕真实的 GEX 和约定口径的 GEX
上面算出来的 53,000 股只是数量,还没有正负号。定正负号是算 GEX 最麻烦的一步:OI 只告诉你 $100 这一档有 1 万张没平仓,不告诉你是谁买、谁卖,也就不知道做市商在这一档是正 Gamma 还是负 Gamma。
所以 GEX 有两种:
-
一种是真实的做市商 GEX,要知道每一笔成交是谁买、谁卖、是开仓还是平仓。交易所会按下单方的身份(客户、专业客户、券商、做市商)把成交分开统计,但这份数据要付费买,一般投资者是看不到的。
-
另一种是约定口径的 GEX,直接约定看涨都是投资者卖、做市商买,看跌都是投资者买、做市商卖,所以看涨都记做市商的正 Gamma,看跌都记负 Gamma,英文里叫 naive GEX。这个约定出自数据公司 SqueezeMetrics 2016 年的 GEX 白皮书,对应的是指数期权上常见的习惯:投资者拿着股票卖看涨收权利金,再买看跌当保险。市面上很多 GEX 图用的都是这一种。一个例子算一下:比如 $100 这一档有 1 万张看涨、6,000 张看跌,柱子就是 0.053 ×(10,000 − 6,000)× 100 = 21,200 股,换成钱是 212 万美元,是一根正的柱子。
还有一些网站会用自己的算法去估做市商的仓位,尽量往真实的做市商 GEX 去靠。这种估法是想比约定口径更贴近实际,但也有不那么准确的时候,这个就看各家网站自己的算法实力了🤣
下面两个图展示的就是同一只标的在同一天同一时段的数据,在不同 GEX 算法口径下,图的不同:
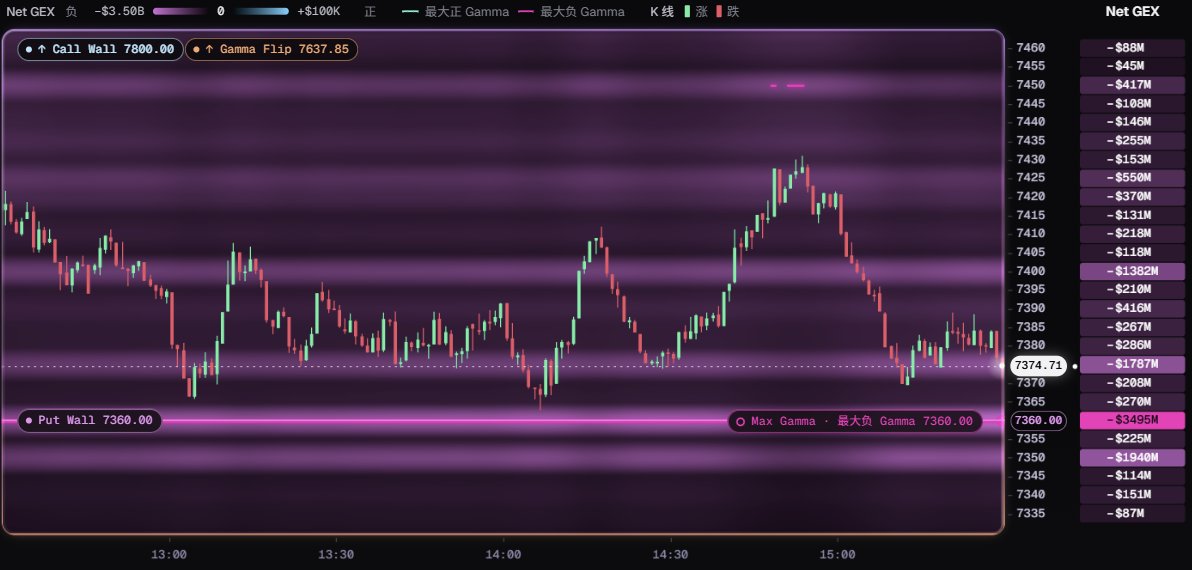
Naive GEX
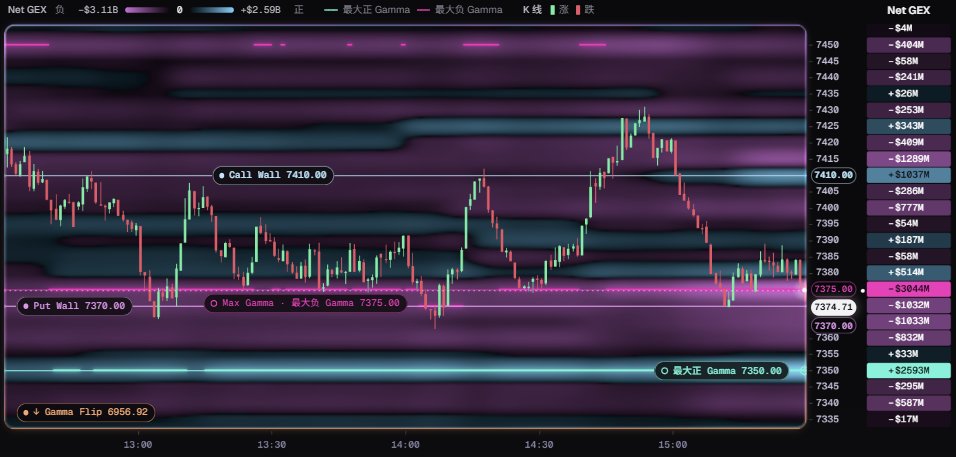
算法过滤后的GEX
📊 拿到一张 GEX 图怎么看
柱子怎么算、正负号怎么定都讲完了,下面用一张假设的图,聊聊怎么看:
假设一只股票现在 $100,为了好算,它的期权都是 30 天后到期,行权价从 $85 到 $115,每 $5 一档,一共 7 档。没平仓的看涨大多在 $100 以上那几档,看跌大多在 $100 以下那几档。按约定口径把每一档算出来,画成柱子就是这样:
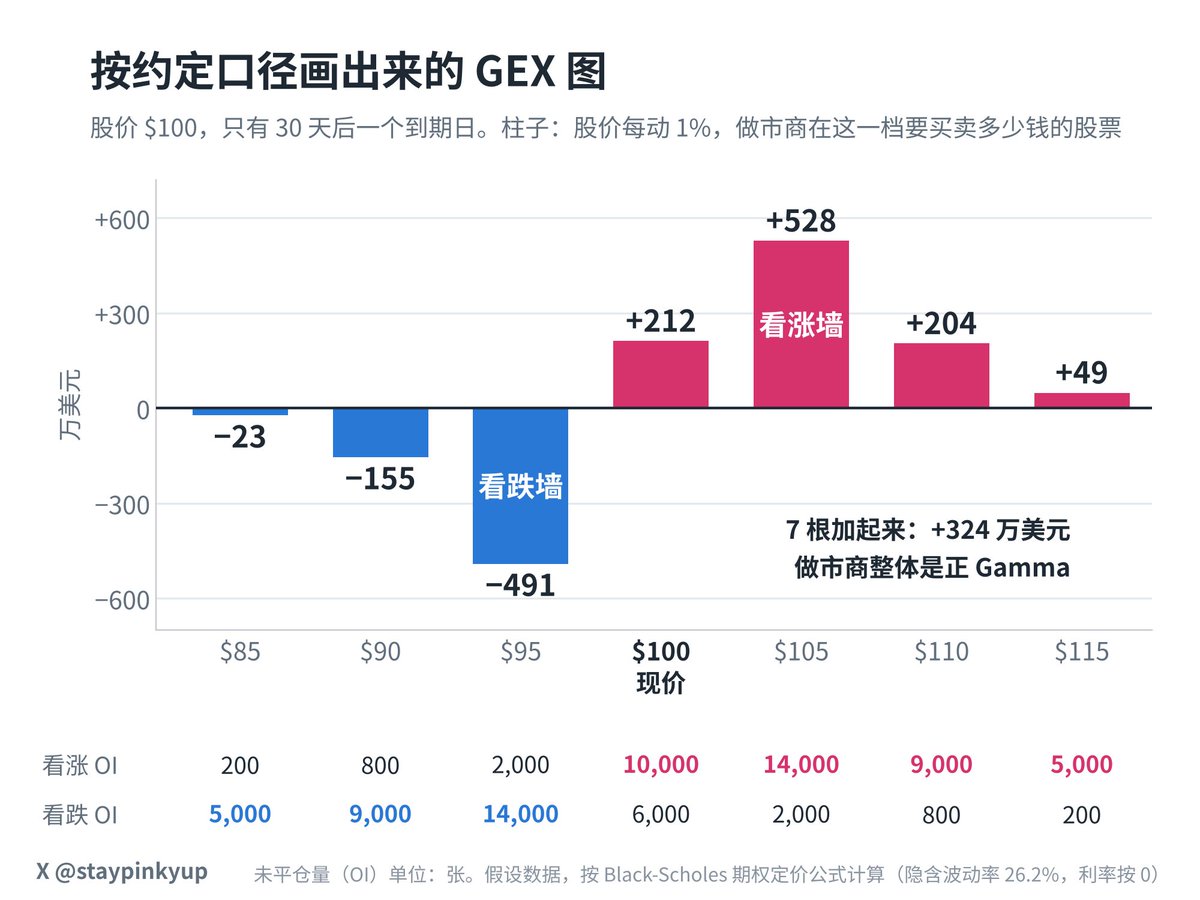
图的横轴是行权价,每根柱子就是这一档的 GEX,单位是万美元,意思是股价每动 1%,做市商在这一档大约要买卖多少钱的股票。红色的正柱表示做市商在这一档是正 Gamma,对冲是高抛低吸。蓝色的负柱表示做市商在这一档是负 Gamma,对冲是追涨杀跌。柱子是正是负,看图最下面那两行 OI 就知道:比如 $100 这一档,看涨 10,000 张、看跌 6,000 张,看涨多,所以是一根正柱,就是前面算出来的 212 万美元。
柱子上标着的看涨墙和看跌墙,各平台的定义不太一样,常见的是把看涨 Gamma 最集中的行权价叫看涨墙,看跌 Gamma 最集中的叫看跌墙。这张图里分别是 $105 和 $95,也是现价两边最长的柱子。看涨墙是一根正柱,做市商在这一档是正 Gamma,股价往这里涨的时候,它要一路卖股票对冲,所以价格涨到这附近容易慢下来。SpotGamma 2021 年统计过 900 多个交易日,标普盘中冲破看涨墙的日子占 17%,冲破以后,68% 的时候收盘还在墙上方。看跌墙常被当成支撑,但按约定口径它是一根负柱,做市商在这一档是负 Gamma,跌到那里它是跟着卖的,能不能托住要等价格到了再看。
图右下角写的"7 根加起来:+324 万美元",是把所有柱子加起来:−23 − 155 − 491 + 212 + 528 + 204 + 49 = +324,做市商整体是正 Gamma。意思是股价在 $100 附近,每涨 1%,做市商大约要卖 324 万美元的股票,每跌 1% 大约要买 324 万美元,也就是高抛低吸,所以价格更容易在仓位大的行权价附近来回磨。加起来是负的话就反过来,做市商要追涨杀跌,涨跌更容易越走越快。
不过柱子都是按现价 $100 算的。股价一动,每一档的 Gamma 都会变,加起来的总数也跟着变,所以还要再画一张:假设股价走到不同的价位,每个价位都用那个价,把 7 个行权价的 Gamma 重新算一遍再加起来。
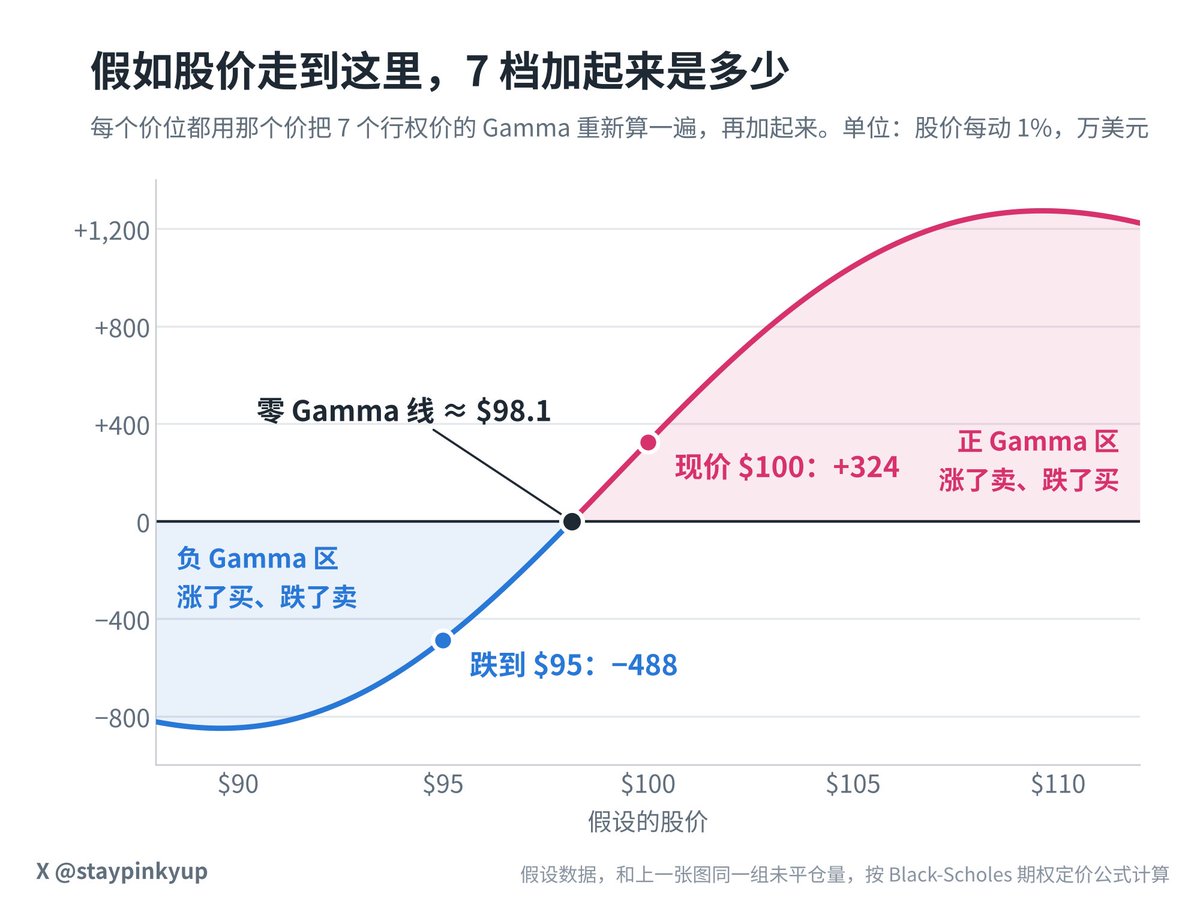
这张图的横轴是假设的股价,曲线是每个价位上 7 档加起来的 GEX。曲线在 0 以上的红色部分是正 Gamma 区,做市商高抛低吸。在 0 以下的蓝色部分是负 Gamma 区,做市商追涨杀跌。曲线穿过 0 的地方就是零 Gamma 线(Gamma Flip),这组仓位算出来在 $98.1 左右。零 Gamma 线只能这样在每个价位重新算才找得到,不能只看第一张图里柱子从哪一档开始由负变正。
图上还标了两个点:现价 $100 时加起来是 +324 万美元,跌到 $95 已经是 −488 万美元,也就是在 $95 附近每再跌 1%,做市商大约要跟着卖 488 万美元的股票。现价离零 Gamma 线只有 $1.9,不到 2%,跌这么一点,做市商就可能从高抛低吸变成追涨杀跌。
图上的这些价位,最后都要看价格走到那里的反应:
-
碰到以后来回磨、成交量也没放大,可能是对冲在起作用。
-
一根 K 线直接穿过去、越走越快,可能是当天有比对冲更大的买卖力量,也可能是图的正负号算错了,或者盘中的仓位已经变了,这时候就别再把它当成挡得住价格的位置去反向开单。
⚠️ 看 GEX 图要注意的三件事
实际上在交易中试用 GEX 图有些地方需要特别注意:
-
第一,正负号可能整片算反。约定口径比较贴近指数期权的买卖习惯,个股不一定是这样。有研究用芝加哥期权交易所 1996 到 2001 年分投资者类型的持仓数据核对过:标普 500 指数的期权上,投资者确实是买看跌、卖看涨的多,约定口径大体对得上。个股期权上,投资者整体是卖出的多,看跌和看涨都是,约定口径在个股看跌这一侧就反了。这组数据比较老,但能看出指数和个股的买卖习惯可以差很多。具体到一只票、某几天,可能差得更多,有人大量卖出看跌开仓的时候,做市商是买进的一方,实际是正 Gamma,约定口径却记成负的。大家抢着买看涨的时候,做市商是卖出的一方,实际是负 Gamma,约定口径却记成正的。所以看一张 GEX 图之前,先弄清楚它用的是约定口径,还是自己算法估算的。
-
第二,图上的仓位是昨天的。OI 一天只更新一次,由 OCC 在第二天早上公布,所以只用 OI 算的 GEX 图,开盘时反映的是前一天收盘的持仓。当天到期的期权叫 0DTE(Zero Days to Expiration),当天新开的 0DTE 当天就到期了,永远进不了 OI,而今年 7 月 SPX 期权的成交量里有 66.2% 是 0DTE。有研究用交易所带身份的逐笔成交还原过 SPX 做市商的持仓,发现至少 25% 的交易日里,做市商盘中从正 Gamma 变成过负 Gamma,早上那张图看不到这些变化。
-
第三,GEX 管的是波动大小,不管方向。SqueezeMetrics 的白皮书写的就是“高 GEX 预示低波动”,学术研究用交易所分投资者类型的持仓算过,也是做市商的净 Gamma 越高,个股之后的涨跌幅越小。而且至少在标普上,这股力量不大:上面那项 SPX 的研究算出来,做市商对冲最多让标普一天的波动率(按年化算)高 3.3 个百分点,作者自己的判断是影响不大。所以 GEX 图适合拿来看当天的波动环境、盯几个关键价位上价格的反应,不适合单独拿来猜涨跌。
🫶 全文总结
你买卖期权的时候,对面很多时候是做市商。它靠买价和卖价之间的差价赚钱,一般不押方向,接了单以后会用正股对冲。投资者整体卖期权的多,做市商手里就是买进的期权多,是正 Gamma,对冲是高抛低吸,会把波动压小。投资者整体买期权的多,做市商手里就是卖出的期权多,是负 Gamma,对冲是追涨杀跌,会把波动放大。
GEX 就是把全市场每个行权价上的这种对冲加起来,看做市商在哪些价位要高抛低吸、哪些价位要追涨杀跌,量又有多大。看图的时候,看柱子就知道每一档是正是负、看涨墙和看跌墙在哪。把柱子加起来,看整体是正还是负。再看零 Gamma 线,知道股价跌到哪里,做市商会从高抛低吸变成追涨杀跌。同时要记得它的三个限制:正负号可能算反,图上的仓位是昨天的,它只管波动大小、不管涨跌方向。
⚠️ 文中 $100 的例子是假设的,按 Black-Scholes 期权定价公式算(IV 26.2%,利率按 0),研究里的数字是真实数据。
以上为个人学习分享,不构成投资建议。谢谢你读到这里,祝大家投资理财、交易愉快~
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。


