
BTW 合约操盘复盘:困在 30 万盘口里的 1.8 亿巨象
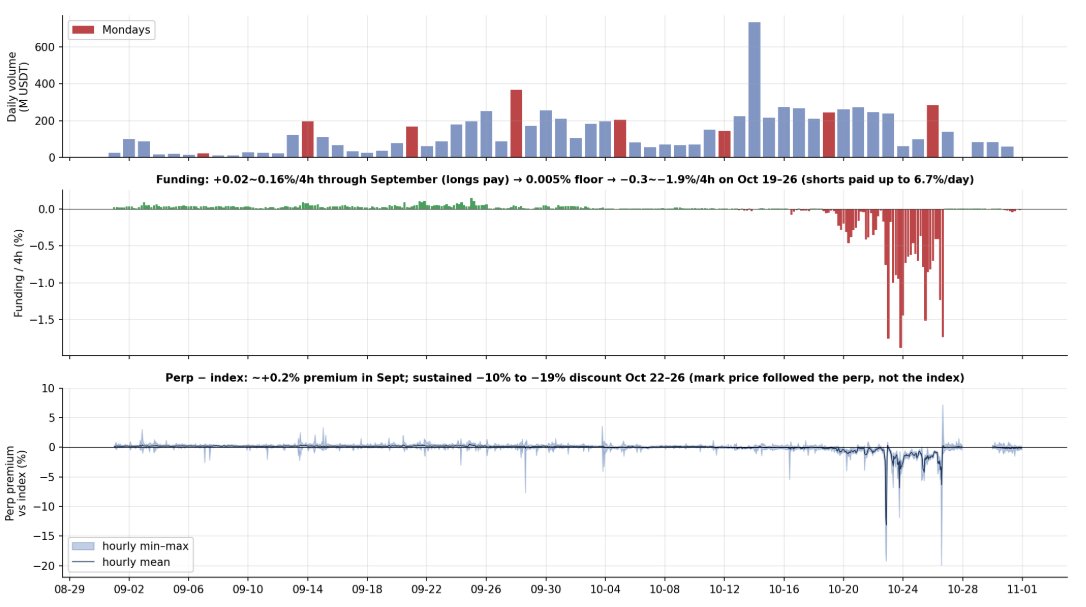
2026 年 9 月 1 日至 10 月 31 日,BTWUSDT 永续合约在 61 天里跑出了 84.0 亿 USDT 的成交额、1.33 亿笔成交单,价格从 0.407 一路推高至 10 月 14 日的极值 2.754,随后在半个月内崩回 1.081。
刨除所有 K 线图上的剧烈震荡,整个盘面的底层矛盾其实只有一个:
名义价值最高达 1.84 亿 USDT 的巨额多头持仓,被困在一个双边 ±5% 可见深度常年只有 30 万 USDT 的浅水池里。
在金融市场微观结构里,当你的头寸规模是盘口可见深度的 60 到 217 倍时,限价订单簿就已经丧失了正常的交易撮合功能。你不可能靠挂单慢慢卖完,因为每一笔主动卖出都会把自己的持仓价格砸穿。唯一的出路,是把订单簿当成撬动清算引擎的杠杆——要么向上拉爆空头,用空头被强平时的被动市价买单来充当你的出货流动性;要么向下砸出深度折价与极端负费率,花钱雇佣贪图高息的散户多头来主动接盘。
标的成色与定价锚的空心化
BTW 是 BSC 链上的 Bitway 代币,属于 Binance Alpha 项目,代币总量 100 亿枚,流通盘 30.1 亿枚;按 11 月 2 日 1.10 的价格折算,流通市值高达 33 亿美元、FDV 110 亿美元;而在 10 月 14 日 2.75 的顶部,其纸面 FDV 一度膨胀至荒诞的 275 亿美元。X 上流传的一级市场底牌显示,早期投资人成本仅 0.0027,公募轮 0.008。代币每月 2 日定期解锁 1.016 亿枚(占流通盘 6.7%),仅 11 月 2 日这一笔解锁的账面价值就高达 1.15 亿美元。
Binance 于 2026 年 6 月 4 日上线 BTWUSDT 永续合约,开盘价 0.02,资金费率上下限设定为 ±2%、每 4 小时结算一次,这一参数自上线起从未修改。真正决定这出戏能够上演的制度根源,在于该合约的指数构成:
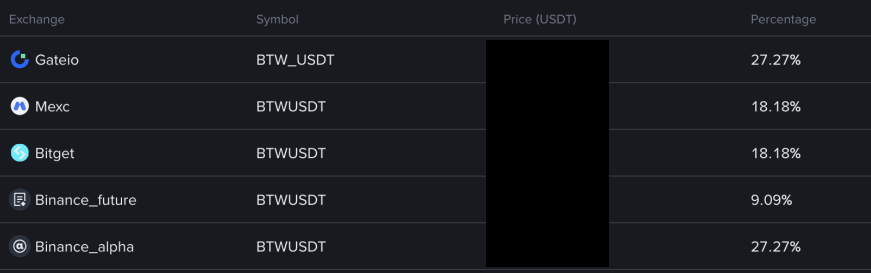
算一笔总账就能看清这个定价体系的脆弱性:全网现货日均成交加起来不过 520 万 USDT 左右,而 9 至 10 月间合约日成交额在 5000 万到 7.34 亿 USDT 之间波动,衍生品体量是现货母体的 20 到 150 倍。即便是占指数权重最大的 Gate 现货,9 月日成交也仅在 100 万至 1200 万之间徘徊;10 月 14 日合约狂飙出 7.34 亿天量时,Gate 现货不过 4900 万;到了 10 月 23 日更是萎缩至 118 万。
换言之,这是一个典型的“尾巴摇狗”结构:永续合约不仅把自己的成交价塞进了指数权重(占 9.1%),其余 90.9% 的外部定价权更是架在几个日成交不足合约百分之一的二线现货交易所里。
给大家梳理了一下BTW盘面的基本情况:
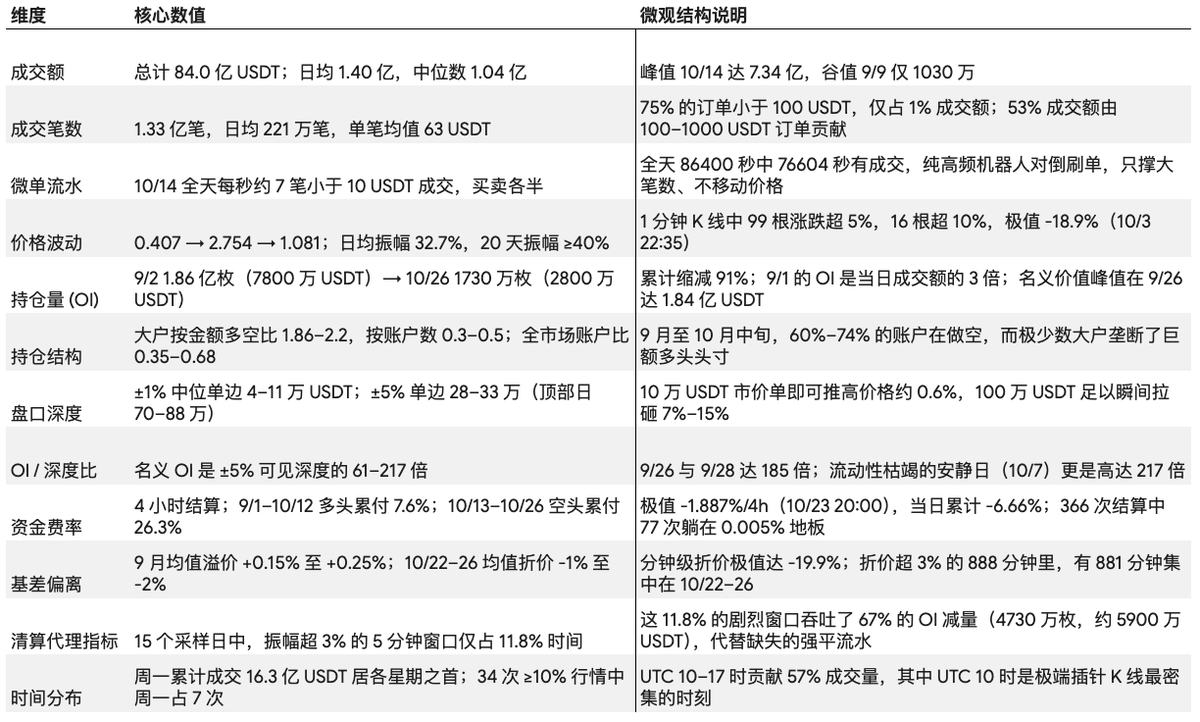
懒得看文字的,直接看图表
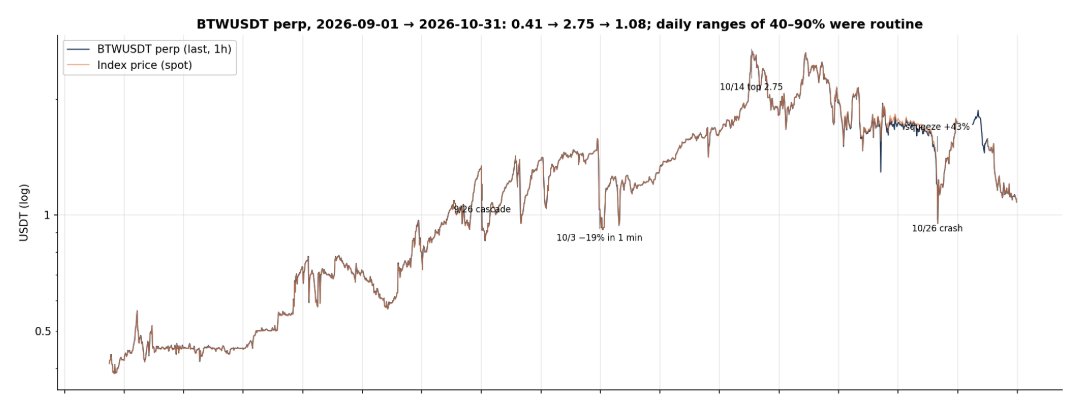
现在我们把这几个核心数字摆在桌面上,整场战役的前置条件就清晰了:
1.86 亿枚的 OI,说明这不是自然博弈沉淀出来的盘子,而是 9 月之前就已经预埋好的庄家底仓;
单侧 30 万 USDT 的可见深度,注定了这笔巨量筹码绝无可能通过常规挂单全身而退;
0.35–0.68 的全市场账户多空比,则指明了唯一的退出通道——对面的六七成散户正在源源不断地做空。
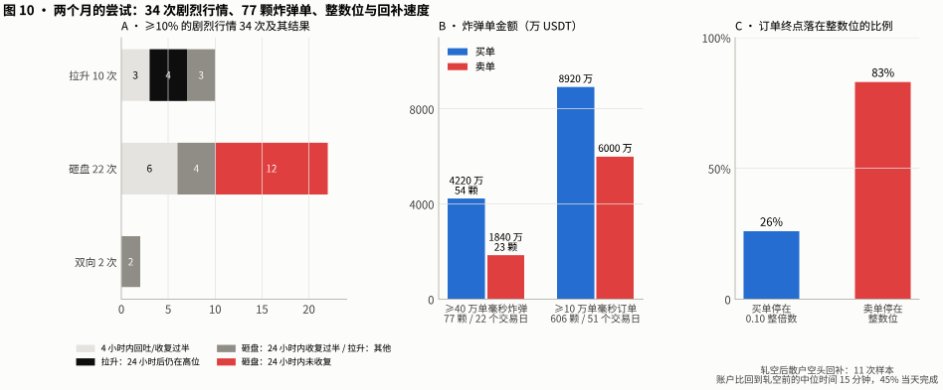
记住这三个数字,因为在接下来的五十四天里,庄家和散户就是围绕这三个数字展开一场爱和勇气自杀式的清算和派发。
演员已就位,各位准备好了吗?
大戏即将开场咯~
完整版全文:


