央行三季度贷款投向报告——不是清淡而是完蛋
作者:Alex_感知 油管:感知
10月28日中国人民银行公布了2026年三季度金融机构贷款投向统计报告。这次的内容很有意思,因为除了增速以外还有结构变化。例如罕见的出现了政策支持性贷款负增长的情况。另外二季度贷款投向方面的问题三季度依然延续,并且有问题加剧的倾向。下面咱们就来看看具体的情况。
数据显示、2026年三季度末金融机构人民币各项贷款余额283.4万亿元,同比增长4.8%,较二季度5.2%的增速下滑0.4个百分点。前三季度人民币贷款增加11.52万亿元。从增量上来看,上半年人民币贷款增加10.72万亿元,前三季度增加11.52万亿元,也就是说三季度新增人民币贷款新增仅为0.8万亿。虽然三季度通常是贷款的淡季,但是0.8万亿这个数字也太少了。要知道三季度的8000亿元的新增贷款,合到一个月才不到2700亿元。而上半年月均新增贷款是1.79万亿,也就是说三季度仅为上半年新增贷款平均水平的15%。
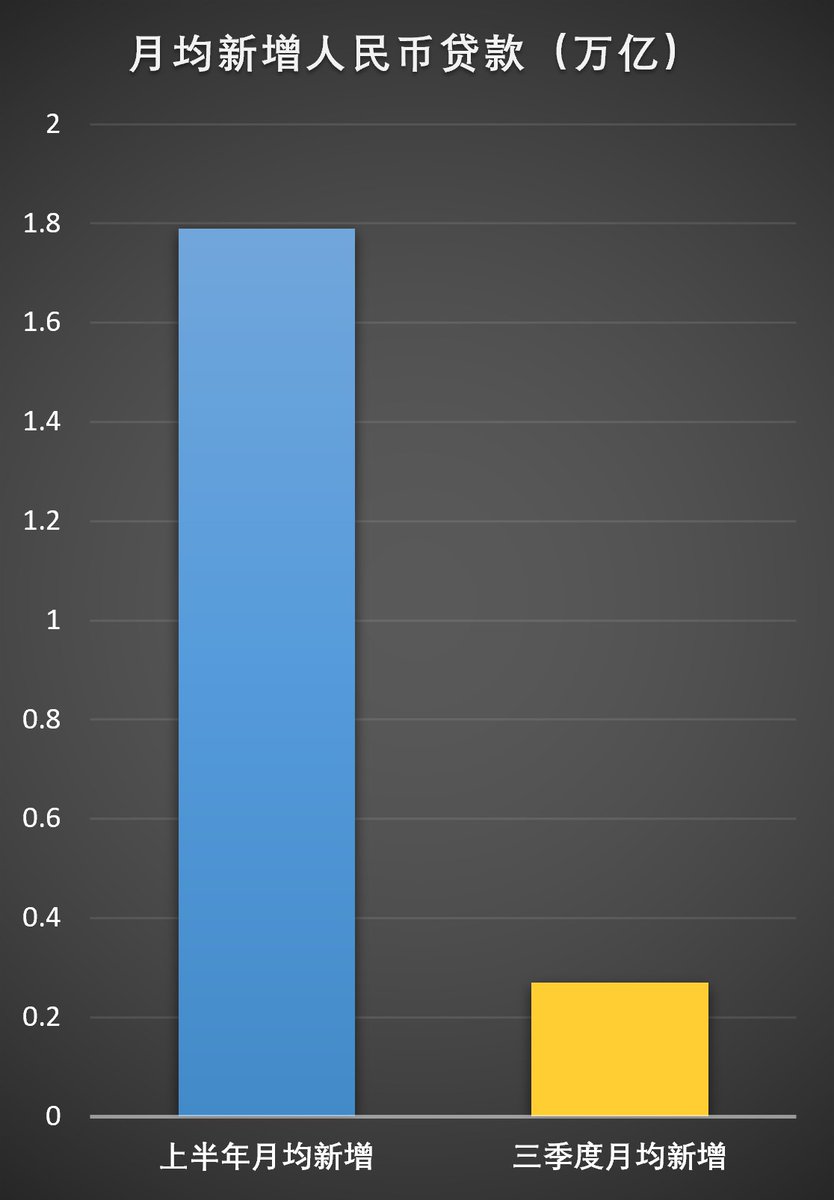
相信不用我说大家也能明白,淡季不是这么淡的,这种节奏不是清淡而是完蛋。按照往年的数据,三季度的月均增量大概是上半年的月均增量的一半左右,也就是大约50%。现在是正好调过来,五十变成十五。所以说三季度贷款增量实际上是大幅下降的,4.8%的增速掩盖了三季度信贷投放失速的事实。所以我时常提醒自己,看数据的时候除了增速以外,还必须关注绝对值。这次的贷款投放报告就是一个典型的例子。
下面咱们就来具体看看为什么三季度新增贷款规模这么少。先看企事业单位贷款。央行的数据显示、前三季度本外币企事业单位贷款余额198.95万亿元,同比增长8.0%,增速比各项贷款高3.3个百分点,前三季度增加12.74万亿元。应该说今年前三季度人民币贷款增速4.8%的成绩,基本就是靠着企事业单位贷款给撑起来的。不过有一组数字很值得注意,前三季度企事业单位贷款增加12.74万亿元,前三季度人民币贷款总量增加11.52万亿元。(下图)
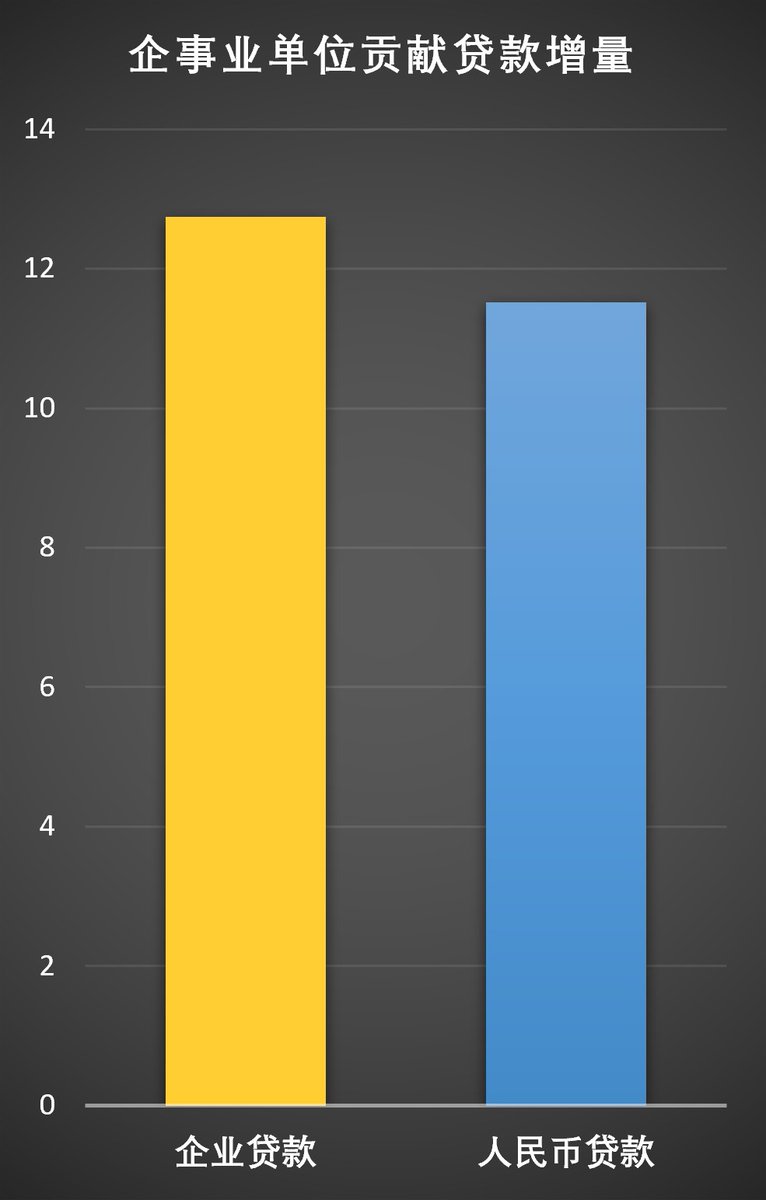
结果很直观,新增人民币贷款总量比企事业单位的新增贷款还少。说明要不是企业贷款撑着,可能会出现贷款负增长。但这是从整体上来看,如果单看三季度的新增贷款,答案依然是加速萎缩。(下图)
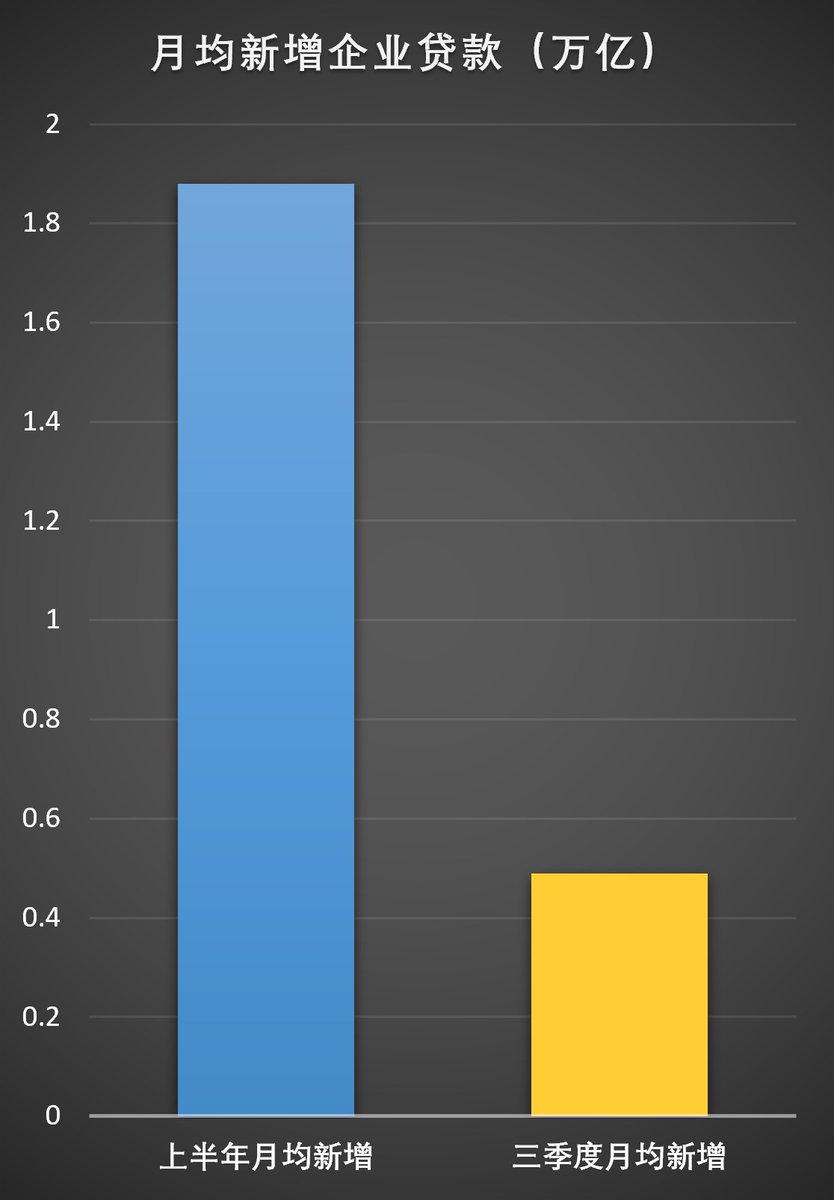
数据显示三季度月均新增贷款0.49万亿,上半年月均新增1.88万亿,三季度仅为上半年平均水平的26%。还是那句话,不能光看8%的同比增速,而是要关注贷款的边际变化。否则就容易产生数据表现良好的错觉。从这个角度来看,三季度有几个地方特别值得关注。
第一、就是住户贷款加速收缩,它也是人民币贷款增速下滑的主要原因。2026年三季度末,本外币住户贷款余额82.25万亿元,同比下降2.0%,前三季度减少1.03万亿元。具体来看,上半年住户贷款减少0.37万亿,三季度单季又减0.66万亿,很明显贷款的减少在加速,而且还不是一般的加速,月均降幅从600多亿扩大到2200亿以上,至少翻了三倍。其中、经营性贷款余额25.64万亿元,同比增长1.7%,前三季度增加5383亿元。看起来还不错对吧,我给您补充一个信息,上半年住户经营性贷款增加6889亿元。也就是说,上半年累计增长6889亿,到了三季度末变成5383亿,净减少了1506亿,这才是实际情况。当时我看到这就明白贷款的挑战有多严峻了,因为住户经营性贷款是有关部门政策重点支持的方向,连它都开始收缩、可见市场得有多冷。再来看消费贷,央行数据显示不含个人住房贷款的消费性贷款余额20.69万亿元,同比下降2.8%,前三季度减少4736亿元,相比上半年继续减少1400亿,出现连续收缩。
第二、固定资产贷款三季度仅增加0.13万亿,也就是每个月400亿左右。放到79.4万亿的规模上来看几乎就是零增长。要知道固定资产投资一直是中国贷款的主力军,它的持续下滑说明经济发展遇到巨大挑战,同时也意味着企业对于中长期的预期比较悲观。
第三、普惠小微贷款罕见净减少,2026年三季度末人民币普惠小微贷款余额38.50万亿元,同比增长6.7%。但是贷款余额从38.52万亿降至38.5万亿,单季净减少约200亿元,而上半年还增加了1.95万亿。要知道这可是政策性贷款的主要方向。具体来看、单户授信500万以下的农户经营性贷款也从10.21万亿降到10.17万亿。也就是说看存量同比还有6.7%的增速,但实际上环比已经转负。
这三点是最明显的边际变动。其实之前贷款变动的趋势一直都在,比如说房地产相关贷款继续收缩,三季度房地产开发贷贷款、个人住房贷款分别再减少0.28万亿、0.38万亿,仍是最大的拖累项。
其余分项当中,有两项是增速较快的。一个是科创领域保持高增,数据显示前三季度本外币科技型中小企业贷款余额4.27万亿元,同比增长20.1%。另外就是三季度助学贷款激增895亿元,同比增长高达49.6%。还是和前面一样,要注意绝对值。在283.4万亿的总贷款规模当中,科技型中小企业贷款余额4.27万亿元,占比为1.5%。至于助学贷款的高速增长很难持续,因为人口的变动导致新生儿大幅减少,现在小学生人数已经达峰了,再往后就是中学和大学,这个趋势几乎不可逆转。所以助学贷款发放的边际其实很有限。
另外除了环比边际变动,同比变动也需要关注,一样还是绝对值。(下图)
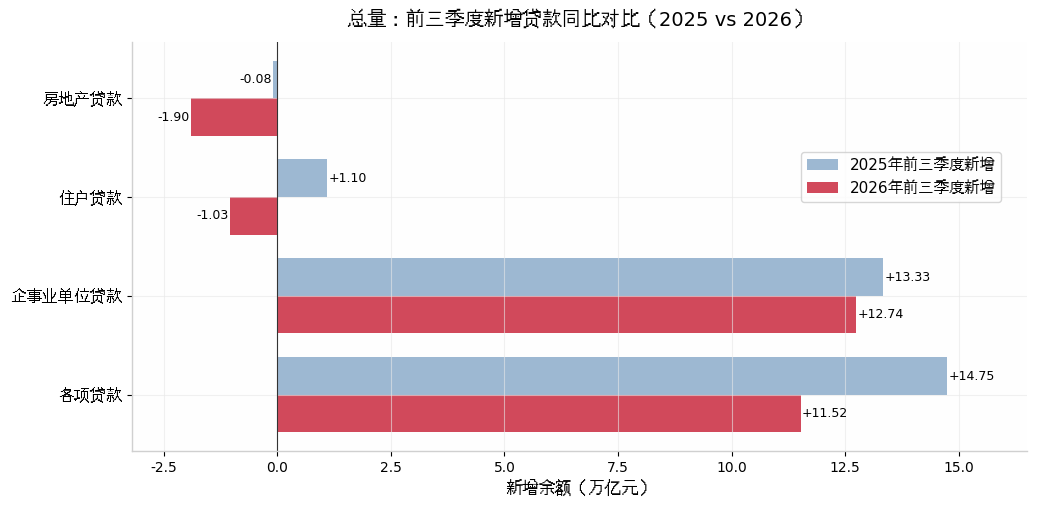
咱们从四个维度来看,分别是房地产、住户部门、企业部门、以及各项贷款总额。可以看到2026年的新增贷款都是不如2025年的。其中房地产贷款同比多减了将近1.9万亿元;住户贷款更是由正转负,从增长1.1万亿到下降1.03万亿,同比多减2.13万亿;企事业单位增速下降,少增0.6万亿。总体来看、前三季度新增贷款总量少了3.23万亿,新增贷款总量同比下降21.9%。这才是藏着4.8%增速背后的真相。而且变的不只是数量,还有质量和结构。
咱们就从企事业单位这根贷款的顶梁柱来看,2025年前三季度到2026年前三季度,仅仅一年时间贷款的期限结构几乎重构。(下图)
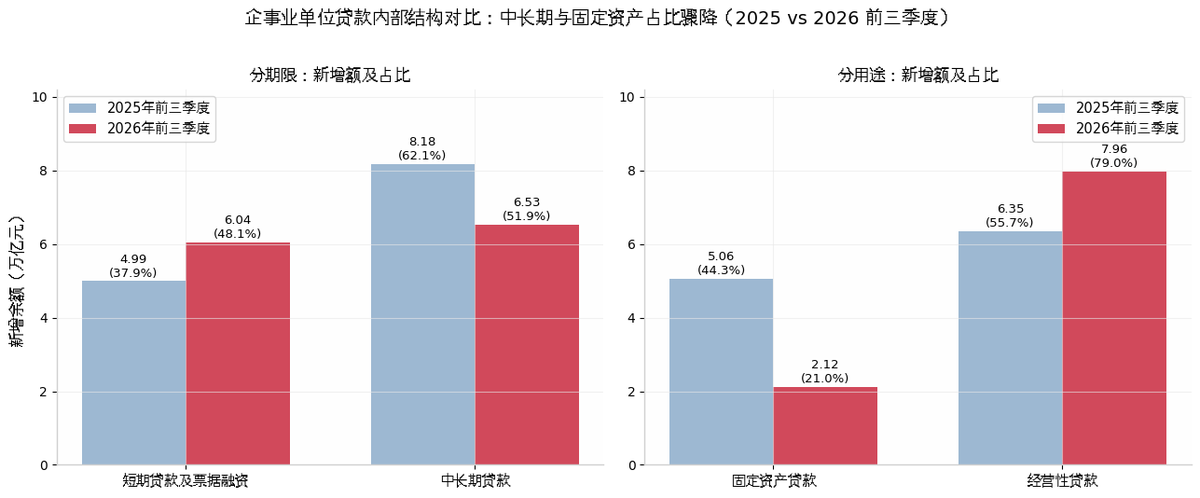
可以看到2025年前三季度短期贷款仅占新增贷款的37.9%,属于次要位置。但是到了今年三季度,短期贷款的比例已经快速升至48.1%,几乎就是一半了。同期的中长期贷款则从62.1%下滑到51.9%。那么下滑是如何发生的呢?从贷款用途来看,固定资产贷款余额79.40万亿元、同比增长2.4%,而2025年同期固投增速是7%。这种变化导致结果就是,新增贷款当中固定资产投资的占比从去年的44.3%下滑到21%,而同期的经营性贷款占比则来到79%。要知道无论是短期贷款、还是经营性贷款的占比提升,都指向一件事。企业层面缺的是投向将来的钱,或者也可以这么说,企业不想对将来投钱。
估计说到这可能会有朋友困惑。因为刚才的数据显示,住户部门是贷款下滑的重灾区,企事业单位的新增贷款虽然增速有所下降,但整体还是上涨的。为什么说企业不想对未来投钱呢?答案很简单,企业不知道自己产品和服务市场有没有能力接受,或者说有没有人买!我把三季度和上半年的贷款投放做了个对比。(下图)
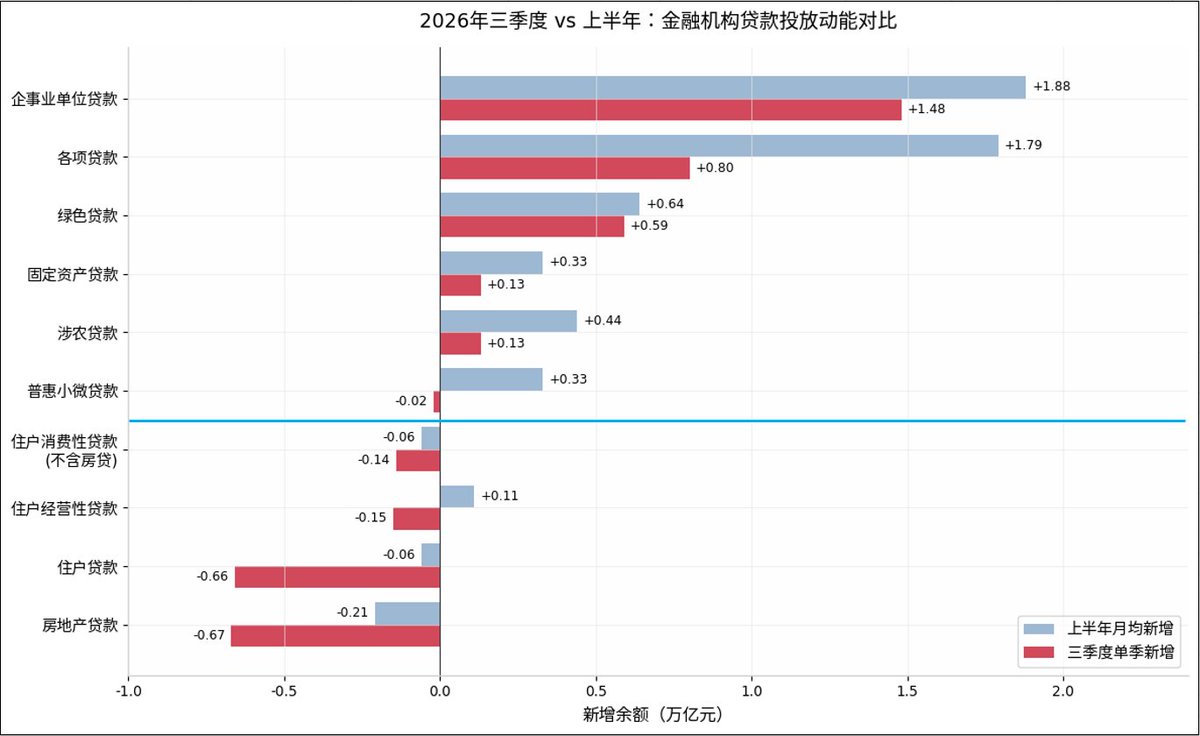
很明显,住户部门和房地产最差,从固定资产投资开始往上都是有所增长的。不知道您发现没有,从住户消费性贷款开始,向下都是需求端,或者说是消费者。往上基本都是供应端,是提供商品和服务的。我在这两者中间画了一条线,方便您做区分。可以看到线上基本都是贷款扩张的区域,线下是加速收缩的。而人们常说的内需,从狭义角度来讲就是指的线下的这部分。现在的情况是消费者不花钱、不买东西、还要加速去杠杆。那么企业能有贷款的动力吗?贷款扩张以后,商品和服务要卖给谁呢?这种变动正在从消费端快速向供给端传导,所以我们能够看到企业中长期贷款大幅减少,新增贷款多以为主,原因就在于此。所以说不光是新增贷款变少了,质量也更差了。这就是三季度报告给我们的一些信息,希望对您有所帮助。今天咱们就说到这儿,下次再聊~