30%+固定APY,三条腿的金蟾?—BorosCrossEx 最新攻略 (2027版)
文章目录
皇上龙体有恙!需要三条腿的金蟾做药引子,去弄吧你~
之前我说过的现金流仓位,有一部分是Loop仓位组成的,其中大部分Loop仓位都是使用Pendle的PT进行(这里感谢YT哥哥们),不过随着LOOP越来越卷,而且链上的风险越来越大,我开始琢磨怎么降低我的Loop仓位风险,毕竟大部分Loop池子我都是头部持仓者,我一跑,整个池子人都要跑,这样不好。
那么有没有什么办法,在APY和风险之间获得平衡点呢?有的!请出今天的主角——Bros CrossEx 固定年化套利策略
一、Boros × CrossEx 是怎么套利的?
先简单介绍一下这套策略的组成。
同一种资产在不同交易所的永续合约上,资金费率经常存在差异。比如 BTC 在 Hyperliquid 的资金费率年化为 8%,Gate 为 4%,理论上就存在 4% 的资金费率差。
我们可以在 Hyperliquid 做空 BTC ,同时在 Gate 做多等量 BTC 。两边的价格敞口基本对冲,获得两家交易所之间的浮动资金费率差。不过,未来的资金费率随时可能变化。Boros 的作用,就是通过交易利率仓位,把这部分浮动利差转化成约定期限内的固定利差。CrossEx 则负责跨交易所永续合约仓位,利用统一保证金机制减少资金占用。目前主要存在两种结构:
三腿模式: 在 CrossEx 建立两条方向相反的永续合约仓位,同时在 Boros 的 Spread Market 做空对应的资金费率差,锁定固定利差。
四腿模式: CrossEx 同样建立两条永续仓位,Boros 分别做空高费率市场的 YU、做多低费率市场的 YU
对于已经上线 Spread Market 的交易所组合,官方套利终端会优先采用三腿模式,可以降低 Boros 侧的保证金需求。
原理理解到这里就够了,下面直接进入实操。
二、收益究竟是怎么算出来的?
这是整套策略最值得搞明白的地方。
在 Boros × CrossEx 的套利终端里,我们经常会看到 20%、30%,甚至更高的年化机会。但这些数字并不代表两个交易所之间真的存在这么大的资金费率差。
影响最终收益的核心因素有三个:锁定利差、资金占用和交易成本。
1. 先看 Opportunities 页面
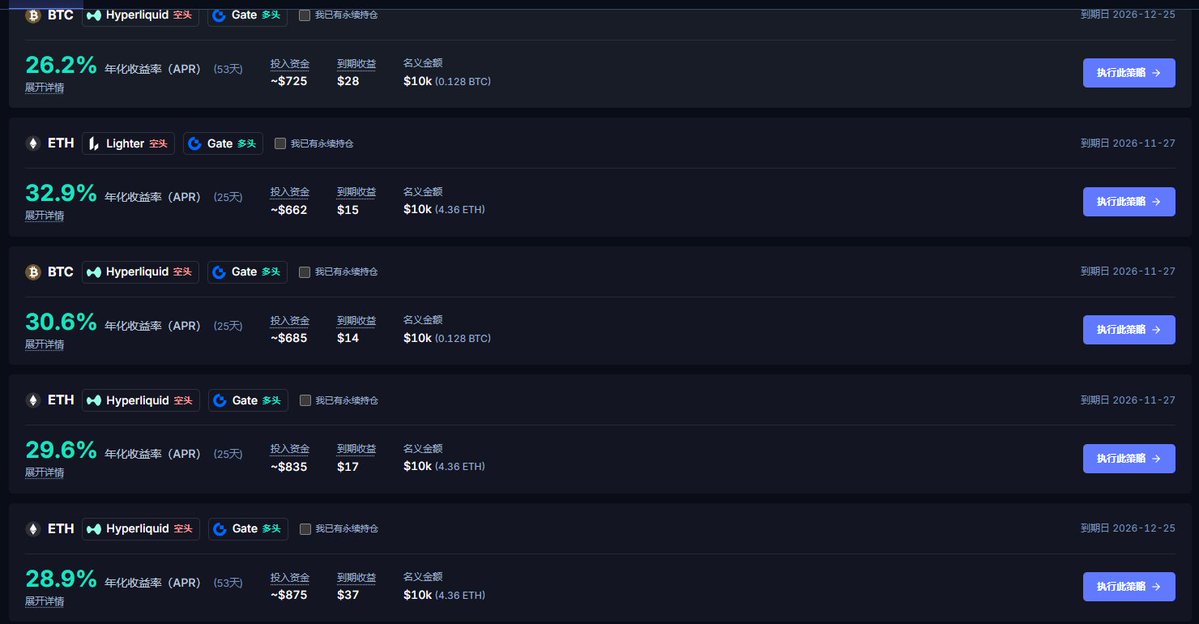
打开套利终端,进入 Opportunities 页面,可以看到系统扫描出来的套利机会。
这里需要特别留意 APR 和 CAPITAL。
终端展示的 APR 已经尝试扣除能够估算的手续费、滑点和价格冲击。不过,这些数据仍然建立在模拟成交和保证金假设上,实际结果取决于最终成交价格。
另外,机会页面一般按照策略所需的最低保证金计算年化。实际持仓投入更多安全保证金后,个人资金年化会相应下降。
2. 为什么几个百分点的利差可以产生 30% 年化?
举个例子。
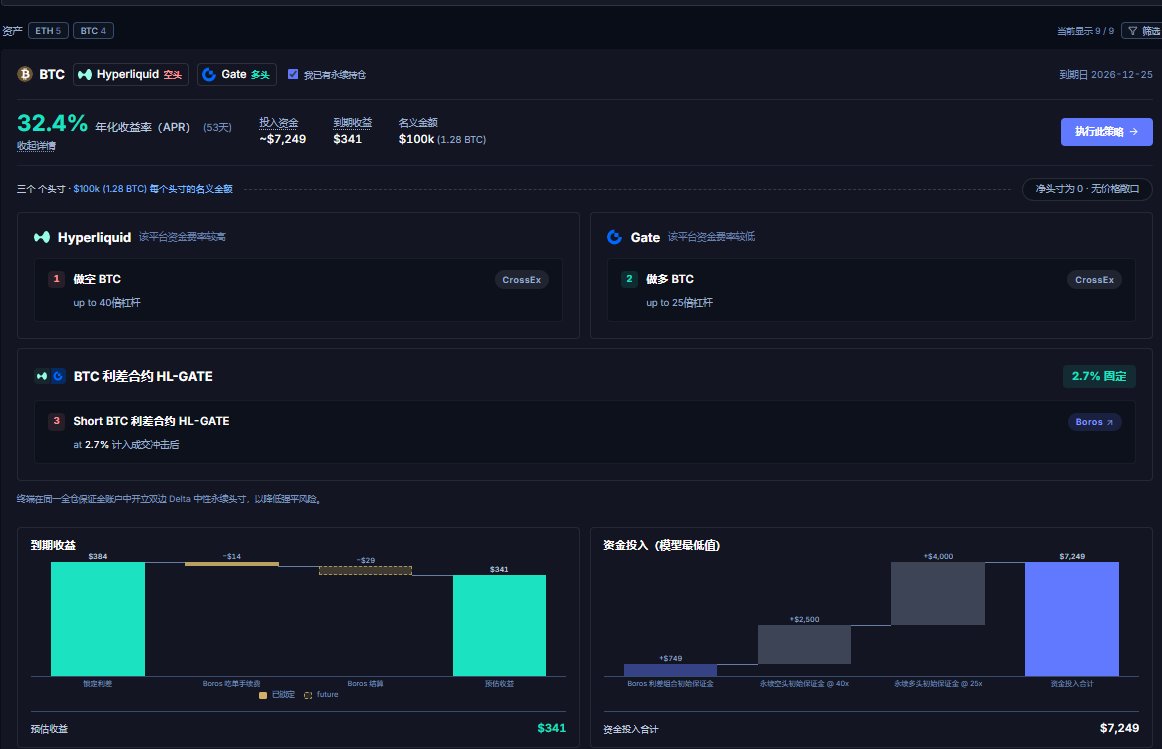
假设通过 Boros 锁定的资金费率利差为 3.5%,在 CrossEx 分别建立 100,000 U 的 BTC 多单和空单。两条仓位各为 100,000 U,但计算资金费率收益时,名义本金使用 100,000 U,不能将多空两边相加成 200,000 U。
如果整套策略实际只需要 10,000 U 的保证金,资金使用效率就相当于 10 倍。在暂不考虑成本的情况下:
3.5% × 10 = 35%
也就是说,虽然锁定利差只有 3.5%,但由于保证金占用较少,理论资金年化可以放大到 35%。这就是 CrossEx 统一保证金机制的价值。
假设传统模式需要分别为两条永续仓位提供保证金,而 CrossEx 能够在统一账户内利用多空盈亏对冲,实际所需资金就可能明显减少。
三、手把手完成一笔套利
理解收益计算以后,正式操作其实没有想象中复杂。
目前 Pendle 团队提供了官方开源工具 Arbitrage with CrossEx,能够在本地统一完成机会扫描、Boros 利率交易、CrossEx 永续对冲以及仓位监控。
1. 环境准备与安装
(1)你需要先注册Gate ,完成Gate开户,便于使用其中的CrossEx
注册链接: https://www.gatesites.net/share/xiaomeng
(2)注册Boros账户(10%手续费返还)
https://boros.pendle.finance/join/MENGX
(3)安装Boros官方工具
https://boros.pendle.finance/arbitrage-crossex
目前官方工具支持 Windows 和 macOS。安装方式可以直接查看官网的安装教程,安装后在浏览器访问:
这个地址对应本地运行的套利终端。需要注意,终端运行在自己的电脑上。使用限价挂单自动对冲时,电脑需要保持运行,否则可能发生一条腿成交、另一条腿暂时没有对冲的情况。安装完成后,还需要配置 Gate CrossEx 和 Boros。
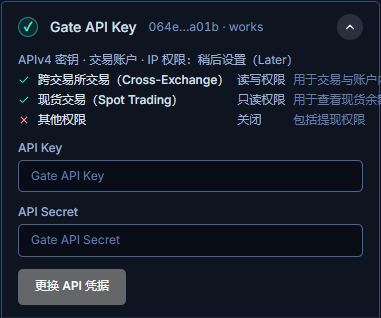
首先在 Gate 开通 CrossEx 功能,之后创建 APIv4 Key,账户类型选择 Trading account,启用 Cross-Exchange 的 Read 和 Write 权限。
API 不需要开启提现权限。 如果有固定公网 IP,可以进一步设置 IP 白名单。
接下来,将需要使用的资金划转到 CrossEx 账户,并为 Boros 准备相应保证金。在终端 Settings 中填写 Gate API Key 和 Secret,随后绑定需要追踪的 Boros 钱包地址。
完成上述步骤,就可以开始筛选套利机会了。
2. 如何筛选值得做的机会?
进入 Opportunities 页面,系统会自动展示不同币种、交易所组合和到期时间对应的套利机会。
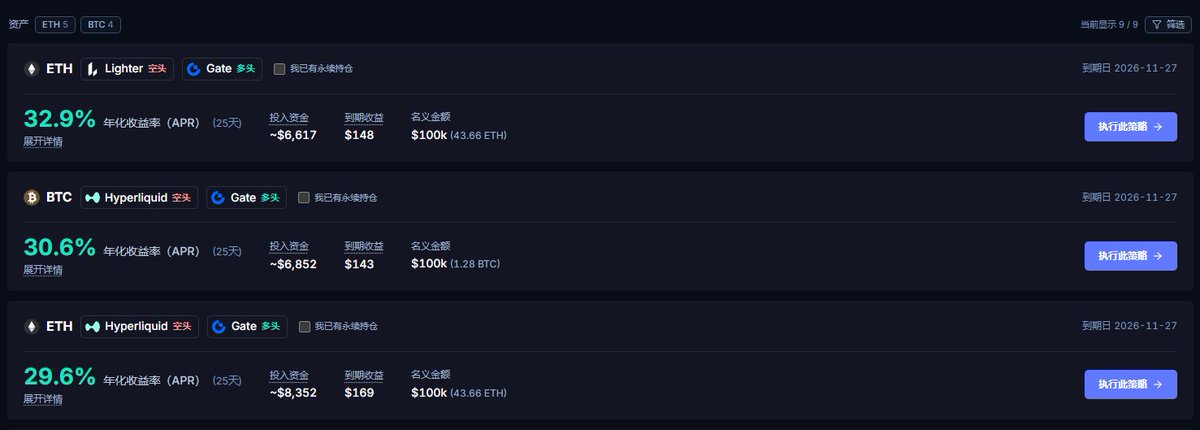
首先看净 APR。 对于资金费率套利来说,最终拿到多少收益最重要。Boros 固定利差较高,但手续费和滑点更大的机会,未必比低利差机会更有吸引力。
其次看流动性。 同一个套利机会,在 10,000 U 和 100,000 U 名义本金下,实际成交价格可能差很多。如果 Boros 市场深度不足,大额吃单可能明显拉低收益。
最后看期限。 到期时间决定了这笔策略能够运行多久。期限过短,交易成本很难充分摊薄;期限过长,则需要管理保证金、交易所和市场风险更长时间。
在机会页面可以展开 with these assumptions,修改计算参数。
这里有几个比较重要的选项:
-
Notional: 设置每条仓位的名义本金。
-
Perp entry: 选择两条永续直接市价开仓,或者 Limit + hedge。
-
Perp exit cost: 选择到期平仓,或者假设继续展期。
-
Boros entry: 选择按照标记利率计算,或者按照实际名义本金模拟市价成交。
我建议在筛选机会时,优先使用 Market at size 查看 Boros 侧的预计价格冲击,再对比限价成交可能改善多少收益。
At mark rate 的结果相对理想化,尤其在流动性较薄的时候,容易高估可执行收益。选中机会后,点击 More details,可以查看每条仓位的方向、名义本金、保证金和费用拆解。
确认收益合理以后,再点击 Open this strategy。
3. 第一步:在 Boros 锁定利率
官方引导流程会先建立 Boros 利率仓位,再通过 CrossEx 对冲永续合约。
原因很简单:Boros 的价格冲击可能更大,先确认真实锁定利差,可以避免提前建立永续仓位后,发现利率端已经没有足够利润。对于有 Spread Market 的组合,终端通常只需要做空一条资金费率差仓位。如果没有对应的 Spread Market,就需要分别操作两条 Funding Market 仓位。
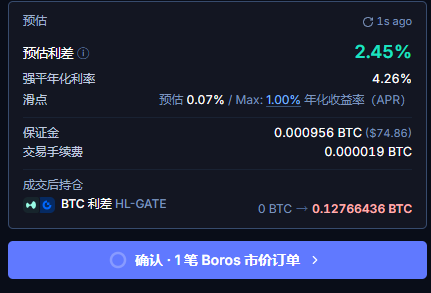
这里最需要关注的参数是 Max slippage (% APR)。
它限制的是实际成交利率相对预期利率的偏离。假设预计锁定 3.5% 的利差,但实际成交只有 3%,对于杠杆后的资金收益率来说,这 0.5 个百分点的损失可能非常明显。因此,我建议先查看预估利差、最差成交利差、Boros 保证金和交易费用,再决定是否提交。
对于资金量比较大的仓位,可以考虑分批建立利率头寸,避免一次性吃掉过多流动性。
4. 第二步:在 CrossEx 建立永续对冲
Boros 利率锁定完成后,进入 CrossEx 永续交易步骤。这里主要有两种交易方式。
2 market orders: 直接通过两笔市价单完成多空对冲。成交速度快,操作简单,但手续费通常更高。
Limit + hedge: 先在一边交易所挂限价单,成交后立即在另一边通过市价单对冲对应数量。
例如准备建立 100,000 U 的 BTC 套利仓位,终端会先选择适合挂 Maker 的一侧下单。当挂单成交 20,000 U 后,立即对冲另一侧的 20,000 U,直到整笔仓位建立完成。
这种方式可以节省 Maker 与 Taker 之间的手续费差额。终端还提供倒计时转市价成交、重新贴近盘口挂单等功能。不过,限价策略存在成交时间和执行风险。如果挂单长时间不成交,可能错过原本的机会。部分成交后,另一条腿也可能因网络或 API 问题出现延迟。
我建议第一次先用较小资金测试完整流程,确认成交、对冲和仓位追踪都正常后,再逐步扩大规模。完成交易以后,进入 Positions 页面,检查两条永续仓位和 Boros 利率仓位是否全部建立成功。
只有名义仓位匹配、方向正确,整个套利结构才算真正搭建完成。
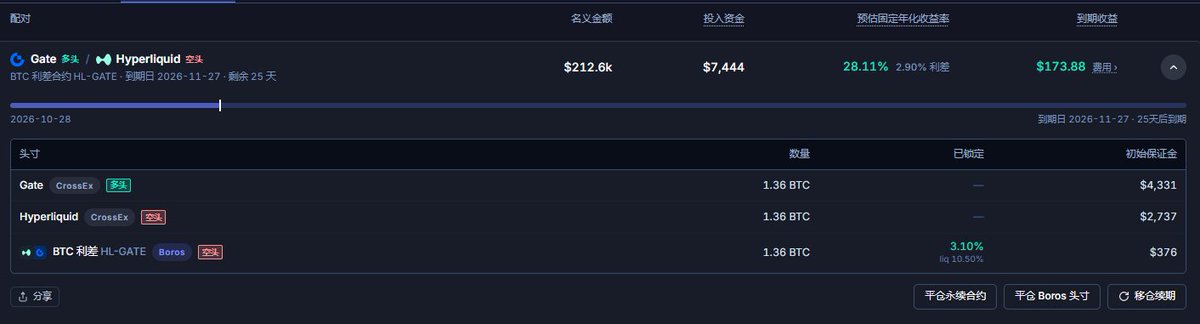
5. 如何查看已经建立的仓位?
Positions 页面会将同一套利策略的不同仓位汇总显示。重点看四组数据:
FIXED APY: 当前策略的锁定年化收益。
PNL NOW: 当前按市价估算的盈亏。
PNL AT MATURITY: 按当前仓位和成本假设,预计持有到期的盈亏。
CAPITAL: 当前用于计算资金回报的资本占用。
除此之外,还需要留意仓位状态。hedged 表示对应仓位已经匹配,partial hedge 表示存在数量差异,unhedged 则意味着部分对冲仓位缺失。
如果发现仓位数量不一致,需要及时处理敞口。另外,套利过程中看到浮亏也很正常。Boros 的隐含利率会变化,永续合约价格也可能短期偏离。即使到期收益已经锁定,期间的市值盈亏仍然会波动。
因此,我主要关注两个指标:持有到期的预期收益有没有发生异常,以及 Boros、CrossEx 两边的保证金是否安全。
四、进阶优化:怎样进一步提高套利收益?
实际操作下来,我认为真正值得研究的地方是资金效率、成交成本和到期展期。
很多时候,套利策略之间的年化差距,来自执行细节。
1. 优先优化手续费 (Gate VIP等级 和 Boros 返佣邀请码)
永续合约交易费用按照名义本金计算。
举个例子,使用 10,000 U 的资金建立两边各 100,000 U 的对冲仓位,即使手续费只差 0.03%,一笔 100,000 U 的成交也相差 30 U。如果考虑两条腿的开仓和平仓,成本差距会继续放大。因此,在市场波动相对平稳、订单深度充足的情况下,Limit + hedge 通常值得优先考虑。
我的判断标准很简单:比较节省的手续费,与等待成交时可能产生的价格偏离和额外风险。如果市场波动明显放大,直接市价成交有时更加合理。
同理,Gate 的 Vip等级 和 Boros 的手续费返佣也是非常重要的,他是可以直接降低自己的开平仓成本,从而提高自己的净APR。
Gate返佣链接: https://www.gatesites.net/share/xiaomeng
Boros返佣链接(10%手续费返还)
https://boros.pendle.finance/join/MENGX
2. Boros 侧尽量控制价格冲击
相比永续合约,部分 Boros 利率市场的深度可能更有限。在锁定利率时,建议特别关注成交前后的 Implied APR。
例如,原本显示 4% 的固定利差,大额交易完成后实际只能锁到 3.5%,这 0.5% 的差额会直接影响最终收益。优化方法包括使用限价单、拆分交易规模,或者选择深度更好的市场。
目前终端会优先采用符合条件的 Spread Market,这通常可以减少 Boros 侧的仓位数量与保证金需求。如果资金规模较大,我会优先比较不同仓位大小下的净利润,而不会简单选择页面年化最高的机会。
3. 保证金与杠杆应该怎么分配?
统一保证金是 CrossEx 的核心优势之一。
由于两条永续仓位方向相反,BTC 上涨时,一条腿的亏损通常能够被另一条腿的盈利部分抵消,因此资金占用可能低于分别在两个交易所独立持仓的情况但两家交易所的永续价格、标记价格和风控机制不完全一样。市场剧烈波动时,即使整体方向敞口很低,也可能发生保证金率快速恶化。
我倾向于将资金拆分成两部分进行管理:一部分是建立策略所需的基础保证金,另一部分是随时可以补充的风险准备金。
Boros 侧同样需要单独考虑清算价格或清算利率。尤其使用四腿模式时,两条 Boros 利率仓位可能分别触及清算条件。这里还有一个容易忽略的问题:页面展示年化使用的最低资金需求,与自己实际锁定在策略中的资金,可能是两个数字。
4. 到期展期
正常情况下,一笔 Boros 套利到期后,如果我们选择退出,就需要处理 Boros 利率仓位,同时平掉 CrossEx 的两条永续仓位。
但如果下一期限仍然存在不错的套利机会,而且交易所组合和仓位方向都没有变化,就可以考虑直接展期。
核心思路是保留原来的两条永续仓位,只更新 Boros 利率仓位。
例如,原本持有一笔 BTC Hyperliquid / Gate 的套利仓位,Boros 合约在 11 月底到期。
假设下一期 12 月底的同一组合仍然有值得参与的利差,我们可以在旧利率仓位结束后,重新建立下一期限的 Boros 仓位,而 CrossEx 的 BTC 多单和空单继续保留。这样就省下了旧策略永续仓位的平仓费用,以及新策略永续仓位的开仓费用。继续使用之前的 100,000 U 名义本金举例,如果每轮采用一笔 Maker 加一笔 Taker,单轮两条腿手续费为 70 U。
正常退出旧仓并重新建立新仓,需要支付两轮交易费用,合计 140 U。
如果永续仓位完全保留,这部分重复开平仓成本就可以避免。
当然,最终彻底退出策略时,仍然需要支付永续平仓成本。
对于只有几十天期限的套利来说,展期节省的成本会直接体现在资金年化收益上。
5. 什么时候应该展期,什么时候应该退出?
看下面三点就够了:
第一,新期限的锁定利差是否仍然具有吸引力。如果利差明显下降,继续承担平台和清算风险可能已经不划算。
第二,展期需要支付多少 Boros 交易成本。即使省下了 CrossEx 的开平仓手续费,如果新的利率市场深度不足,成交价格很差,整体收益仍然可能不理想。
第三,下一期限有多长。期限越短,一次性的交易费用占比通常越高。如果能够持续找到合理的展期机会,手续费可以在更长时间内摊薄。
对于已经运行起来的套利仓位,我会优先考虑展期的可行性,再决定是否需要全部平仓。
6. 提前退出是否值得?
除了持有到期,另一种情况是市场出现了更好的套利机会。比如已经锁定一笔 20% 的资金年化,但之后某个市场出现了更高的收益率。这时候不能简单比较两个年化数字。
提前关闭 Boros 仓位会根据当前利率重新估值,可能产生额外利润,也可能因为隐含利率变化发生亏损。如果同时需要平掉 CrossEx 永续仓位,再转到其他交易所组合,还要重新支付开平仓手续费和滑点。因此,是否切换仓位,需要比较当前仓位剩余期限的预期收益、新机会的实际可执行净收益,以及切换产生的所有成本。
如果收益提升有限,继续持有原仓往往更加省心。
五、风险与注意事项
这套策略的价格方向敞口相对较低,但仍然属于杠杆衍生品套利。
首先是清算风险。CrossEx 虽然能够统一管理不同交易所的永续仓位,但跨交易所价格偏离仍然可能影响保证金安全。Boros 也有独立的保证金要求和清算机制,两边都需要监控。
其次是执行风险。限价挂单、部分成交、API 中断或者本地终端停止运行,都可能导致仓位暂时失去对冲。尤其采用 Limit + hedge 时,要保证交易终端能够持续运行。
最后是平台风险。整个策略同时依赖交易所、CrossEx、Boros 及相关基础设施,任何一方发生异常,都可能影响资金使用、仓位管理和最终结算。
所以对于刚开始接触这套策略的朋友,我建议先用小资金完成一次从开仓到退出的完整流程,再根据经验逐步提高仓位规模。
六、最后总结
Boros × CrossEx 是目前非常值得研究的一种资金费率套利组合。
Boros 负责锁定未来资金费率差,CrossEx 利用统一保证金提高跨交易所套利的资金效率,两者结合之后,可以将几个百分点的固定利差转化为更高的资金年化回报。
但对于真正投入资金的套利交易者来说,最有价值的部分还在后面。同样的套利机会,不同的成交方式、保证金管理、手续费等级和展期策略,都可能导致最终收益出现明显差异。
如果能找到持续存在的利差,并且能够多次展期,策略的资金效率还有进一步优化的空间。
以上是个人研究和实操经验分享,不构成投资建议。
Boros返佣链接(10%手续费返还)
https://boros.pendle.finance/join/MENGX
联系方式
合作请联系:https://t.me/menglayer
加入Menglayer LP DAP请联系:https://t.me/monii00001