港卡攻略:各大主流银行真实门槛、避坑与选择指南
文章目录
随着越来越多人开创作者收益,去香港办银行卡基本成了固定行程。但各类攻略几乎成了“幸存者偏差”和“中介贩卖焦虑”的重灾区:
我看之前有人晒出“过关半小时连开三家”,有人教你“必须关蜂窝连港铁 Wi-Fi”,还有中介声称“花几千元内部渠道包过”。有真有假
把网传的杂音、陈旧信息和套路剥离干净后,香港主流银行对内地访港旅客的真实准入门槛、持有成本以及资金流转逻辑其实非常清晰。到今天这个节点还是有很多银行很友好的,没必要那么焦虑,我把自己的经验分享一下给大家,搞懂下面这几家主流银行的规则,你的行程绝不会白跑。
出发赴港前,按以下清单检查一遍,能规避 90% 的现场意外:
-
实体证件:二代身份证原件、港澳通行证、护照用不上。
-
出入境凭证准备:通关进入香港后,微信搜索 「移民局12367」→ 中国公民服务 → 出入境记录查询 → 身份验证 → 下载记录。记录的 PDF 文件保存
-
通讯与漫游: 致电内地运营商确认开通“国际及港澳台漫游通话与短信功能”(确保能收验证码); 订购 1-2 天港澳流量包,避免在口岸蹭公共 Wi-Fi 导致断网。
-
App 提前下载:在应用市场提前装好HSBC HK、ZA Bank、Ant Bank HK 中银香港,天星银行。。。
-
银行卡核对:携带一张开户手机号名下的内地大行一类储蓄卡,供众安等数字银行交叉核验身份。
-
辅助资产证明(若打算攻坚中银柜台最好带纸质的):准备好近 6 个月内地银行大额流水 PDF、在职收入流水等等
-
手机支持NFC功能(非常重要)
-
过关小白条
从哪里进香港不重要,也不需要什么香港本地wifi,只要肉身在香港,大部分银行都是可以线上申请的。
一图流
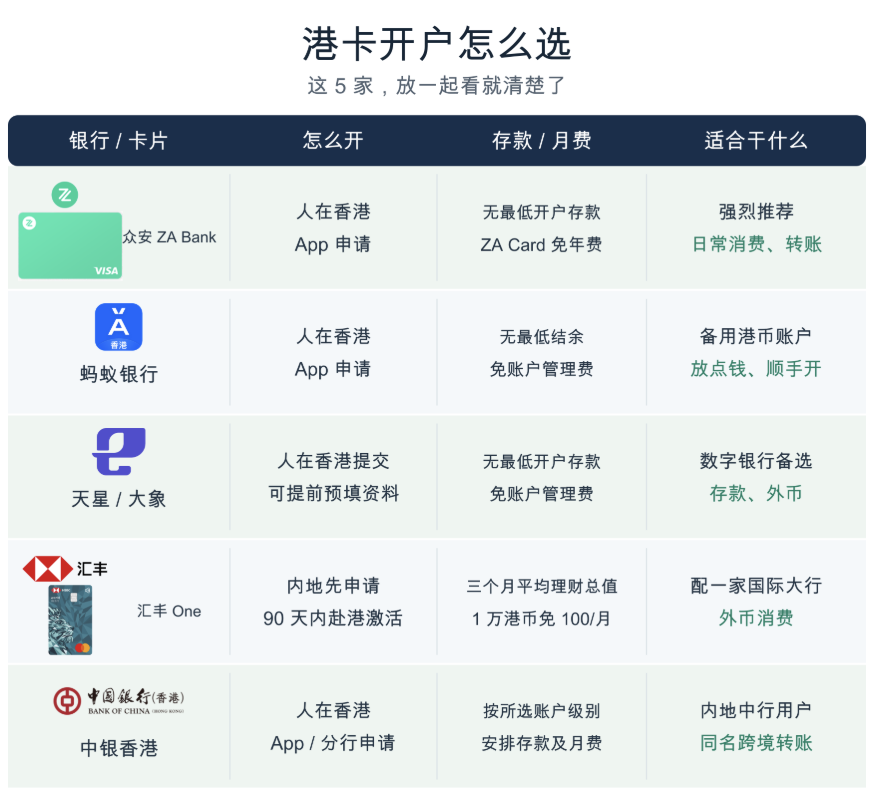
1. 众安银行 (ZA Bank) 强烈推荐,点击就送,app体验最佳,功能最完善,可以开投资户理财买股票
资金门槛与管理费:零门槛,无最低存款要求,终身免账户管理费
核心优势与主要用途:线上保底、基础理财、消费绑定与投资入金
地理围栏与资料要求:必须物理处于香港境内(App 会严格校验 GPS 定位)。所需材料极简:二代身份证原件(有效期 30 天以上)、在香港能正常收短信的内地手机号、一张绑定该手机号的内地同名一类借记卡,以及过关后在国家移民管理局小程序下载的当次出入境记录。
虚拟与实体卡配合:开通后立即生成虚拟 ZA Card,可直接绑定 Apple Pay 或 Google Pay ,回国后可以绑定微信支付宝消费,任何跨境扣卡基本畅通无阻。需要实体卡可在 众安银行 App 个人中心 申请平邮寄回内地。这张卡是我目前使用场景最多的卡。
众安开卡有两种选择:
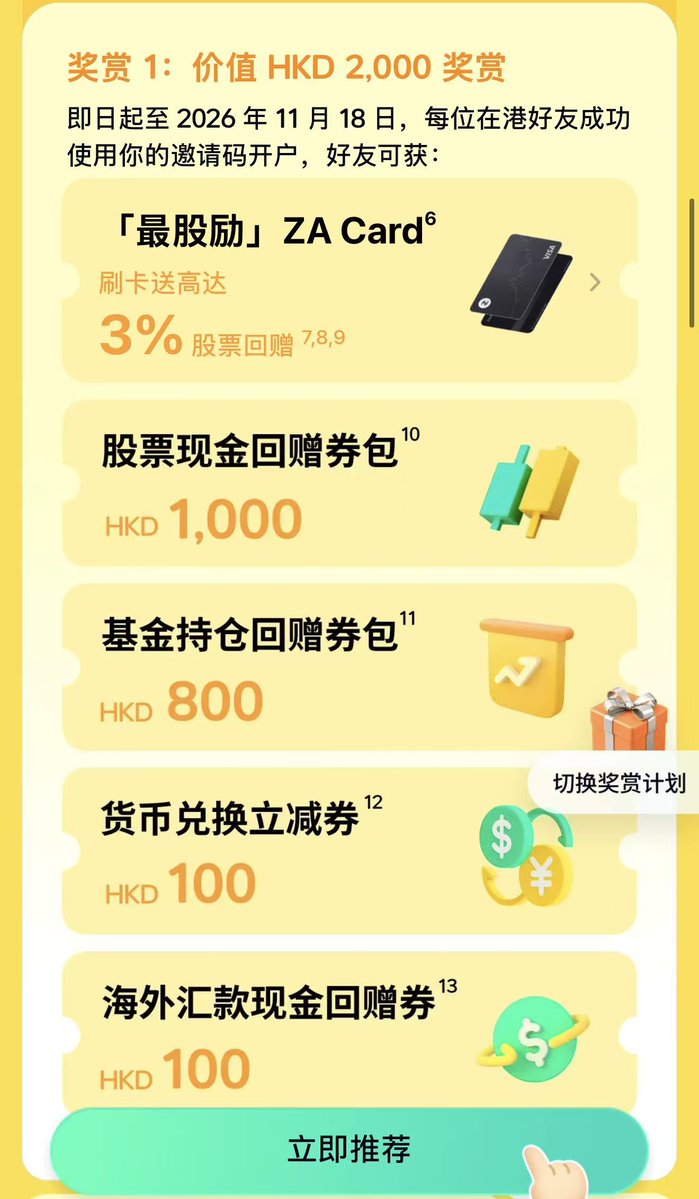
刷卡送股票:选 StockBack,单笔合资格消费满 10 港币,可以拿 1.5% 股票回赠,活动到 2026 年 12 月 31 日,我就是选这种
最劲抽:同样是合资格消费满 10 港币,能抽 ZA Coin 回赠、消费券等奖励,抽到什么看手气。股票回赠和抽奖选一种,机会在 48 小时内用掉。算下来比股票多一点点。
ZA Card 没年费,用实体卡在香港 Visa ATM 取现免众安手续费。卡号最后 6 位还能自己选,挑一组好记的数字就行。
2. 蚂蚁银行 (Ant Bank HK)虽然点击就送,基本用不上,app体验一般
资金门槛与管理费:零门槛,无最低存款,免账户管理费
支付宝生态联动,多一个备用同名港币账户,放个千百块买点基金放着就好
3. 天星银行
开户模式与地点:人在香港境内,App 纯线上申请
由小米集团参与发起,属于香港金管局监管下的持牌数字银行,零存款门槛、无管理费。这类银行可以作为二线备选,在香港连网后线上提交,主打日常高息活期或证券转数快对接。点击就送的程度
4. 汇丰 One (HSBC One)
真实通过难度:我觉得简单
核心优势与主要用途:国际清算网络、全球同名账户免费互转、实体万事达扣账卡
早年攻略常说汇丰 One“无条件永久免管理费”,但规则已经更新:自 2026 年 1 月 1 日起,新开立汇丰 One 的非香港身份证持有人,需在连续三个月内维持平均“全面理财总值”达 10,000 港币(或等值外币),否则将按月收取 100 港币的低额结存服务费。开卡之后直接买9000货币基金和1000多现金就行了,这张卡要长期放钱。而且有个坑要注意就是这张卡乱转账失败是要扣钱的,不要设置自动扣款啥的。
5. 中银香港 (BOCHK),背书最好同时最难开
核心优势与主要用途:内地中国银行同名跨境免手续费汇款桥梁
1. 为什么“线上 App 开卡”对普通旅客基本全拒?
很多攻略说线上中银 App 填表几分钟就能搞定,这是典型的误导。中银香港近年收紧了线上风控模型:非大湾区常住居民通过手机 App 申请的被拒率极高,大多数人提交后只会收到“无法完成在线审批,请亲临分行”的短信。盲目线上申请不仅白费功夫,还会留下未过审的记录。
2. 线下柜台开户的门槛:看重资产证明与真实用途(玄学)
中银香港目前主要依赖线下网点办理,但柜员的审核极其严格:
严查资金与资产证明:柜员一般会直接要求查看内地的资产流水、大额存单证明(通常期望展示数十万以上的资产实力)。如果两手空空直接冲去柜台,极大概率会被柜员以资料不全为由劝退。
有些人说分网点,但是对于一次赴港想直接无风险开卡的人,线下中银我只推荐你去老城区比如荃湾,避开热门大区,没有内地大额存单的不要去试了,不差这张卡。
3. 严正提醒:别信网传中介“内部包过号”
正因为中银香港预约火爆且审核严格,网上滋生了大量黑灰中介,号称“花 800-2000 元内部渠道保过”、“买 VIP 预约号免资产证明”。
这些全都是骗局! 银行根本不存在所谓的外部中介绿色通道。这类中介要么只是用脚本抢官网上免费放出的普通预约名额,要么教唆客户伪造虚假工作证明、伪造大额存款流水。香港银行对反洗钱和伪造文件查处极其严厉,一旦被风控系统识别,不仅账户当场被拒,个人信息还会被拉入银行合规黑名单,未来在港开户寸步难行。
资金流转实操:内地如何低损转港卡?
很多人办港卡的核心诉求是资金跨境周转。结合目前成熟的资金路径图,我们来梳理真实合规的资金流向:
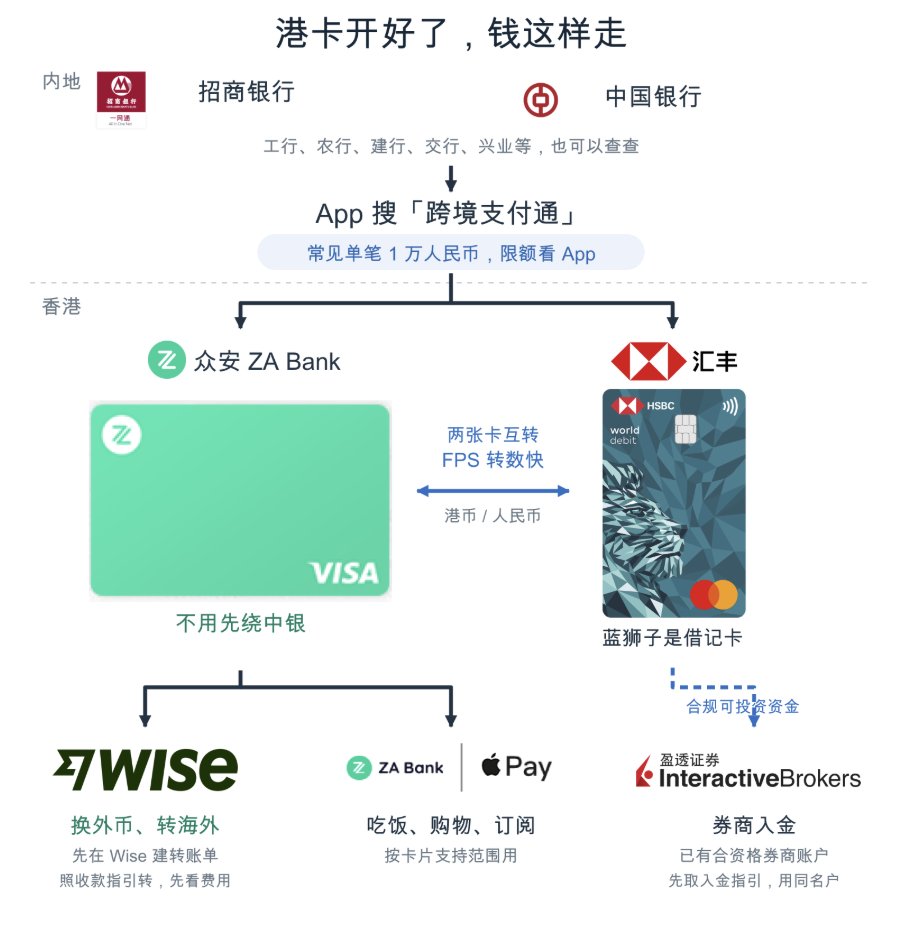
1. 现在小额转钱,优先用跨境支付通
内地银行 App 搜“跨境支付通”,人民币扣款,香港收港币或人民币,众安、汇丰都能直接收。单笔限额 1 万元人民币,转账时页面会显示。
支持的内地银行很多:工商、农业、中行、建设、交通、招商、中信、光大、广发、民生、兴业、平安、浦发、宁波、渤海、富邦华一、东亚中国、浙江稠州商业银行。
内地中行转中银香港、兴业寰宇人生转汇丰这些老路线,也可以留着按需比较。
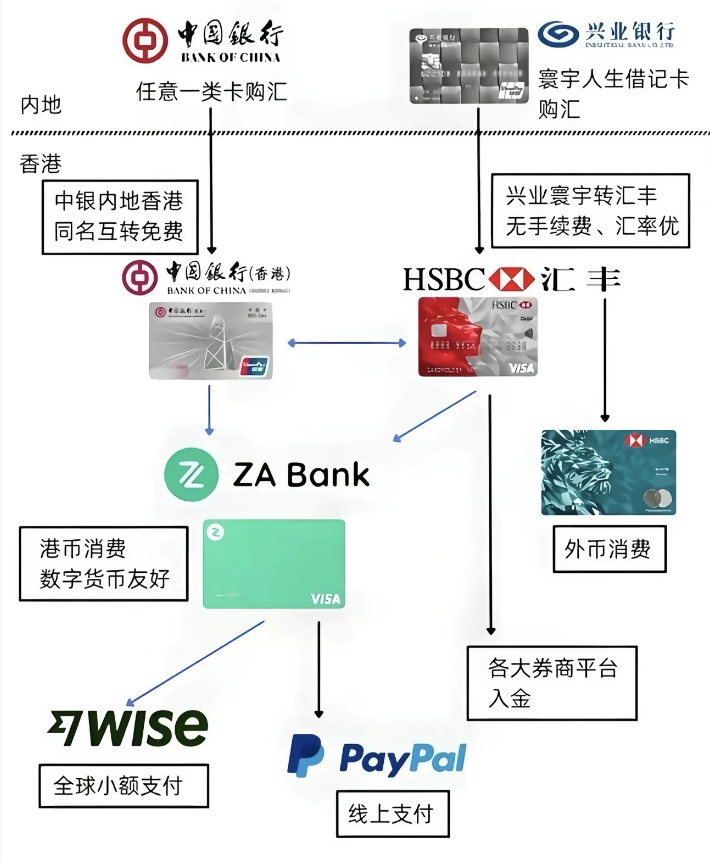
2. 香港本地中转:转数快 (FPS) 的币种注意
香港本地银行之间划转资金,首选金管局搭建的转数快 (FPS) 系统,只需输入手机号、邮箱或 FPS ID 即可即时到账。但必须注意币种差异:
港元 (HKD) 与 人民币 (CNY):走 FPS 清算通道,各家银行绝大多数支持实时且免费互转;
美元 (USD) 等外币:很多银行并不走实时免费的 FPS 通道,而是走香港本地结算所的 CHATS 系统或国际电汇,往往会收取每笔几十至上百港币的处理费,到账需要数小时至一个工作日。切勿因为港币免手续费,就误以为美元也能随意在香港各行之间免费秒转。
3. 海外消费与合规投资出海
实体多币种扣账卡 (Debit Card):如中银香港万事达卡、汇丰万事达扣账卡,在海外网站海淘、出境旅游或绑定 PayPal 消费时,会自动扣除账户内对应的外币现汇结余,避免二次货币转换费。
对接海外工具 (Wise 等):部分虚拟银行(如众安)或汇丰可结合 Wise 开展全球多币种小额汇兑与转账。
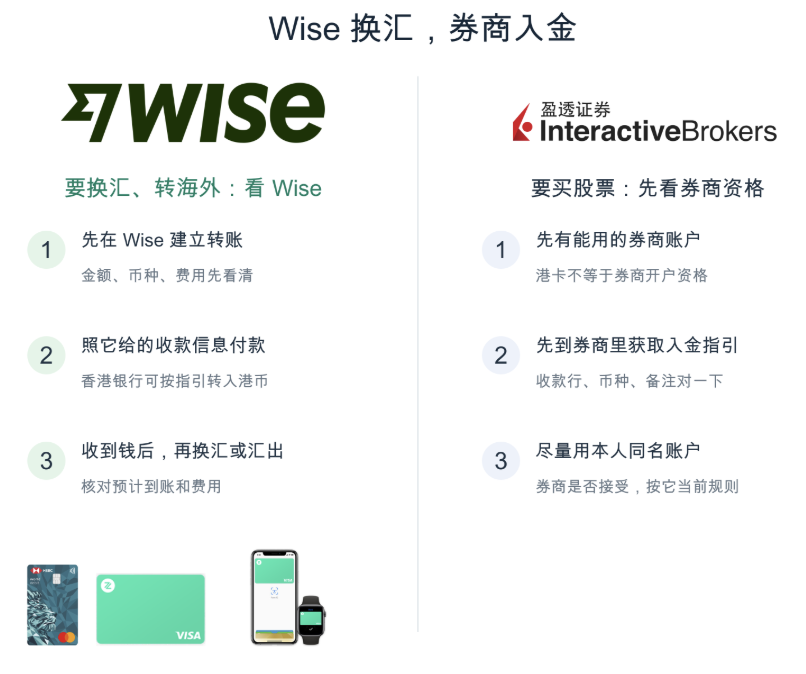
Wise 注册注意:千万不要伪造资料,老老实实用真实的开通,这个账户就是你收老马工资最重要的渠道。先在 Wise 建转账,选好币种和金额,再照它给的收款资料,从自己的香港账户转入港币,后面换汇、转海外都在 Wise 里接着操作。
券商这边,已经有合资格账户和合规可投资资金的,盈立,致富还是很多能开的,ibkr得有海外地址证明。先在自己的券商 App 里获取入金资料,再用本人同名港卡,按对应币种和收款方式转过去。
总结:普通人赴港开卡的理性节奏
不要被网上“半天集齐10张卡”的浮夸风格打乱节奏,最合理的行程安排是:
以数字银行为绝对保底:人在香港,用漫游网络在手机上花 10 分钟搞定众安银行,顺手开通蚂蚁银行。零存款门槛、终身免管理费,立刻拥有一张完全可用的香港账户。
需要大行网络首选汇丰 One:提前在内地通过 App 提交申请,抵港后利用 90 天激活期上传当次出入境凭证完成激活。只要能保证账户有 1 万港币以上的资金结余,它是体验最全面的主力卡。
理性看待中银香港:除非你在内地中行有较大资产流水、有极高频的免手续费汇款刚需,并且备齐了存款证明愿意去网点排队沟通,否则不要贸然尝试线上申请,更坚决不要碰任何付费中介。
接下来是广告时间
众安银行邀请码: [UUVJ62]
盈立证券
沿着这个主题继续读
从一篇文章,找到相关的教程、经验和阅读路径。