非遍历宇宙:为什么数学上的赢家,会在现实中破产?
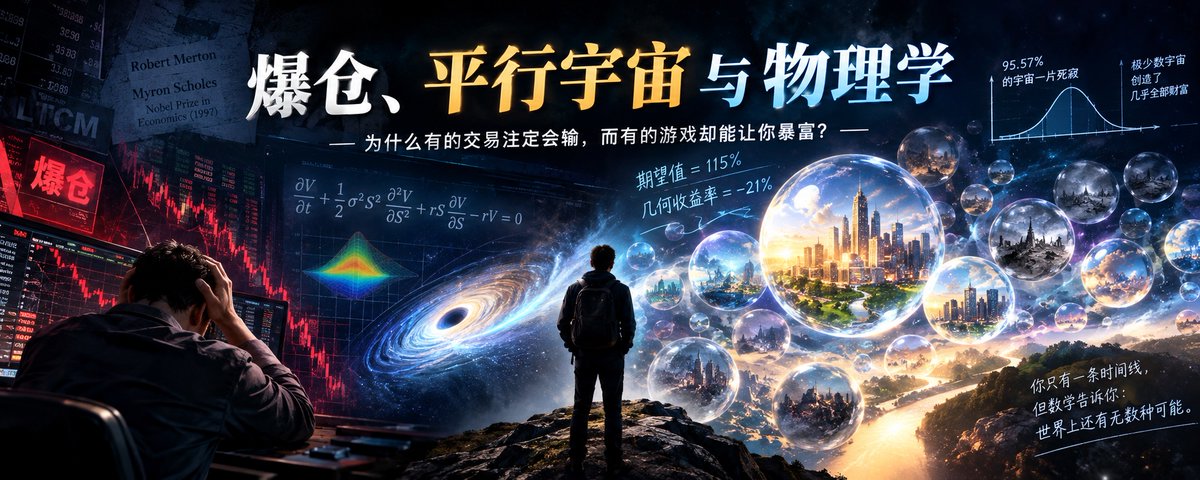
从诺贝尔奖得主的爆仓,到平行宇宙的财富悖论
一、诺贝尔奖得主,为什么也会爆仓?
1997年10月,诺贝尔经济学奖授予了罗伯特·默顿和迈伦·斯科尔斯。
他们获奖的研究与著名的 Black-Scholes-Merton(BSM)期权定价模型密切相关。
这个模型有一个令人惊讶的秘密:经过数学变换,它的核心偏微分方程可以转化为物理学中描述热量扩散的热传导方程。
金融市场的不确定性,竟然可以用描述物理世界的数学语言来定价。
这无疑是现代金融史上的一座里程碑。
然而,就在诺贝尔奖的聚光灯之外,两位经济学大师还有另一个身份:
长期资本管理公司(LTCM)的合伙人。
这家公司堪称金融史上的全明星阵容。
创始人约翰·梅里韦瑟,是华尔街著名的债券套利交易员;合伙人包括前美联储副主席戴维·马林斯,以及两位诺贝尔经济学奖得主。
他们拥有顶尖的数学模型、最聪明的交易员,以及华尔街最充裕的融资渠道。
LTCM成立后的前三年,扣除费用后的年化收益率接近40%。
它的赚钱方式听起来甚至有些无聊:寻找价格暂时偏离的相似资产,买入便宜的,卖空昂贵的,等待价差回归。
例如,新发行的美国长期国债通常比流动性较差的旧债更受欢迎,因此可能存在一定溢价。
LTCM便买入旧债、卖空新债,试图赚取两者之间的价差。
这种交易的利润空间很小。
但在他们看来,既然两种资产的现金流特征高度相似,价格最终就有收敛的理由。
既然赚钱的概率足够高,为什么不加杠杆?
于是,他们把原本微不足道的价差,通过数十倍杠杆放大。
到1998年初,LTCM的资产负债表杠杆已经达到约25倍。
在模型所描述的世界里,这是一台精密的印钞机。
然而,1998年8月,俄罗斯债务危机爆发。
全球投资者开始疯狂追逐流动性与安全资产。
原本应该收敛的价差不但没有缩小,反而迅速扩大。
更糟糕的是,华尔街其他机构持有大量相似头寸。
所有人都试图同时退出。
抛售造成价格偏离,价格偏离触发追加保证金,追加保证金又迫使更多机构抛售。
一个正反馈循环就此形成。
短短几个月,LTCM损失约46亿美元。
最终,纽约联储组织华尔街14家金融机构注资约36亿美元,避免其无序清算引发更严重的系统性危机。
一群最懂风险定价的人,最终被风险本身击败。
他们不够聪明吗?
显然不是。
他们的每一笔交易都没有数学依据吗?
也不是。
真正的问题在于:
一个在概率意义上拥有正期望的策略,完全可能在现实中毁掉执行它的人。
这背后隐藏着一个比风险管理更深刻的数学悖论。
而理解它的钥匙,竟然来自统计物理学。
二、一个期望收益15%,却让你几乎必然破产的游戏
假设现在有一个按钮。
你拥有1万元初始本金。
每按下一次按钮,就会随机出现两种结果:
50%的概率,本金翻倍。
50%的概率,本金损失70%。
你可以随时停止游戏。
那么,你会按吗?
我们先计算这笔交易的数学期望。
每次按下按钮后的预期财富倍数为:
E(X) = 0.5 × 2 + 0.5 × 0.3 = 1.15
也就是说,每次交易的算术期望收益率为15%。
从期望值来看,这显然是一笔好交易。
如果你有机会反复进行100次呢?
按照数学期望:
E(W₁₀₀) = 10,000 × 1.15¹⁰⁰
最终的期望财富约为117亿元。
一万元变成117亿元。
听起来像是发现了宇宙级别的财富密码。
但接下来,我们换一种计算方式。
假设100次游戏中,你赢了50次,输了50次。
这是最接近概率平均结果的情况。
最终财富为:
W = 10,000 × 2⁵⁰ × 0.3⁵⁰
也就是:
W = 10,000 × 0.6⁵⁰
最终只剩下约0.00000008元。
几乎归零。
即便你运气很好,赢了60次,输了40次,最终也只剩下约13.5元。
你没有算错。
一场每次期望收益率为正15%的游戏,在反复进行100次后,绝大多数参与者却会损失几乎全部本金。
事实上,在这个游戏里,想要100次结束后不亏钱,你至少需要赢64次。
而赢64次及以上的概率,仅约0.32%。
这意味着超过99%的情况下,你最终都会亏损。
问题来了。
既然绝大多数结果都在亏钱,那117亿元的数学期望究竟去了哪里?
难道财富凭空消失了?
答案是:
它存在于你几乎不可能抵达的那些平行宇宙里。
三、复利世界的隐形杀手:波动率损耗
在讨论平行宇宙之前,我们需要先理解一个概念:
波动率损耗(Volatility Drag)。
所有交易者都知道一句话:
跌50%,需要上涨100%才能回本。
这看起来只是一道简单的算术题,却揭示了资本增长最重要的非对称性。
假设你拥有100万元。
第一年亏损50%,剩下50万元。
第二年上涨50%,你只有75万元。
两年的算术平均收益率是零。
但实际财富却缩水了25%。
原因很简单。
人类习惯用加减法理解世界。
但资本增长遵循乘法。
在加减法世界里:
+50 − 50 = 0
在复利世界里:
1.5 × 0.5 = 0.75
涨跌幅可以相互抵消,但复利造成的财富变化无法简单抵消。
这就是为什么控制回撤,比单纯追求高收益更加重要。
我们甚至可以借用生物学来理解这个问题。
想象两个培养皿,每个培养皿中都有16只细菌。
它们按照相同的速度繁殖。
某一天,你突然拿走第二个培养皿中一半的细菌。
第一个培养皿剩下16只。
第二个培养皿只剩下8只。
假设细菌数量每轮翻倍。
三轮之后:
第一个培养皿拥有128只。
第二个培养皿只有64只。
你现在把最初拿走的8只细菌还给第二个培养皿。
它也只有72只。
差距早已从最初的8只扩大到56只。
因为你拿走的不只是8只细菌。
还有它们本来能够繁衍出来的后代。
资本同样如此。
一次严重回撤损失的不只是当下的财富,还包括这部分财富未来可能创造的全部复利。
当然,如果两个培养皿始终以完全相同的比例增长,它们的比例差距不会继续扩大;扩大的是绝对数量差距。
这恰恰说明了复利的残酷之处:
财富基数一旦受到永久损伤,未来的增长也会在受损后的基数上继续。
在连续复利、波动率相对适中等条件下,几何增长率可以近似表示为:
g ≈ μ − σ²/2
其中:
μ 代表算术平均收益率。
σ 代表波动率。
g 代表长期对数增长率。
这条公式揭示了一个重要事实:
波动率对长期增长的侵蚀,近似与波动率的平方成正比。
波动率翻倍,损耗项就会变成原来的四倍。
但对于前面那个涨100%、跌70%的极端按钮游戏,直接使用这个近似公式并不准确。
我们可以计算精确的长期对数增长率:
g = 0.5 × ln(2) + 0.5 × ln(0.3)
得到:
g ≈ −25.54%
对应的每轮几何平均财富倍数为:
eᵍ = √0.6 ≈ 0.7746
也就是说,沿着足够长的一条典型时间路径,财富每轮的复合增长率约为:
−22.54%。
注意这个数字。
算术期望收益率是正15%。
几何平均收益率却是负22.54%。
两者相差超过37个百分点。
而这道鸿沟,就是复利与波动共同制造的结果。
四、平行宇宙里,你是亿万富翁;现实世界里,你已经破产
现在,我们终于可以回答那个问题。
117亿元的数学期望到底去了哪里?
想象每次按下按钮,宇宙都会分裂。
一个宇宙中的你赢了。
另一个宇宙中的你输了。
100次之后,将出现:
2¹⁰⁰ ≈ 1.27 × 10³⁰
条不同的结果路径。
这是一个天文数字。
在绝大多数宇宙里,你损失惨重。
但在极少数宇宙中,你会赢得难以想象的财富。
最极端的情况是100次全部获胜。
那个宇宙里的财富将达到:
W = 10,000 × 2¹⁰⁰ ≈ 1.27 × 10³⁴ 元
这是一个远远超出现实经济规模的数字。
当我们把所有宇宙里的财富加总,再除以宇宙数量时,极少数极端富裕的宇宙,会把平均值大幅拉高。
最终得到那个惊人的结果:
117亿元。
但这里存在一个致命的问题。
数学允许你同时统计所有宇宙,现实却只允许你生活在其中一个。
你无法把那个连续赢了100次的自己叫过来,让他分给你一部分钱。
即便存在无数条可能的路径,你最终也只能经历其中一条。
在统计物理学中,这引出了两个重要概念:
集合平均(Ensemble Average)与时间平均(Time Average)。
集合平均,是对大量可能结果进行统计。
时间平均,是观察同一个系统沿着时间不断演化所呈现的长期表现。
前者回答:
如果有无数个我同时参与游戏,平均每个人拥有多少财富?
后者回答:
如果只有一个我,不断重复这场游戏,我的财富会怎样增长?
对于我们的按钮游戏:
集合意义上的单轮预期财富增长率为15%。
沿着典型时间路径的长期复合增长率约为−22.54%。
这两个结果并不矛盾。
它们回答的是两个完全不同的问题。
而当集合平均与时间平均无法等同时,我们就进入了一个重要的领域:
非遍历性(Non-Ergodicity)。
五、非遍历性:为什么你不能用一生去赌一个平均值?
遍历性是统计物理学中的一个重要概念。
它讨论的是:一个系统沿着时间演化所形成的统计结果,能否与对大量可能状态进行的集合统计相一致。
在满足适当条件的遍历系统中,时间平均可以等于集合平均。
但金融市场中的财富增长,往往具有显著的非遍历特征。
原因在于:
财富具有路径依赖性。
今天亏损50%,明天上涨50%,不会回到原点。
一次严重的损失,会改变此后所有收益所作用的本金。
更重要的是,金融市场存在一个统计模型容易忽视的现实约束:
破产。
在理论模型里,资产价格可以不断随机波动。
但在现实世界中,当保证金耗尽、融资渠道关闭,或者投资者被迫清算时,游戏就结束了。
你无法等待模型中的均值回归。
因为你已经失去了继续参与的资格。
这就是非遍历性最值得交易者警惕的地方。
在概率分布里,亏损只是一个结果;在真实人生里,某些亏损会剥夺你参与未来概率分布的权利。
物理学家奥勒·彼得斯(Ole Peters)等人将这一视角系统地引入经济学,发展了所谓的遍历经济学(Ergodicity Economics)。
他们强调,传统经济分析中过度依赖期望值,可能忽视财富随时间演化的实际结果。
这并不意味着期望值毫无意义。
而是说,期望值不能代替对路径、杠杆、破产边界和长期复合增长的研究。
特别是当一个人只有一笔主要本金、无法无限次重来时。
对他而言,真正重要的问题可能不再是:
这笔交易的期望收益是多少?
而是:
我能否活着兑现这个期望?
六、LTCM的真正错误:他们把概率当成了命运
现在回头看LTCM。
这场金融史上著名的灾难,就有了另一层含义。
LTCM的套利交易,并非全部缺乏经济逻辑。
在正常市场环境下,许多价差确实有收敛的理由。
问题在于,他们把这些交易的统计优势,通过杠杆转化成了对生存条件的巨大依赖。
假设一个策略具有正的算术期望收益率。
随着杠杆提高,它的预期收益可以增加。
但波动率也会被同步放大。
在简化的连续收益模型中,如果杠杆为 L,风险资产的期望超额收益为 μ − r,波动率为 σ,那么财富的长期对数增长率近似为:
g(L) = r + L(μ − r) − L²σ²/2
这里最值得注意的是:
收益贡献与杠杆近似呈线性关系。
波动率损耗却与杠杆的平方有关。
因此:
杠杆可以线性放大预期收益,却可能以平方速度侵蚀长期复合增长。
25倍杠杆意味着,在这一简化模型中,波动率相关的二次惩罚项会被放大625倍。
当然,LTCM真实的风险远比这条公式复杂。
它还涉及流动性枯竭、资产相关性变化、融资约束、保证金追缴,以及其他机构的拥挤交易。
尤其是最后一点。
当所有人使用相似模型、持有相似头寸时,模型中的独立风险可能突然变成高度相关的系统性风险。
所有人都认为自己可以退出。
但所有人同时退出时,市场根本没有足够的流动性。
在一个没有流动性的市场里,理论价格没有意义,能够成交的价格才决定你的生死。
这也是为什么金融史上有一句经典的讽刺:
在压路机前面捡硬币。
每捡到一枚硬币,你都会获得一次正收益。
如果只统计已经捡到的硬币,这是一门非常赚钱的生意。
直到某一天,压路机没有停下来。
LTCM最深刻的教训,并非数学模型毫无价值。
而是:
模型可以计算某些风险发生的概率,却无法保证你拥有承受风险实现过程的能力。
七、TQQQ:一场每天都在重复的复利实验
如果说LTCM距离普通投资者太遥远,那么TQQQ就是一个更贴近现实的例子。
TQQQ是一只以纳斯达克100指数为标的,力求实现其每日收益三倍的杠杆ETF。
很多投资者会产生一个直觉:
既然纳斯达克长期上涨,那么持有三倍杠杆,长期收益自然也应该更高。
但这里隐藏着一个关键问题。
三倍每日收益,不等于三倍长期收益。
假设纳斯达克第一天上涨10%。
第二天下跌约9.09%。
指数将回到原点。
因为:
1.1 × 0.90909 ≈ 1
但三倍杠杆产品的理论表现是:
第一天上涨30%。
第二天下跌约27.27%。
于是:
1.3 × 0.72727 ≈ 0.94545
最终亏损约5.45%。
指数回到了原点。
三倍杠杆却损失了本金。
这就是每日重置杠杆与复利路径共同产生的影响。
当然,这并不意味着TQQQ长期必然亏损。
在持续上涨、趋势明显的市场中,杠杆产品的复利效应也可能显著放大收益。
例如,2010年以来的一些长期上涨阶段,TQQQ就曾大幅跑赢非杠杆指数产品。
真正的问题在于:
杠杆收益对路径高度敏感。
同样的长期指数涨幅,如果经历的波动路径不同,杠杆产品的最终结果可能截然不同。
一条平稳上涨的路径,可以创造惊人的复利。
一条剧烈震荡的路径,则可能不断消耗本金。
而一场接近毁灭性的回撤,甚至可能让此前数十年的增长失去意义。
以2000年互联网泡沫破裂和2008年金融危机为例,如果对当时尚未上市的三倍每日杠杆纳斯达克产品进行历史模拟,极端回撤可能接近全部本金。
但具体回测结果高度依赖数据起点、融资成本、费用、每日重置规则和指数口径,不能简单当作真实TQQQ基金的历史业绩。
这里真正值得记住的,不是某个回测数字。
而是一个更加普遍的结论:
决定杠杆投资长期收益的,不只有方向,还有路径。
方向判断正确,并不保证杠杆策略能够存活。
甚至有时,你最终看对了市场,却依然会在行情兑现之前被迫离场。
这才是杠杆最危险的地方。
八、凯利公式:如何在一个宇宙里,获得接近无数宇宙的优势?
那么,既然正期望的交易也可能让人破产,我们是否应该彻底放弃风险?
当然不是。
金融市场与赌场存在重要区别。
长期具有生产性收益的资产,可以提供正的风险溢价。
合理承担风险,本身就是资本增长的必要条件。
真正的问题是:
应该承担多少风险?
让我们重新回到最初的按钮游戏。
每次有50%的概率赚100%。
50%的概率亏70%。
但这一次,我们不再要求把全部本金押上去。
而是允许你每次只投入财富的一部分。
假设投入比例为 f。
那么:
赢的时候,总财富乘以:
1 + f
输的时候,总财富乘以:
1 − 0.7f
长期对数增长率为:
g(f) = 0.5 × ln(1 + f) + 0.5 × ln(1 − 0.7f)
现在,我们要寻找一个仓位比例,使长期对数增长率最大。
对 f 求导并令其为零:
0.5/(1 + f) − 0.35/(1 − 0.7f) = 0
得到:
f = 3/14 ≈ 21.43%*
也就是说:
在这个假设概率准确、交易机会独立、没有额外成本的理想游戏中,每次投入约21.43%的财富,可以最大化长期对数增长率。
这就是凯利准则(Kelly Criterion)的思想。
它的意义非常深刻。
如果你每次都押上全部本金,长期几何收益率为负。
但如果你只投入约21.43%,长期几何收益率就会转为正值。
原本可能毁灭你的游戏,因为仓位管理,变成了一场具有正长期复合增长率的游戏。
而且你不需要改变任何一笔交易的胜率。
你只是改变了下注比例。
同样的市场,同样的赔率,同样的概率,仅仅因为仓位不同,长期命运就可能完全相反。
这揭示了交易中一个经常被低估的事实:
仓位管理并非交易系统的附属品。
它本身就是决定长期收益的核心变量。
当然,凯利公式也不是万能钥匙。
真实市场中的胜率和赔率都无法被精确预知。
收益分布可能存在肥尾,交易结果也并非完全独立。
满凯利仓位对参数误差尤其敏感。
因此,实际风险管理往往还需要考虑分数凯利、流动性约束、最大回撤、尾部风险以及模型失效的可能性。
但它至少告诉我们:
风险与收益之间,存在一个最优平衡问题。
承担更多风险,并不必然带来更高的长期财富增长。
超过某个临界点,风险反而会吞噬增长。
九、理性的边界:你只有一次人生
现在,我们把问题再推远一点。
假设你面前有两个选择:
第一,确定获得100万元。
第二,有1%的概率获得50亿元,其余99%的概率一无所获。
第二个选择的数学期望是5000万元。
是第一个选择的50倍。
如果只看期望值,似乎根本没有犹豫的理由。
但你真的会放弃确定的100万元吗?
这个问题没有对所有人都适用的答案。
因为财富的价值,并不必然与财富数量成正比。
对于一个身无分文的人,100万元可能改变整个人生。
对于一个拥有数十亿元资产的人,100万元可能只是微不足道的数字。
同样的收益分布,对不同财富水平、不同负债状况、不同人生阶段的人,意味着完全不同的风险。
经济学中的效用理论,正是为了描述这种差异。
而非遍历性进一步提醒我们:
即便一个选择拥有更高的数学期望,它也可能破坏你未来继续参与游戏的能力。
这就引出了交易中一个极其重要、却常常被忽视的问题:
我们究竟在最大化什么?
是单次交易的预期收益?
是账户的长期复合增长?
是某个时间段的绝对利润?
还是在可承受风险范围内,尽可能提高未来的财富与选择权?
这些目标并不总是一致。
对于职业交易者而言,尤其如此。
因为交易不是一道做完就能交卷的数学题。
它是一场不断重复、不断调整、不断面对未知风险的长期游戏。
你今天的每一个仓位,都会影响明天的决策空间。
一次亏损可能降低本金。
一次严重爆仓可能剥夺交易资格。
而一次无法承受的失败,甚至可能改变此后的人生。
市场允许无数次机会,但不保证每个人都有资格参与下一次。
十、真正的财富,是保留未来的可能性
金融市场有一个令人着迷的特点:
它会不断奖励那些敢于承担风险的人。
但与此同时,它也会周期性地惩罚那些把风险承担推向极端的人。
正期望可以创造财富。
杠杆可以加速财富增长。
复利可以把微小优势积累成惊人的结果。
但它们都有一个共同前提:
你必须留在游戏里。
这也是为什么我认为,交易中最重要的能力,既不是预测,也不是勇气。
而是对风险、仓位和时间的协调能力。
真正成熟的交易者,需要同时理解两种数学。
一种是期望值的数学。
它告诉你什么样的交易值得参与。
另一种是复利的数学。
它告诉你应该以多大的代价参与。
前者寻找优势。
后者决定生存。
缺少前者,你很难长期赚钱。
缺少后者,你可能连长期都等不到。
但这并不意味着我们应该永远保守。
过度规避风险,同样可能导致机会成本不断积累,让原本拥有优势的交易系统无法创造足够的回报。
风险管理的终极目的,从来都不是把风险降到零,而是让承担的风险能够转化为可持续的长期收益。
这是一场关于收益、波动、回撤、杠杆和生存概率的动态优化。
在这个意义上,LTCM的悲剧与普通交易者的爆仓,其实拥有相似的底层结构。
他们可能拥有正确的方向。
可能拥有正的期望收益。
甚至可能在绝大多数情况下都是赢家。
但只要有一条足以终结游戏的路径存在,而仓位又大到无法承受它,那么再漂亮的期望值,也无法替代现实中的生存能力。
数学可以同时计算一万种未来。
但你只能经历其中一种。
在其他平行宇宙里,也许存在一个从未爆仓的你。
他抓住了每一次机会。
在牛市里满仓,在熊市里精准逃顶。
他拥有无数次正确判断,也拥有无数种令人羡慕的人生。
但那个宇宙的财富,与你无关。
你真正拥有的,只有眼前这条时间线。
这条时间线上的本金、经验、认知、时间,以及未来尚未发生的无数种可能。
即便一次爆仓毁掉了你的账户,也不意味着所有资本都已归零。
因为你还有一项最重要的资本:
你自己。
只要你仍然能够学习、判断、创造价值,未来就没有被完全封闭。
资本可以重新积累。
策略可以重新构建。
错误可以重新审视。
但这一切,都建立在你仍然拥有未来的前提之上。
所以,真正值得追求的,并非某个平行宇宙中极端辉煌的结果。
而是在唯一能够亲身经历的宇宙里,让自己的长期增长拥有尽可能坚实的基础。
不要为了追求所有宇宙里的平均财富,牺牲自己在这个宇宙里的生存权。
毕竟,期望值属于概率。
复利属于时间。
而人生,只有一条路径。
你不需要赢下每一场交易。
你需要的是,让自己始终有资格参与下一场。
本文仅讨论概率、复利与风险管理,不构成任何投资建议。