父母老了,你却在海外怎么办?
文章目录
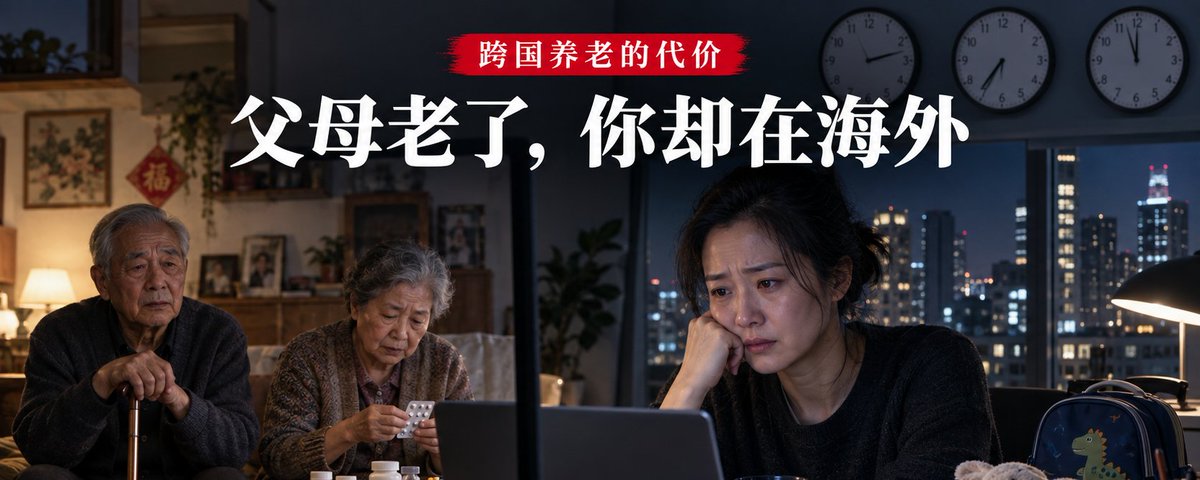
海外华人最贵的债,不是房贷,是父母突然老了
你以为自己欠父母的是孝顺,最后才发现,真正欠下的是一整套没有提前建设的养老基础设施。
一、父母的衰老,不会按照你的职业规划发生
海外华人最常见的错觉,是认为父母现在还能买菜、旅行、使用微信,就暂时不需要考虑养老。
但衰老很少按照日历缓慢推进。
一次跌倒、一场手术、一段记忆衰退,就可能让一个能够独立生活的人,在几周内变成需要长期照护的人。
而你刚刚升职,孩子正在升学,房贷还没有还完,身份手续也未必允许长时间离境。
父母的人生突然进入倒计时,你的生活却没有暂停键。
跨国养老真正昂贵的地方,不是机票,而是所有重要事情可能在同一时间发生。
二、视频通话制造了陪伴的幻觉
很多海外子女每天给父母打电话,以为这样就掌握了他们的生活。
父母说“都挺好的”,镜头里看上去也没有异常。但他们可能不会告诉你,最近已经摔过一次,忘记关过燃气,去医院排了半天队,或者连续几天没有和任何人说话。
视频能够看见脸,却看不见冰箱里有没有食物、药盒有没有按时打开、浴室地面是否容易滑倒,也看不见老人为了不让孩子担心而刻意隐藏的虚弱。
海外子女提供的是情绪陪伴,父母真正缺少的却可能是现场执行。
亲情可以跨越距离,照护不行。
三、中国式养老最大的漏洞,是默认总有一个孩子会回来
传统家庭养老建立在三个条件上:子女住得不远、家庭人口足够多、女性能够提供大量无偿照护。
这三个条件正在同时消失。
独生子女一代进入中年,兄弟姐妹无法分工;年轻人跨城、跨国流动,家庭成员相距几百甚至上万公里;夫妻双方都在工作,也没有一个人可以自然退出职场承担全天护理。
但许多家庭仍然按照旧逻辑生活:父母不愿谈养老,子女不敢谈失能,所有人都相信“真到了那一天再想办法”。
这不是乐观,是把一个确定会发生的问题,拖延成一次家庭危机。
四、养老院不是解决方案,只是其中一个选项
中国约九成老年人仍以居家养老为主。养老机构真正大量接收的,往往是高龄、失能或失智老人。
很多海外子女以为,父母不能自理时送进一家条件不错的养老机构,问题就解决了。
但谁来筛选机构?谁核实护理质量?谁在老人病情变化时与医院沟通?谁处理缴费、用药、转院和突发纠纷?父母拒绝入住怎么办?
机构能够提供服务,却不能替代家属承担全部判断责任。
床位可以买,信任买不到。
养老机构不是把父母交出去,而是把亲自照护改成了监督专业照护。人在海外,监督本身又成了新的难题。
五、父母有房,不代表他们有养老能力
许多中国家庭把房子视为最后的养老资产。
问题是,房产价值和养老现金流是两回事。
老人居住的房子不能轻易出售;低线城市或远郊房产未必容易变现;出租需要管理,出售需要决策,产权和家庭意见也可能并不简单。
一套账面上价值几百万元的住房,可能每个月提供不了多少可用现金,却让全家误以为养老资金已经解决。
不能在需要时迅速变成服务的资产,只是账面安全感。
海外华人尤其要停止用“国内还有一套房”代替养老规划。父母真正需要的不是估值,而是每个月能够支付医疗、护理、家政和生活支出的现金流。
六、把父母接到国外,也不是一张万能答案
不少海外华人的第一反应,是将来把父母接到身边。
这个设想听起来圆满,执行起来却涉及身份资格、医疗保障、语言、交通、住房和社会关系。
父母在中国可能拥有熟悉的医院、朋友、饮食、社区和生活节奏。到了海外,即使和子女住得更近,也可能失去独立生活能力。
子女白天上班,孙辈上学,老人仍然可能独自在家。不会当地语言、不能开车、不了解医疗系统,生活半径甚至比在中国更小。
把父母搬到自己身边,不等于把养老问题解决了。
有时只是把地理距离缩短,把制度成本和家庭摩擦搬进了同一套房子。
七、海外华人的孝顺,最容易变成女性的隐形加班
一个跨国家庭决定照顾父母时,最终承担具体劳动的人,往往并不是在家庭会议上声音最大的人。
可能是女儿频繁回国,可能是儿媳协调医院,也可能是收入较低的一方暂停工作。买机票、陪诊、寻找护工、整理药物、安抚老人,这些工作不一定出现在家庭账本上,却会真实吞噬职业发展和婚姻关系。
大家口头上说“共同承担”,执行时却常常变成一个人不断补位。
孝顺如果没有明确分工,最后通常会变成对家庭中最负责者的惩罚。
一个家庭最危险的养老方案,就是把所有责任默认交给那个最不忍心拒绝的人。
八、长护险能够支付部分服务,却替代不了家庭决策
国家医保局正在推动长期护理保险制度建设,并在2026年进一步规范支付管理,重点保障符合条件的失能人员基本照护需求。
这是重要进步,但“保障基本”并不意味着覆盖所有养老开支,更不意味着家属可以退出。
不同地区的实施条件、评估标准和服务供给仍有差异。老人是否符合待遇条件、能够获得什么服务,需要按照当地现行政策具体核实。
公共制度能够分担部分成本,却不可能替每个家庭回答最困难的问题:
父母在哪里生活?谁负责日常监督?紧急情况由谁决定?钱从哪里来?兄弟姐妹如何分工?
这些问题不提前谈,政策再完善,也只能在危机发生后被动补救。
九、真正的养老准备,不是存一笔钱,而是建立四套系统
第一套是信息系统。
父母的病历、用药、医保、银行卡、重要联系人和证件存放位置,至少要有一名子女清楚。不是控制父母,而是避免紧急时全家连密码和主治医生都不知道。
第二套是现场系统。
必须在父母所在城市找到能够定期探访、紧急到场的人。可以是亲属、可信的邻居,也可以是经过核实的专业服务人员。没有现场节点,海外子女再孝顺也只能远程着急。
第三套是现金流系统。
养老资金要与家庭其他资产适当区分,不能全部依赖房产临时变现,也不能默认某个子女无限承担。
第四套是决策系统。
什么情况下启用上门照护,什么情况下考虑机构,出现重大医疗选择时谁参与,兄弟姐妹如何分工,都应该在父母仍能清楚表达意愿时讨论。
养老最怕的不是方案不完美,而是从来没有方案。
十、父母真正需要的,不是一个承诺,而是一张可执行的名单
很多人对父母说:“将来我一定会照顾你们。”
这句话很温暖,却几乎没有操作价值。
父母摔倒后谁能在一小时内到场?常用医院是哪家?夜间急诊怎么去?家中是否需要安装扶手和紧急呼叫设备?如果一个人先失能,另一个人还能不能继续照顾?
把这些问题写下来,比重复一百次“你们不用担心”更有用。
孝顺不是一种情绪强度,而是一种组织能力。
十一、你以为自己在海外追求未来,父母却正在中国失去未来
第一代移民最残酷的处境,是同时活在两个家庭周期里。
海外的孩子正在成长,需要教育和陪伴;国内的父母正在衰老,需要医疗和照护;自己则处于职业最不能停下来的阶段。
三代人都需要你,而你只有一个身体。
这不是个人不够努力,而是一种结构性困境。过去依靠大家庭和近距离居住完成的养老,如今被人口流动、独生子女和跨国生活共同拆散。
所以,海外生活规划不能只有收入、身份和子女教育,还必须加入父母养老。
一个没有父母照护方案的移民计划,只完成了一半。
十二、跨国养老最贵的,从来不是钱
钱可以买护工、机构和机票,却买不到紧急时刻的确定性,也无法自动解决父母的意愿、兄弟姐妹的分工和家庭成员之间的信任。
真正成熟的海外家庭,不是等父母倒下后展示牺牲,而是在他们还能独立生活时,就把最难谈的问题谈清楚。
父母在哪里老去,谁负责现场,谁承担费用,什么时候改变照护方式。
这些话不吉利,却比回避更慈悲。
海外华人最贵的债,不是房贷,也不是学费。
是你以为父母永远不会真正老去,于是把所有准备都推迟到那通电话响起之后。
距离不是不孝。
没有准备,才是跨国养老最大的风险