“钟才文”连发四文,释放关键信号?
文章目录
“钟才文”是谁?
1、“钟才文”是中财委办公室媒体吹风用的马甲,可看作“中财办重要文章”的谐音缩写。
类似仲祖文(中组部评论文章)、任仲平(人民日报重要评论)等等,其中“钟才文”的文章属于直接来自经济决策部门的评论文章,级别远高于其他来自官媒的评论文章,因此重要性也明显更高;
另外,财办不止“钟才文”这一个马甲,另一个马甲是“钟才平”(中财办重要评论),文章比评论显然更高一级,因此“钟才文”比“钟才平”内容也稍更重要。
这两个马甲,通常集中出现在经济形势需要统一解释、重要会议前后,或者宏观政策需要对外吹风的时候,以铺垫舆论、引导预期。
2、上一轮“钟才文”发系列文,还是去年国庆期间,在人民日报连发了8篇。当时的背景是9月政治局会议之后,10月四中全会之前,主要为了表彰十四五,并为十五五打气。
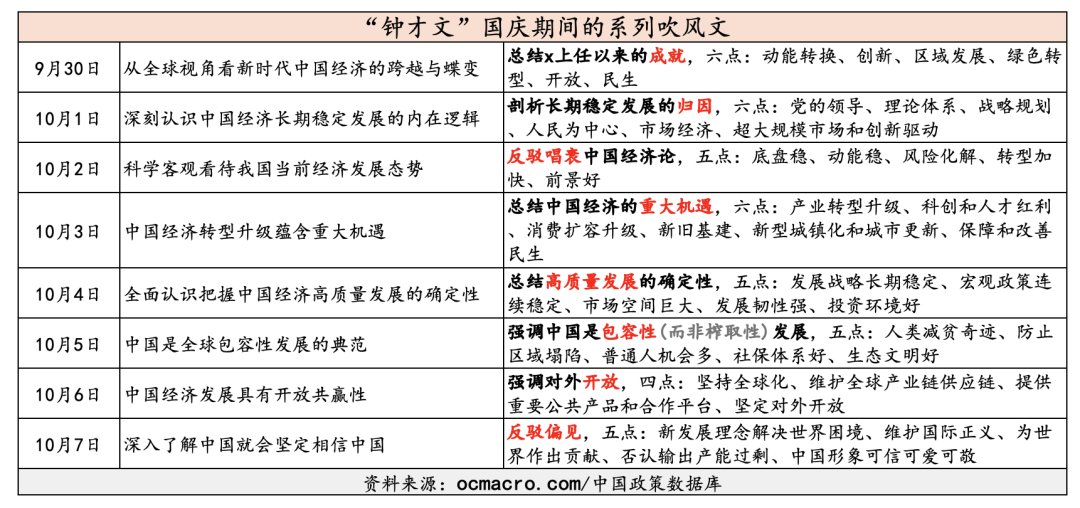
3、这次“钟才文”的系列文,规格当然没有去年连发8篇那么高,因为相比之前对“十五五”的造势,这次主要聚焦偏短期一些的经济问题。
这次系列文的时间点,正值7月政治局会议之后,10月五中全会之前,由于今年五中全会和以前六中类似,主要讨论党或党建问题,而不是经济问题。
故而不大可能是为了五中全会造势,而且时间间隔也太远。而应该是对7月政治局会议的补充,这也符合过去惯例,对最高层经济决议的补充解释,一般由财办或财办领导负责对外吹风。
因此,对本次“钟才文”的系列文,更应关注相对于7月局会,有何增量信息?而这些增量信息,大概率也是当下决策层对经济的看法。
释放哪些政策风向?
4、如何看二季度以来的经济增速回落?
“观察中国经济,不能仅看速度,更不能纠结于个别季度、月份指标数据的高低,而要更加重视经济运行质量,注重观察科技创新成色、产业能级和经济发展的可持续性,注重观察作为经营主体的企业是否具有活力。”
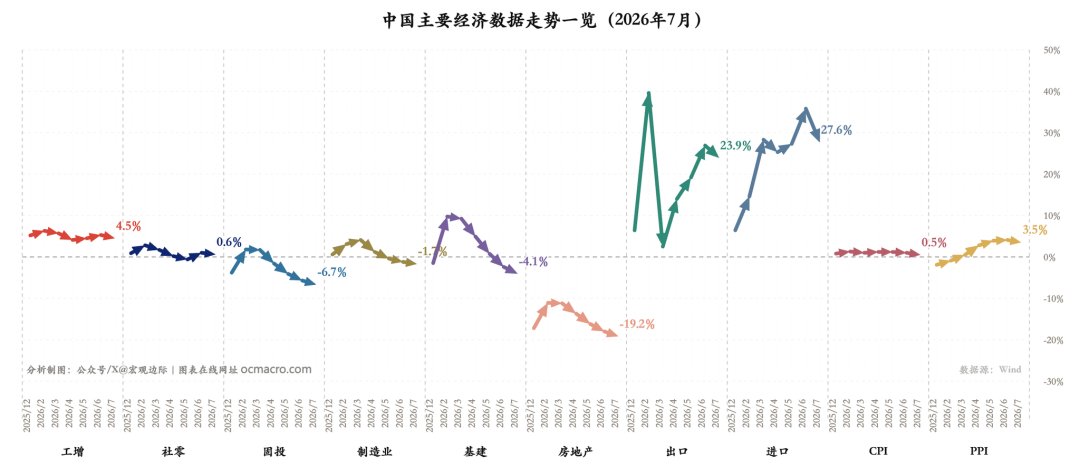
二季度以来,主要经济指标出现明显回落。而7月以来,经济部委和高层对上半年经济形势的评价,仍然主要是四个字:“稳”、“韧”、“新”、“优”,说明对上半年的增长整体还是满意的。
此前笔者分析指出,决策者对经济形势的评价,不仅仅是回顾性质的,更具有前瞻性,因为可以从评价体系的微妙变化,看出决策者对未来经济期待,进而预判接下来的政策风向。
而“稳”、“韧”、“新”、“优”这四个字,就是决策者对经济的新评价体系,也代表了决策者对未来经济表现的期许。
一方面,“稳”、“韧”二字,代表决策者对短期经济增长的看法和期许,只需要“稳住”、保持一定“韧性”即可,不强求趋势向上,对经济增长的要求有所下降。
这意味着,聚焦于短期稳增长的政策,出台门槛变得更高。
另一方面,“新”、“优”二字,代表决策者更加重视经济的结构和质量、是否“向新向优”。也就是“钟才文”说的:“要更加重视经济运行质量,注重观察科技创新成色、产业能级和经济发展的可持续性,注重观察作为经营主体的企业是否具有活力。”
这意味着,对于科技、产业的政策力度只会更甚。
在这样的新评价体系下,即使上半年经济增速只有4.7%,也一样给出较高评价。“钟才文”单独用一篇文章来说为什么4.7%是好的:
“4.7%是有含金量的经济增速…4.7%是有强劲韧性的经济增速…4.7%是富有后劲的经济增速…”
回看笔者此前对7月局会的前瞻分析,几乎完美预判(文末可了解订阅)。
5、对今年增长目标的看法?
钟才文这四篇系列文,分别在两篇提到了今年的经济增长目标:
“有条件根据形势变化出台务实管用的增量政策,有能力实现全年经济社会发展目标任务。” “中国经济运行一定能够保持在合理区间,顺利实现全年目标任务。”
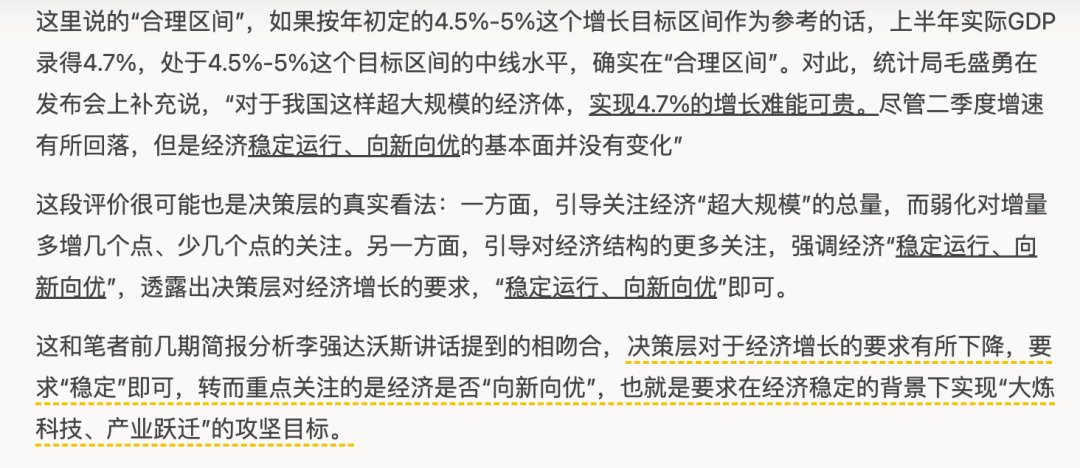
这说明,对于今年4.5%-5%的经济增长目标, 还是有一定刚性的。
一方面,这本就是一个已经降低预期和目标的一个区间目标(此前普遍预期今年仍会定在5%,笔者此前准确预判了会下调目标);
另一方面,今年是十五五开局之年,一般五年规划的开局和收官之年的增长目标,更具刚性一些。
因此,4.5%的目标下限还是要保的,而二季度的GDP增速只有4.3%,已经跌破了4.5%这个下限,这也是为什么,7月政治局会议定调后,近期抓投资会抓得这么紧迫的重要原因。
(上周国全会开成了稳投资的“动员会”,发改委一周连开四场抓投资的会,足见紧迫性)。
因此,如果后续发现4.5%目标下限都要不保,还是会出台增量刺激政策去稳一稳的。总之,决策者对于今年增长目标的看法,可能是“至少保住4.5%下限,努力稳住4.7%中限”,至于5%上限,就没有太大必要去冲了,更没必要站上5%。
进一步地,对目标的看法,引出了对“增量政策”的看法。
6、对增量政策的看法?
对于增量政策,钟才文说的是:
“有条件根据形势变化出台务实管用的增量政策,有能力实现全年经济社会发展目标任务。”
增量政策有没有?有,但不一定出。
增量政策的触发条件是,“根据形势变化”,并且和全年增长目标挂钩(即前文分析的4.5%-5%)。这和笔者此前分析政治局会议提的“增量政策”时,完全一致。
短期还是加速用好用足存量政策的阶段(如加速发债和政府支出、新型政策性金融工具等),这些本应该二季度就开始落地的,因为种种原因拖到了三季度。
三季度先看这些存量政策的落地情况和效果,如果还是止不住经济下行压力,对全年增长目标构成威胁,那么四季度就可能“根据形势变化出台”一些增量政策去托一托。
笔者认为今年保住4.5%增长目标下限并不难,存量政策如果用好用足,基本就能站稳4.5%,即使后面有些增量政策,力度预计也不大。
7、对投资的看法?
上半年投资增速从二季度开始急转直下、转负后还在深度下探。
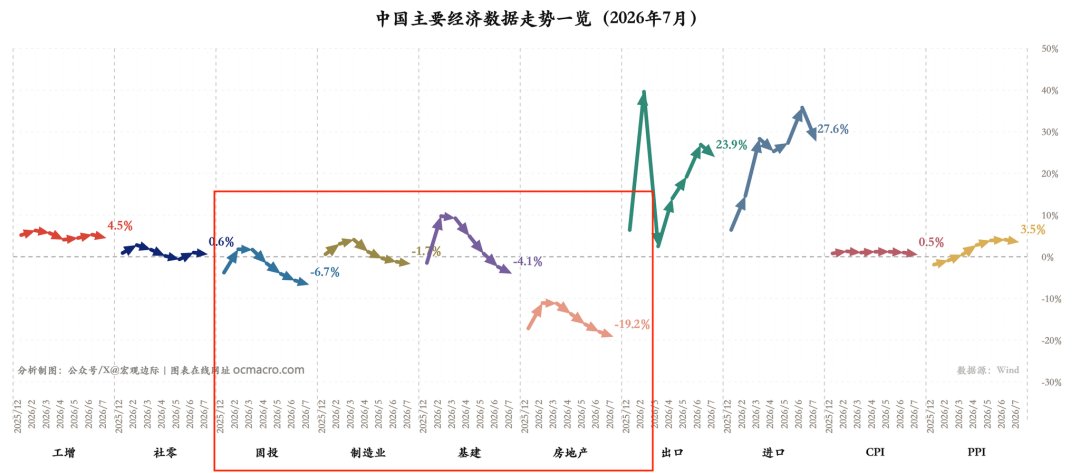
对此,钟才文首先承认了今年投资“止跌回稳”目标“面临较大压力”,然后弱化对投资增速的关注:
“当前我国投资政策的着力点不是要简单维持一定速度,而是更加适应高质量发展要求,更加注重投资质量和综合效益。”
显然,决策者对投资的看法,和前面对经济增长的看法是一致的,都要弱化对增速的要求,转而更加关注“质量和效益”,投资也要求“向新向优”。
说明决策者对今年投资“止跌回稳”的目标,估摸放弃了一半。去年房地产“止跌回稳”的目标则是完全放弃。
意味着,并不打算强行去稳投资,那些效益底的、质量不好的老基建、房地产投资之类,要下坠任就放他下坠,要集中资源投到新基建、新产业上去。毕竟十五五的主基调是“大搞科技、产业跃迁”嘛。
今年只剩下4个月了,投资却还是深度为负(-6.7%),要实现今年投资”止跌回稳“已经很难,可以说基本已无法实现,那么钟才文的这篇文章,自然也有提前打预防针的意味。
当然,笔者说的是今年投资目标放弃了一半,并不是完全放弃,还是要努力稳的,因为当下经济三驾马车,也主要是投资能努努力,拉一拉下半年的增长了,否则今年增长目标怕是要跌破下限。
即使年底完不成“止跌回稳”目标,应该也不会像房地产那样完全放弃目标。毕竟投资里面还有很多跟科技和产业相关领域,不像房地产,就一纯老登。
8、对消费的看法?
“我国一些领域商品消费已经趋于饱和或进入阶段性平台期,要适应不同群体消费需求,扩大优质供给,积极培育壮大新兴消费。服务消费是未来扩大消费的重点领域,要创新消费场景,优化消费环境,挖掘服务消费潜力。”
对于今年以来的消费政策风向,笔者去年提前预判了今年消费政策的重点在于服务消费,而非商品消费,并且在于供给侧,而非需求侧。
现在钟才文对消费政策风向做了进一步定性,认为商品消费增量有限(趋于饱和或进入阶段性平台期),这一定性非常重要。
笔者去年也关注到一些智囊文章有类似的观点,虽然不尽认同这样的观点,但也指出,这样的观点很可能得到决策者的青睐,并影响政策。
现在是进一步确认了,决策者也认为商品消费增量有限,一锤定音,不用再争论了。
那么,接下来,将很难看到有什么特别的商品消费刺激政策,已有的商品消费刺激政策,可能也会逐步退坡,包括现在的“以旧换新”政策。
政策重点侧重于服务消费,对此笔者去年以来也写了很多分析,服务消费重点在于“对内放开、对外开放”,也就是说,需要以改革开放,才能真正地释放服务消费的巨大潜力。否则,空间和效果将会很有限。鉴于篇幅,便不再赘述。
9、对于政策刺激的看法?
主要有两点值得注意:
一是,不走过度依赖政策强刺激的路子,已经成为中国经济政策重要的成功经验和教训,接下来还要继续秉承这样的政策基调,自然也不要期待什么大水漫灌的强刺激政策;
二是,特别提到政策“依赖症”。
自924以来,市场动不动就幻想,是不是又要来一轮924了(比如最近又有了些这方面声音);
去年一个雅下水电站,市场就幻想是不是又要来一轮对标2008年4万亿的刺激计划;
去年7月提出“反内卷”和“产能优化”,就幻想是不是又要来一轮对标2015年的供给侧改革;
去年召开个中央城市工作会议,就幻想是不是又要来一轮对标2015年的棚改2.0…
以上这些市场不切实际的幻想和躁动,就是典型政策“依赖症”的体现。笔者这两年在简报中,对以上每个不切实际的幻想,都第一时间进行了批驳。
决策者越是警惕政策“依赖症”,就越是抬高了出台支持政策的门槛,以避免陷入“政策越多越频繁→效果衰减越快、政策期待和依赖越大→倒逼更多政策出台→…”的恶性循环。
10、对房地产的看法?
没有单独提到房地产,只在防风险部分提到了,说的是“房地产市场筑底回稳态势增强”。
表明对今年以来房地产表现态度还是偏积极的、乐观的,没有认为房地产风险再次扩大,反而认为风险在收敛,这也意味着进一步的房地产政策刺激力度也将非常有限。符合笔者此前分析…
11、更多变化和细节,尤其是对7月局会通稿没有说的话,哪些具体政策,进行了哪些细节补充,鉴于篇幅,将放在周末简报中展开。
ps:欢迎了解笔者的原创报告及宏观跟踪系统:https://ocmacro.com|历来对中国经济政策、中美博弈和美联储的预判,高准确率和前瞻性有目共睹。