为什么梁文锋如此独特
文章目录
2026年5月20日,DeepSeek 创始人梁文锋在一场投资者交流会上讲了将近四个小时。没有 PPT,没有财务模型,没有路演话术。谈的是愿景、克制、芝麻和西瓜、以及 DeepSeek 的员工为什么不加班。这份录音文字稿在网上炸开,不是因为说了什么惊天秘密,而是因为人们突然意识到:这个人的思考方式和整个行业里的所有人都不一样。
不一样在哪里,值得细看。不是技术路线的差异,那只是结果。真正不一样的,是做决策的底层逻辑。当所有人都在问怎么赚更多的时候,梁文锋在问怎么增加做成的概率。当所有人都在做加法的时候,梁文锋在做减法。当所有人都觉得 AI 创业是一场百米冲刺的时候,梁文锋把它当成一道期望值最优化的数学题。
这篇文章试图从三个视角来理解梁文锋的独特性:投资者交流会上说了什么,量化交易生涯如何塑造了这套思维,以及一本叫《为什么10倍增长比2倍更容易》的书为什么能精确地解释这套行为逻辑。
一、交流会上的反常识
读完这份近四万字的录音文字稿,最强烈的感受不是这个人很聪明,而是这个人活在一套完全不同的坐标系里。
克制是一种战略。 梁文锋反复使用克制这个词,频率之高几乎像一种执念。DeepSeek 的 API 定价逻辑是十个月收回设备成本,对应大约六倍利润。不是利润最大化,梁文锋明确说在当前价格区间,需求没有弹性,价格翻一倍,token 消耗量区别不大,总收入几乎能翻倍。但选择不这么做。
这不是慈善。背后的逻辑链条是:AI 这个市场足够大,可能占到人类 GDP 的百分之十。在这种体量下,想独占利益的人一定会被愿意少拿一点的人打败。OpenAI 想拿全球 GDP 的百分之五,就会被愿意只拿百分之一的人打败。愿意拿百分之一的,又会被只要百分之零点一的人打败。所以克制不是美德,是生存策略,你的愿景如果是拿得多,你就先输了。
愿景驱动。 DeepSeek 没有组织架构,没有 KPI,没有考核。管理靠的是愿景,不是挂在墙上的标语,而是「你怎么做,不是怎么说」。这个愿景甚至没有成文,没有写出来过。每个人对它的理解可能不一样,但大方向一致。梁文锋引用杰克·韦尔奇的话:管理一个大公司,靠的不是规章制度,靠的是愿景。
更反直觉的是对公司管理的描述:一半时间是干正事的(自上而下的协作任务),一半时间可以不干正事(员工想做什么就做什么,不被安排,不用协调)。这不是放任,而是因为:我们非常聚焦,要做的事情很少,所以不需要加班。
芝麻和西瓜。 去年春节 DeepSeek 突然爆火,C 端日活暴涨。换任何一个创业者,这都是拼命抓住的流量红利。但梁文锋的反应是:这是芝麻,不是西瓜。没有砸钱抢用户,没有跟字节打流量战,C 端投入一直很少。今年 B 端收入快速增长,态度是几个人维护就好。在梁文锋的坐标系里,C 端和 B 端都是通往 AGI 路上的副产品,是随手捡的芝麻,真正的西瓜在后面。
降维打击。 这个词在交流会上出现了好几次。逻辑很简单:如果目标是 AGI,那做 C 端产品、做 B 端服务就是用高维技术解决低维问题,天然有优势。DeepSeek 没有在 C 端上花很多力气,甚至一度都不想维护那些用户了,但用户赶都赶不走。而那些以服务用户为目标的公司,在产品和流量上有优势,但在技术上没有优势。当模型技术是最重要的变量时,降维打击就成立。
只做主线。 交流会上画了一条清晰的技术路线图:语言模型 → CoT(思维链) → Agent → 持续学习 → 自我迭代的奇点 → 具身智能。不在这条主线上的东西,一概不做。视频生成,跟智能的上限没有关系。世界模型,不是现在这个阶段最重要的事情。3D,不做。多模态,是个组件,不是主线本身。甚至说,选择这条路线图的原因之一是这样可以不用加班。
开源的逻辑。 开源是克制的一部分。在六倍利润的前提下,开源不会影响收入,因为第三方做不到 DeepSeek 的部署成本。按十个月回本的定价,就能够让独立部署的第三方无利可图。只有当你想赚一百倍利润时,开源才会成为威胁。所以开源和商业化的冲突,本质上是贪婪和商业化的冲突,不是开源本身的问题。
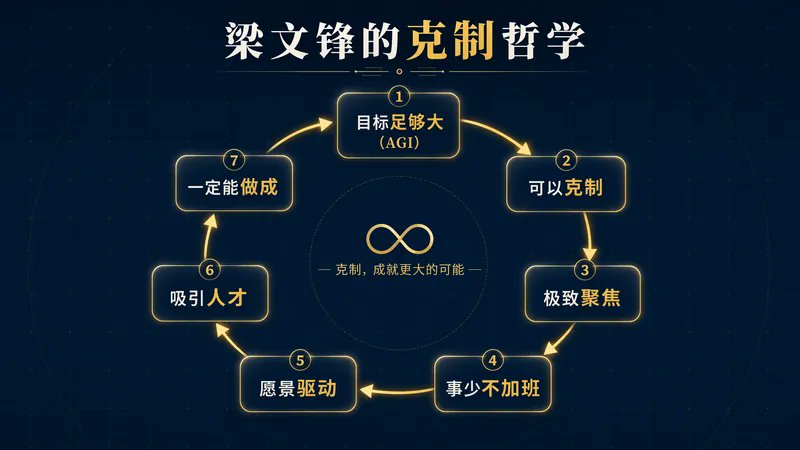
这些观点单独拿出来,每一个都足够反常识。但放在一起,它们构成了一个高度自洽的系统:因为目标足够大(AGI),所以可以克制(不争眼前利益)。因为克制,所以聚焦(只做主线)。因为聚焦,所以事少(不加班)。因为事少,所以轻松(愿景驱动就够了)。因为轻松,所以能吸引真正想做研究的人(团队稳定)。因为团队稳定,所以一定能做成。
这套逻辑的闭环之紧密,让人忍不住想追问:这种思维方式是从哪里来的。
二、量化交易员的思维底色
答案藏在梁文锋的前半段职业生涯里。
2008年,梁文锋还在浙江大学读研,就和同学组队用机器学习技术做全自动量化交易,赚到了人生第一桶金。2015年创立幻方量化,2016 年推出第一个 AI 模型实现策略全面 AI 化,2019年资管规模突破百亿,2021年突破千亿,跻身国内量化私募四大天王。
十五年的量化交易生涯,留下了几道深刻的思维印记。
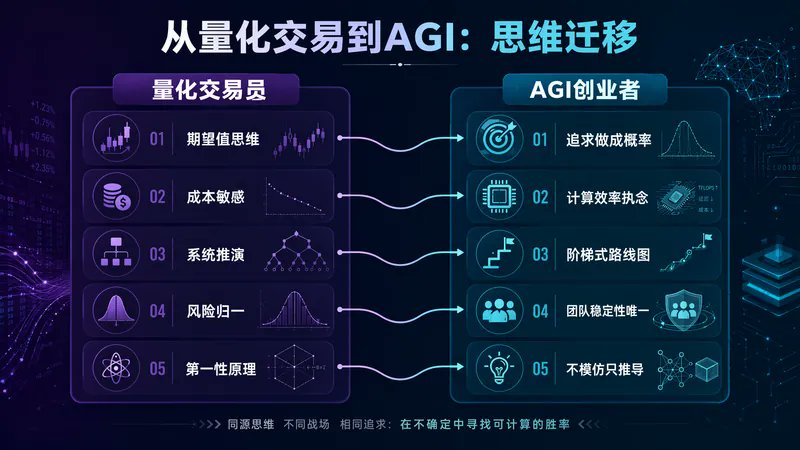
期望值思维。 量化交易员不追求单笔交易的最大收益,而是追求大量交易的期望值最优。每一笔交易都可能亏,但只要系统的期望值为正,时间站在你这边。梁文锋在交流会上反复说的“我优先考虑的不是我怎么多拿一点份额,我优先考虑的是我怎么增加我能够做成的概率”,这就是纯粹的期望值语言。不在乎单次博弈的收益,在乎的是长期系统的正期望。克制、开源、不抢用户,这些在单次博弈中看起来亏了的决策,在这套概率模型里都是增加做成 AGI 概率的正期望操作。
成本效率的执念。 量化交易对交易成本极度敏感。滑点、手续费、冲击成本,每一个基点的成本差异,在高频交易中都会被放大成巨大的收益差距。幻方量化 2019年就投2亿建萤火一号算力集群,2021年再投10亿建萤火二号搭载一万张 A100,这不是 AI 公司的布局,这是量化基金对算力成本的本能反应。当梁文锋说「我们公司有很多同学希望我们能够把成本做到更低」,又说「低成本首先是一个结果,我们的模型确实一直在模型架构上往一个更低成本的方向走」,这不是商业策略,这是量化交易员的肌肉记忆。
系统性思维。 量化交易员看市场不是看单个股票涨跌,而是看整个系统的结构和规律。梁文锋把 AI 的发展描述为阶梯:语言模型是基础,CoT 基于语言模型,Agent 基于 CoT,持续学习基于 Agent,每一步都建立在前一步之上,没有一步是白走的。这种把复杂系统拆解为有序阶梯的能力,是典型的量化思维:找到变量之间的因果关系,然后沿着因果链条一步步推进。
风险管理思维。 量化基金最核心的能力不是赚钱,是控制风险。梁文锋说 DeepSeek 的核心利益只有一点:保持团队的稳定性。这是最大的核心利益,甚至可以认为是唯一的核心利益。其他一切,钱、资源、市场份额,都是容易获得的,都是可以克制的。这种把所有风险归结为一个核心变量、然后围绕这个变量构建整个策略的方式,就是风险管理的第一性原理。
第一性原理。 2019年金牛奖颁奖礼上,梁文锋的演讲题目是《一名程序员眼里中国量化投资的未来》。在一个遍地金融精英的场合,他选择了程序员这个标签。有分析者指出,那场演讲中展现的核心思维方式就是第一性原理,不从行业惯例出发,不模仿别人的做法,而是从问题的本质出发重新推导。在投资者交流会上,说得更直接:“我们没有模仿的对象。每一步都是我们从实际情况出发,实事求是,根据实际情况来做决策。”
量化交易训练出的这套思维,概率优先、成本敏感、系统推演、风险归一、第一性原理,恰好是经营一家 AGI 公司所需要的最佳心智模型。这不是巧合。梁文锋从量化交易到 AGI 的转型,不是跨界,而是同一套思维系统在更大问题上的自然延伸。
三、10倍增长为什么比2倍更容易
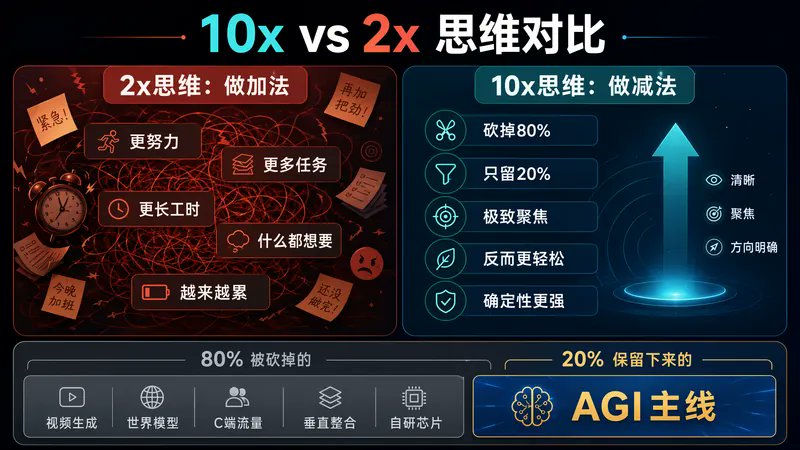
丹·沙利文在《为什么10倍增长比2倍更容易》一书中提出了一个反直觉的命题:追求10倍增长反而比追求2倍增长更容易。原因在于,2倍增长诱使你做加法,更努力、更多任务、更长工时。而10倍增长迫使你做减法,砍掉 80% 不重要的事,只聚焦那 20% 真正驱动指数级增长的核心活动。
这本书的核心逻辑是帕累托法则的极端应用:你当前 80% 的活动对最终结果的贡献微乎其微,只有 20% 是真正关键的。当你追求10倍目标时,路径变少了,选择变简单了,因为能带来10倍结果的事情本来就屈指可数。
读完梁文锋的交流会文字稿,再回头看这本书,会产生一种强烈的对号入座感。
梁文锋砍掉的那 80%,列出来是一张惊人的清单:视频生成(跟智能的上限没有关系)、世界模型(不是现在这个阶段最重要的事情)、3D、C 端流量争夺(不跟字节去抢用户)、B 端商业化优先(不是第一优先考虑的)、垂直整合(希望不要)、自研芯片(希望不用去做)、丰富产品线(在过去三年,任何一个时候你来跟我说商业化路径、产品线,都是浪费时间)。
留下的那 20%,只有一件事:沿着智能主线往前推。
沙利文说,10倍目标之所以更容易,是因为它让决策变得极其简单,任何不能带来10倍结果的事情,都不值得做。梁文锋的版本是:任何不在 AGI 主线上的事情,都不做。结果显而易见。不用加班(因为我们非常聚焦,要做的事情很少),不用抢用户(用户赶都赶不走),不用做销售(甚至客服都没有,也不用销售,什么都不需要,用户自己就会来),不用考虑商业模式(只要有那么大的商业机会,你一定是有办法的)。
沙利文书中还有一个重要概念:当你追求10倍目标时,你的身份会发生转变,你不再是那个什么都做的人,而是那个只做最重要的事的人。梁文锋在交流会上的自我定位完美呼应了这一点:“我们只做 AGI 的主线。”不是一个什么都想要的创业者,而是一个只要一样东西的人。这种身份的纯粹性,反过来成为了最强的组织凝聚力:AGI 这个愿景是很强大的,它能吸引真正想做研究的人,而不是想赚快钱的人。
投资人愿意看好梁文锋,不是因为技术最强(梁文锋自己也说“我们并没有比别人有钱,也没有说我们人员比其他公司更好”),而是因为这种极致聚焦带来了一种罕见的确定性。当一个人把 80% 的选项都砍掉之后,剩下的 20% 反而变得异常清晰和可预测。你知道这个人不会突然去做短视频,不会去搞电商,不会去抢本地生活,只会沿着那条主线一步步走下去。这种可预测性,在一个充满不确定性的行业里,本身就是最大的确定性。
为什么独特
梁文锋的独特不是灵光一现,是一套思维操作系统在持续运转。十五年量化交易长出来的底层逻辑,恰好是经营 AGI 公司的最优解。
交流会上那句话说得最准确:“我们选了一个看起来很难的模式……但其实我们在其他地方舍弃了很多,使得我们还是非常有力的,我们还是做得非常轻松的。”
选最难的事,砍掉其余所有。这就是全部。